Цены на металлический кремний продолжают снижаться, преодолеть спад на рынке сложно [Анализ SMM]

Опубликовано: Mar 11, 2025 17:03 (GMT+8)
Источник: SMM
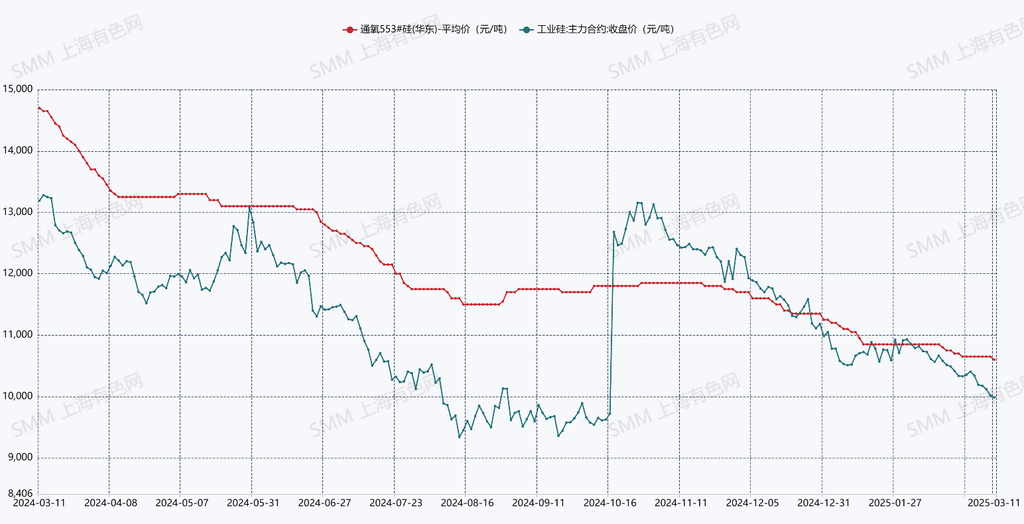
[Краткий обзор рынка кремния SMM за февраль-март: Цены на металлический кремний продолжают снижаться, спад на рынке трудно преодолеть] С февраля до начала марта спотовый рынок металлического кремния сохранял слабую тенденцию, при этом цена на кремний марки #553 выше стандарта в восточном Китае по данным SMM снизилась на 250 юаней/т, что составляет снижение на 2,3% по сравнению с предыдущим месяцем. В то время как спотовые цены оставались слабыми, цены на фьючерсы также достигли новых минимумов после внедрения новых стандартов. 11 марта наиболее торгуемый фьючерсный контракт Si2505 официально опустился ниже 10,000 юаней/т, закрывшись на уровне 9,985 юаней/т, что на 805 юаней/т или 7,5% ниже по сравнению с предыдущим месяцем. Резкое снижение цен на фьючерсы металлического кремния, наряду с поступлением складских варрантов и нестандартных поставок на рынок, ускорило падение спотовых цен на металлический кремний, при этом пессимистичные и негативные настроения на рынке оказалось трудно изменить.

Новости SMM на 11 марта: С февраля до начала марта спотовый рынок металлического кремния продолжал слабую тенденцию. Цена на кремний марки #553 выше стандарта в Восточном Китае по данным SMM снизилась на 250 юаней/т по сравнению с предыдущим месяцем, что составляет снижение на 2,3%. В то время как спотовые цены оставались слабыми, цены на фьючерсы также достигли новых минимумов после внедрения нового стандарта. 11 марта наиболее торгуемый фьючерсный контракт Si2505 официально упал ниже 10,000 юаней/т, закрывшись на уровне 9,985 юаней/т, что на 805 юаней/т ниже по сравнению с предыдущим месяцем, снижение составило 7,5%. Резкое падение цен на фьючерсы металлического кремния, наряду с притоком складских варрантов и нестандартных грузов на рынок, ускорило снижение спотовых цен на металлический кремний, при этом рыночные настроения оставались пессимистичными и трудно обратимыми.

Предложение: Согласно данным SMM, производство металлического кремния в феврале 2025 года составило 289,500 т, что на 14,500 т меньше по сравнению с предыдущим месяцем, снижение составило 4,8%. На основе среднесуточного производства, среднесуточный выпуск в феврале был выше, чем в январе. По провинциям, предприятия по производству кремния в Синьцзяне, Внутренней Монголии и Ганьсу показали относительно высокие уровни загрузки мощностей, при этом совокупное предложение из этих трех регионов составило более 80%, тогда как на Сычуань и Юньнань пришлось менее 6%. В марте, с выпуском продукции из вновь запущенных печей для производства кремния и ожидаемым возобновлением производства некоторыми предприятиями, а также увеличением числа производственных дней, производство металлического кремния в марте, как ожидается, значительно увеличится, превысив 340,000 т.
Спрос: Данные SMM показывают, что уровень загрузки мощностей в отрасли поликремния незначительно колебался с февраля по март. Производство поликремния в феврале составило 90,100 т, а в марте ожидается увеличение до 94,600 т. К апрелю-маю месячное производство поликремния может увеличиться до 110,000 т. Предприятия по производству силикона столкнулись с существенным снижением уровня загрузки мощностей в феврале, при этом производство силиконового DMC составило 199,500 т, что на 9,6% меньше по сравнению с предыдущим месяцем. Ожидается, что в марте уровень загрузки мощностей останется относительно стабильным. Снижение производства было вызвано плановым обслуживанием некоторых мощностей по производству силиконового мономера, что сократило спрос на металлический кремний. Для силикона снижение производства DMC, в сочетании с пополнением запасов в период "мини-пикового сезона" на нижнем уровне цепочки, привело к росту цен на силиконовую продукцию, что значительно улучшило рентабельность силиконовой отрасли. Уровень загрузки мощностей в отрасли алюминиево-кремниевых сплавов постепенно вернулся к нормальным уровням с февраля по март.

Факторы роста: Улучшение рентабельности предприятий по производству силикона

Факторы снижения: Увеличение предложения за счет возобновления мощностей северных производителей металлического кремния, новых существующих мощностей, ожидающих ввода в эксплуатацию, трудности с сокращением запасов и слабые ценовые тенденции на кремниевый уголь как сырье

Точка зрения SMM: На основе расчетов баланса спроса и предложения, в январе-феврале в отрасли наблюдалось незначительное сокращение запасов. Однако с увеличением производственных мощностей и значительным ростом производства на стороне предложения в марте, в сочетании с минимальным ростом спроса, баланс, как ожидается, снова сместится в сторону избытка в марте. Предприятия по производству поликремния обладают относительно большими мощностями по поддержке металлического кремния, при этом крупные предприятия (с годовой мощностью 100,000 т и более) составляют большую долю предложения и обеспечивают большую стабильность поставок по сравнению с малыми и средними предприятиями. Фундаментальный прогноз для металлического кремния остается: сильное предложение и слабый спрос. Даже если некоторые малые и средние предприятия сократят производство, это вряд ли изменит текущую ситуацию с предложением и спросом. Ожидается, что спотовые цены на металлический кремний останутся на низком уровне в ближайшей перспективе.


Для получения более подробной информации о рынке и обновлений, или если у вас есть другие вопросы, пожалуйста, звоните по телефону 021-51666820.



Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
[Индия расширяет поддержку экспортных рисков, поскольку ОАЭ остаются крупным рынком экспорта стали]
6 минут назад
[Индия расширяет поддержку экспортных рисков, поскольку ОАЭ остаются крупным рынком экспорта стали]
Читать далее
[Индия расширяет поддержку экспортных рисков, поскольку ОАЭ остаются крупным рынком экспорта стали]
[Индия расширяет поддержку экспортных рисков, поскольку ОАЭ остаются крупным рынком экспорта стали]
Индия продлила расширенную поддержку экспортно-кредитного страхования для поставок в Западную Азию до 31 марта 2027 года, обеспечивая экспортёрам постоянную защиту от рисков, поскольку ОАЭ остаются одним из крупнейших рынков сбыта готовой стали для страны. Генеральный директорат внешней торговли продлил срок действия права на участие в рамках Компонента II программы «Устойчивость и логистическое вмешательство для содействия экспорту» (RELIEF), сославшись на сохраняющиеся геополитические сбои и их влияние на морскую логистику в Персидском заливе и прилегающих регионах. Продление имеет значение для торговли сталью Индии с этим регионом. Данные Министерства стали, полученные от Объединённого комитета по предприятиям, показывают, что в апреле–августе 2026 года Индия экспортировала 2,986 млн тонн готовой стали, что на 34,1% больше по сравнению с аналогичным периодом прошлого года. ОАЭ получили 389 200 тонн, что составило 13,0% от общего объёма индийского экспорта готовой стали, и заняли второе место среди крупнейших направлений экспорта после Вьетнама. Значение ОАЭ было ещё выше в начале финансового года. В апреле–июне они были крупнейшим направлением экспорта готовой стали из Индии, получив 249 000 тонн, или 15,6% от общего объёма экспорта. Совокупные поставки в ОАЭ выросли до 339 600 тонн в апреле–июле, а к концу августа достигли 389 200 тонн. RELIEF распространяется на грузы, предназначенные для указанных рынков Западной Азии или следующие через них транзитом, включая ОАЭ, Саудовскую Аравию, Кувейт, Катар, Оман и Бахрейн, среди прочих. В рамках Компонента II соответствующие требованиям экспортёры, получившие покрытие ECGC, могут рассчитывать на страховое покрытие рисков до 95%, при этом премии не могут превышать уровень, существовавший до сбоев, в течение периода действия программы. Правительство заявило, что данная мера является ответом на чрезвычайный рост стоимости фрахта, повышение страховых премий и связанные с войной экспортные риски, вызванные сбоями в Персидском заливе и более широком морском коридоре Западной Азии. Для сталелитейного сектора эта мера может помочь ограничить платёжные и страховые риски для соответствующих требованиям поставок в регион, который стал важным рынком сбыта индийской готовой стали. Однако эту поддержку не следует трактовать как распространяющуюся на весь индийский экспорт стали в Западную Азию. Компонент II конкретно охватывает грузы с полной загрузкой контейнера и с неполной загрузкой контейнера, а также рефрижераторные контейнеры, что означает, что его прямое применение наиболее актуально для соответствующих требованиям контейнеризированных поставок стали, а не для обычных насыпных или генеральных грузов.
6 минут назад
[SMM Coal Flash] Coal India увеличила поставки угля в сентябре на 12,5% г/г
7 минут назад
[SMM Coal Flash] Coal India увеличила поставки угля в сентябре на 12,5% г/г
Читать далее
[SMM Coal Flash] Coal India увеличила поставки угля в сентябре на 12,5% г/г
[SMM Coal Flash] Coal India увеличила поставки угля в сентябре на 12,5% г/г
Согласно пресс-релизу компании, Coal India Limited (CIL) увеличила поставки угля на 12,5% в годовом исчислении до 61,20 млн тонн в сентябре 2026-27 финансового года. Поставки угля в энергетический сектор выросли на 10,63% в годовом исчислении до 48,90 млн тонн, а добыча угля увеличилась на 9,18% до 53,50 млн тонн. Во втором квартале поставки угля CIL выросли на 12,04% в годовом исчислении до 186,04 млн тонн, включая 148,20 млн тонн, поставленных в энергетический сектор.
7 минут назад
[SMM Coal Flash] IRESS предлагает выделить отдельную квоту DMO на уголь для энергетического сектора с 2027 года
9 минут назад
[SMM Coal Flash] IRESS предлагает выделить отдельную квоту DMO на уголь для энергетического сектора с 2027 года
Читать далее
[SMM Coal Flash] IRESS предлагает выделить отдельную квоту DMO на уголь для энергетического сектора с 2027 года
[SMM Coal Flash] IRESS предлагает выделить отдельную квоту DMO на уголь для энергетического сектора с 2027 года
Исследовательский центр Indonesia Resources Studies (IRESS) предложил с 2027 года отделить обязательство по поставкам угля на внутренний рынок (DMO) для электроэнергетики от прочего внутреннего спроса, исключив уголь, поставляемый частным плавильным предприятиям, из расчёта DMO. По данным IRESS, около 70 млн тонн из целевого показателя DMO в 239 млн тонн на 2025 год было выделено плавильным предприятиям. Центр предложил установить отдельную квоту DMO на электроэнергию для каждого производителя угля в рамках RKAB на 2027 год, при этом соблюдение требований будет оцениваться по фактическим поставкам на электростанции.
9 минут назад