Does the Active Market Drive Prices Upward? Q3 Review and Q4 Outlook for the Iron Phosphate Market

Опубликовано: Sep 24, 2024 19:51 (GMT+8)
Источник: SMM
Recently, an SMM survey revealed the following about the iron phosphate market: (1) Due to strong downstream demand, iron phosphate companies have experienced delays in order deliveries, with some orders not being fulfilled on time, leading to prices remaining firm or slightly increasing. Meanwhile, some LFP companies have expanded their capacity, seeking outsourcing and other methods, which have driven up the operating rates of some small and medium-sized LFP companies. (2) During the October negotiation season in the fourth quarter, iron phosphate companies generally hold an optimistic view of the market and maintain a bullish stance; however, LFP companies tend to adopt a wait-and-see approach, expecting the market to remain stable.

Recent market conditions: (1) Due to strong downstream demand, iron phosphate companies have experienced delays in order deliveries, with some orders not being fulfilled on time, leading to firm or slightly rising prices. Meanwhile, some LFP companies have increased capacity, seeking outsourcing and other methods, which has driven up the operating rates of some small and medium-sized LFP companies. (2) In the October negotiation season of Q4, iron phosphate companies generally hold an optimistic outlook on the market, maintaining a bullish stance; whereas LFP companies mostly adopt a wait-and-see attitude, expecting the market to remain stable.
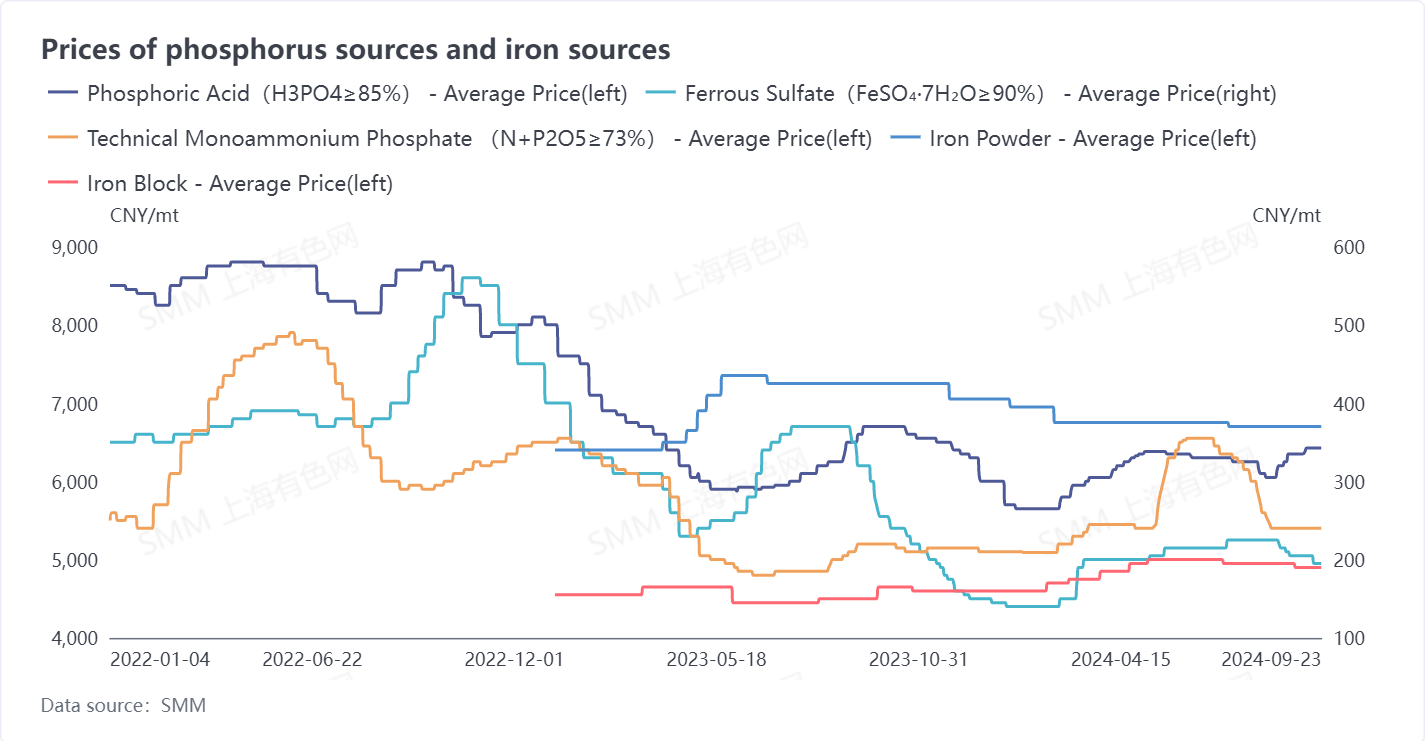
In Q3 2024, the price of phosphorus sources, the main raw material for iron phosphate, fluctuated due to the supply of phosphate rock, demand in the agricultural fertilizer market, and fertilizer export market. Driven by the demand for autumn fertilization and strong demand in the new energy market, the price of phosphorus resources remained firm. In Q2, the demand for monoammonium phosphate in the agricultural market increased, leading to a rise in industrial monoammonium phosphate prices. However, as Q3 began, the demand in the water-soluble fertilizer market declined, causing monoammonium phosphate prices to decrease accordingly.


The price of phosphoric acid (85%) showed a stable upward trend in Q3, with price changes of about 100 yuan per mt, affecting production costs as follows: an increase of about 80 yuan per mt for the iron and sodium processes, and an increase of 10 yuan per mt for the ammonium process. Meanwhile, the iron source market prices remained stable, but ferrous sulfate might experience slight regional price fluctuations due to resource adaptation issues. It is expected that in Q4, the prices of phosphorus sources and iron will first remain stable and then show a slight downward trend.
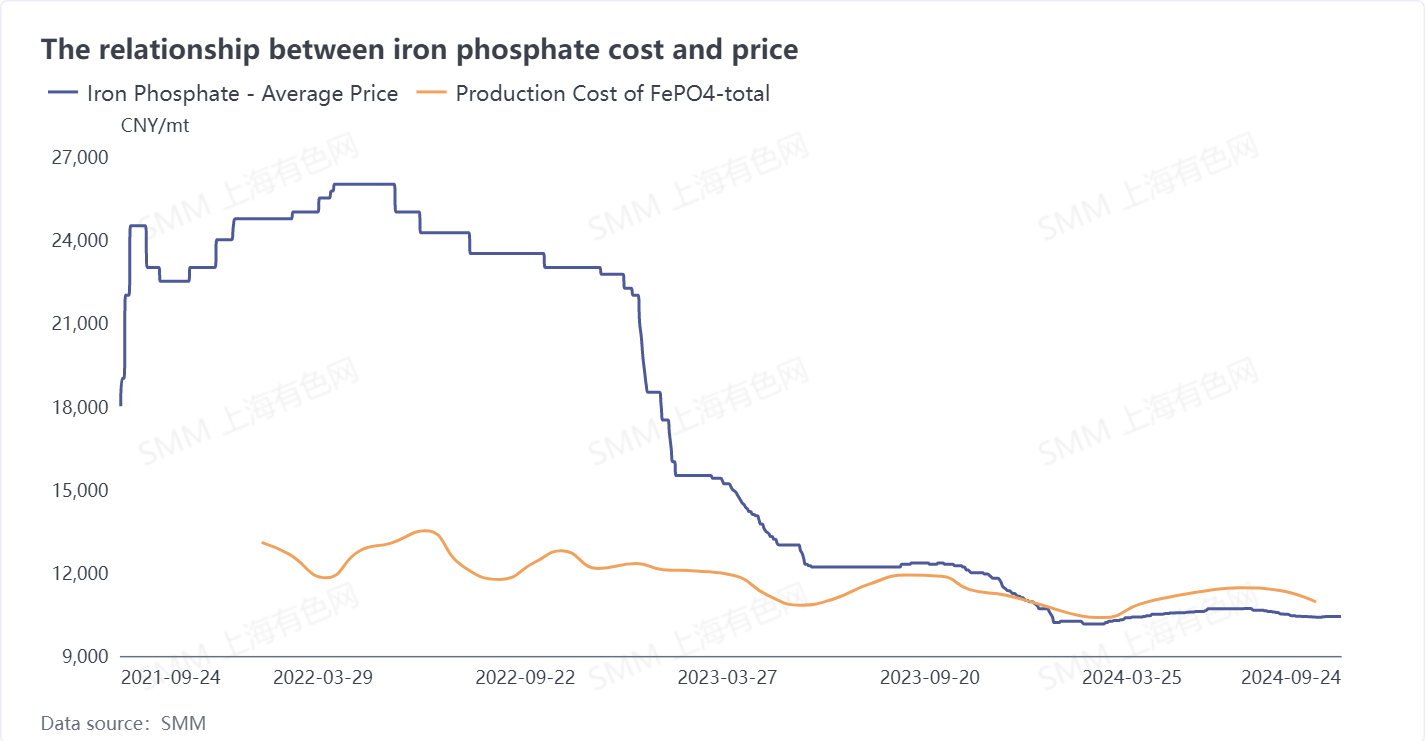


In Q3 2024, the production cost of iron phosphate decreased compared to Q2, showing a trend of falling back from highs. The main reasons were the high operating rate during the quarter, reduced depreciation and cost per mt, and the decline in some raw material prices, leading to an overall reduction in production costs. However, despite adopting low-price strategies to stabilize market share, iron phosphate companies still faced losses, though the extent of the losses decreased.
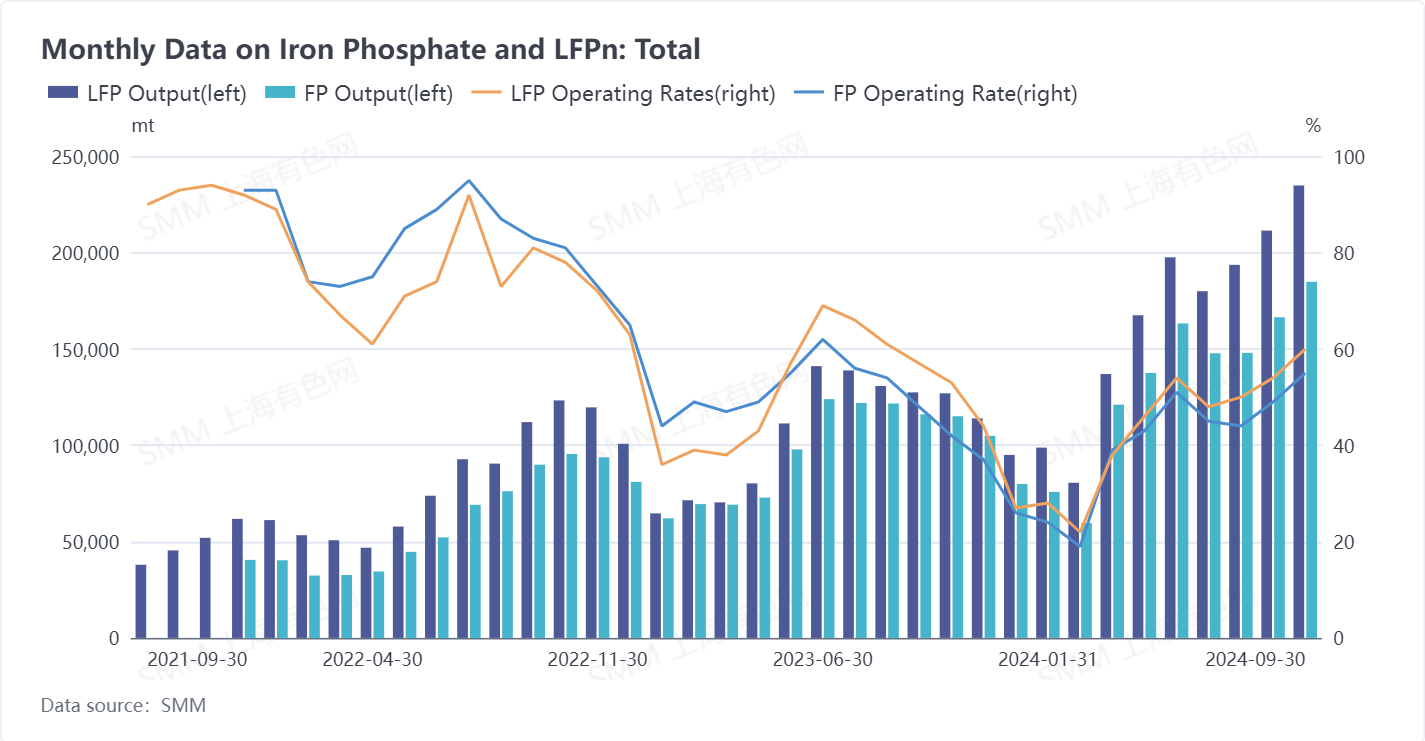


The high operating rate in the LFP industry drove the demand for iron phosphate. Meanwhile, LFP companies seeking low costs actively purchased lower-priced supplies, significantly reducing the inventory of iron phosphate companies. Some iron phosphate companies sold large quantities of B-grade products at low prices.
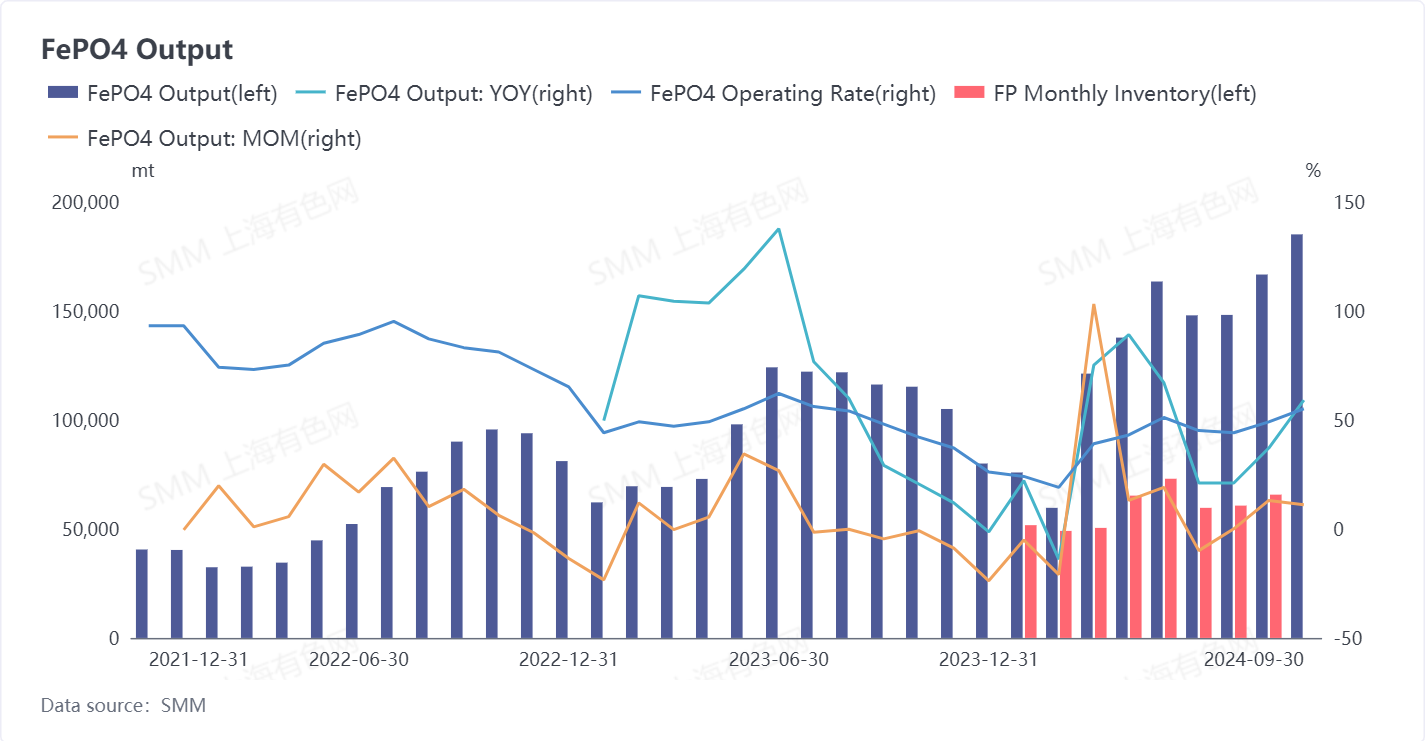


Looking ahead to Q4, downstream demand may fall back from highs, and some iron phosphate companies with high production costs and limited funding channels may face cash flow shortages. However, this situation will have limited impact on the market landscape in H2 2024, and companies can still maintain relatively stable operations.

Looking ahead to 2025, market competition will become more intense, and some companies may struggle to sustain themselves in the market, facing the risk of acquisition or elimination.


Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
【SMM экспресс】Glencore объявила дату начала торгов в рамках вторичного листинга на ASX и повысила годовой прогноз по маркетинговому бизнесу
24 минут назад
【SMM экспресс】Glencore объявила дату начала торгов в рамках вторичного листинга на ASX и повысила годовой прогноз по маркетинговому бизнесу
Читать далее
【SMM экспресс】Glencore объявила дату начала торгов в рамках вторичного листинга на ASX и повысила годовой прогноз по маркетинговому бизнесу
【Glencore объявила дату начала торгов при вторичном листинге на ASX и повысила годовой прогноз по маркетинговому бизнесу】Glencore сообщила, что её вторичный листинг на Австралийской фондовой бирже, как ожидается, начнёт торговаться 14 октября 2026 года (в среду) под тикером GLC в форме депозитарных расписок, каждая из которых соответствует одной обыкновенной акции. Компания одновременно повысила прогноз, ожидая, что скорректированная EBIT маркетингового бизнеса за весь 2026 год превысит 5 млрд долларов США, что выше ранее озвученного вместе с полугодовой отчётностью ориентира примерно в 4,9 млрд долларов. Компания также пересмотрела долгосрочный ориентир по маркетинговому бизнесу на весь цикл начиная с 2027 года, изменив диапазон с 2,3–3,5 млрд долларов на примерно 2,8–4,2 млрд долларов с медианным значением около 3,5 млрд долларов; расчёт основан на предположении о запасах, доступных для реализации, в размере 32,2 млрд долларов и стоимости финансирования около 5%. Glencore владеет ключевыми кобальтовыми активами в Демократической Республике Конго и является одним из ведущих мировых производителей кобальта.
24 минут назад
Серия о твердотельных аккумуляторах на следующее десятилетие, часть 7 из 9: Глобальный конкурентный ландшафт — «патентная теневая война» и гонка индустриализации между Китаем, Японией и Южной Кореей [Анализ SMM]
1 час назад
Серия о твердотельных аккумуляторах на следующее десятилетие, часть 7 из 9: Глобальный конкурентный ландшафт — «патентная теневая война» и гонка индустриализации между Китаем, Японией и Южной Кореей [Анализ SMM]
Читать далее
Серия о твердотельных аккумуляторах на следующее десятилетие, часть 7 из 9: Глобальный конкурентный ландшафт — «патентная теневая война» и гонка индустриализации между Китаем, Японией и Южной Кореей [Анализ SMM]
[SMM анализ: серия о твердотельных аккумуляторах следующего десятилетия, 7 из 9: глобальный конкурентный ландшафт — «патентная теневая война» и гонка индустриализации между Китаем, Японией и Южной Кореей] Измеряется ли развитие глобальных твердотельных аккумуляторов патентами, определяющими конечную точку технологического маршрута каждой страны? В настоящее время в глобальной конкуренции Китай лидирует по количеству, в то время как Япония и Южная Корея занимают ключевые патентные позиции. Китай придерживается двухколейного подхода: твердожидкостные аккумуляторы уже запущены в массовое производство, а полностью твердотельные аккумуляторы догоняют; Япония делает ставку на сульфидные, Южная Корея нацелена на двойные рынки, а Европа и США применяют импорт технологий плюс локальное производство. 2027-2028 годы — критическое окно, где патенты, скорость индустриализации и мощности по сульфиду лития решают исход.
1 час назад
Очки Ray-Ban Meta третьего поколения выходят на рынок Индии, анонсирована аудиоверсия без камеры
02 Oct 2026 14:04 (GMT+8)
Очки Ray-Ban Meta третьего поколения выходят на рынок Индии, анонсирована аудиоверсия без камеры
Читать далее
Очки Ray-Ban Meta третьего поколения выходят на рынок Индии, анонсирована аудиоверсия без камеры
【Умные очки Ray-Ban Meta третьего поколения вышли в Индии, анонсирован выход аудиомодели на рынок】Meta объявила, что умные очки Ray-Ban Meta третьего поколения уже поступили в продажу в Индии по цене от 44 300 рупий. Они доступны на официальном сайте компании, официальном сайте Ray-Ban India, а также в местных магазинах потребительской электроники и оптики. Модель обеспечивает до 9 часов работы от одного заряда — на час больше, чем предыдущее поколение — и оснащена 12-мегапиксельной камерой с поддержкой записи видео в сверхвысоком разрешении 3K, а также массивом из шести микрофонов, способным устранять более 90% фонового шума. Доступно 27 комбинаций оправ и линз. Meta также намекнула на скорый выход в Индии модели Ray-Ban Meta Audio без камеры, которая весит 43 г и обеспечивает до 12 часов работы от одного заряда, а с зарядным футляром — ещё 48 часов. Цена и дата выхода в Индии не разглашаются.
02 Oct 2026 14:04 (GMT+8)

