China nickel manufacturing contracted for eleventh consecutive month in February

Опубликовано: Mar 02, 2020 17:00 (GMT+8)
Manufacturing activities across nickel downstream sectors in China accelerated their declines month on month in February and stayed in contraction for the 11th consecutive month...

SHANGHAI, Mar 2 (SMM) – Manufacturing activities across nickel downstream sectors in China accelerated their declines month on month in February and stayed in contraction for the 11th consecutive month, according to SMM survey.


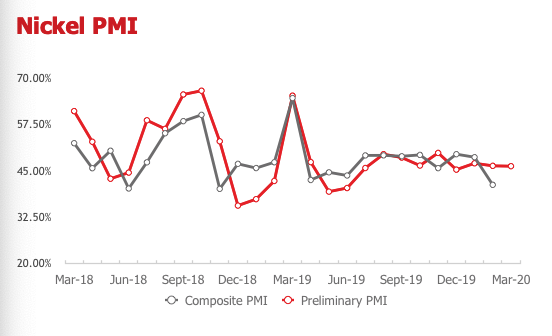
SMM data showed that the purchasing managers' index (PMI) for downstream nickel industries, including stainless steel, electroplating, alloy and battery, stood at 41.24 in February, down 7.46 from January. A reading below 50 indicates contraction.


The preliminary PMI for nickel downstream sectors is assessed at 46.27 in March, 5.03 higher from the finalised reading in February.


Last month, the composite sub-index for production declined 7.97 from January to 37.42, on the back of production cutback at stainless steel producers amid transportation hurdles and inventory pressure. The sub-index for production in the stainless steel sector slipped 6.67 on the month to 38.57 in February. SMM learned that the output cut at stainless steel producers was less significant during the Chinese New Year holiday, before elevated stocks at plants and social warehouses drove producers to expand the cutback. The sub-index for production in the electroplating sector was 29.59 in February, considerable lower than expectations, as most medium-scale and small producers kept closed since January 20 on the impact of coronavirus (COVID-19) outbreak. Only a handful of large-scale spare parts electroplating factories have resumed operations. 


According to SMM data, the overall sub-index for new orders across downstream nickel sectors continued to contract by 14.43 on the month to 34.73 in February. Downstream producers in the stainless steel sector recovered at a slow pace as the major trading place in Wuxi (Oriental Market) resumed operations at end February. Transactions remained limited even as some traders accepted orders online, leaving the sub-index for new orders in the stainless steel sector at 34.29 last month. The new orders sub-index for the alloy sector also failed to meet expectations and stood at 39.61, affected by the long production cycle at some producers of military-use alloy. Downstream producers of cars and digital products faced with cash flow burden amid the epidemic outbreak, and this reduced the orders in the battery sector, whose new orders sub-index came in at 34.29 in February. 


The overall sub-index for raw materials inventories edged down 2.61 from a month ago to 46.07 in February, as downstream producers continued to deplete stockpiles of feedstock purchased before the CNY holiday. The decline was relatively smaller as affected production and new orders amid COVID-19 outbreak slowed the consumption of feedstock and the reduced nickel prices drove some producers to restock. The raw materials inventory sub-index for the stainless steel sector was 47.14 last month as stainless steel plants purchased nickel pig iron on lower prices, but the procurement volumes were smaller than the normal levels. Alloy producers restocked raw materials steadily, with the sub-index for the alloy sector at 55.95, while the virus impact weighed on base metals prices. 


The overall sub-index for finished products stocks flipped to a contraction in February, standing 12.19 lower from a month ago at 41.2. The sub-index for the stainless steel sector slowed to 39.71 as demand came weaker than supply. Battery materials producers scaled back operations to avoid inventory build-up amid sluggish demand, and this saw the finished goods inventory sub-index in the battery sector stabilising at 50. 


Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
【SMM Никель Флэш】Ежедневное обновление цен на никелевую руду в Индонезии — 22 сентября 2026 г.
8 часов назад
【SMM Никель Флэш】Ежедневное обновление цен на никелевую руду в Индонезии — 22 сентября 2026 г.
Читать далее
【SMM Никель Флэш】Ежедневное обновление цен на никелевую руду в Индонезии — 22 сентября 2026 г.
Индонезийская никелевая руда с поставкой в основные порты Индонезии: 1,2% Ni: $26,5/вмт, снижение на $0,5/вмт к предыдущей оценке. 1,4% Ni: $51,8/вмт, без изменений. 1,5% Ni: $58,5/вмт, без изменений. 1,6% Ni: $63,4/вмт, без изменений. Обзор рынка: Рынок никелевой руды Индонезии по-прежнему сосредоточен на постепенном выделении дополнительных одобрений RKAB на 2026 год. Некоторые дополнительные квоты уже начали поступать на рынок, однако правительство пока не объявило окончательный национальный объём дополнительных квот. Тем временем пересмотренная формула HPM, вступившая в силу 15 сентября, снизила базовый показатель для низкосортного лимонита: HPM для руды с содержанием никеля 1,2% составляет $24,89/вмт, что ниже текущих рыночных цен.
8 часов назад
[SMM Экспресс-обзор рынка никеля] Индонезийские заводы по выплавке никелевого чугуна RKEF в IMIP снизили загрузку мощностей примерно до 30–40%
9 часов назад
[SMM Экспресс-обзор рынка никеля] Индонезийские заводы по выплавке никелевого чугуна RKEF в IMIP снизили загрузку мощностей примерно до 30–40%
Читать далее
[SMM Экспресс-обзор рынка никеля] Индонезийские заводы по выплавке никелевого чугуна RKEF в IMIP снизили загрузку мощностей примерно до 30–40%
[SMM Экспресс-обзор рынка никеля] Индонезийские заводы по выплавке никелевого чугуна RKEF в IMIP снизили загрузку мощностей примерно до 30–40%
Согласно исследованию рынка SMM, заводы по производству никелевого чугуна RKEF в индонезийском промышленном парке IMIP сегодня начали сокращать производство, при этом некоторые производственные линии работают примерно на 30–40% от нормальной нагрузки. Источники на рынке сообщили, что засушливые условия, связанные с Эль-Ниньо, уменьшили количество осадков и ограничили доступность воды для охлаждения и защиты оборудования. Если текущий уровень загрузки сохранится в течение полумесяца, выпуск никелевого чугуна может сократиться примерно на 50 000–70 000 тонн в физическом выражении. Фактический уровень загрузки будет по-прежнему зависеть от погодных условий и водоснабжения, и SMM продолжит отслеживать дальнейшее развитие событий.
9 часов назад
SMM никелевый флеш: настроения на рынке NPI смешанные, апстрим стабилен, даунстрим слегка растет перед праздниками
9 часов назад
SMM никелевый флеш: настроения на рынке NPI смешанные, апстрим стабилен, даунстрим слегка растет перед праздниками
Читать далее
SMM никелевый флеш: настроения на рынке NPI смешанные, апстрим стабилен, даунстрим слегка растет перед праздниками
[SMM никелевый экспресс] 22 сентября рыночный индекс настроений на высокосортный никелевый чугун (NPI) по версии SMM составил 1,79, увеличившись на 0,01 по сравнению с предыдущим месяцем. Индекс настроений в верхнем сегменте для высокосортного NPI составил 1,84, оставшись без изменений, тогда как индекс настроений в нижнем сегменте для высокосортного NPI составил 1,74, увеличившись на 0,02. В преддверии праздников торговые настроения на рынке NPI разделились: некоторые трейдеры предпочли воздержаться от предложений и приостановить котировки, при этом выжидательные настроения усилились.
9 часов назад