【SMM Insight】Subsidy of New-energy Cars Slumps, Li-battery & Auto Stocks Frustrated

Опубликовано: Nov 16, 2017 14:03
Previously, Ganfeng Lithium announced to raise price of metal lithium by 100,000 yuan per tonne.

SHANGHAI, Nov.16 (SMM)-Previously, Ganfeng Lithium announced to raise price of metal lithium by 100,000 yuan per tonne. Concerning this, SMM analyst of cobalt and lithium says this action is mainly caused by two factors. One is one supplier plant has reduced production since August. The other one is rising cost of lithium slat. Currently, SMM price of metal lithium is still rising gradually, which is closed to offer of Ganfeng Lithium.
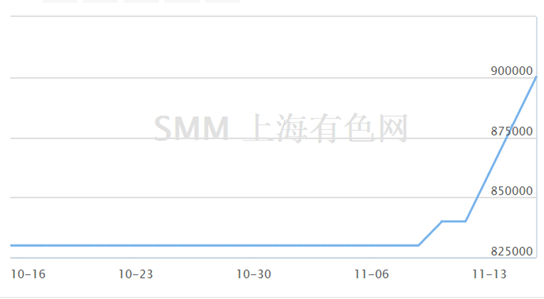
As one of the components of Li-battery, metal lithium has a good fundamentals. But concerning Li-battery concept stocks on Nov.15th, we found frustrated market on that day.

So what’s the reason of this slump of Li-battery stocks?

Market Insides says, this slump is probably related to news that the government is researching on new subsidy policy on new-energy cars, saying to bring forward 20% drop of subsidy from 2019 to 2018.

Probably caused by same news, auto stocks also slumps on Nov.15th. Up to closure, king Long Motors fell staying and FAW Car went down.

Sinolink Securities remarks on this rumor that this maybe the worst situation. Actually it should be better. Even if the rumor is true, the negative effect is far less influential than subsidy drop in 2017. Those companies having good prospect is still to be profitable with buoyant stock price.

Reasons are as follows:

Firstly, in 2017 after the subsidy dropped, the market spent quite a long time coordinating between upstream and downstream plants. It is estimated to have a much higher efficiency for this time.

Secondly, the cost of upstream plants are declining continuously with rigid demand and high price acceptance of downstream clients. Output in 2017 is expected to rise greatly compared with 2017. Gross profit rate of companies will not change a lot.

Thirdly, dropping subsidy is overall a negative news to the industry but it may lead to an intensive assembly of new-energy cars in the fourth quarter. Also, the demand of new-energy coach is expected to improve greatly next year.

Besides, Cui Dongshu, industrial analyst says, national subsidy for new-energy cars during recent years drives output of new-energy cars, especially for coach. Hence participants and capacity of new-energy cars surges greatly but technical progress is not apparent.  In 2018 the core adjustment of subsidy policy is about key indicators as battery energy density and endurance mileage rather than the drop amount of subsidy. The key of new-energy cars is improvement of battery and overall design to realize high-energy-density, long life, high efficiency, low internal resistance and good conformity.

If new subsidy policy can facilitate enterprises to choose better battery and improve technical level as subsidy drops in 2018, this will be the best way to strengthen new-energy cars enterprises. Otherwise domestic new-energy cars will face fierce competition with high-level products of foreign brands.


For news cooperation, please contact us by email: gaotian@smm.cn or service.en@smm.cn. 
Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
[SMM Обзор утреннего совещания по кобальту] Стоимость сырья снижается, спрос вялый, ценовой центр продолжает смещаться вниз
2 часов назад
[SMM Обзор утреннего совещания по кобальту] Стоимость сырья снижается, спрос вялый, ценовой центр продолжает смещаться вниз
Читать далее
[SMM Обзор утреннего совещания по кобальту] Стоимость сырья снижается, спрос вялый, ценовой центр продолжает смещаться вниз
[SMM Обзор утреннего совещания по кобальту] Стоимость сырья снижается, спрос вялый, ценовой центр продолжает смещаться вниз
Отраслевая цепочка на этой неделе в целом оставалась в застое, некоторые продукты кратковременно стабилизировались, однако улучшение со стороны спроса было ограниченным. Цены на продукцию электролиза прекратили падение и отскочили, что в основном было обусловлено поэтапным увеличением закупок, хотя устойчивость этого процесса еще предстоит оценить. Рынок промежуточной продукции сохранял патовую ситуацию: удержание цен выше по цепочке и сделки по низким ценам усиливали противостояние; если предложение по низким ценам сохранится, ценовой центр по-прежнему подвержен риску снижения. Поддержка себестоимости соляной продукции продолжала ослабевать, поскольку дешевое вторичное сырье и продажи по низким ценам со стороны отдельных предприятий усиливали рыночную конкуренцию, а готовность downstream-покупателей к закупкам оставалась осторожной, что оказывало явное давление на цены. Co3O4 и хлорид кобальта в целом оставались стабильными, однако при слабом спросе и предложении, а также медленном расходовании запасов краткосрочный потенциал роста был незначительным. Котировки кобальтового порошка продолжали постепенно снижаться под давлением слабого спроса со стороны сектора твердых сплавов. Прекурсоры тройных катодных материалов и сами тройные катодные материалы продолжали ослабевать под влиянием падения цен на никелевое и литиевое сырье и сокращения заказов конечных потребителей, при этом производственные графики также имели тенденцию к снижению. Традиционный пиковый сезон для LCO не оправдал ожиданий: пополнение запасов конечными потребителями было слабым; снижение себестоимости и недостаточный спрос создавали двойное давление, и в краткосрочной перспективе рынок, как ожидается, будет консолидироваться на слабом уровне.
2 часов назад
【Flash | Производство молибдена в Монголии за январь–июль выросло на 9,3% г/г】
3 часов назад
【Flash | Производство молибдена в Монголии за январь–июль выросло на 9,3% г/г】
Читать далее
【Flash | Производство молибдена в Монголии за январь–июль выросло на 9,3% г/г】
Национальное статистическое управление Монголии сообщило, что производство молибденового концентрата в пересчёте на содержащийся металл составило 424,4 тонны в июле 2026 года, что на 1,3% меньше по сравнению с предыдущим месяцем и на 17,0% меньше по сравнению с аналогичным периодом прошлого года. Суммарный объём производства за январь–июль составил 3 290,5 тонны, увеличившись на 9,3% в годовом исчислении.
3 часов назад
[SMM Хромовый Флеш] Мировые отгрузки хромовой руды упали на 30,66% за неделю до 479 700 тонн, Ричардс-Бей и Бейра оба остановлены
18 часов назад
[SMM Хромовый Флеш] Мировые отгрузки хромовой руды упали на 30,66% за неделю до 479 700 тонн, Ричардс-Бей и Бейра оба остановлены
Читать далее
[SMM Хромовый Флеш] Мировые отгрузки хромовой руды упали на 30,66% за неделю до 479 700 тонн, Ричардс-Бей и Бейра оба остановлены
[SMM Хромовый Флеш] Мировые отгрузки хромовой руды упали на 30,66% за неделю до 479 700 тонн, Ричардс-Бей и Бейра оба остановлены
Суммарные отгрузки хромовой руды из основных экспортных портов мира за неделю, завершившуюся 11 сентября, составили 479 700 т, что на 30,66% меньше, чем неделей ранее, согласно последним данным SMM. Снижение нивелировало часть всплеска предыдущей недели: широкое восстановление, наблюдавшееся в портах Мапуту, Ричардс-Бей, Мерсин и Бейра, оказалось кратковременным. Мапуту вновь принял на себя основную активность: отгрузки снизились до 438 700 т с 512 100 т (–14,33%), однако доля порта в общем объёме выросла примерно до 91% — максимума в текущем ряду данных. Относительная устойчивость порта на фоне более резкого общего сокращения рынка подчёркивает его роль ключевой опоры регионального экспорта хромовой руды. Отгрузки из Мерсина упали значительно сильнее — на 70,18%, до 25 200 т с 84 500 т, тогда как Ричардс-Бей и Бейра после прошлой недели, когда отгрузки восстановились до 57 800 т и 29 500 т соответственно, вновь вернулись к нулевым значениям. Возобновившаяся остановка в Ричардс-Бей и Бейре после всего одной активной недели в каждом порту указывает на прерывистый, нерегулярный характер погрузок по этим второстепенным направлениям, а не на устойчивое восстановление экспортной активности. Поскольку на Мапуту теперь приходится почти весь объём основных портов, последние данные отражают возврат к более концентрированной схеме потоков, наблюдавшейся в недели до более широкого подъёма в начале сентября
18 часов назад


