Depois que o enxofre internacional rompeu a marca de US$ 800/tonelada, o mercado se dividiu em dois campos quanto às perspectivas: um argumenta que a demanda downstream foi profundamente prejudicada e os preços continuarão caindo; o outro sustenta que a demanda foi apenas adiada e reprimida, e que ainda há suporte de queda devido aos estoques baixos. Decidir quem está certo não é uma questão de contar evidências de cada lado, mas de distinguir qual demanda "realmente desapareceu" e qual "simplesmente ainda não está comprando".
Primeiro, a parte que "realmente desapareceu" — trata-se de uma redução no estoque de demanda, uma destruição real. O caso mais típico são os cortes voluntários de produção impulsionados pela deterioração da economia dos produtos finais: no lado do HPAL indonésio, o equilíbrio entre oferta e demanda de MHP passou de déficit para superávit do final do terceiro trimestre para o início do quarto, com os produtores atolados em inversão imediata de custos e a maior disposição para cortar produção; na China, o downstream de fosfato está fraco, as exportações de fertilizantes fosfatados caíram a zero e os produtores estão cada vez mais inclinados a controlar a produção em meio a perdas persistentes no ácido à base de enxofre. A característica comum dessa demanda é que a produção está sendo cortada não porque o enxofre não pode ser comprado, mas porque os produtos finais não são lucrativos — preços mais baixos do enxofre não podem salvá-los. Desde novembro, o enxofre passou por um ciclo de "queda–alta–queda novamente", enquanto as cotações de ácido fosfórico via úmida não se moveram uma única vez, indicando que o poder de precificação atualmente não está no lado dos custos, mas no equilíbrio entre estoque e demanda. A supressão dos preços do enxofre pela fraca demanda final é real e estrutural — esta é a base do argumento baixista.
No entanto, equiparar isso a uma "destruição profunda da demanda" pode exagerar a profundidade do dano. Uma parcela substancial do "não comprar" não é demanda que desaparece, mas demanda que está sendo reprimida, adiada ou redirecionada — isso é fluxo, que não constitui condição suficiente para uma recuperação, mas forma um colchão sob os preços. Especificamente, há três categorias:
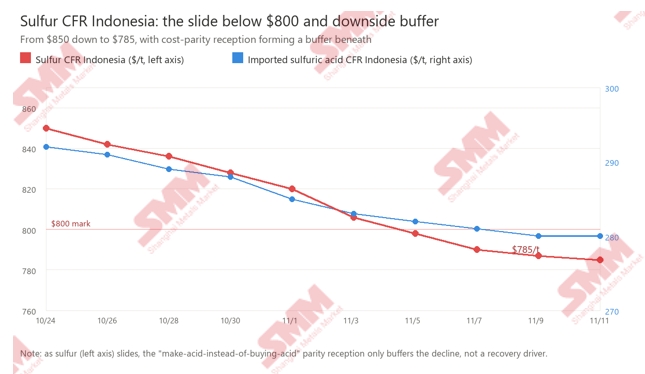
Primeiro, demanda reprimida em modo de espera. Compradores indonésios e chineses estão observando os preços e comprando apenas conforme a necessidade. Isto não é uma recusa de compra, mas uma espera por um sinal de preço mais claro — com o enxofre CFR Indonésia caindo de US$ 850 para US$ 785, os compradores têm todos os motivos para adiar. Essa demanda está "acumulando", não "saindo", mas só se converterá em compras quando surgir um sinal de preço.
Em segundo lugar, o potencial de reposição de estoques sob baixo inventário. O aumento dos estoques nos portos chineses é o fator de curto prazo que atualmente pressiona o mercado, mas essa "alta" é uma recuperação do nível extremamente baixo do período anterior, e o nível absoluto não é alto; mais importante, as importações de enxofre da Indonésia dispararam 155,9% em relação ao mês anterior, para 704.500 toneladas em setembro, mostrando que a tonelagem de compra do lado da demanda é capaz de retornar rapidamente. O baixo estoque por si só não cria demanda nem impulso de recuperação, mas significa que, uma vez que os preços caiam o suficiente, a reposição pode aparecer em "tonelagem real" em vez de "disposição no papel", sustentando os preços.
Em terceiro lugar, fluxos comerciais redirecionados. As fontes de importação de enxofre da Indonésia mudaram de um padrão anteriormente concentrado para uma combinação diversificada de Malásia (475.900 toneladas em setembro) + Canadá (90.200 toneladas) + Emirados Árabes Unidos (73.800 toneladas), com as exportações de enxofre do Canadá subindo quase 20% em relação ao ano anterior no período de janeiro a setembro. O volume não desapareceu — apenas as rotas e as fontes mudaram. Isso não é destruição de demanda, mas reestruturação dos fluxos comerciais — reduziu os preços, mas também fortaleceu o poder de barganha dos compradores e a flexibilidade de compra, tornando mais difícil para os fornecedores continuarem cedendo em níveis baixos.
Esses três fluxos, em conjunto, não "impulsionam uma recuperação", mas sim "proporcionam um amortecimento aos preços". Esse amortecimento vem de um mecanismo de paridade de custos: o preço do enxofre é o "interruptor" da precificação do ácido sulfúrico; quando o enxofre rompe abaixo do ponto crítico e a linha de custo do ácido à base de enxofre se reacopla abaixo da linha do ácido de fundição, o ácido à base de enxofre volta a ser a oferta marginal e arrasta os preços do ácido para baixo — ou seja, a queda do enxofre arrasta os preços do ácido para baixo ao longo da cadeia de custos, mas o próprio preço do ácido não pode, por sua vez, puxar o enxofre de volta para cima. A Indonésia é o único mercado do mundo que importa tanto enxofre quanto ácido sulfúrico em grande escala, com os dois em concorrência direta, de modo que os compradores estão sempre calculando "comprar enxofre para produzir ácido internamente ou comprar ácido diretamente", o que torna o preço do enxofre a âncora implícita dos preços internacionais do ácido. Quando o enxofre cai o suficiente para que a diferença entre o custo do ácido produzido internamente e o ácido sulfúrico importado se amplie e comprar enxofre para produzir ácido se torne claramente mais econômico, os compradores passam a adquirir mais enxofre em vez de ácido importado — isso forma apenas uma leve absorção de demanda em níveis baixos, desacelerando a queda do enxofre. A combinação atual de enxofre CFR Indonésia a US$ 785 e ácido sulfúrico importado CFR Indonésia a cerca de US$ 280 significa que uma queda profunda e contínua do enxofre acionará gradualmente essa absorção de paridade de "produzir ácido em vez de comprar ácido", amortecendo a queda; mas esse amortecedor é unidirecional e leve — pode achatar a inclinação da queda, mas não pode elevar os preços novamente.
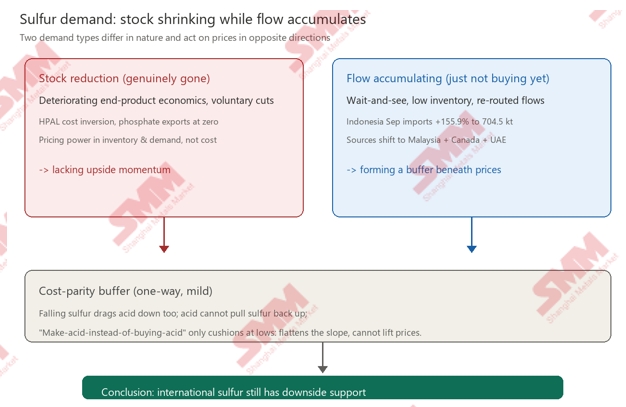
Portanto, a conclusão não é uma escolha binária entre "destruição" e "recuperação", mas um julgamento em camadas: a destruição de demanda decorrente de cortes reais de produção existe, concentrada na parte com deterioração da economia dos produtos finais (HPAL, fertilizantes fosfatados), e é uma redução de estoque que "preços mais baixos do enxofre não conseguem salvar" — isso determina que os preços carecem de impulso de alta; enquanto isso, mais demanda reprimida por atitudes de espera, estoques baixos e fluxos redirecionados não desapareceu — não constitui impulso de reversão, mas forma conjuntamente um amortecedor sob os preços.
A perspectiva, portanto, converge para uma única linha: a demanda atual de enxofre não é "destruição profunda", mas "encolhimento de estoque enquanto o fluxo se acumula" — falta impulso de alta, mas o suporte de baixa permanece. No curto prazo, a fraca demanda final e as concessões dos vendedores continuam pesando sobre os preços, e o enxofre pode se consolidar de forma fraca na faixa de US$ 720–800, ainda com algum espaço para cair; mas quanto mais os preços caem, mais espessa se torna a restrição da âncora de custo e do fluxo reprimido, e mais limitado fica o espaço para novas quedas profundas. Resumindo em uma linha: os preços internacionais do enxofre ainda têm suporte de queda — a demanda não desapareceu, apenas foi temporariamente suprimida; o que caiu foi um deslocamento para baixo do centro de preços, não a eliminação da demanda.