No evento organizado pela Shanghai Metals Market (SMM), com o apoio da ACCIÓ (Agência de Comércio e Investimento do Governo da Catalunha, Espanha), a Analista Sênior de Armazenamento de Energia da SMM, Li Yisha, compartilhou percepções sobre “A Transformação do Mercado Europeu de Armazenamento de Energia: Reformulação da Demanda, Evolução de Produtos e Reestruturação da Cadeia de Suprimentos.” Ela observou que, olhando para o mercado global de armazenamento de energia de 2025 a 2027, a SMM espera que a demanda global de armazenamento de energia em 2026 suba para cerca de 1.000 GWh, um aumento de aproximadamente 74% em relação a 2025, e que a demanda de armazenamento de energia em 2028 aumente cerca de 22% em relação a 2027. Na Europa, a nova capacidade de armazenamento de energia em 2025 foi de cerca de 36 GWh, incluindo aproximadamente 10,2 GWh de armazenamento residencial. Impulsionada pela expansão das energias renováveis, pela entrega de projetos em escala de GW e pela evolução das políticas residenciais, espera-se que as instalações de ESS, os embarques de sistemas e os embarques de células de bateria na Europa em 2026–2027 mantenham crescimento.
Revisão e Previsão da Demanda de BESS
Detalhamento da Diferença entre Instalações e Células: Com 2027E como Período Central de Observação, a Relação Aparente Estoque/Vendas Diminui Gradualmente
Segundo a SMM, os embarques de células de bateria são muito superiores às instalações, principalmente devido à defasagem causada pelos ciclos de entrega e ao estoque de projetos, e não ao excesso de capacidade.
De acordo com a SMM, os embarques de células de bateria, a entrega de sistemas e o comissionamento da conexão à rede ocorrem em diferentes etapas de um projeto e muitas vezes são concluídos ao longo de trimestres. Tomando as expectativas de 2027 como exemplo, a SMM espera que as instalações do lado da demanda em 2027 fiquem em torno de 670 GWh, enquanto os embarques de cabines de bateria do lado CC e de células de bateria sobem gradualmente, ambos permanecendo em torno de 1.000 GWh ou mais; a diferença entre os três é bastante grande. Na China, leva de 3 a 6 meses da aquisição até a conexão à rede, enquanto fora da China leva de 7 a 14 meses; transporte marítimo, certificação e conexão à rede prolongam ainda mais o ciclo. Enquanto isso, grandes projetos geralmente exigem que as células de bateria cheguem primeiro, seguidas de montagem e comissionamento; essa parcela reflete estoque genuíno, e não estoque não vendido.
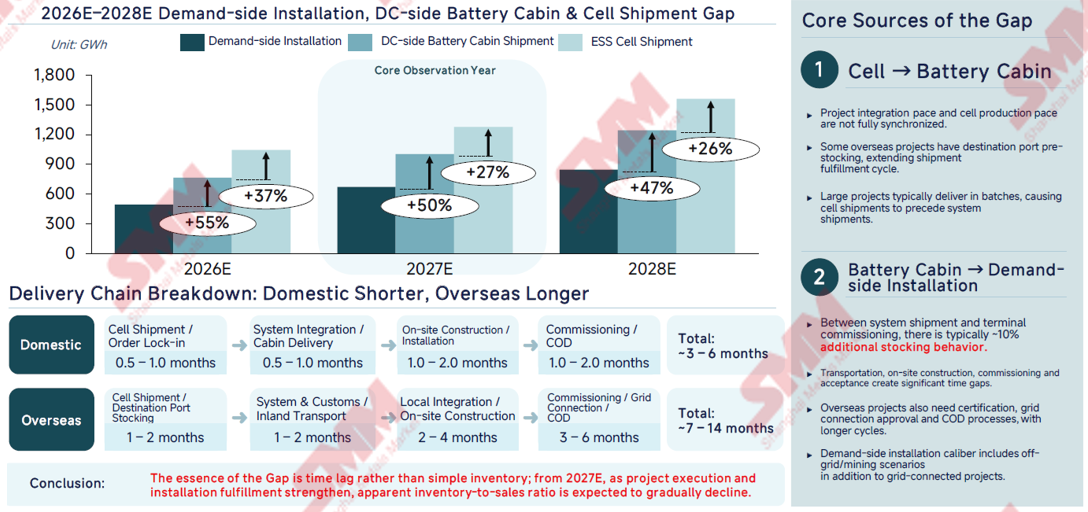
Ao mesmo tempo, deve-se notar que, com base nas estimativas da SMM, a diferença absoluta entre células de bateria e instalações aumentará gradualmente nos próximos anos, mas a relação entre embarques e instalações diminuirá gradualmente. Isso significa que a entrega de projetos está alcançando os embarques upstream e a cadeia industrial está gradualmente digerindo o atraso — mas isso não permite concluir que o estoque está diminuindo em todas as etapas.
Ao avaliar a sustentabilidade da demanda por baterias, uma “lacuna absoluta em expansão” é facilmente mal interpretada como demanda inflada, enquanto uma “proporção em redução” é o que realmente indica que a entrega está progredindo normalmente. Essa distinção é particularmente crítica ao mudar o foco para o mercado europeu — os ciclos de entrega na Europa são mais longos e o comportamento de estocagem é mais comum, tornando o risco de erro de avaliação maior.
O crescimento da demanda global por armazenamento de energia está desacelerando, com os mercados fora da China contribuindo com mais demanda incremental
Olhando para o mercado global de armazenamento de energia de 2025 a 2027, a SMM espera que a demanda global por armazenamento de energia suba para cerca de 1.000 GWh em 2026, um aumento de aproximadamente 74% em relação a 2025, com a demanda em 2028 devendo subir cerca de 22% em relação a 2027.
A SMM espera que a indústria global de armazenamento de energia mantenha um forte crescimento, mas o ritmo de expansão se tornará mais moderado. Particularmente notável é a mudança na estrutura regional. A China continua sendo o maior mercado de armazenamento de energia do mundo, mas os mercados fora da China estão se tornando cada vez mais importantes.
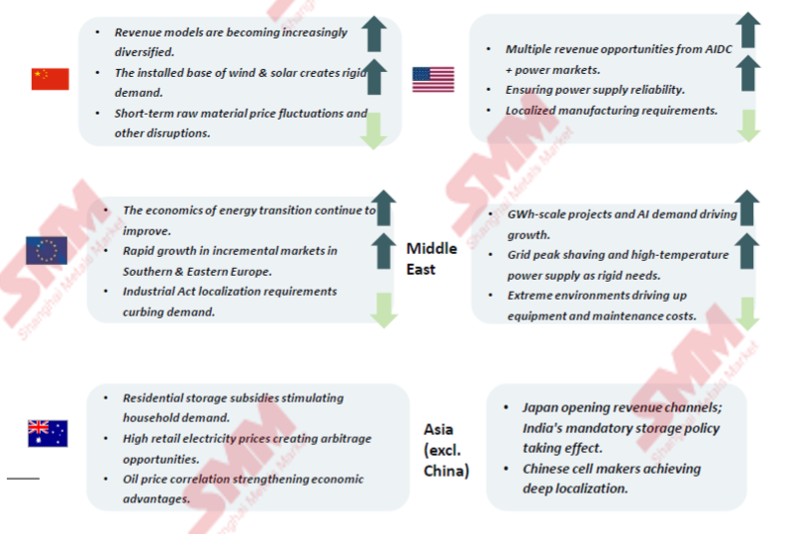
Transformação da demanda no mercado europeu de armazenamento de energia em baterias
Investimento em armazenamento de energia na Europa: spreads de preços intradiários vs. restrições de financiamento
O investimento em armazenamento de energia na Europa enfrenta atualmente duas forças opostas. Por um lado, a participação das energias renováveis na matriz elétrica aumentou significativamente, e maiores taxas de penetração de energia fotovoltaica e eólica alteraram a distribuição temporal do fornecimento de energia, fortalecendo assim a necessidade de deslocamento temporal de energia e balanceamento do sistema. Por outro lado, os custos de capital impõem uma restrição clara: a crise energética ampliou as flutuações nos preços de combustíveis e eletricidade, teoricamente criando mais oportunidades de negociação para baterias, mas o aumento das taxas de juros no mesmo ambiente macroeconômico elevou simultaneamente os custos de construção de projetos e financiamento de dívida.
É importante notar que as baterias não geram receita simplesmente porque os preços médios da eletricidade estão altos. O que importa é o spread de preço capturável, as oportunidades de serviços de balanceamento, a taxa de utilização, a eficiência e a confiabilidade dos fluxos de caixa futuros. Spreads de preços históricos atrativos não equivalem a projetos financiáveis.
Essa distinção explica em grande parte a divergência regional da Europa: os sistemas de energia em todas as regiões podem precisar de flexibilidade, mas o ritmo de novas instalações depende do acesso à rede, do desenho do mercado, da receita contratual e das condições de financiamento. Esta é precisamente a ponte para a nossa perspetiva de instalações em 2027.
Espera-se que as novas instalações de armazenamento de energia na Europa atinjam cerca de 109 GWh em 2027, com o crescimento a deslocar-se cada vez mais para aplicações não residenciais
A Europa adicionou cerca de 36 GWh de novo armazenamento de energia em 2025, dos quais o armazenamento residencial representou cerca de 10,2 GWh. Apoiadas pela construção de energias renováveis, entregas de projetos à escala de GW e políticas residenciais em evolução, espera-se que as instalações de armazenamento de energia, os envios de sistemas e os envios de células de bateria na Europa continuem a crescer em 2026-2027.
1. O armazenamento de energia não residencial é o principal motor do crescimento das instalações na Europa
A SMM prevê que as novas instalações não residenciais na Europa aumentem de 61,4 GWh em 2026 para cerca de 90 GWh em 2027, com a quota a subir de 82,0% para 84,2%; em 2027, cerca de 89% das instalações incrementais na Europa provirão de aplicações não residenciais, sendo os grandes projetos à escala de GW a força motriz mais crítica.
2. Os motores de crescimento podem ser agrupados em quatro categorias
Primeiro, energias renováveis: o aumento das instalações fotovoltaicas e eólicas está a impulsionar uma maior procura de flexibilidade do sistema. Segundo, projetos à escala de GW: o ritmo de avanço dos projetos de grande escala, do planeamento à entrega, acelerou significativamente. Terceiro, segurança energética e economia dos projetos: as flutuações dos preços da eletricidade, as necessidades de capacidade e as preocupações com a segurança energética continuam a sustentar o investimento. Quarto, políticas domésticas em evolução: o Plano de Casas Quentes do Reino Unido e as políticas de apoio contínuas da Finlândia proporcionam uma base política para o segmento doméstico.
3. Os envios excederam as instalações, principalmente devido a diferenças nos prazos de entrega
Os envios excederam as instalações, principalmente devido a diferenças nos prazos de entrega e não a uma procura inflacionada ou acumulação de inventário — os envios de células de bateria, a entrega de sistemas e a ligação à rede para comissionamento situam-se em fases diferentes e normalmente abrangem vários trimestres.
Europa | Procura de BESS de novo tipo e motores regionais
A implantação do armazenamento de energia na Europa está a passar de uma fase liderada pela distribuição para uma fase de crescimento liderada pela escala de utilidade pública, com os grandes projetos a tornarem-se o motor central até 2027.
Analisando a procura de armazenamento de energia nas regiões europeias,a Alemanha e o Reino Unidocontinuam a ser os dois mercados principais, dependendo principalmente das necessidades de flexibilidade da rede e de projetos de armazenamento de energia à escala de utilidade pública;o Sul da Europaapresenta um potencial notável, com a Itália e a Península Ibérica a registarem um rápido aumento da procura de flexibilidade e de transferência de energia impulsionado pelo crescimento da produção renovável, especialmente fotovoltaica;a Europa Central e Orientaltambém estão a ganhar importância. A Polônia está desenvolvendo vários projetos de grande escala, enquanto a Romênia e a Bulgária estão atraindo atenção devido a restrições de rede e flutuações nos preços da eletricidade;nos Países Baixosas oportunidades concentram-se nas mudanças do mercado de energia solar residencial e no crescimento das aplicações de armazenamento de energia industrial e comercial.
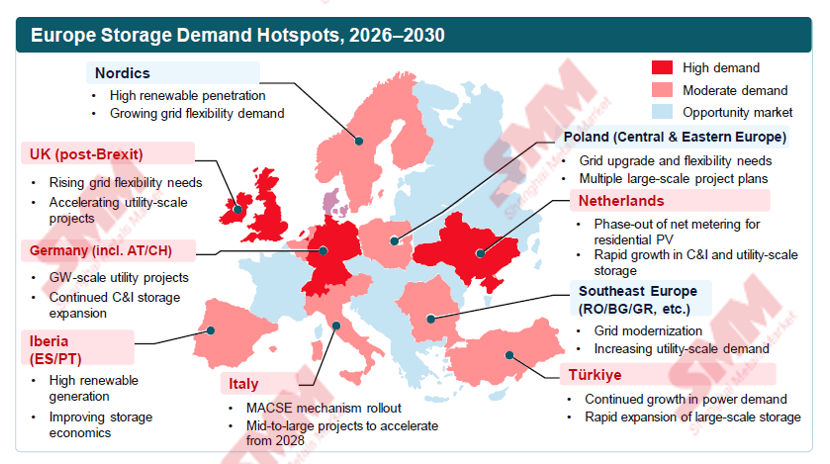
No geral, a SMM estima que as instalações anuais de armazenamento de energia na Europa atingirão aproximadamente 130 GWh até 2028.
No entanto, é importante notar que uma forte demanda por flexibilidade não significa necessariamente que um país verá imediatamente instalações de armazenamento em grande escala. São necessários três passos. Primeiro, o sistema elétrico precisa de flexibilidade. Segundo, essa flexibilidade deve criar valor comercial que os operadores de armazenamento possam capturar. Terceiro, os desenvolvedores precisam de visibilidade de receita, financiamento e acesso à rede suficientes para levar os projetos à fase de construção. Os países que conseguirem conectar esses três elementos poderão ver uma implantação mais rápida do armazenamento de energia.
Receita do BESS europeu: os ganhos com negociação ainda não substituíram totalmente os prêmios dos serviços auxiliares
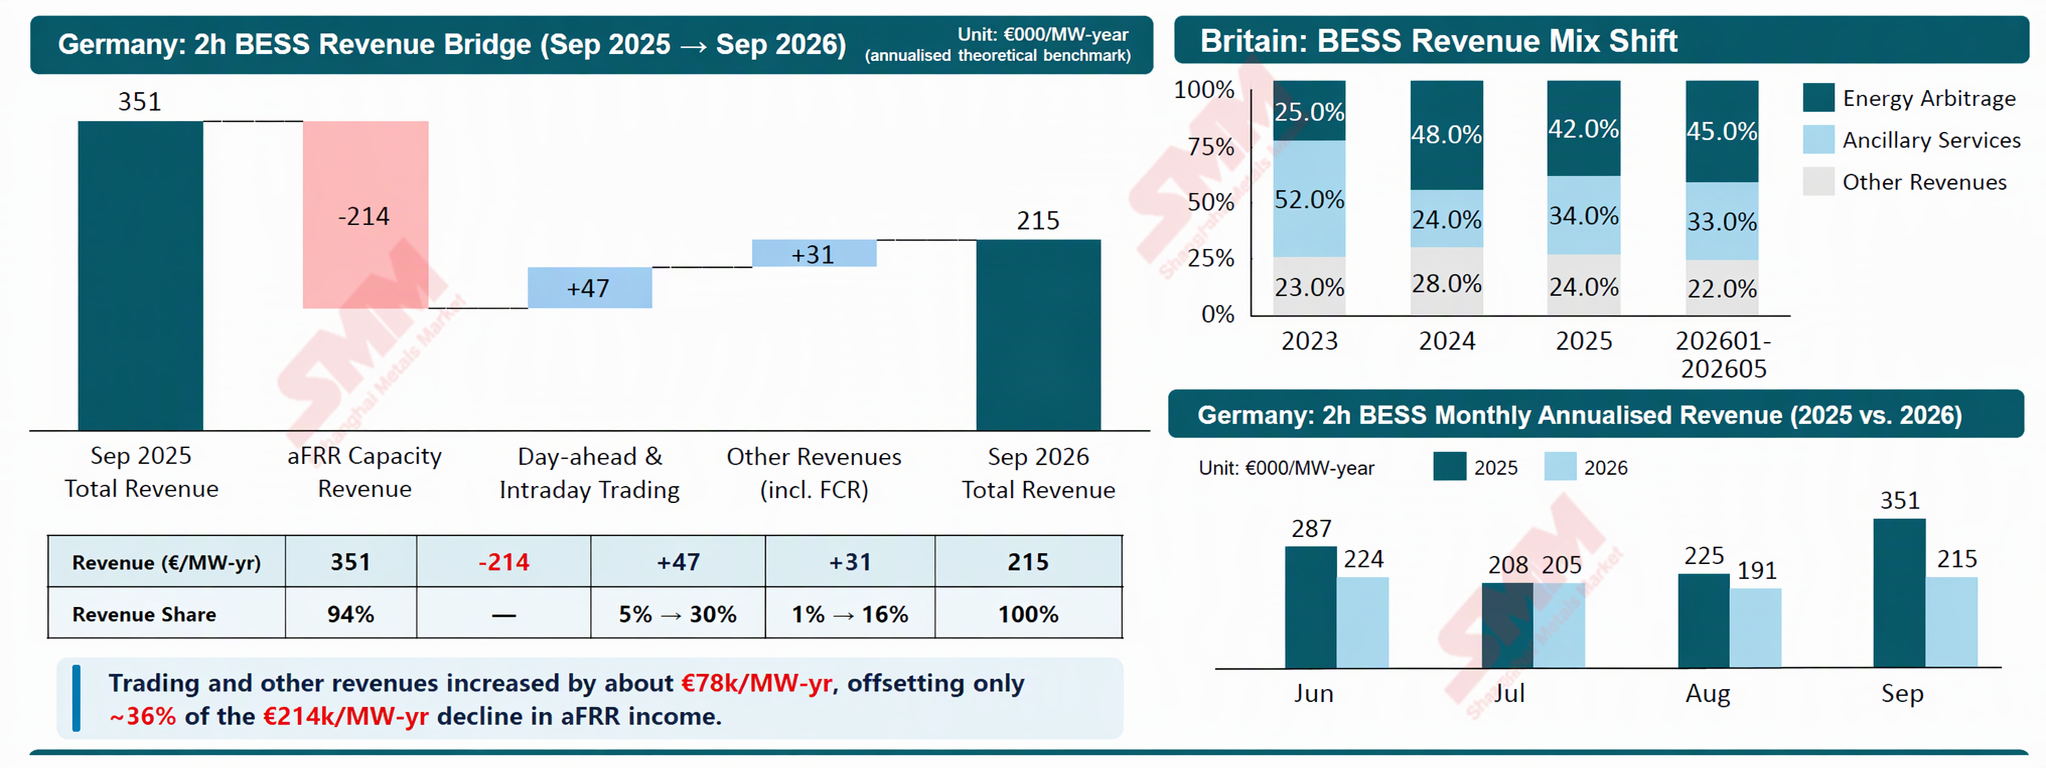
A receita teórica da Alemanha em setembro de 2026 caiu 39% em relação ao ano anterior, principalmente devido a um declínio acentuado na receita de AFRR, enquanto a mudança de receita anterior do Reino Unido indica o papel crescente da negociação no atacado e dos serviços de balanceamento.
Principais conclusões
01 Mudança na estrutura de receita
A participação do aFRR na Alemanha caiu de 94% para 54% (aproximadamente 214.000 euros/MW·ano), enquanto a participação da negociação e de outras receitas subiu de 6% para 46% (+78.000 euros/MW·ano).
02 Convergência entre mercados
Tanto a Alemanha quanto o Reino Unido mostram uma clara mudança dos serviços auxiliares para uma maior dependência da negociação no atacado e dos mercados de balanceamento.
03 Implicações para o investimento
A participação diversificada no mercado pode mitigar o declínio dos prêmios de reserva, mas ainda não garante fluxos de caixa de projeto estáveis ou financiáveis.
Sul e Leste da Europa: modelos de receita divergentes moldam o crescimento do BESS em 2027
A Itália depende da receita de capacidade contratada, enquanto a Bulgária e a Romênia apresentam spreads de preços comerciais mais amplos; a demanda real em 2027 depende da sustentabilidade da receita, do financiamento e do acesso à rede.
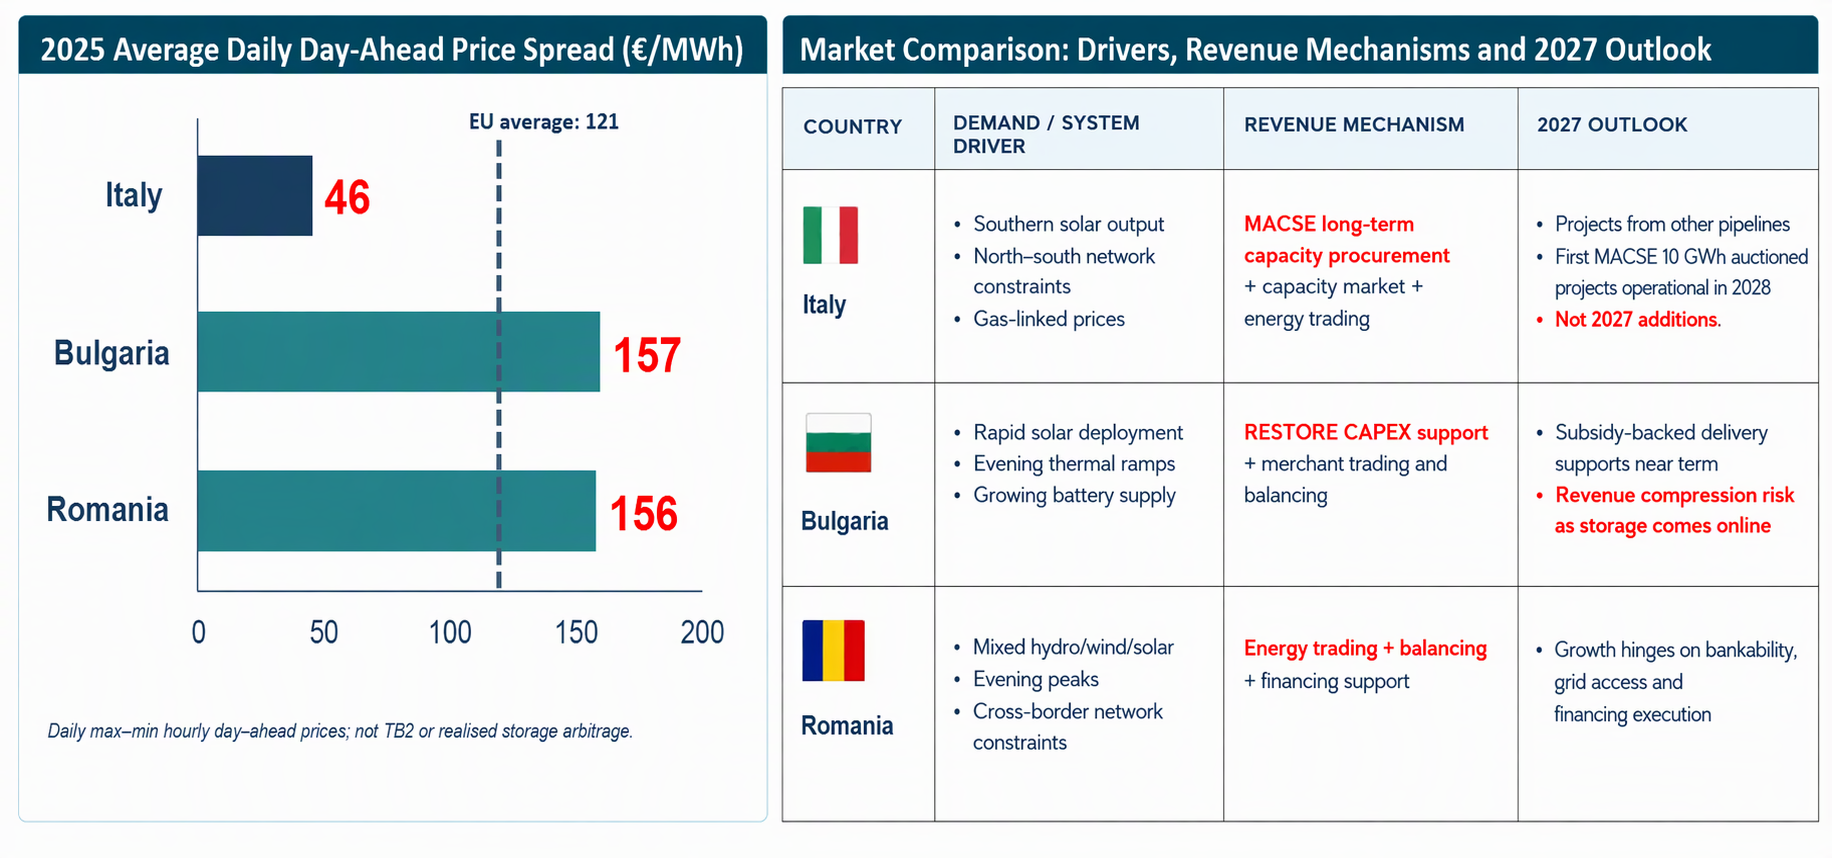
Spreads intradiários elevados indicam valor de flexibilidade—mas o investimento exige receita monetizável, acesso à rede e suporte de financiamento bancável.
Revolução do Produto no Mercado de Armazenamento de Energia em Baterias
Iteração de Células de Grande Formato: Taxa de Penetração em Alta, mas Vantagens de Custo Ainda Não Plenamente Realizadas
Expectativas para 2025A–2027:A penetração de células de grande formato está crescendo rapidamente, mas o centro de migração da plataforma de ESS residencial permanece em 314Ah e 392Ah. O crescimento das remessas por si só não garante redução de custos; maturidade de fabricação, rendimento e escala real de produção continuam sendo variáveis-chave.
De acordo com as previsões da SMM, células de 500Ah+ representarão aproximadamente 3% das remessas globais de células de armazenamento de energia em 2025, subindo para cerca de 14% em 2026 e 40% em 2027 — alcançando adoção mainstream em dois anos, marcando uma rápida iteração tecnológica.
No entanto, deve-se notar que o crescimento das remessas não equivale a vantagens de custo. Segundo estatísticas da SMM, o custo do modelo de linha de produção de 587Ah permanece mais alto do que o custo de referência da linha de produção madura de 314Ah. Somente quando o processo de 587Ah amadurecer e as taxas de utilização e rendimento melhorarem, o custo do modelo poderá cair para ligeiramente abaixo da referência de 314Ah. Portanto, o aumento das taxas de penetração não deve ser interpretado como se as empresas tivessem alcançado plena eficiência de custos — a vantagem competitiva depende da maturidade de fabricação, do rendimento e da escala real de produção, e não da capacidade nominal da célula.
Baterias de grande formato compensam os prêmios de material por meio da simplificação estrutural, alcançando reduções de custo do sistema de 5% a 7%
O custo do material da célula é aproximadamente 0,01 yuan mais alto por watt-hora, mas os custos do sistema ainda diminuem por meio da redução do número de componentes e da amortização da fabricação. Com produção em escala (prêmio de aquisição reduzido para 0,9%, produção aumentada em 25%), os custos do sistema para projetos de 6,25/7 megawatts-hora caem para 0,4235/0,4190 yuan/Wh.
Conclusão: Células de grande formato podem compensar um prêmio de material de cerca de 1¢/Wh por meio de estruturas mais simples e maior eficiência de fabricação, reduzindo os custos gerais do sistema em 5% a 7% após o escalonamento.
Baterias de íons de sódio: uma opção de longo prazo
A SMM acredita que as baterias de íons de sódio são uma opção de longo prazo para "diversificar o risco de matéria-prima", e não um substituto atual para as baterias de lítio.
De acordo com o modelo NFPP (poliânion) da SMM, os custos de fabricação de células de bateria de íons de sódio cairão ano a ano de 2026 a 2028; até 2028, espera-se que a diferença de custo entre as células de bateria de íons de sódio e as células LFP maduras de 314 Ah se reduza para cerca de 0,036 yuan/Wh. No entanto, a convergência dos custos das células não significa que os custos no nível do sistema alcancem imediatamente a paridade. As baterias de íons de sódio têm menor densidade de energia e menor capacidade de gabinete, resultando em pior amortização dos custos fixos do sistema, e os custos no nível do sistema permanecem mais altos que os das LFP.
Portanto, a SMM acredita que as baterias de íons de sódio se desenvolverão gradualmente à medida que a escala de fabricação se expandir, mas até 2028, as LFP continuarão sendo a referência para a economia do armazenamento de energia em escala de utilidade — as oportunidades das baterias de íons de sódio estão em aplicações de nicho e na segurança da cadeia de suprimentos, não na substituição direta.
Reestruturação e localização da cadeia de suprimentos
Carbonato de lítio da China: equilíbrio de mercado e riscos de oferta em 2027
De acordo com as previsões da SMM, o mercado de carbonato de lítio da China mostrará uma clara situação de oferta apertada em 2026, com o mercado tendendo a um equilíbrio apertado em 2027 e volumes anuais disponíveis melhorando. No entanto, a nova oferta deve concluir todo o processo de aprovação, construção e aumento de produção. Os teores de minério, as avaliações ambientais, as políticas de exportação, os custos operacionais e os rendimentos de produção podem impedir que a capacidade anunciada seja convertida em produtos químicos de lítio vendáveis dentro do prazo — o equilíbrio anual tende ao equilíbrio, mas os preços mensais de compra ainda flutuarão.
Por esse motivo, o modelo de precificação de baterias da SMM usa trajetórias previstas de preços do carbonato de lítio e premissas de repasse de custos de materiais, em vez de presumir que a capacidade anunciada deprimirá imediatamente os preços das baterias.
Especificamente, os principais fatores de volatilidade do lado da oferta para 2027 incluem: primeiro, as retomadas de produção em Jiangxi, cujo momento ainda depende de licenças ambientais e aprovações locais; segundo, a política de exportação do Zimbábue, onde as restrições à exportação de minério apoiam o processamento local, mas o cronograma de transição permanece incerto; e terceiro, a pressão sobre os lucros do setor intermediário, onde os termos de liquidação e o repasse de custos determinam a rapidez com que as flutuações das matérias-primas são transmitidas aos compradores.
Análise e perspectivas de preços de BESS
Movimentos globais de preços de ESS: o centro de preços dos gabinetes integrados convencionais se desloca para cima
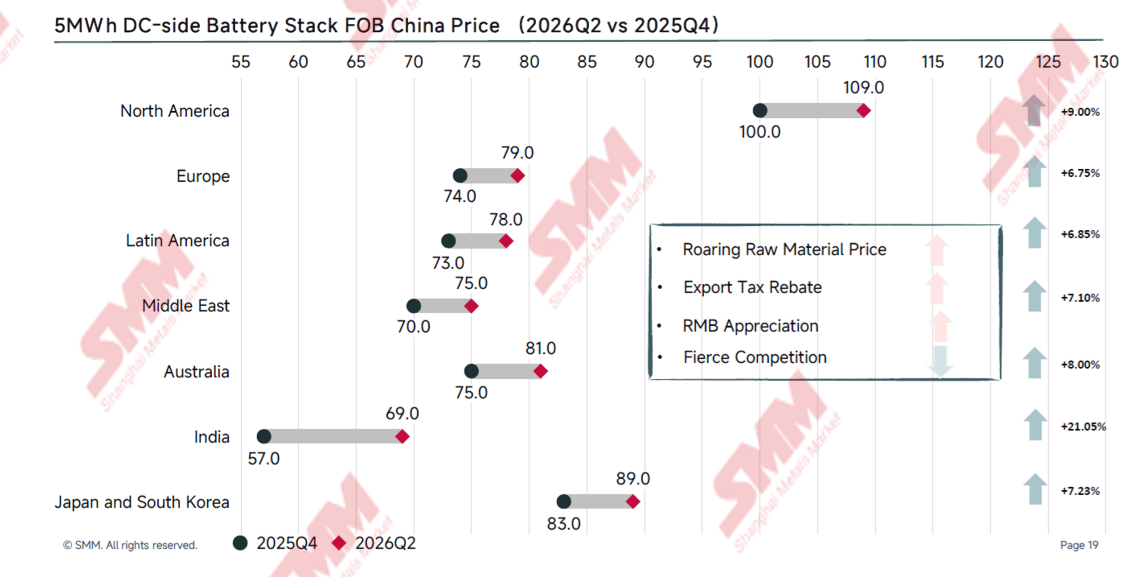
Os níveis gerais de preços de mercado começaram a subir. Os principais impulsionadores incluem o aumento dos custos de matérias-primas, mudanças nas políticas de restituição de impostos de exportação e a valorização do RMB. Olhando para o futuro, os preços de sistema entregues no próximo ano ainda podem ter algum potencial de alta. No entanto, as tendências de mercado não serão totalmente consistentes entre as regiões.
Perspectiva de preços de BESS na Europa 2027: por que os preços FOB ainda podem cair
Por que os preços ainda podem cair apesar dos aumentos de impostos
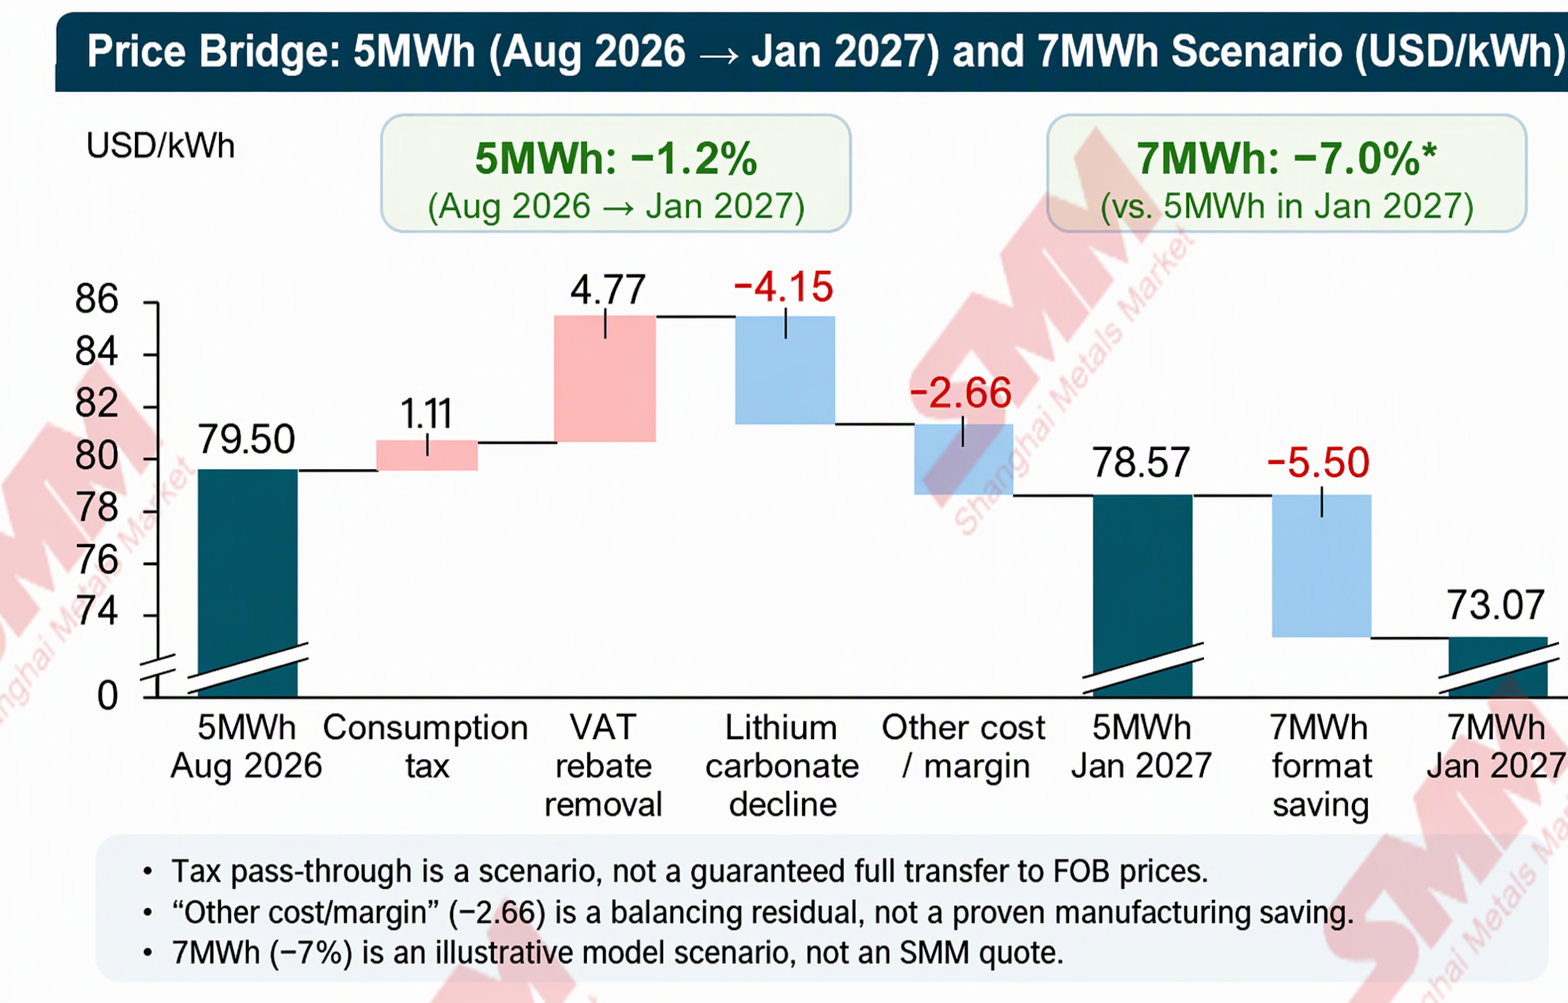
Ventos contrários fiscais:Impostos especiais de consumo e a remoção de restituições de impostos estão aumentando a pressão sobre os custos de fabricação no destino; o repasse final ao FOB depende das margens dos fornecedores e dos termos contratuais
Matérias-primas:A queda dos preços do carbonato de lítio está reduzindo os custos de insumos de cátodos e células de bateria, amortecendo os ventos contrários fiscais.
Fabricação e concorrência:Melhorias na taxa de utilização da capacidade, no rendimento e nos custos de aquisição estão ajudando a reduzir os custos do sistema, mas o valor residual de equilíbrio (−US$ 2,66/kWh) não foi verificado de forma independente.
Vantagens do sistema de 7 MWh:Menos packs/racks de baterias e menos contêineres, BMS e hardware auxiliar por kWh podem diluir os custos fixos; a economia de 7% é uma suposição de cenário e deve evitar a dupla contagem do lítio.
A SMM espera que os preços FOB de contêineres de baterias na Europa tendam a cair gradualmente até 2027, mas o caminho não será suave, com quedas variadas entre diferentes especificações e produtores. O conselho para os clientes é que as decisões de aquisição não devem se concentrar apenas nos preços de referência, mas também considerar a configuração do sistema, os termos contratuais, o histórico do fornecedor e a economia real do projeto.