As entregas das minas aumentam, mas os cronogramas de embarque determinam as chegadas
A CMOC produziu 34.389 toneladas de cobalto no terceiro trimestre e vendeu 6.934 toneladas externamente, superando as vendas do primeiro semestre de 5.727 toneladas. Mesmo assim, as vendas trimestrais representaram apenas cerca de um quinto da produção. A coprodução de cobre e cobalto criou ritmos diferentes para produção e vendas: a receita de cobre de RMB 52,417 bilhões de janeiro a setembro sustentou as operações da mina, enquanto os embarques de cobalto seguiram cotas e a receita de vendas foi reconhecida na entrega.
A Glencore ajustou mais cedo na cadeia de processamento. Para priorizar a produção de cobre, reteve mais cobalto em solução, reduzindo a produção própria de cobalto para 3.500 toneladas no terceiro trimestre, uma queda de 900 toneladas em relação ao segundo trimestre. A CMOC já tem cobalto produzido aguardando embarque; a Glencore ainda precisa recuperar e processar o cobalto mantido em solução. Para os compradores chineses, essas duas fontes de matéria-prima têm, portanto, cronogramas de chegada diferentes.
A mesma distinção se aplica à nova capacidade. A CMOC planeja comissionar a Fase II de KFM em 2027, com capacidade adicional de cobre divulgada de cerca de 100.000 toneladas por ano. O volume de matéria-prima de cobalto que chega às refinarias chinesas dependerá dos planos de recuperação da mina e dos embarques reais.
Queda nos preços do cobalto comprime as margens de refino
À medida que as entregas das minas aceleraram, as plantas a jusante ainda estavam consumindo matérias-primas. Em outubro, os preços médios mensais do cobalto metálico e do sulfato de cobalto estavam ambos abaixo dos níveis do ano anterior. Novos pedidos foram precificados mais baixos, enquanto a matéria-prima existente continuou a fluir pelos custos ao preço de compra. Essa defasagem de tempo apareceu primeiro nos lucros trimestrais das refinarias.
01 Preços médios mensais dos produtos de cobalto (RMB 10.000/t)
|
|
|
|
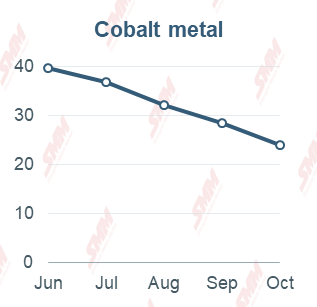
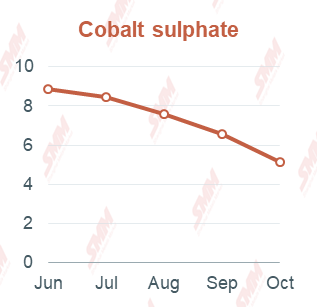
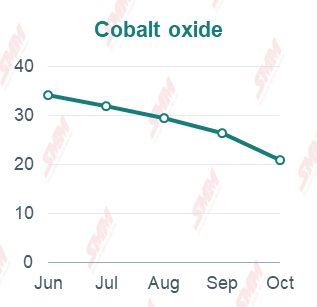
Figura 1. Médias mensais reais, junho–outubro de 2026. Cada painel usa sua própria escala vertical. Fonte: SMM.
Matéria-prima nova mais barata traz alívio após estoques antigos sofrerem impacto
O lucro líquido atribuível aos acionistas da Huayou Cobalt subiu 2,23% ano a ano de janeiro a setembro. O lucro do terceiro trimestre de RMB 803 milhões, no entanto, foi menos da metade da média trimestral do primeiro semestre de RMB 1,754 bilhão. A empresa citou a volatilidade dos preços dos metais e preços mais altos de materiais auxiliares como enxofre. A queda nos preços de venda dos metais e o aumento dos custos de insumos para processos como lixiviação ácida comprimiram as margens de refino dos dois lados.
O estoque foi a pressão mais imediata na Tengyuan Cobalt. Maiores volumes e preços de vendas de cobre elevaram a receita de nove meses em 66,43%, mas a empresa passou de um lucro trimestral médio de RMB 441 milhões no primeiro semestre para uma perda de RMB 266 milhões no terceiro trimestre. Os estoques líquidos do grupo no final de setembro estavam RMB 1,029 bilhão acima do início do ano. As perdas por redução ao valor recuperável de ativos em nove meses atingiram RMB 580 milhões, principalmente de baixas de estoque. O benefício da matéria-prima mais barata surgirá conforme novos pedidos forem entregues; os estoques mais antigos sofreram o impacto primeiro.
02 Lucro líquido atribuível das refinarias (RMB 100 milhões)
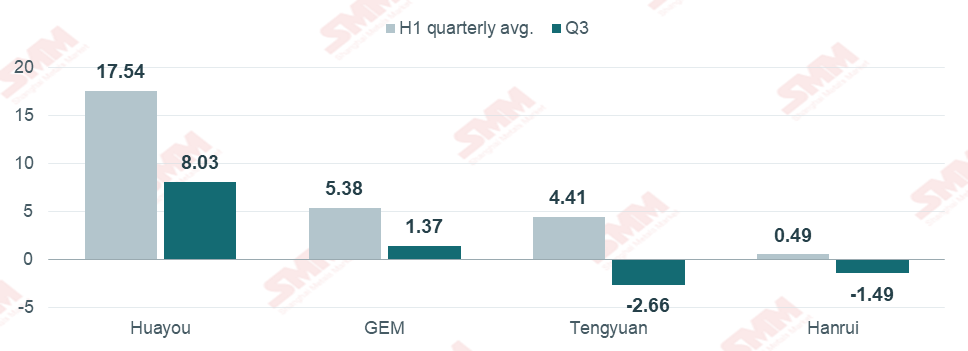
Figura 2. A média trimestral do primeiro semestre é igual ao lucro líquido atribuível do primeiro semestre dividido por dois. Fonte: relatórios do terceiro trimestre das empresas e cálculos dos resultados acumulados.
Ganhos e perdas não recorrentes também ampliaram a diferença entre as empresas. O lucro líquido atribuível de nove meses da GEM subiu 9,40%, ajudado por ganhos em alienações de ativos, enquanto o lucro excluindo itens não recorrentes caiu 29,34%. A Hanrui Cobalt reportou uma perda líquida atribuível de RMB 51 milhões, afetada por perdas de avaliação em ativos financeiros; excluindo itens não recorrentes, ainda obteve RMB 15 milhões nos nove meses. Somente no terceiro trimestre, no entanto, a Hanrui também registrou uma perda nessa base ajustada.
Em outubro, os coeficientes de precificação que os recicladores pagaram pela massa negra caíram junto com os preços dos sais de cobalto. A pesquisa da SMM constatou que a maioria dos ajustes de coeficiente ocorreu no final do mês, depois que os preços dos sais já haviam caído. No período intermediário, a massa negra comprada com os coeficientes anteriores estava sendo processada em sais de cobalto vendidos a preços de mercado mais baixos. Essa defasagem explica por que empresas que mantêm estoques caros ainda enfrentam pressão de redução ao valor recuperável mesmo com a queda das cotações de matéria-prima.
Reduções ao valor recuperável afetam os lucros enquanto estoques e prazos de pagamento imobilizam caixa
Huayou, Tengyuan e CNGR reconheceram perdas por redução ao valor recuperável de ativos de RMB 1,296 bilhão, RMB 580 milhões e RMB 340 milhões, respectivamente, de janeiro a setembro. Esses encargos reduzem o valor contábil dos ativos sem um pagamento em dinheiro correspondente quando reconhecidos. O fluxo de caixa operacional conta uma parte diferente da história: a entrada líquida da GEM caiu 45,25% ano a ano, principalmente porque aumentou as reservas de minério de níquel, segundo a empresa. A entrada líquida da CMOC caiu 15,08% com o aumento das saídas líquidas de seu negócio de comercialização de metais básicos.
Para os produtores de materiais, mais caixa ficou imobilizado em matéria-prima e crédito a clientes. A Easpring obteve RMB 643 milhões nos primeiros nove meses, mas registrou uma saída líquida de caixa operacional de RMB 150 milhões. Suas contas a receber e estoques no final de setembro subiram RMB 3,273 bilhões e RMB 1,807 bilhão em relação ao início do ano. A CNGR gerou RMB 2,490 bilhões em caixa operacional, acima do lucro líquido atribuível de RMB 1,805 bilhão. A Zhenhua New Material gerou RMB 170 milhões em caixa operacional apesar de uma perda de RMB 284 milhões; suas notas a pagar subiram de RMB 460 milhões para RMB 931 milhões, adiando alguns pagamentos de compras até o vencimento das notas.
Comparação financeira de empresas chinesas selecionadas
Valores em RMB 100 milhões. 9M significa janeiro–setembro de 2026. Perdas por redução ao valor recuperável de ativos são encargos consolidados, mostrados como valores positivos e excluindo perdas por redução ao valor recuperável de crédito. NP significa lucro líquido atribuível aos acionistas; OCF significa fluxo de caixa operacional líquido.
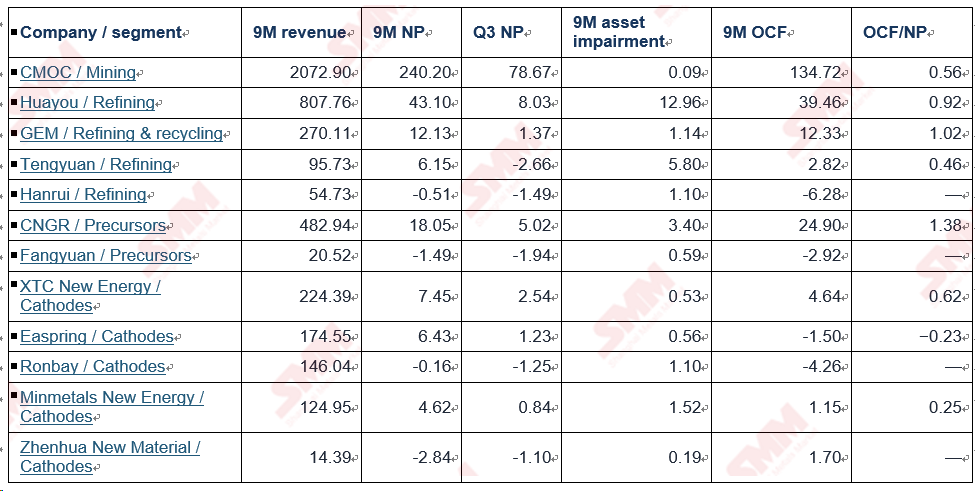
Fonte: relatórios do terceiro trimestre de 2026 das empresas. Os valores de redução ao valor recuperável cobrem o grupo consolidado, incluindo cobalto e outros negócios.
OCF/NP é o fluxo de caixa operacional líquido de nove meses dividido pelo lucro líquido atribuível, expresso como múltiplo. Um traço indica que o lucro líquido atribuível foi negativo.
O mix de produtos determina como os pedidos de materiais se traduzem em demanda de cobalto
Quando os produtores de sais de cobalto podem vender seus estoques depende dos pedidos que chegam às plantas de materiais. A produção chinesa de cátodos ternários subiu ligeiramente no terceiro trimestre, com crescimento concentrado em produtos de alto níquel da série 9; a produção combinada de outros graus caiu. A série 9 usa menos cobalto por tonelada, limitando o impulso às compras de sulfato de cobalto. Em outubro, os cronogramas de produção de precursores e cátodos ternários na China caíram mês a mês.
A CNGR aumentou as vendas de materiais para baterias e metais de nova energia. O lucro líquido atribuível do terceiro trimestre subiu 32,19% ano a ano para RMB 502 milhões, abaixo da média trimestral do primeiro semestre de RMB 651 milhões. Os embarques de precursores ternários de alto níquel da Fangyuan cresceram pelo terceiro trimestre consecutivo, mas os embarques de sulfato de cobalto sofreram pressão no terceiro trimestre. Margens mais estreitas em seus principais produtos, baixas de estoque e perdas de valor justo resultaram em uma perda trimestral de RMB 194 milhões, eliminando o lucro acumulado no primeiro semestre.
Os produtores de cátodos também reportaram resultados de lucros diferentes conforme os volumes cresceram. Os volumes de vendas dos principais produtos da Ronbay subiram 78% ano a ano no terceiro trimestre, mas a matéria-prima mais barata reduziu o lucro bruto por tonelada e as despesas operacionais no exterior aumentaram, deixando uma perda trimestral de RMB 125 milhões. Na Minmetals New Energy, mais pedidos elevaram a utilização da capacidade e distribuíram os custos fixos por uma base de produção maior, produzindo lucro líquido atribuível no terceiro trimestre de RMB 84 milhões.
03 Lucro líquido atribuível dos produtores de materiais ternários (RMB 100 milhões)
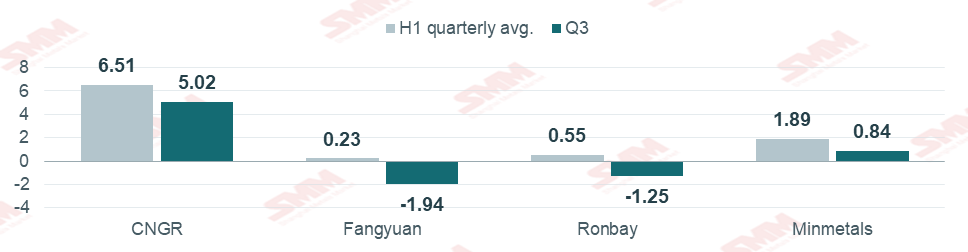
Figura 3. Valores consolidados do grupo. A média trimestral do primeiro semestre é igual ao lucro líquido atribuível do primeiro semestre dividido por dois. Fonte: relatórios do terceiro trimestre das quatro empresas.
Cortes na produção de LCO desaceleram as compras de óxido de cobalto
As vendas da XTC New Energy ilustram ainda mais o efeito do mix de produtos. As vendas de cátodos em nove meses subiram 6,25%: cátodos para baterias de potência aumentaram 19% para 63.100 toneladas, enquanto as vendas de óxido de lítio-cobalto (LCO) caíram 8% para 43.100 toneladas. Para os produtores de óxido de cobalto (Co3O4), os pedidos de LCO são o motor direto da demanda. Os cronogramas de produção chinesa de LCO caíram novamente em outubro. O consumo diário de matéria-prima caiu mais rápido que os estoques, elevando a cobertura de estoque pelo segundo mês consecutivo.
04 Produção de cátodos ternários e LCO (toneladas)
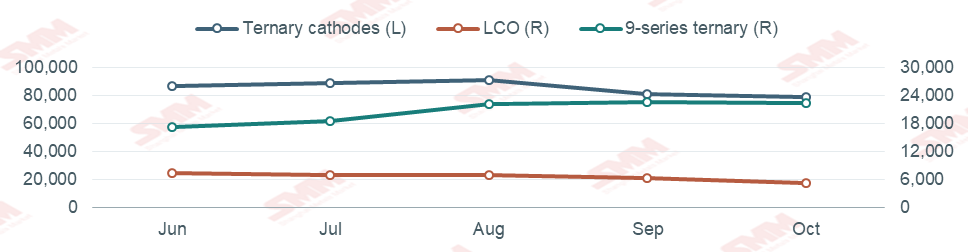
Figura 4. Produção mensal real, junho–outubro de 2026. Eixo esquerdo: total de cátodos ternários. Eixo direito: LCO e cátodos ternários da série 9. Ambos os eixos estão em toneladas. A série 9 está incluída na produção total de cátodos ternários. Fonte: SMM.
Entregas contratuais fornecerão o primeiro sinal de recomposição de estoques no quarto trimestre
A queda na tonelagem de estoques normalmente levaria à reposição. Desta vez, os cortes na produção de LCO fizeram a matéria-prima restante durar mais. A pesquisa da SMM mostra que alguns produtores ainda têm material a receber sob contratos de longo prazo assinados anteriormente. Mesmo com os produtores de óxido de cobalto cortando a produção e reduzindo as ofertas, os compradores a jusante podem esperar por pedidos mais firmes antes de receber a entrega. O comércio à vista permanece fraco.
05 Estoques de óxido de cobalto a jusante e dias de cobertura
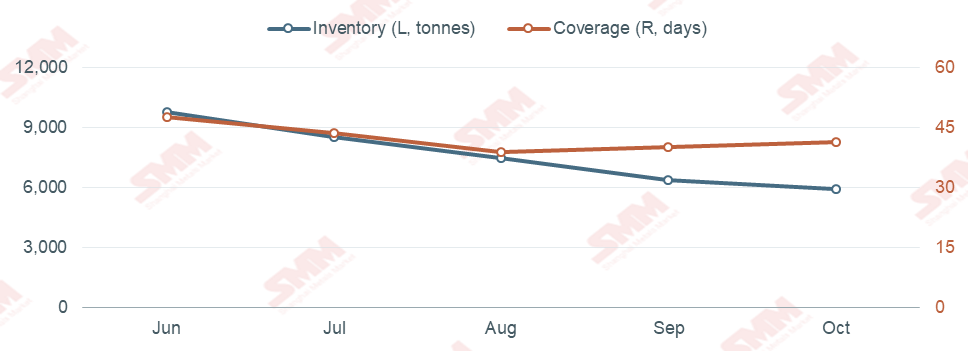
Figura 5. Estoques e cobertura reais, junho–outubro de 2026. Eixo esquerdo: toneladas. Eixo direito: dias. A cobertura segue a metodologia de pesquisa da SMM para produtores de cátodos a jusante. Fonte: SMM.
O LCO de alta tensão é uma área a observar para uma demanda mais forte. O relatório intermediário da XTC New Energy disse que seu produto de 4,53V entrou em produção em massa, enquanto os produtos de 4,55V e 4,58V permanecem em desenvolvimento. Para os fornecedores de matéria-prima, o consumo adicional virá após pedidos sustentados em volume para os graus já em produção comercial.
Estamos observando dois padrões de compra no quarto trimestre. Se os pedidos de baterias de consumo levarem as plantas de LCO a elevar os cronogramas de produção, a cobertura de matéria-prima deve encurtar primeiro, seguida por uma possível aceleração nas entregas de contratos de longo prazo. Em baterias de potência, uma recuperação nos embarques de materiais ternários dará um impulso menor à demanda de sulfato de cobalto se os novos pedidos permanecerem concentrados em graus de alto níquel. As compras reais dos produtores de precursores de fornecedores externos ajudarão a estabelecer a escala dessa demanda.