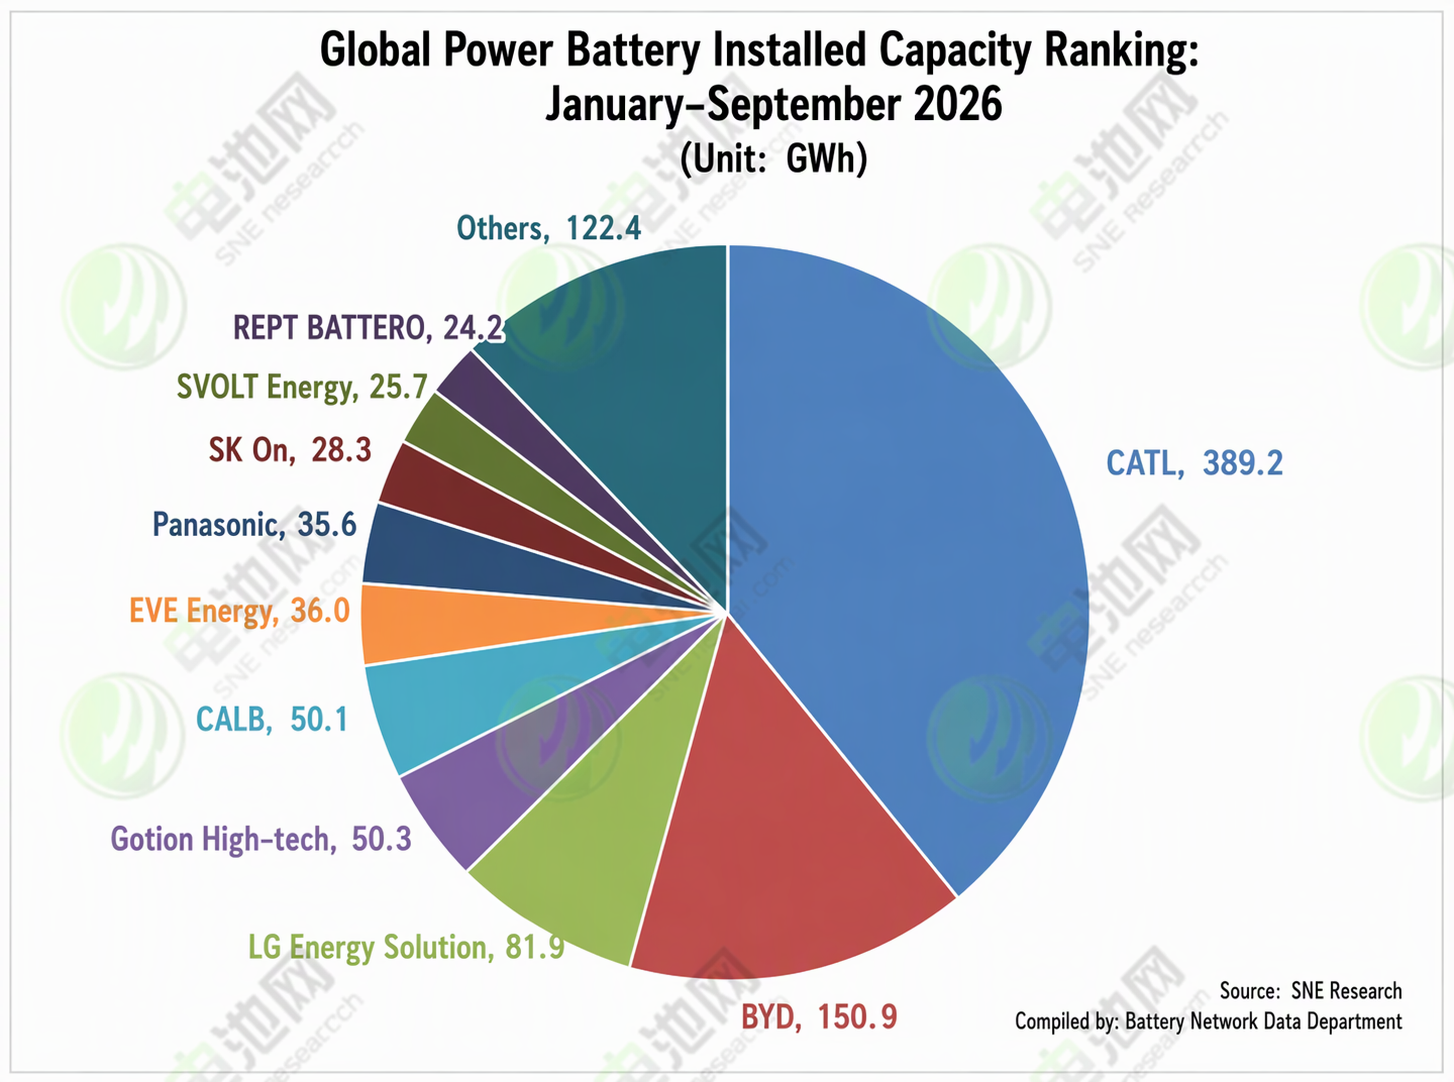
Em 2 de novembro, a empresa de pesquisa sul-coreana SNE Research divulgou seus dados mais recentes de instalação, mostrando que as instalações globais de baterias de energia atingiram 994,5 GWh nos três primeiros trimestres de 2026, um aumento de 19,7% em relação aos 830,7 GWh do mesmo período do ano passado.
Somente em setembro, as instalações atingiram 145,1 GWh, um recorde mensal, com alta de 15,8% em relação ao ano anterior. Em meio à contínua expansão do mercado global, o cenário competitivo da indústria de baterias de energia passa por uma forte divergência, com as empresas chinesas de baterias continuando a avançar, enquanto as gigantes japonesas e sul-coreanas enfrentam pressão coletiva.
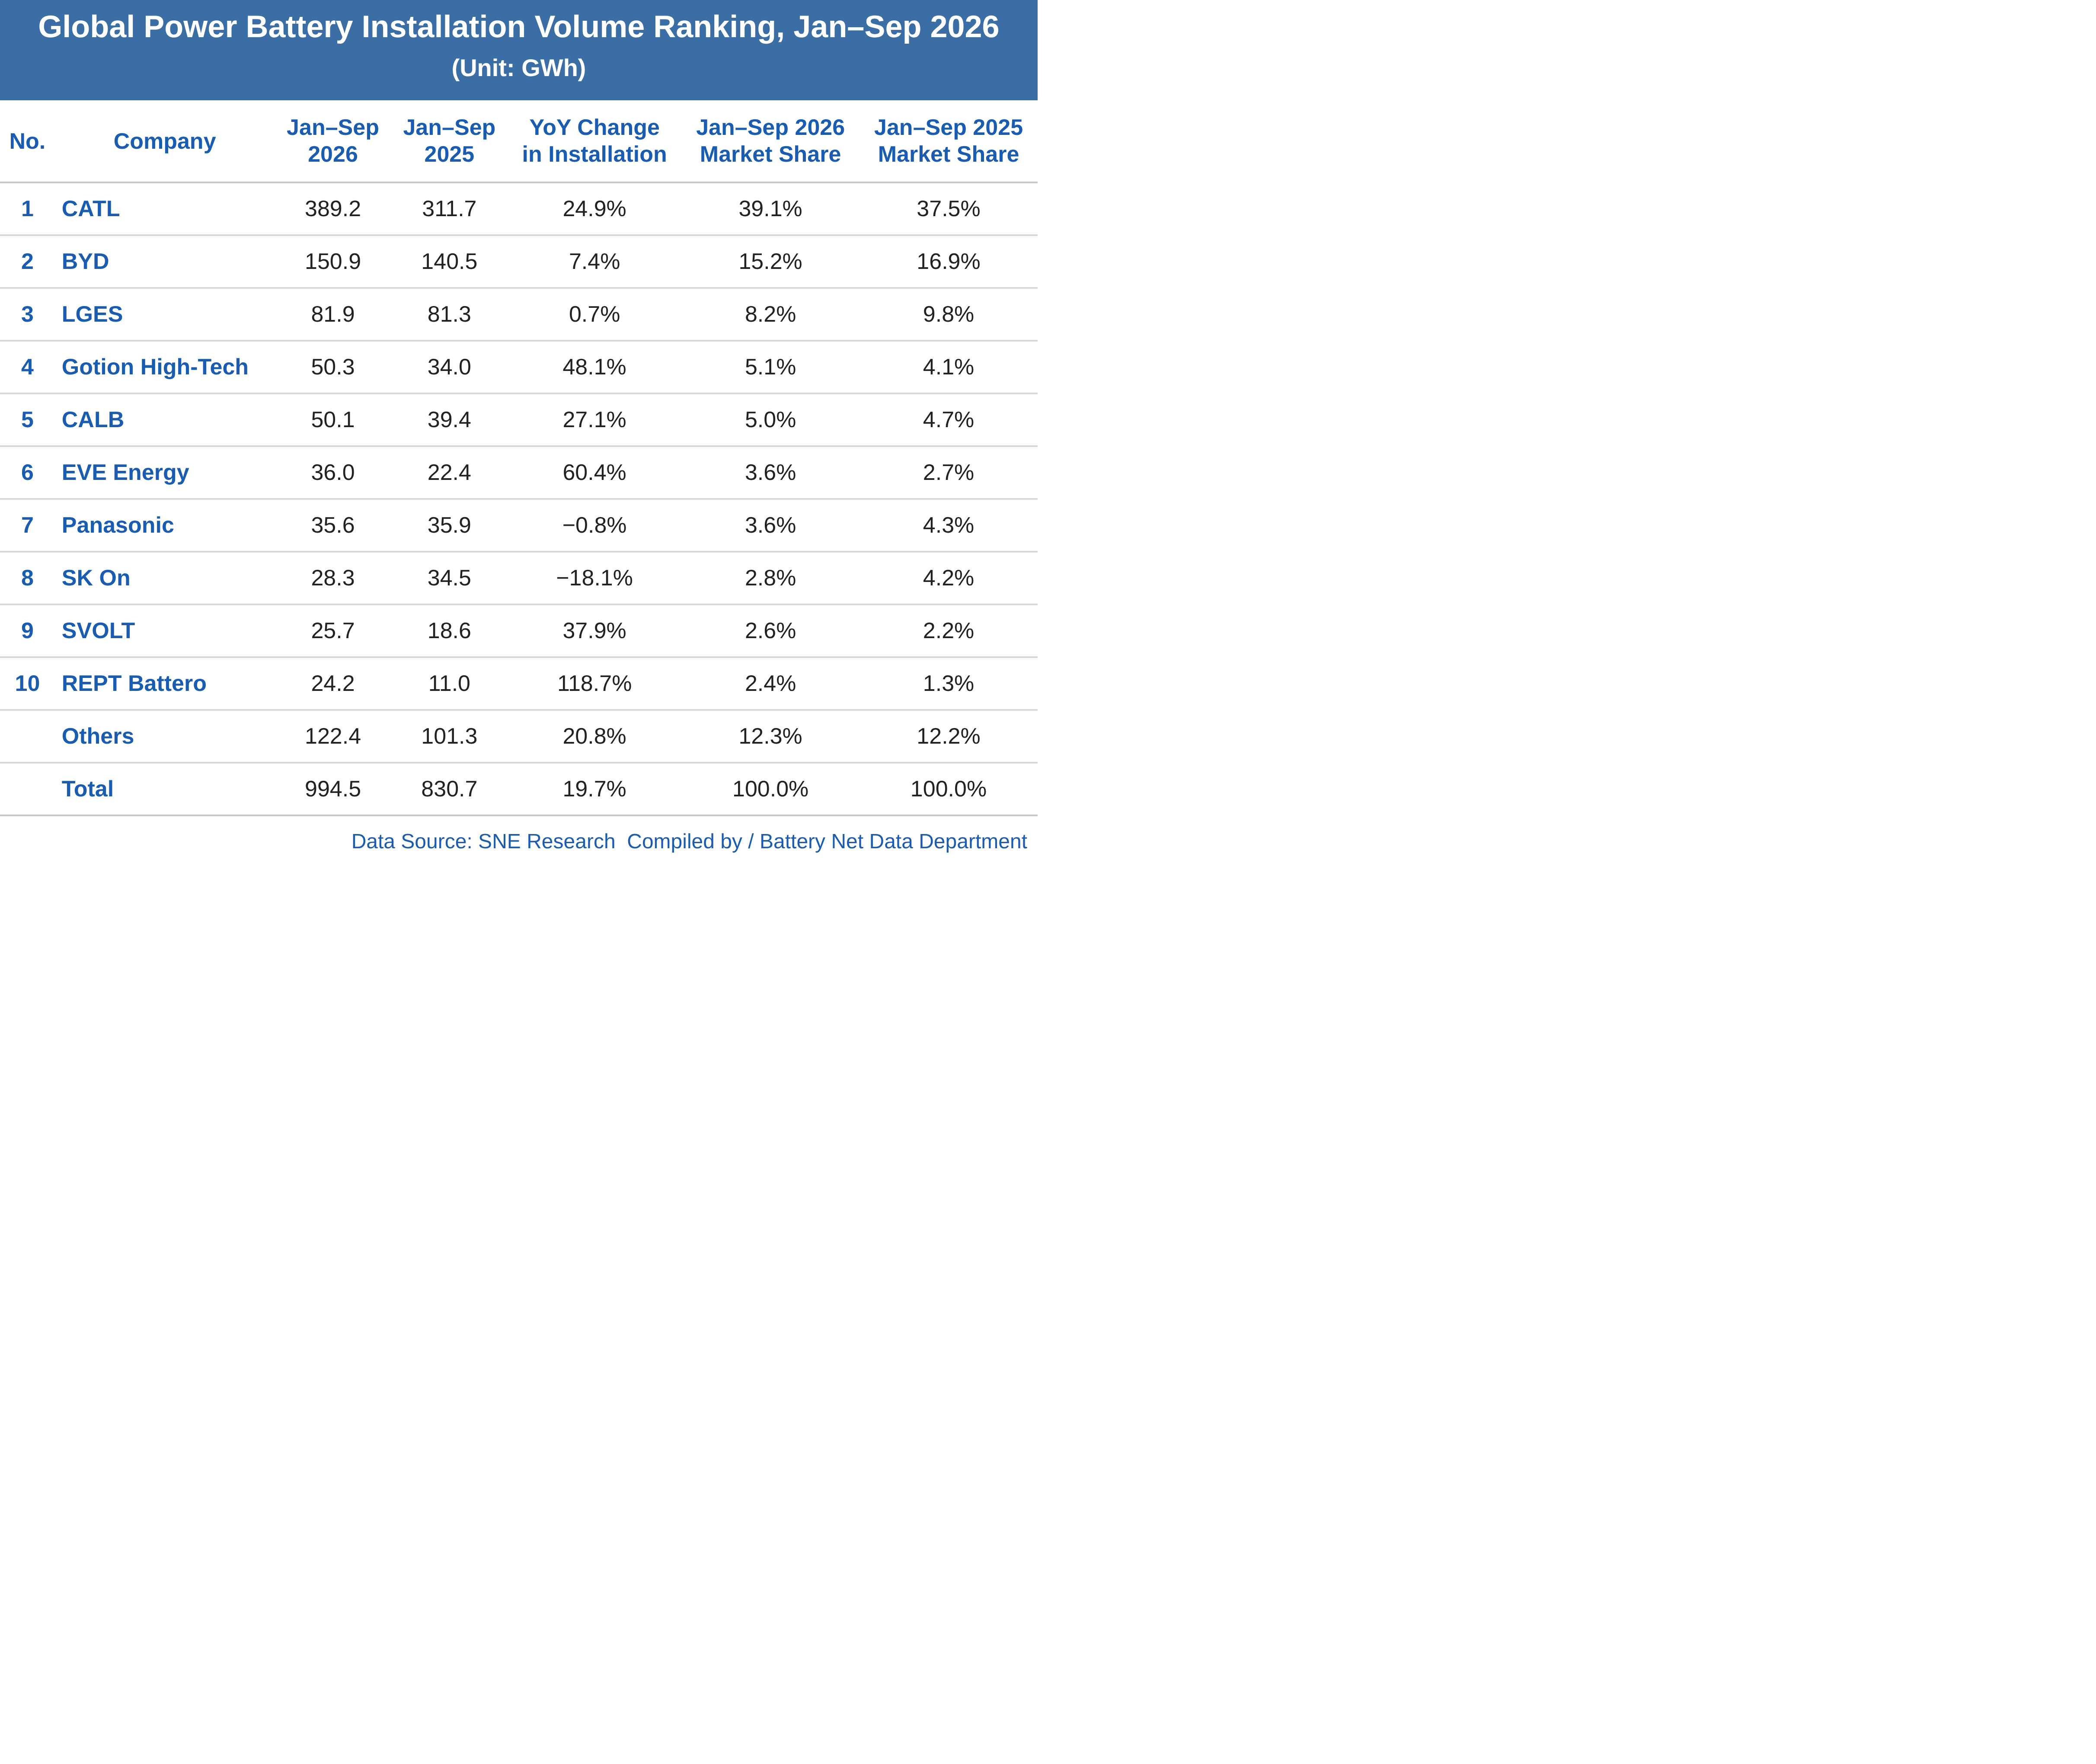
Em termos de variação anual nas instalações, entre as 10 maiores empresas globais de instalação de baterias de energia nos três primeiros trimestres de 2026, a SK On e a Panasonic registraram quedas anuais de 18,1% e 0,8%, respectivamente, enquanto as outras oito empresas alcançaram crescimento anual. A REPT Battero manteve um crescimento de três dígitos de 118,7% nos três primeiros trimestres, sendo a única empresa do top 10 a mais que dobrar sua taxa de crescimento.
Em termos de participação de mercado, em comparação com o mesmo período de 2025, entre as 10 maiores empresas globais de instalação de baterias de energia nos três primeiros trimestres de 2026, CATL, Gotion High-tech, CALB, EVE, SVOLT e REPT Battero alcançaram crescimento anual positivo, enquanto BYD, LG Energy Solution, Panasonic e SK On registraram quedas em graus variados.
Em termos de mudanças no ranking, em comparação com janeiro a agosto de 2026, entre as 10 maiores empresas globais de instalação de baterias de energia nos três primeiros trimestres, Gotion High-tech e CALB trocaram de posição, assim como EVE e Panasonic, ocupando da 4ª à 7ª posição; os rankings das outras seis empresas de baterias permaneceram inalterados.
Em comparação com o mesmo período do ano passado, entre as 10 maiores empresas globais de instalação de baterias de energia nos três primeiros trimestres de 2026, além das três primeiras posições permanecerem inalteradas — ainda CATL, BYD e LG Energy Solution — outras empresas tiveram mudanças notáveis:
Impulsionadas pelos motores duplos dos mercados de veículos de nova energia e armazenamento de energia, algumas empresas chinesas demonstraram notável crescimento explosivo. REPT Battero e EVE lideraram o ranking de crescimento, cada uma subindo três posições, com a Gotion High-tech subindo da 7ª posição do ano passado para a 4ª, e a EVE subindo da 9ª para a 6ª.
CALB e Panasonic caíram uma posição cada, para 5ª e 7ª, respectivamente; SK On caiu da 5ª para a 8ª; SVOLT subiu uma posição, da 10ª para a 9ª.
Além disso, em comparação com o mesmo período do ano passado, a REPT Battero entrou pela primeira vez na lista, na 10ª posição, enquanto a Sunwoda, em 11º lugar, registrou instalações de 23 GWh, com uma diferença de 1,2 GWh entre as duas. A Samsung SDI, anteriormente em 8º lugar, saiu do top 10.
Em termos de cenário competitivo, o mercado global de baterias de energia continua em expansão geral, mas a concorrência entre as empresas está se diferenciando ainda mais, com as empresas chinesas de baterias apresentando desempenho particularmente forte.
Do lado das empresas chinesas, entre as 10 maiores empresas globais de instalação de baterias de energia nos três primeiros trimestres de 2026, sete empresas chinesas (CATL, BYD, Gotion High-tech, CALB, EVE, SVOLT e REPT Battero) conquistaram uma participação de mercado combinada de 73%, um aumento de 3,6 pontos percentuais em relação ao ano anterior.
Especificamente, como líder indiscutível da indústria global de baterias de energia, a CATL permaneceu forte nos três primeiros trimestres de 2026: sua participação de mercado atingiu 39,1%, um aumento de 1,6 ponto percentual em relação ao ano anterior, mantendo a posição nº 1 global com instalações de 389,2 GWh, um aumento de 24,9% em relação ao ano anterior.
A participação de mercado da BYD caiu para 15,2%, mas permaneceu firmemente em 2º lugar com instalações de 150,9 GWh, um aumento de 7,4% em relação ao ano anterior. Juntas, as duas empresas responderam por mais de 54% do mercado global, consolidando ainda mais o poder de barganha da indústria chinesa de baterias de energia na cadeia de suprimentos global.
A Gotion High-tech ficou em 4º lugar com instalações de 50,3 GWh, um aumento de 48,1% em relação ao ano anterior, com participação de mercado de 5,1%.
A CALB ficou em 5º lugar com instalações de 50,1 GWh, um aumento de 27,1% em relação ao ano anterior, com participação de mercado de 5,0%.
A EVE ficou em 6º lugar com instalações de 36,0 GWh, um aumento de 60,4% em relação ao ano anterior, com participação de mercado de 3,6%.
A SVOLT ficou em 9º lugar com instalações de 25,7 GWh, um aumento de 37,9% em relação ao ano anterior, com participação de mercado de 2,6%.
A REPT Battero ficou em 10º lugar com instalações de 24,2 GWh, um aumento de 118,7% em relação ao ano anterior, emergindo como o azarão de crescimento mais rápido da lista, com participação de mercado de 2,4%.
Ao contrário da maioria das empresas chinesas, que mantiveram crescimento explosivo de dois ou até três dígitos, as principais empresas japonesas e sul-coreanas de baterias apresentaram desempenho de mercado notavelmente fraco nos três primeiros trimestres de 2026. Diante dos gargalos de crescimento no segmento de baterias de energia, as empresas japonesas e sul-coreanas estão sendo forçadas a buscar uma segunda curva de crescimento.
Do lado das empresas sul-coreanas, a Samsung SDI saiu do top 10, enquanto as duas empresas de baterias coreanas restantes, LG Energy Solution e SK On, registraram instalações combinadas de 110,2 GWh, com sua participação no mercado global encolhendo de 14% no mesmo período do ano passado para 11%.
Entre elas, a LG Energy Solution ficou em 3º lugar com instalações de 81,9 GWh, mas sua taxa de crescimento anual foi de apenas 0,7%. A empresa continua fornecendo para grandes montadoras, incluindo Tesla, General Motors, Hyundai Motor Group e Volkswagen, mas seu crescimento de mercado desacelerou drasticamente. A LG Energy Solution começou a expandir agressivamente no mercado de armazenamento de energia. Na América do Norte, além dos mais de 50 GWh de capacidade planejados até o final deste ano, está adicionando uma nova linha prismática para garantir que a capacidade de ESS ultrapasse 70 GWh até o final do próximo ano. Na Europa, sua fábrica na Polônia converteu parte de suas linhas de produção de veículos elétricos para ESS no ano passado.
A SK On ficou em 8º lugar com instalações de apenas 28,3 GWh, queda de 18,1% em relação ao ano anterior, com sua participação de mercado caindo ainda mais para 2,8%. A SK On está explorando ativamente mercados de crescimento além das baterias de energia, com parte de sua fábrica na Geórgia convertida para uma linha de produção de LFP para ESS, e fez parceria com uma empresa de ESS dos EUA para construir uma fábrica de 9 GWh.
A Panasonic do Japãoviu as instalações caírem 0,8% em relação ao ano anterior, para 35,6 GWh, caindo uma posição para o 7º lugar, com sua participação de mercado também caindo 0,7 ponto percentual, de 4,3% para 3,6%. Como a base de clientes da Panasonic está concentrada principalmente na Tesla, com as vendas na América do Norte determinando seu desempenho, a empresa está formulando planos para estabilizar a produção em sua fábrica no Kansas e transferindo parte de suas linhas de produção de baterias de energia para produzir baterias para centros de dados de IA.
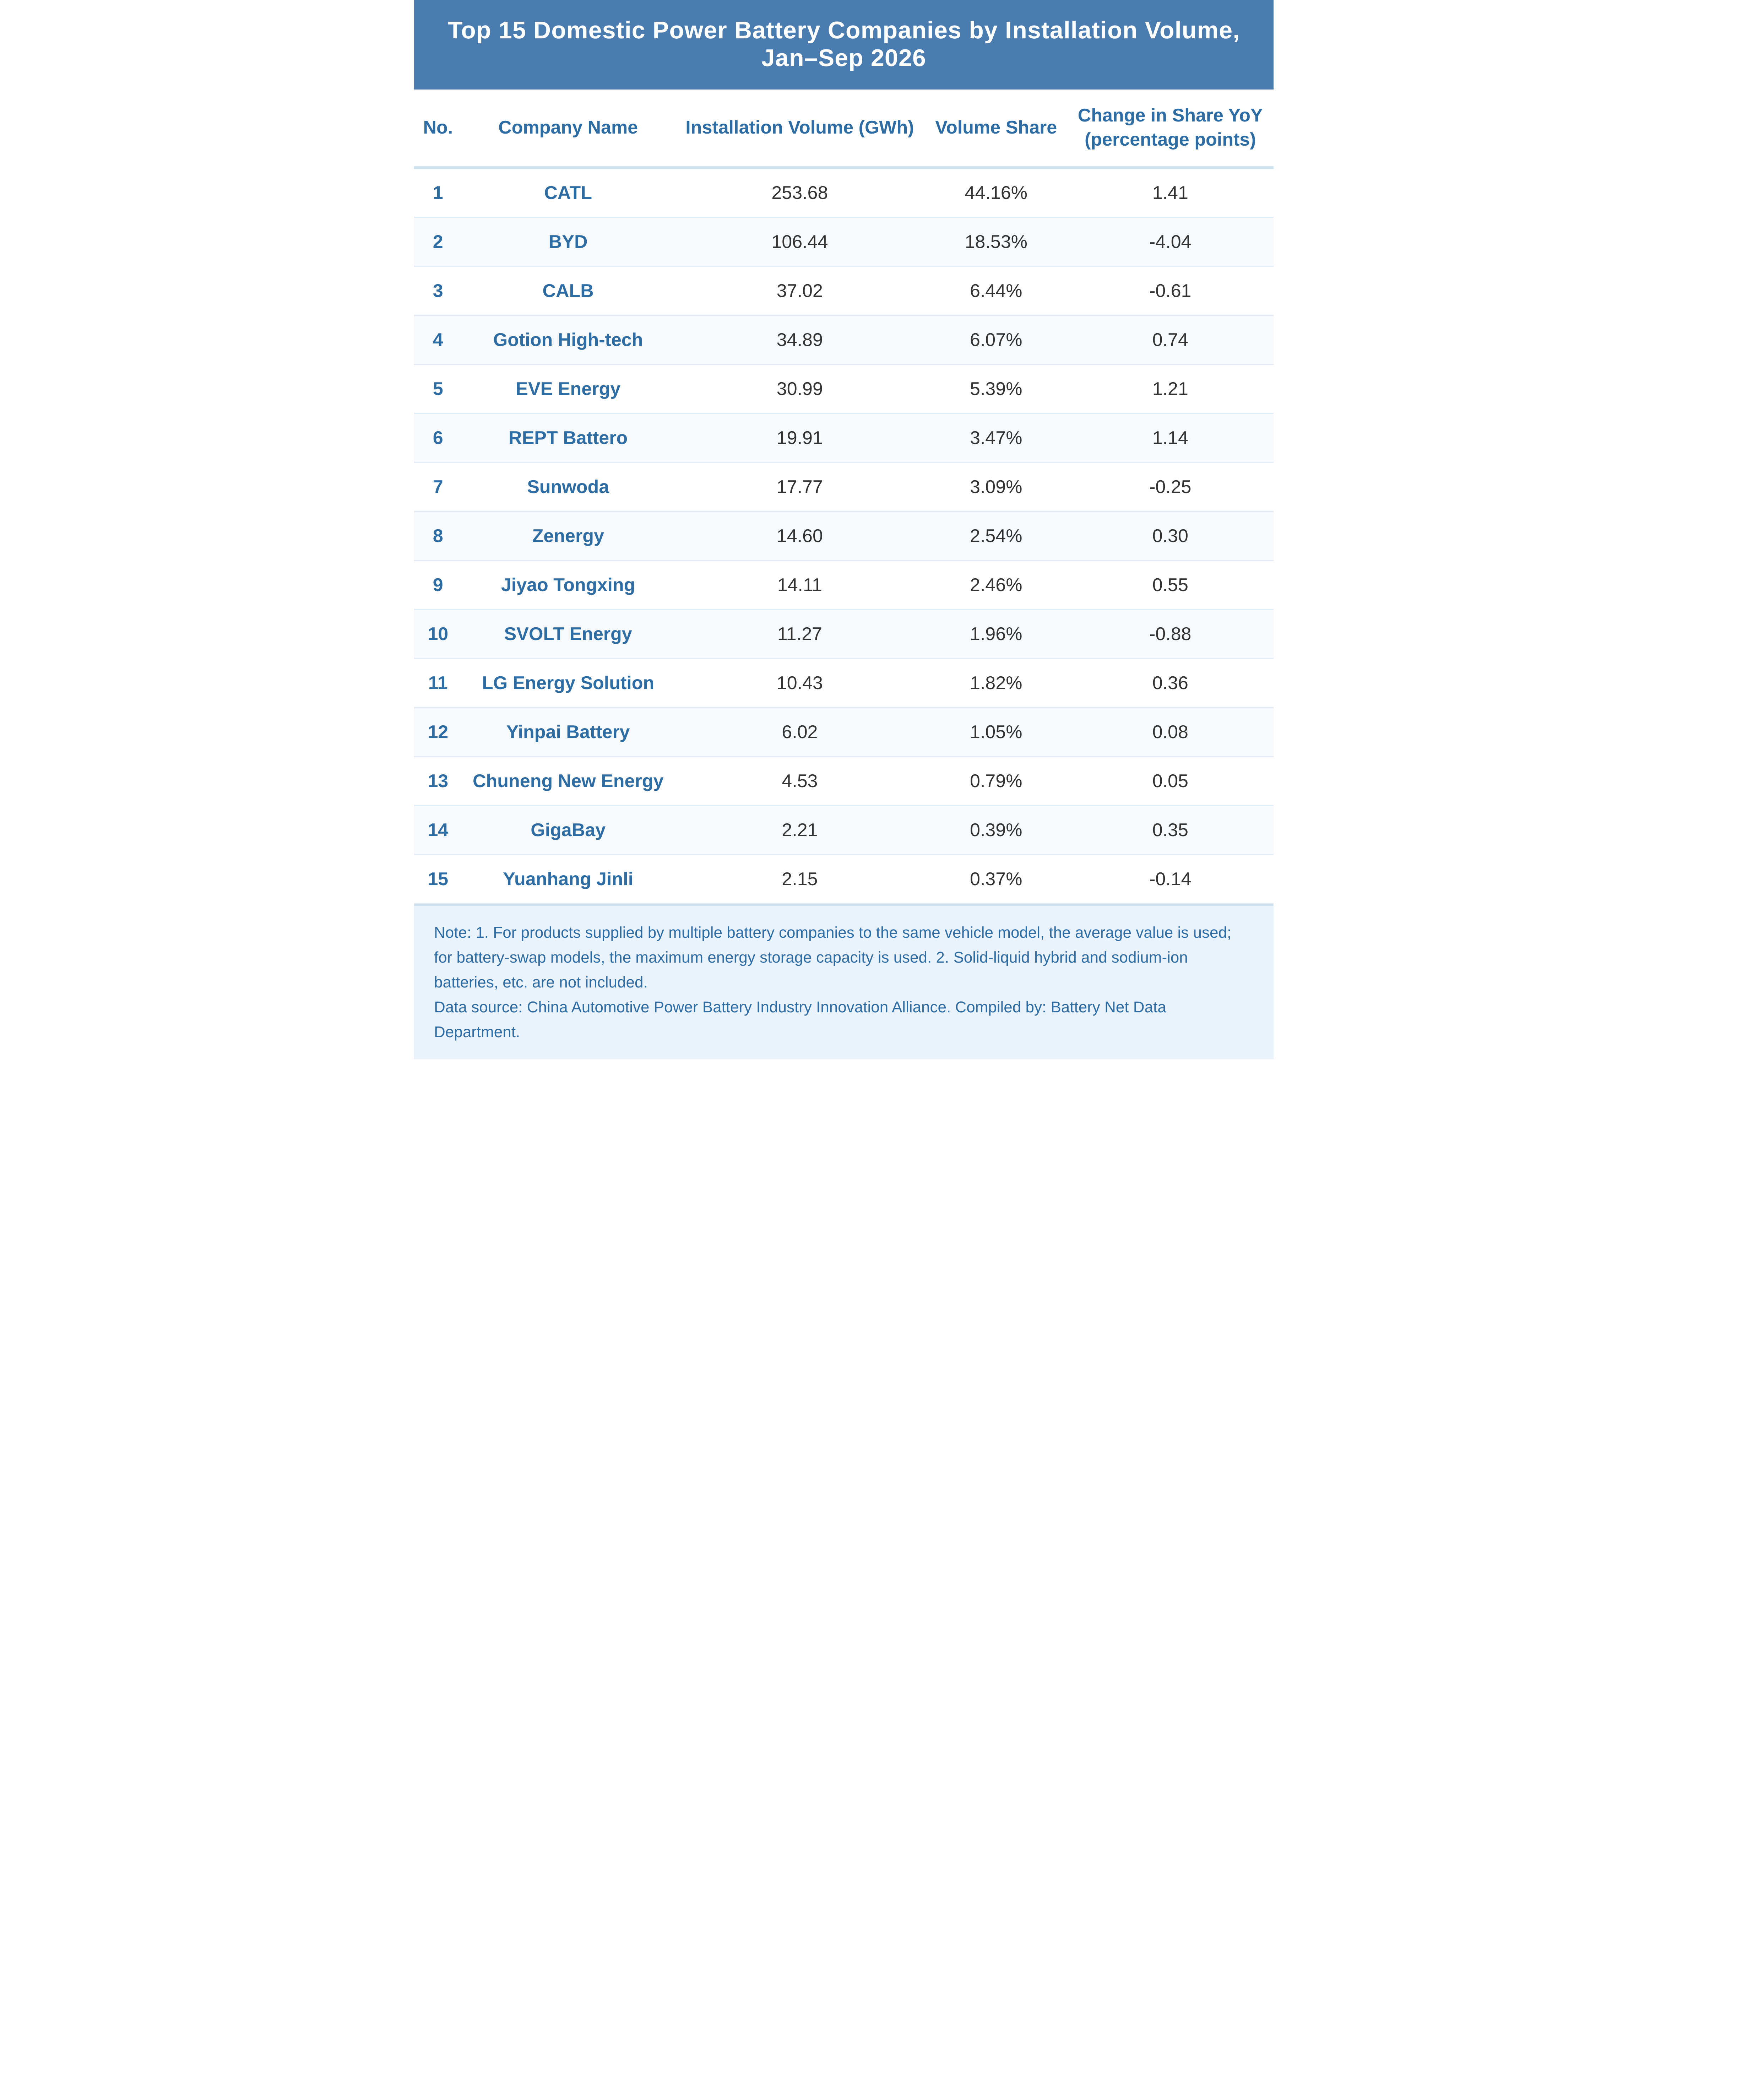
Voltando ao mercado doméstico. Dados da China Automotive Power Battery Industry Innovation Alliance mostram que, nos três primeiros trimestres de 2026, as instalações acumuladas de baterias de energia da China atingiram 576,3 GWh, um aumento de 16,7% em relação ao ano anterior. Um total de 41 empresas de baterias de energia no mercado de veículos de nova energia da China obtiveram suporte de instalação, nove a menos que no mesmo período do ano passado. As 2, 5 e 10 principais empresas de baterias de energia registraram instalações de 360,1 GWh, 463,0 GWh e 540,7 GWh, respectivamente, representando 62,5%, 80,3% e 93,8% do total de instalações, com a participação das 10 principais caindo 0,5 ponto percentual em relação ao mesmo período do ano passado.
No ranking doméstico, em comparação com o mesmo período de 2025, as 5 principais empresas nos três primeiros trimestres deste ano—CATL, BYD, CALB, Gotion High-tech e EVE—não tiveram mudanças em suas posições; a REPT Battero subiu da 8ª para a 6ª posição; a Sunwoda caiu uma posição para a 7ª; a Zenergy subiu uma posição para a 8ª; a Jiyue Tongxing subiu uma posição para a 9ª; a SVOLT caiu da 7ª para a 10ª; a LG Energy Solution, a Yinpai Battery e a CORNEX New Energy ficaram da 11ª à 13ª posição, sem alterações; a Yuanhang Genlead permaneceu na 15ª posição; e a Juwan Technology substituiu a DFD como nova entrante na 14ª posição.