|
SMM Shanghai Metals Market |
MERCADO DE CROMO DA ÁFRICA |
Mercado de Exportação de Minério de Cromo | Dados Comerciais de Setembro de 2026
Segunda Queda Mensal Leva Exportações ao Menor Nível em Seis Meses
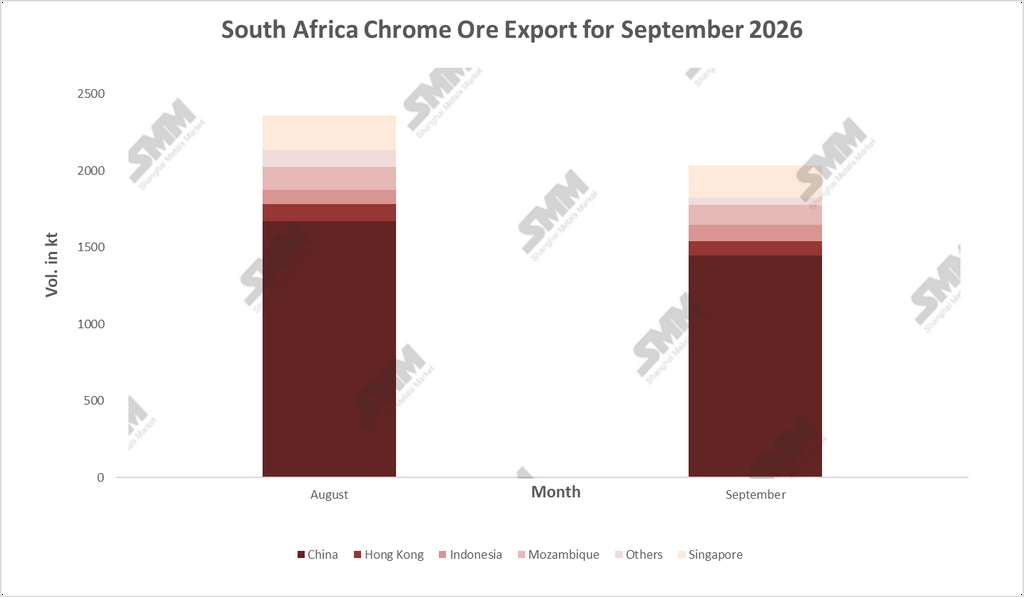
As exportações de minério de cromo da África do Sul caíram para 2,04 milhões de toneladas (2.035,0 kt) em setembro de 2026, uma queda de 13,77% em relação às 2.360,1 kt de agosto, uma redução de 325,1 kt. É a segunda queda consecutiva e mais acentuada que a de 10,75% de agosto. Juntos, os dois meses removeram 613,5 kt, ou 23,2%, das 2.648,5 kt de julho. Setembro é o mês mais fraco da série de abril a setembro, cerca de 15% abaixo da média semestral de aproximadamente 2,39 milhões de toneladas. As exportações do terceiro trimestre, de cerca de 7,04 milhões de toneladas, terminaram 3,5% abaixo dos 7,30 milhões de toneladas do segundo trimestre. A queda de agosto, portanto, não marcou o fundo do poço.
Recuo da China Impulsiona a Queda
A China recebeu 1.446,1 kt, uma queda de 13,52% (226,2 kt) em relação a agosto e responsável por cerca de 70% da queda total. Sua participação subiu ligeiramente de 70,85% para 71,06%, a mais alta do período de junho a setembro, porque as exportações para todos os outros destinos caíram quase na mesma proporção, 14,38%, de 687,9 kt para 589,0 kt. Em agosto, a contração concentrou-se fora da China. Em setembro, as próprias compras chinesas recuaram. A análise da SMM dos dados da Alfândega da China aponta na mesma direção: a África do Sul forneceu cerca de 1,74 milhão de toneladas das aproximadamente 2,28 milhões de toneladas de importações de minério da China em setembro, uma participação de 76,4%, abaixo dos 80,1% de agosto, à medida que a Turquia e outras origens ganharam espaço.
Indonésia se Recupera Enquanto Centros Comerciais Recuam
A Indonésia foi o único destino a crescer, subindo 22,58% para 110,3 kt e elevando sua participação de 3,8% para 5,4%. Isso recupera parte da queda de agosto, mas deixa os volumes abaixo dos 150,0 kt de julho e bem acima dos 77,8 kt de junho, consistente com compras irregulares da capacidade em expansão de ferrocromo e aço inoxidável da Indonésia. Cingapura caiu 6,90% para 209,0 kt, mas sua participação subiu de 9,5% para 10,3% e continua sendo o maior destino fora da China. Moçambique recuou 13,82%, para 128,3 kt, e Hong Kong caiu 17,18%, para 93,1 kt. O grupo “Outros”, que inclui os Emirados Árabes Unidos, caiu 56,98%, para 48,2 kt. Essa queda de 63,9 kt responde por cerca de 20% do declínio total e é consistente com a redução das compras de mercados menores e centros de comercialização à medida que a demanda chinesa se enfraqueceu.
A Demanda Chinesa, Não a Oferta Sul-Africana, Dita o Ritmo
Os relatórios da SMM mostram compradores chineses cautelosos em setembro, pois tanto o minério quanto o ferrocromo estavam abundantes. Os estoques nos portos fecharam o mês em 4,882 Mt, apenas cerca de 2,9% abaixo dos 5,028 Mt registrados em 28 de agosto, e as fundições fizeram apenas pequenas compras de reposição, enquanto alguns traders ofereceram concessões. A produção chinesa de FeCr de alto carbono caiu 3,17% na comparação mensal, com utilização da capacidade em cerca de 56%, e a Tsingshan, a TIS e outras grandes usinas reduziram os preços de licitação de outubro em RMB 200/50 mtu. Os estoques recordes nos portos chineses, que a Associação Internacional de Desenvolvimento do Cromo observou fortalecerem a posição de negociação dos compradores, e o alerta da Merafe em agosto sobre um excesso de ferrocromo decorrente do aumento da produção chinesa e da fraca demanda de aço inoxidável explicam por que os embarques se ajustaram. Finos sul-africanos de 40–42% em Tianjin (em armazém, incluindo 13% de IVA) foram cotados a 52,5–53 yuan/mtu em 24 de setembro, ante 58,5–59,5 yuan/mtu no final de abril, enquanto as ofertas CIF caíram de US$ 318/t para US$ 275/t. A oferta não era a restrição: a produção atribuível de minério de cromo da Glencore foi de 906.000 mt e a produção de concentrado de cromo da Valterra, de 277.000 mt no terceiro trimestre. As retomadas de Boshoek em setembro e de Wonderkop em outubro destinarão apenas uma pequena parcela do minério à fundição doméstica.
|
Perspectivas: Setembro confirma que o pico de julho ficou para trás. O monitoramento da SMM mostra carregamentos se firmando, com partidas globais de 624.900–660.600 mt por semana nas três semanas até 2 de outubro e 849.100 mt na semana encerrada em 9 de outubro. O apetite por reposição permanece limitado, porém: os estoques nos portos estavam em 4,9712 Mt em 16 de outubro e 5,182 Mt em 23 de outubro, e os preços do minério enfrentam risco adicional de queda. As exportações do quarto trimestre, portanto, têm mais probabilidade de serem definidas pela rapidez com que os estoques chineses se escoam do que pela oferta sul-africana, com a participação da China provavelmente permanecendo acima de dois terços e a Indonésia e os centros de comercialização continuando a oscilar mês a mês. O sistema proposto de licença de exportação do ITAC e o imposto de exportação permaneciam não implementados até 13 de outubro, portanto a regulamentação não está moldando os volumes. |