A oportunidade solar da América do Sul depende cada vez mais do que acontece após a instalação da capacidade de geração. O acesso à rede, o momento da entrega de eletricidade e receitas previsíveis estão se tornando centrais para a economia dos projetos, juntamente com os custos dos equipamentos e os recursos solares.
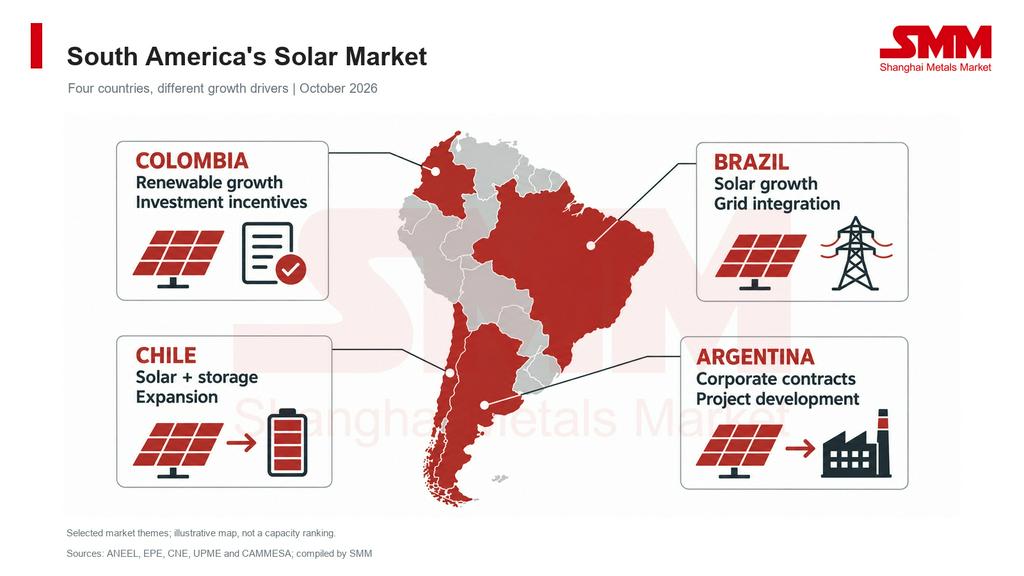
Informações oficiais recentes destacam diferentes condições de mercado. O Brasil continua a adicionar capacidade solar centralizada, o Chile está desenvolvendo projetos solares e de baterias, a Colômbia está expandindo a capacidade renovável juntamente com reformas de incentivo ao investimento, e a Argentina oferece uma via de contratação ligada à demanda corporativa de eletricidade. Esses desenvolvimentos refletem diferentes estágios de crescimento do mercado. Novas instalações mostram investimento concluído, números de construção indicam adições potenciais e mudanças políticas moldam as condições de desenvolvimento. A demanda futura por equipamentos dependerá de projetos que garantam financiamento, acesso à rede e compromissos de construção
Brasil: Crescimento da Instalação Enfrenta Desafios de Integração
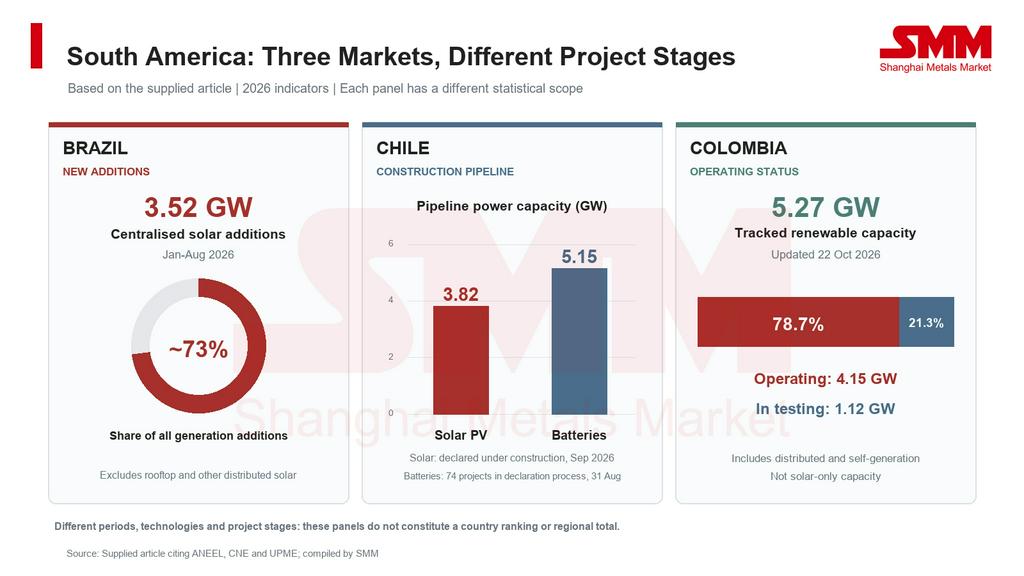
De acordo com o regulador de eletricidade do Brasil, a ANEEL, as adições de energia solar centralizada atingiram aproximadamente 3,52 GW entre janeiro e agosto de 2026, representando cerca de 73% das adições de capacidade de geração durante esse período. Os números excluem telhados e outras formas de geração distribuída.
As instalações contínuas sustentam a atividade do mercado, mas o congestionamento da transmissão e o excesso de oferta podem restringir as vendas de eletricidade. Para novos investimentos, as condições de conexão e a exposição a cortes de geração, portanto, importam tanto quanto os custos de construção.
Em outubro, a ANEEL aprovou regras que regem a ordem dos cortes obrigatórios de geração, com aplicação definitiva programada para 18 meses após a publicação. Uma consulta de setembro propõe separadamente requisitos de conexão atualizados para energia solar distribuída, baterias e outras tecnologias.
A contratação de armazenamento também está avançando. Sob a estrutura do Ministério de Minas e Energia, os leilões de capacidade de baterias estão programados para 2 e 4 de dezembro de 2026, com períodos de fornecimento de 15 anos começando em agosto de 2028. A Empresa de Pesquisa Energética, EPE, publicou a metodologia de cálculo do preço-teto em 19 de outubro.
Os próximos sinais comerciais serão os resultados dos leilões e a execução dos projetos. Medidas preparatórias não constituem por si só contratos adjudicados ou construção financiada.
Chile: Armazenamento Amplia o Caso de Investimento Solar
A Comissão Nacional de Energia do Chile, CNE, listou aproximadamente 3,82 GW de projetos solares fotovoltaicos declarados em construção em seu relatório de setembro de 2026. Também identificou 74 projetos de baterias com capacidade líquida combinada de aproximadamente 5,15 GW em processo de declaração de construção até 31 de agosto.
São números de construção, não de capacidade operacional. Ainda assim, mostram investimento que se estende da geração à infraestrutura capaz de deslocar a entrega de eletricidade entre horas.
O armazenamento pode absorver o excedente diurno e descarregá-lo mais tarde. O marco do Chile também reconhece remuneração por capacidade para armazenamento elegível, podendo agregar receita além da comercialização de eletricidade.
O valor comercial depende dos custos de carregamento, das receitas de descarga, do acesso à rede e da duração do armazenamento. Baterias com a mesma potência em MW podem conter diferentes quantidades de energia, afetando os requisitos de equipamentos e a capacidade de entrega.
Colômbia: Incentivos Apoiam o Desenvolvimento, mas Teste Não É Operação
A Unidade de Planejamento de Mineração e Energia da Colômbia, UPME, informou aproximadamente 5,27 GW de capacidade renovável monitorada em seu painel atualizado em 22 de outubro de 2026. Cerca de 4,15 GW estavam em operação e 1,12 GW em testes.
A cobertura inclui geração distribuída e autogeração de pequena e grande escala. Não é um total apenas para energia solar de grande porte em operação comercial.
A Resolução UPME 563 de 2026 atualiza os procedimentos de certificação para benefícios fiscais elegíveis, incluindo deduções de imposto de renda, exclusões de IVA, isenções de direitos aduaneiros e depreciação acelerada. As solicitações podem ser apresentadas anualmente de 1º de fevereiro a 15 de dezembro.
A flexibilidade administrativa pode apoiar a preparação do investimento. No entanto, a capacidade em teste ainda precisa concluir as etapas relevantes de comissionamento, enquanto a certificação de incentivos não estabelece que financiamento, licenças ou conexões estejam garantidos.
Argentina: Contratos Corporativos Oferecem um Caminho para o Investimento
Informações de mercado publicadas pela administradora do mercado atacadista de eletricidade da Argentina, CAMMESA, descrevem o MATER, o marco de contratação de eletricidade renovável para grandes usuários.
Contratos corporativos negociados podem melhorar a visibilidade da receita e apoiar o financiamento. Os compradores podem adquirir eletricidade renovável sem desenvolver seus próprios ativos de geração.
O caso de investimento ainda depende do crédito do cliente, do acesso à transmissão e dos cronogramas de entrega alcançáveis. A demanda corporativa apoia o desenvolvimento quando os compromissos de compra são combinados com projetos capazes de fornecer eletricidade nos termos acordados.
Perspectivas: Os marcos do projeto determinarão o ritmo de crescimento
No curto prazo, os resultados dos leilões no Brasil, o progresso da construção no Chile e a transição da fase de testes para a operação na Colômbia fornecerão evidências úteis do desenvolvimento do mercado. Na Argentina, os arranjos de financiamento e conexão continuam importantes para os projetos que atendem compradores corporativos.
No médio prazo, o investimento na rede e mecanismos de receita viáveis influenciarão se os projetos em desenvolvimento se tornarão capacidade operacional. Para os fornecedores de equipamentos, os compromissos de financiamento e os cronogramas de construção fornecem sinais de aquisição mais fortes do que apenas anúncios.
Os números neste artigo abrangem diferentes tecnologias e estágios de projeto e não devem ser combinados em um total regional de instalações ou em um ranking de países.
A SMM continuará acompanhando a implementação de políticas, o acesso à rede, o comissionamento e suas implicações para a demanda de equipamentos solares e de armazenamento.
Compilado a partir de publicações de agências oficiais e do mercado de eletricidade verificadas em 26 de outubro de 2026. Os períodos de referência e as definições de capacidade variam conforme o país.