Em 27 de outubro, a Agência Nacional de Energia Elétrica (ANEEL) do Brasil aprovou por unanimidade os editais de dois leilões de reserva de capacidade para armazenamento em baterias, a serem realizados em 2 e 4 de dezembro. Serão as primeiras aquisições centralizadas de armazenamento de energia em baterias do Brasil. Um dia antes, a Associação Brasileira de Energia Solar Fotovoltaica (ABSOLAR) apresentou sua agenda energética 2027–2030 ao governo reeleito de Lula, propondo 8 GW de armazenamento em escala de utilidade até 2030 e um mecanismo anual de leilão de capacidade tecnologicamente neutro, tendo os dois leilões de dezembro como ponto de partida.
A SMM acredita que os primeiros leilões são importantes principalmente porque estabelecerão referências de preço e contrato para o armazenamento em escala de utilidade no Brasil, enquanto a demanda de equipamentos no curto prazo depende do volume de aquisição anunciado pelo Ministério de Minas e Energia (MME). Como o leilão de conteúdo nacional tem prioridade e o leilão aberto preenche o restante, os sistemas importados ainda precisarão cobrir o que a capacidade local não puder suprir. Os fornecedores chineses de armazenamento entrarão no mercado por duas vias: parcerias locais e o leilão aberto.
Dois leilões: conteúdo nacional primeiro, leilão aberto preenche a lacuna
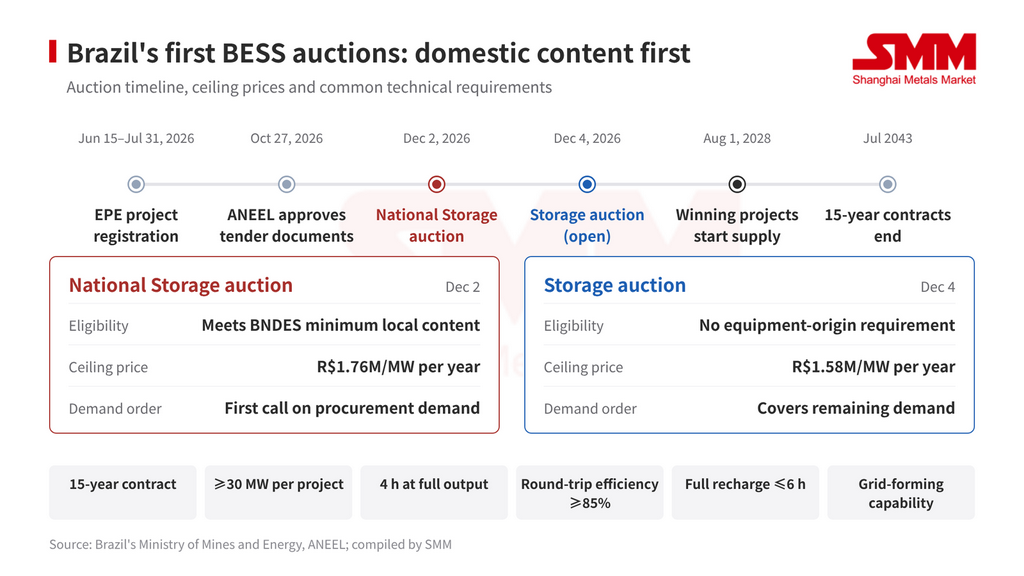
Ambos os leilões contratam capacidade de reserva de novos projetos de armazenamento eletroquímico conectados ao Sistema Interligado Nacional (SIN) do Brasil. O leilão "Armazenamento Nacional" de 2 de dezembro é limitado a projetos que atendam aos requisitos mínimos de conteúdo local do Banco Nacional de Desenvolvimento Econômico e Social (BNDES) e tem prioridade no atendimento da demanda de aquisição definida pelo MME. O leilão "Armazenamento" de 4 de dezembro não tem exigência de origem dos equipamentos. O MME definiu preços-teto de R$ 1,76 milhão/MW por ano e R$ 1,58 milhão/MW por ano, respectivamente, tornando o leilão de conteúdo nacional cerca de 11,4% mais alto.
Os projetos vencedores assinarão contratos de 15 anos e começarão a fornecer capacidade em 1º de agosto de 2028. Eles receberão um pagamento anual fixo pela capacidade disponível, pago em 12 parcelas mensais independentemente do despacho, com deduções por desempenho insuficiente. Cada projeto deve ter pelo menos 30 MW, sustentar a potência máxima por quatro horas, operar no máximo dois ciclos por dia e 366 ciclos por ano, recarregar totalmente em seis horas, atingir eficiência de ida e volta de pelo menos 85% e fornecer capacidade de formação de rede. Projetos conectados em nós críticos da rede recebem um bônus locacional no leilão.
Mais de 6.000 projetos registrados, superando em muito qualquer volume provável de contratação
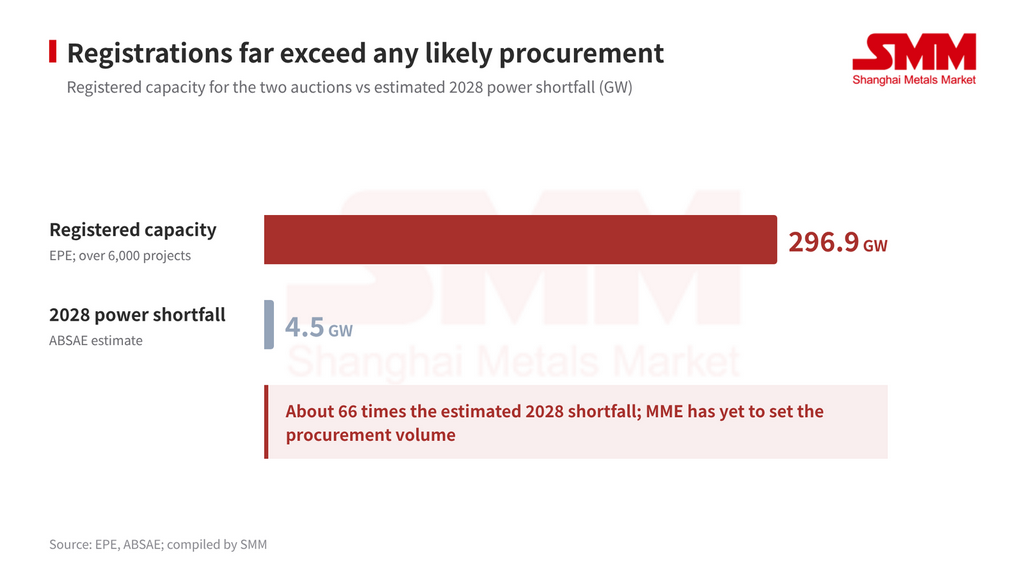
De acordo com a Empresa de Pesquisa Energética (EPE), mais de 6.000 projetos totalizando 296,9 GW se registraram para os dois leilões. O MME ainda não anunciou o volume de contratação. A Associação Brasileira de Soluções de Armazenamento de Energia (ABSAE) estima o déficit de energia do Brasil em 2028 em cerca de 4,5 GW, o que coloca a capacidade registrada em aproximadamente 66 vezes essa lacuna.
O registro não exigia licenças ambientais, então a barreira era baixa e a capacidade registrada não deve ser interpretada como oferta efetiva. A ANEEL fixou a garantia de proposta em R$ 60.000/MW, e tanto a garantia de execução quanto o requisito mínimo de patrimônio líquido em R$ 600.000/MW. Os desenvolvedores assumem o risco de conexão à rede, e atrasos nas instalações de conexão não adiarão automaticamente a data de início do fornecimento. Solidez financeira, acesso à rede e capacidade de entrega de equipamentos serão os principais filtros para os projetos.
Limite de conteúdo local: capacidade doméstica não cobre toda a demanda
Na primeira fase, que vai até o final de 2027, o BNDES divide um sistema de armazenamento em oito componentes, quatro dos quais são classificados como estratégicos. Um sistema qualificado deve combinar pelo menos três componentes, incluindo pelo menos um componente estratégico, e atingir um índice de conteúdo nacional de pelo menos 15% em valor. O BNDES credenciou até agora BYD, Gotion High-Tech, Moura, TBEA, Trina Storage, SecPower, WEG e You.On como fornecedores de sistemas de armazenamento.
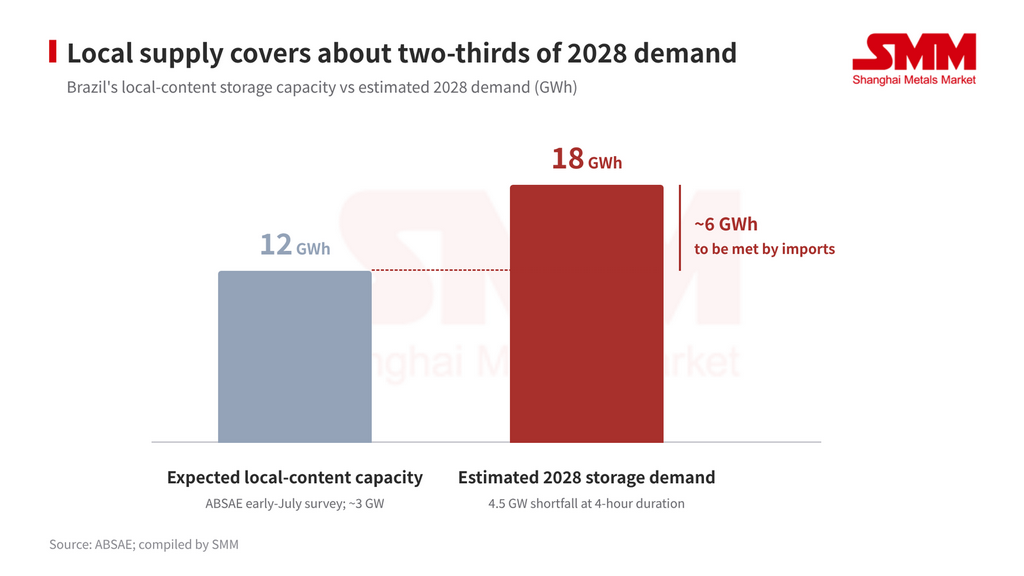
A capacidade de fornecimento continua sendo a principal restrição. O levantamento da ABSAE no início de julho estimou a capacidade doméstica esperada sob as rotas de localização existentes em cerca de 12 GWh, ou aproximadamente 3 GW. Se o déficit de 4,5 GW em 2028 fosse atendido inteiramente com baterias de quatro horas, a demanda por armazenamento seria de cerca de 18 GWh, então a capacidade doméstica cobriria apenas cerca de dois terços. O restante ainda teria que vir de sistemas importados no leilão aberto.
A diferença de custo é igualmente acentuada. Com base em pesquisa da SMM, as cotações iniciais para sistemas localizados eram 40%–50% mais altas do que para sistemas totalmente importados, embora tenham diminuído desde então. Em uma base de contrato de 15 anos, e com financiamento do BNDES e empréstimos de baixo custo do Fundo Clima, um sistema localizado pode se aproximar dos retornos de projeto de um importado se seu prêmio for mantido em torno de 25%. O preço-teto do leilão de conteúdo nacional é apenas cerca de 11,4% superior ao do leilão aberto, bem abaixo do prêmio do equipamento. Como a receita de capacidade deve cobrir o custo total do equipamento, construção, conexão à rede e financiamento, a possibilidade de os projetos de conteúdo nacional vencerem dentro do preço-teto depende em grande parte de quanto do prêmio do equipamento o financiamento de baixo custo pode compensar.
Questões não resolvidas: volume de contratação e alocação de custos
As maiores incertezas são o volume de contratação e quem paga. O MME ainda não publicou a demanda para nenhum dos leilões. Pelas regras atuais, os custos de contratação de capacidade são alocados integralmente aos geradores, arranjo que a ANEEL manteve em sua revisão mais recente. Alguns geradores argumentam que isso conflita com a neutralidade tecnológica e já haviam pedido o adiamento dos leilões, enquanto um projeto de lei no Congresso propõe transferir o custo para os consumidores de energia. A pauta da ABSOLAR novamente pede a alteração das regras pertinentes.
Pauta da ABSOLAR: meta de 8 GW, leilões anuais e redução de impostos sobre baterias
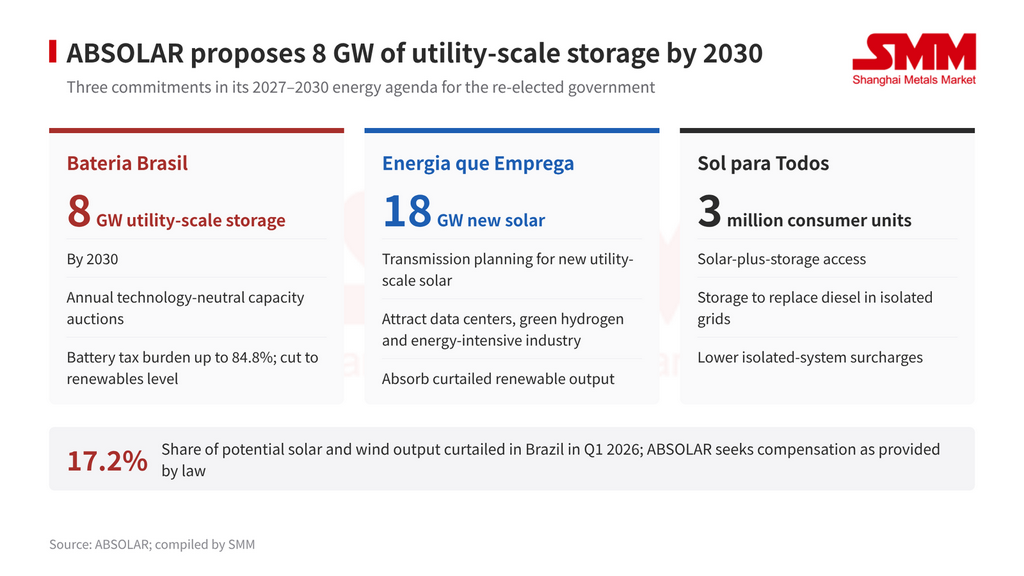
A pauta da ABSOLAR compreende três compromissos. O Bateria Brasil propõe 8 GW de armazenamento em escala de utilidade até 2030, leilões anuais de capacidade tecnologicamente neutros e a redução dos impostos sobre baterias ao nível aplicado às renováveis. A ABSOLAR afirma que a carga tributária combinada sobre baterias pode chegar a 84,8%, mais que o dobro da aplicada às renováveis. O Energia que Emprega propõe planejamento de transmissão para 18 GW de nova energia solar em escala de utilidade e a atração de data centers, hidrogênio verde e indústrias intensivas em energia para absorver a produção renovável cortada. O Sol para Todos propõe estender sistemas de energia solar com armazenamento a 3 milhões de unidades consumidoras e substituir geradores a diesel em redes isoladas por armazenamento.
Segundo a ABSOLAR, o corte de geração removeu 17,2% da produção potencial de energia solar e eólica no Brasil no primeiro trimestre de 2026. A associação pede que as usinas cortadas sejam compensadas conforme previsto em lei e que o armazenamento seja adicionado a usinas solares existentes e novas. O alto corte de geração, combinado com a pesada carga tributária sobre o armazenamento, é o principal argumento do setor para a contratação regular de armazenamento.
Visão da SMM: primeiros leilões definem o referencial, um mecanismo anual define o tamanho do mercado
A SMM acredita que os dois leilões de dezembro fornecerão os primeiros referenciais de preço e contrato do Brasil para armazenamento em escala de utilidade. Seu impacto real na demanda por equipamentos, no entanto, depende do volume de aquisição que o MME anunciar e de os projetos vencedores conseguirem concluir o financiamento, a construção e a conexão à rede até agosto de 2028. Se o mecanismo anual de leilões proposto pela ABSOLAR for adotado, o Brasil poderá estabelecer um ciclo previsível de aquisição de armazenamento; considerando sistemas de quatro horas, a meta de 8 GW para 2030 implica cerca de 32 GWh de demanda por armazenamento.
Para os fornecedores chineses de armazenamento, as rotas de entrada no mercado estão divergindo. BYD, Gotion High-Tech, TBEA e Trina Storage já constam da lista de credenciamento do BNDES, enquanto a CATL fez parceria com a Moura, a Jinko ESS com a UCB e a Hyperstrong com a YOU.ON. Esses arranjos permitem que concorram no leilão de conteúdo nacional por meio de montagem local e financiamento preferencial. O leilão aberto é a principal janela para sistemas totalmente importados, onde a concorrência se concentrará no custo por unidade de capacidade, nos prazos de entrega e no desempenho grid-forming.
Marcos importantes a observar: primeiro, o volume de aquisição que o MME anunciar e como será dividido entre os dois leilões; segundo, o número de projetos aprovados na qualificação técnica; terceiro, os preços de liquidação em ambos os leilões e o prêmio real no leilão de conteúdo nacional; quarto, se as regras de alocação de custos mudarem; e quinto, se o governo reeleito adotar leilões anuais e cortes de impostos para baterias como política. A SMM continuará acompanhando os leilões.
Fonte: SMM
Escrito por:
Ryan Tey Tze Yang | Analista de PV+ESS da SMM
+60 127179370 | ryan.tey@metal.com