SMM, 22 de outubro:
1. Rali de outubro perde força
Impulsionados por cortes de produção voluntários anteriores da indústria e pela manutenção de preços firmes por algumas empresas, os preços do vidro fotovoltaico encerraram sua trajetória de baixa e começaram a se recuperar. Dados da SMM mostram que o preço médio do revestimento duplo de 3,2 mm subiu gradualmente de 16,6 yuans/m² no início de agosto, estabilizou-se em 17,3 yuans/m² em setembro e avançou para 17,5 yuans/m² em meados de outubro, um aumento acumulado de cerca de 5,4%, ou aproximadamente 0,9 yuan/m², desde o início de agosto. No mesmo período, o preço médio do revestimento duplo de 2,0 mm subiu de 10,15 yuans/m² para 11,4 yuans/m², um ganho acumulado de cerca de 12,3%, ou aproximadamente 1,25 yuan/m². No entanto, após entrar em outubro, o impulso de alta para ambas as especificações desacelerou, com os ganhos mensais se estreitando para pouco mais de 1%, e os preços entraram gradualmente em uma fase de consolidação em níveis elevados.
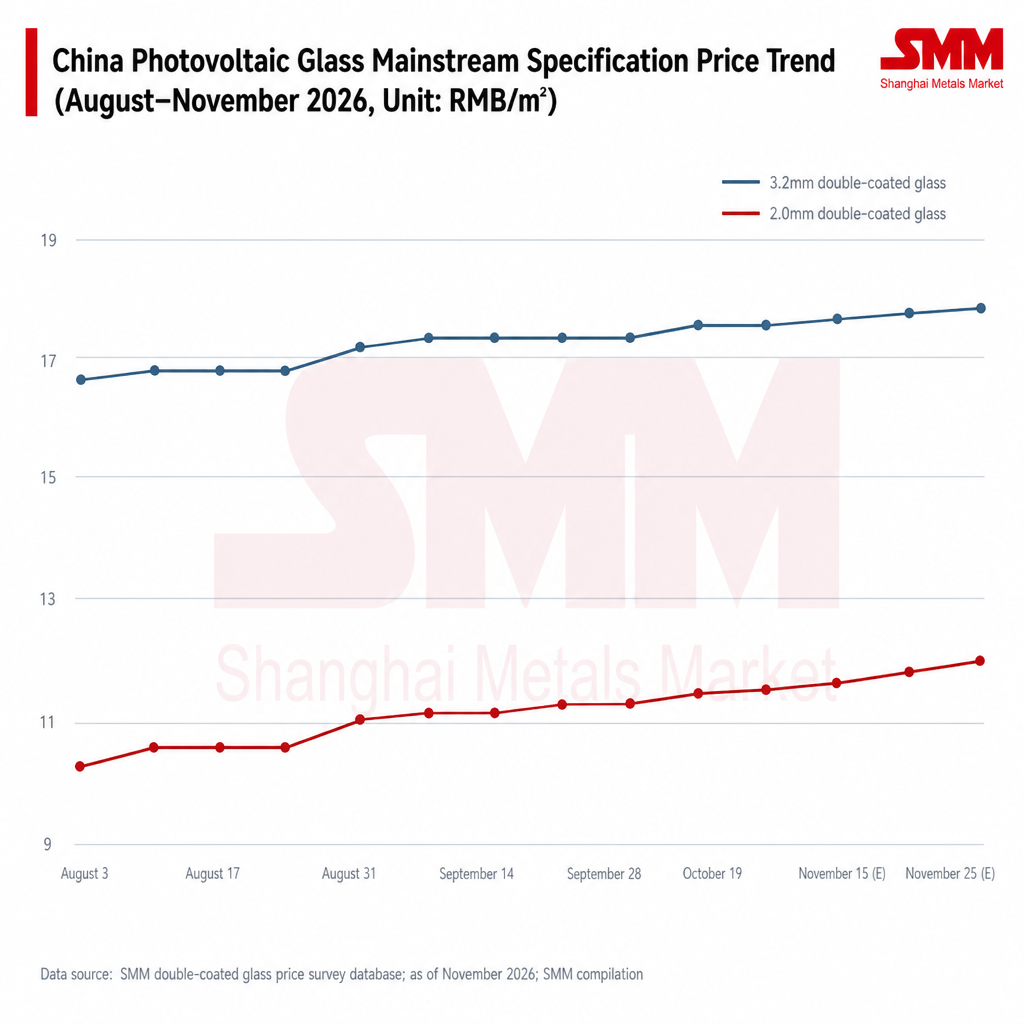
Vale notar que, embora os preços do vidro tenham se recuperado significativamente, a maioria das empresas ainda não atingiu plenamente suas próprias linhas de custo total, e o potencial de queda é igualmente limitado. Os preços estão exibindo um padrão de faixa estreita caracterizado por "oferta fornecendo o piso, demanda definindo o teto".
2. Estoques caem por meses consecutivos, mas níveis permanecem altos
A sustentabilidade do aumento de preços está diretamente ligada ao desempenho do lado dos estoques.
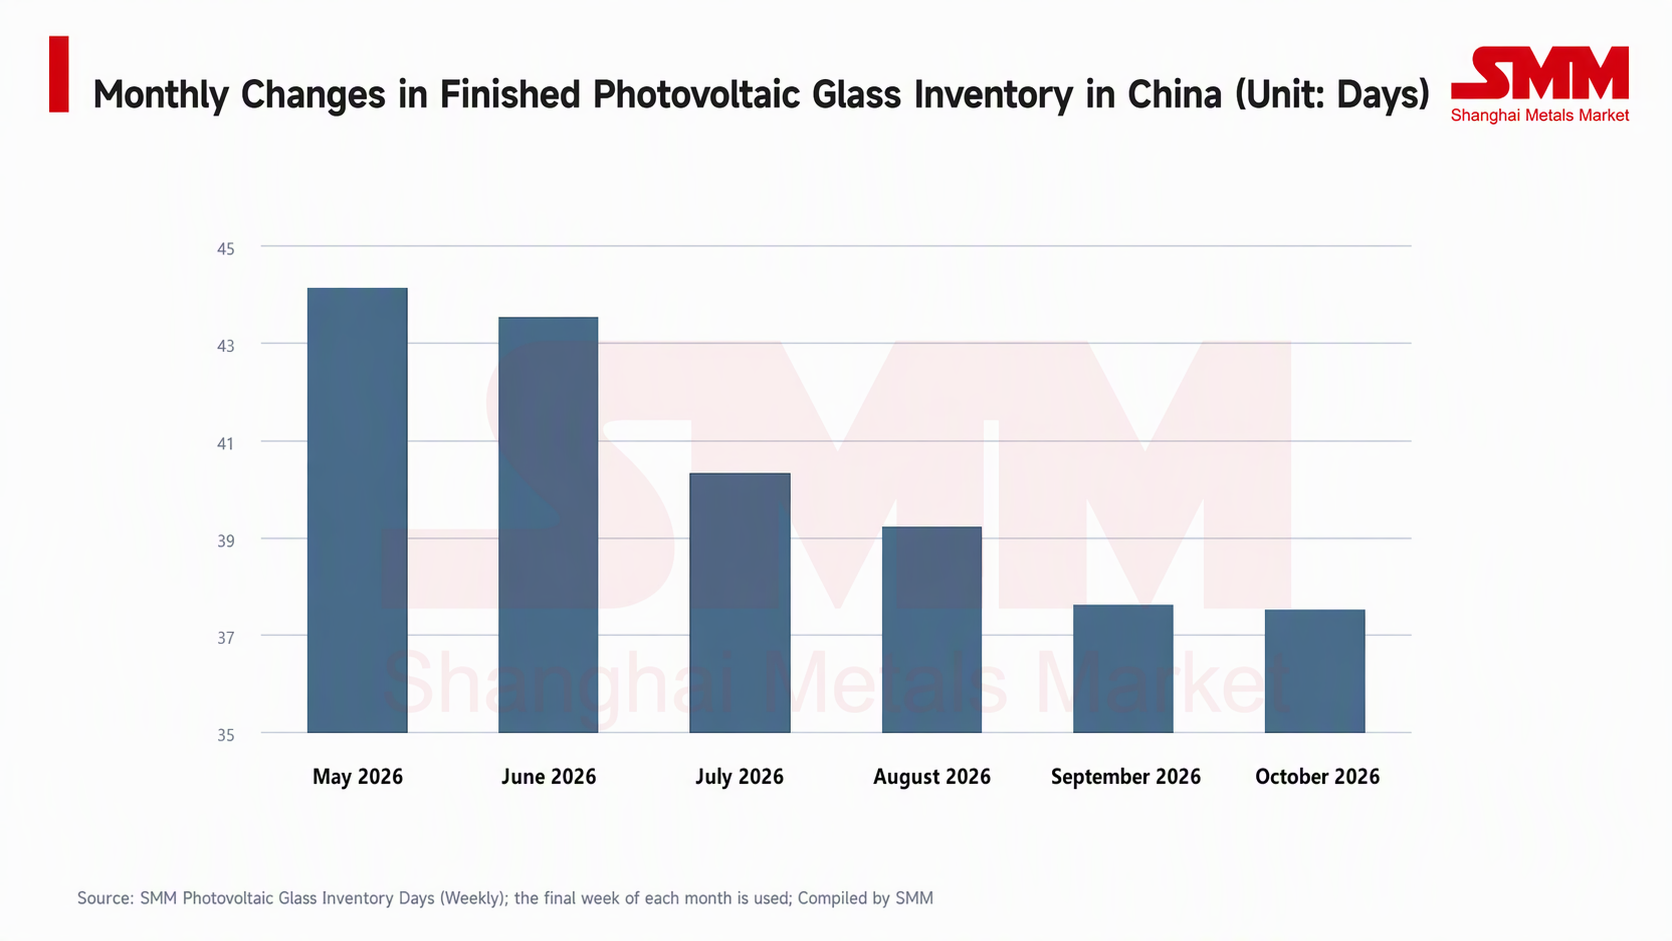
Desde as máximas do meio do ano, os estoques de produtos acabados de vidro fotovoltaico têm seguido uma trajetória geral de queda, com uma clara tendência de redução de estoques. No entanto, o processo de redução não tem sido suave: os estoques registraram recentemente uma reposição semanal em determinado momento, indicando que o ajuste entre a absorção a jusante e o ritmo do cronograma de produção permanece volátil. Ao mesmo tempo, embora o nível absoluto de estoques tenha caído claramente em relação à máxima do ano, ele permanece significativamente acima da faixa mínima histórica, e o efeito reservatório ainda não foi eliminado. Isso significa que, uma vez que a demanda enfraqueça na margem, a pressão dos estoques sobre os preços reaparecerá, limitando a inclinação de alta dos preços.
3. Oferta: cortes de produção avançam ainda mais, lado da oferta se contrai proativamente
O suporte fundamental para esta rodada de recuperação de preços reside na contração substancial do lado da oferta.
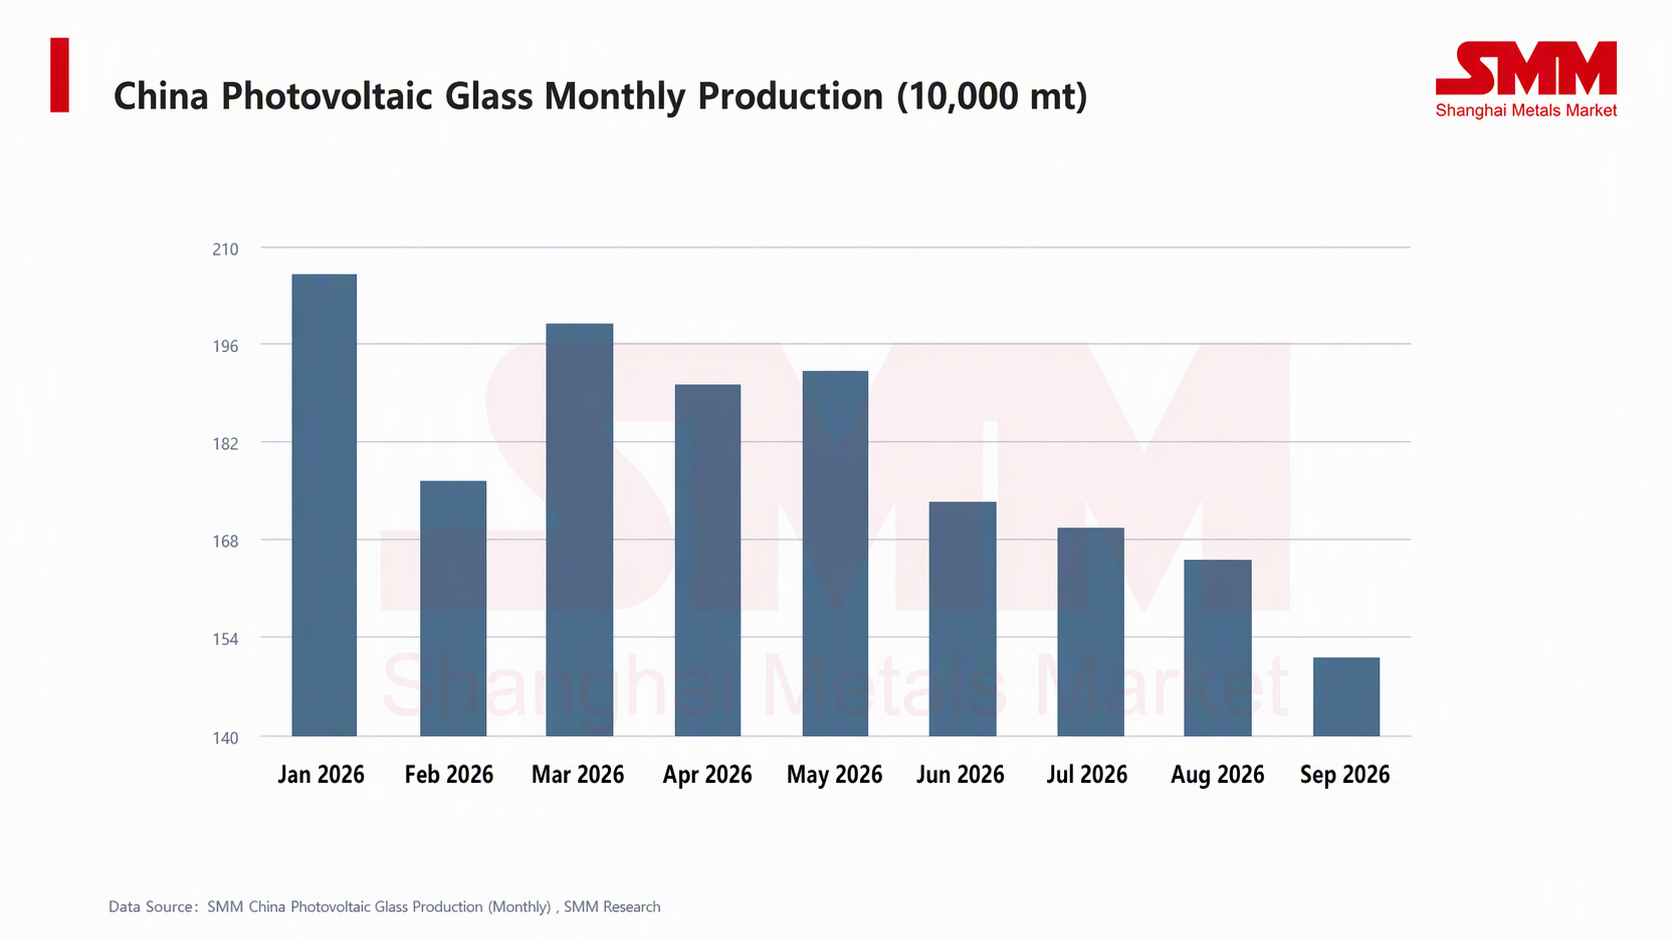
Sob a pressão combinada da autodisciplina do setor e dos prejuízos, a capacidade operacional e a produção mensal de vidro fotovoltaico continuaram em declínio desde as máximas da primavera, com algumas linhas de produção reduzindo proativamente a oferta por meio de reparos a frio e bloqueios de fornos. A produção mensal caiu em relação ao mês anterior por vários meses consecutivos, atingindo a mínima do ano em setembro, enquanto a capacidade operacional se contraiu em conjunto. O excesso de oferta melhorou consideravelmente em comparação com o primeiro semestre. Na ausência de um aumento inesperado da demanda, a lacuna de oferta criada pelos cortes proativos de produção é o fator-chave que permite que os preços atuais se mantenham dentro da faixa de recuperação. Em outubro, os principais players da China contraíram proativamente a capacidade operacional novamente, com expectativa de que a produção caia ainda mais, e a SMM entende que ainda há expectativas de cortes contínuos de produção adiante.
4. Suporte de custos: barrilha se estabiliza em patamares elevados, gás natural se fortalece notavelmente, piso de custo do vidro sobe
A estrutura de custos do vidro fotovoltaico é centrada em matérias-primas (barrilha) e combustível (gás natural/óleo combustível), que juntos respondem pela maior parte dos custos totais. A recente divergência nas tendências de preços de matérias-primas e combustível proporcionou suporte de custo diferenciado para os preços do vidro.
No front da barrilha, como principal matéria-prima alcalina para a fusão do vidro, seu preço tem operado de forma estável em um nível relativamente alto no geral desde agosto. Dados da SMM mostram que o preço médio da barrilha leve no leste da China era de cerca de 1.170 yuans/tonelada no início de agosto, subiu brevemente para 1.190 yuans/tonelada no início de setembro, depois recuou e se estabilizou perto de 1.175 yuans/tonelada (final de outubro), com flutuações de amplitude limitada e centro estável. A barrilha densa realmente usada nos fornos de vidro tem alta correlação com a barrilha leve, de modo que os custos de consumo de álcalis permaneceram amplamente estáveis no geral, nem arrastando os custos do vidro nem fornecendo um piso de custo relativamente estável.
No front do gás natural, os preços estão em tendência sustentada de alta desde agosto, com a inclinação se acentuando notavelmente após entrar em outubro, tornando-se o impulsionador de alta mais proeminente no lado dos custos do vidro recentemente. Tomando o preço médio de mercado do GNL em Hebei como exemplo, era de cerca de 5.605 yuans/tonelada no início de agosto, subiu para 6.418 yuans/tonelada no final de setembro e avançou ainda mais acima de 7.200 yuans/tonelada no final de outubro (7.217,5 yuans/tonelada em 21 de outubro), um aumento acumulado de cerca de 28,8% desde o início de agosto, com o ganho apenas de outubro se aproximando de 12%. Embora o GNL de Hebei reflita em grande parte os preços spot de gás para pico de demanda e difira do gás de gasoduto contratado a longo prazo assinado pelas empresas de vidro, sua trajetória aponta claramente para um aperto na oferta de gás e um centro de custo de combustível em alta à medida que a temporada de aquecimento se aproxima.
Em conjunto, a estabilidade da barrilha e a força do gás natural elevaram o centro de custo caixa do vidro fotovoltaico de forma notável em relação a agosto: impulsionadas pelo forte aumento nos preços dos combustíveis, algumas empresas viram sua elasticidade de lucro unitário ser corroída pelos custos de combustível, mesmo com os cortes de produção ajudando a reparar os preços. Isso também explica, pelo lado do custo, por que os preços do vidro têm "espaço igualmente limitado para queda" após se recuperarem acima da linha de custo caixa — uma vez que as cotações se aproximam da linha de custo, a disposição para realizar reparos a frio nos fornos e manter os preços firmes se fortalece novamente, com o piso de custo, por sua vez, sustentando o fundo dos preços.
5. Perspectivas: espera-se que os preços de novembro ainda subam, mas as restrições do lado da demanda merecem cautela
Considerando oferta e demanda em conjunto, a SMM acredita que os preços do vidro fotovoltaico em novembro ainda não têm base para uma alta tendencial, mas ainda há espaço para aumentos moderados ou estabilização em níveis elevados. Os principais julgamentos são os seguintes:
Fatores de suporte:Primeiro, os cortes de produção continuam. A capacidade operacional e a produção permanecem em trajetória de queda, e a contração da oferta continua a sustentar os preços. Segundo, a redução de estoques. Apesar do ritmo desigual, a direção geral dos estoques permanece de queda e, se a redução continuar, aliviará a restrição de teto sobre os preços. Terceiro, o suporte de custos. Os custos de matérias-primas e combustíveis formam um piso claro para os preços do vidro.
Previsão de preços para novembro (estimativas da SMM):Espera-se que o preço médio do revestimento duplo de 3,2 mm atinja 17,5–18,0 yuans/m², e o preço médio do revestimento duplo de 2,0 mm atinja 11,5–12,0 yuans/m², com as cotações das empresas devendo se aproximar de 12,5 yuans/m².
Perturbações a observar:Por um lado, à medida que os preços se recuperam acima da linha de custo caixa, a disposição das linhas de produção anteriormente em reparo a frio para retomar a produção se fortalecerá. Se a execução dos cortes de produção afrouxar e a capacidade operacional se recuperar, o impulso de alta será diretamente enfraquecido. Por outro lado, se a produção programada dos módulos ficar aquém das expectativas ou os estoques voltarem a se acumular, os ganhos de preço serão limitados ou até sofrerão recuo em relação às máximas. Além disso, mudanças nos lucros do segmento de módulos a jusante e nos cronogramas de produção também repercutirão nas cotações do vidro pelo lado da demanda.