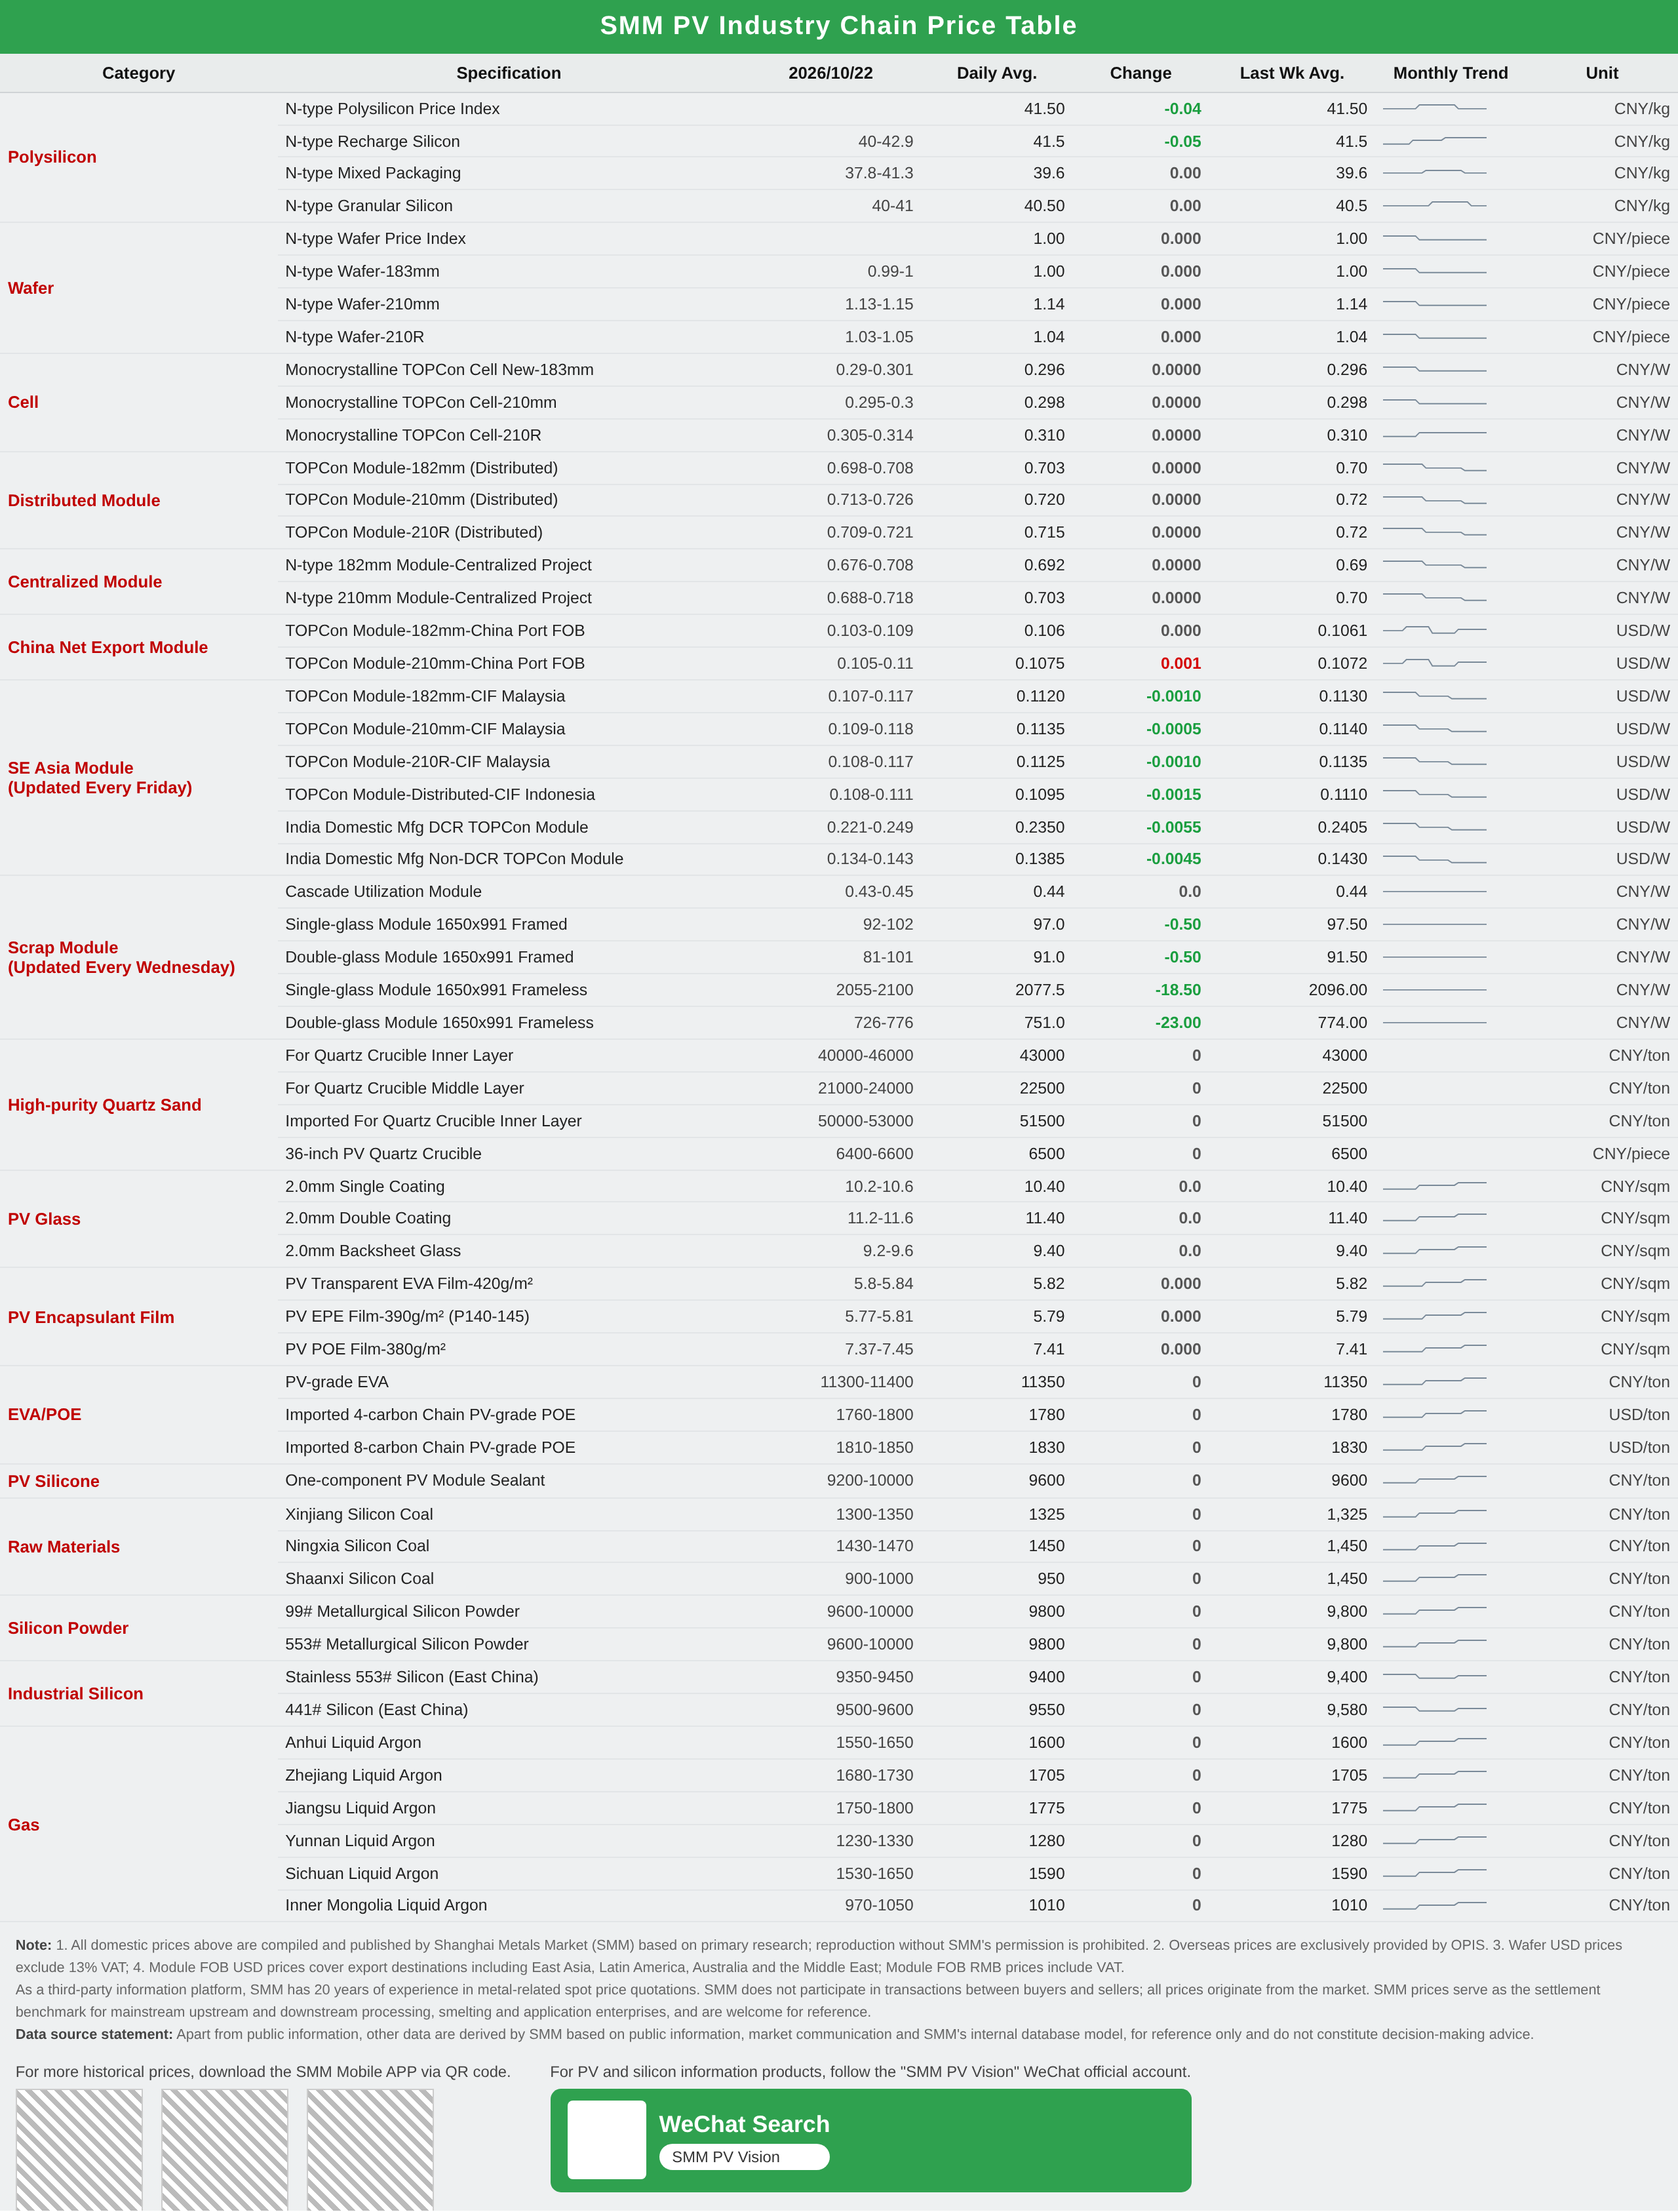
Polissilício: Nesta semana, o índice de preços do polissilício ficou em 41,5 yuan/kg, com o polissilício recarregável tipo N cotado a 40-42,9 yuan/kg e o polissilício granular a 40-41 yuan/kg. As cotações de mercado ficaram relativamente estáveis nesta semana, com poucas mudanças. A reunião teve impacto limitado no mercado. Ocorreram algumas transações esporádicas de pequenos produtores nesta semana, com preços convertidos basicamente em torno de 40 yuan. Algumas empresas indicaram planos de supervisão de capacidade no futuro.
Wafer: Os preços dos wafers ficaram amplamente estáveis nesta semana. Os wafers tipo N de 183 foram cotados a 0,994-1,002 yuan/peça, os wafers 210R a 1,031-1,05 yuan/peça e os wafers de 210 mm a 1,125-1,146 yuan/peça. Os preços do polissilício a montante ainda forneceram algum suporte de custo para os wafers, e as empresas de wafers mostraram pouca disposição para reduzir preços para vendas, mantendo as cotações gerais do mercado estáveis. A aquisição de células solares a jusante permaneceu principalmente baseada na necessidade, com suporte adicional da demanda de estocagem no exterior, mas o impulso de alta foi insuficiente. Espera-se que os preços dos wafers permaneçam estáveis no curto prazo. No futuro, é necessária atenção contínua ao ritmo dos cortes de produção de polissilício e às tendências de preços, bem como às mudanças no ritmo de aquisição de células solares e na demanda externa.
Célula solar: Os preços de mercado das células solares ficaram amplamente estáveis nesta semana, com cotações em todos os tamanhos inalteradas em relação à semana anterior. A oferta permaneceu baixa e o estoque continuou a diminuir. O mercado manteve um equilíbrio entre suporte de custo e divergência de demanda, com o cabo de guerra entre montante e jusante persistindo. Espera-se que os preços permaneçam estáveis no curto prazo. Os preços se mantiveram firmes em todos os tamanhos. A faixa de preço de 183 permaneceu em 0,290-0,301 yuan/W. A faixa de preço de 210R permaneceu em 0,305-0,314 yuan/W, ainda dominada pelas exportações, com a janela de exportação prevista para durar até o início de novembro. A oferta priorizou pedidos de exportação, deixando disponibilidade limitada de carga doméstica e sem base para ajustes de preços. A faixa de preço de 210N permaneceu em 0,295-0,300 yuan/W, estabilizando após o aumento da semana passada. Embora os produtores de wafers tenham mostrado disposição para manter os preços firmes, a recente queda contínua nos preços da prata compensou o suporte do lado dos custos, limitando o impulso de alta. Nesta fase, a aquisição a jusante é baseada na necessidade, e as negociações reais de pedidos permanecem em impasse. O cabo de guerra de curto prazo entre montante e jusante pode persistir até o início de novembro, com os preços de todos os tamanhos devendo permanecer estáveis ou se mover lateralmente. A oferta de outubro permaneceu baixa, com a tendência de corte de produção continuando. A transformação tecnológica contínua das linhas de produção, paralisações faseadas de produção em algumas capacidades e manutenção de feriados contribuíram para uma nova contração mensal na produção da indústria. A extensão dos cortes de produção será confirmada após a finalização dos planos de retomada após a transformação tecnológica. O estoque da indústria continuou a ser reduzido esta semana. A oferta spot de 210N ficou apertada devido à demanda concentrada de projetos, as exportações de 210R fluíram bem com baixo estoque, e a demanda de 183 ficou lenta com redução de estoque mais lenta. A combinação de redução de estoque e contração da oferta formou suporte de fundo para os preços. Daqui em diante, o foco deve estar nas mudanças de preço do 210R após o fim da janela de exportação e na continuidade de novos pedidos.
Módulos da China: Esta semana, os preços dos módulos da China continuaram sua tendência de queda, com o mercado atualmente em uma fase de divergência, pois empresas sob maior pressão de embarque intensificaram suas concessões de preço para impulsionar as vendas. No lado distribuído, os preços de orientação dos produtores permaneceram inalterados, mas o centro de transação caiu no geral, com 182 mm e 210 mm caindo 0,002 yuan/W e 0,0018 yuan/W, respectivamente. 210R, 210R de alta potência e módulos BC mantiveram seus preços anteriores, enquanto os módulos HJT caíram ligeiramente 0,001 yuan/W. O suporte de custo permanece em vigor, mas a absorção da demanda enfraqueceu, tornando a estabilização improvável no curto prazo. No lado centralizado, o declínio foi relativamente suave, com as três especificações caindo 0,001 yuan/W. O ritmo de entrega foi constante, e a realização da melhoria da demanda ainda precisa de tempo. Para a perspectiva de preços de curto prazo, a SMM acredita que o mercado permanece em tendência de baixa, sendo o fator principal o cenário de preços competitivos impulsionado por módulos de baixa eficiência, seguido pela demanda na China e fora da China ainda aquém das expectativas anteriores. As empresas de módulos, em meio a estratégias de venda divergentes, continuam a mostrar quedas de preço. Até agora, o preço médio dos módulos Topcon da China-182 mm (distribuído) é de 0,703 yuan/W; módulos Topcon-210 mm (distribuído) média de 0,7195 yuan/W; módulos Topcon-210R (distribuído) média de 0,715 yuan/W; módulos Topcon de alta potência-210R (distribuído) média de 0,755 yuan/W; módulos BC-210R (distribuído) média de 0,7635 yuan/W; módulos HJT-210 mm (distribuído) média de 0,7235 yuan/W. No lado centralizado, os preços dos módulos de 182 mm foram de 0,692 yuan/W, os de 210 mm de 0,703 yuan/W e os de 210R de 0,698 yuan/W. No lado dos estoques, o acúmulo pós-feriado está sendo absorvido, e espera-se que os estoques voltem a cair esta semana, embora o ritmo de queda deva desacelerar ligeiramente. Com cortes moderados de produção no lado da oferta, os níveis de estoque das empresas devem cair para cerca de 25 GW.
Exportações FOB de módulos:
Nesta semana, os preços FOB de exportação de módulos continuaram divergentes, com os preços convencionais de TOPCon em geral se mantendo estáveis, enquanto o centro de preços para TOPCon de alta potência e módulos BC de grande formato recuou. Durante a semana, alguns produtores reduziram moderadamente suas faixas de preços baixos anteriores, com os preços de transação convencionais de TOPCon se mantendo perto de US$ 0,107/W. No entanto, a concorrência de preços em mercados como Ásia-Pacífico, África e América Latina permaneceu intensa, com alguns produtores de segunda linha continuando a oferecer cotações mais baixas para garantir pedidos. Por rota tecnológica, os preços de transação para módulos TOPCon convencionais de 630-640 W ficaram em sua maioria concentrados na faixa de US$ 0,104-0,107/W, comprimindo o prêmio para produtos de alta potência. Algumas cotações de módulos TOPCon de alta potência caíram para cerca de US$ 0,11/W, sobrepondo-se gradualmente à faixa de preços dos produtos convencionais. O prêmio dos módulos BC também diminuiu, com alguns produtos de 670 W recuando para US$ 0,113-0,115/W, enquanto produtos convencionais e de desova registraram cotações de US$ 0,11/W ou menos. No curto prazo, as flutuações cambiais e o aumento dos custos de frete darão algum suporte aos preços, mas a fraca demanda final continuará a limitar o repasse de custos, e o mercado de exportação deve permanecer divergente. Até hoje, os preços FOB para exportação de módulos fotovoltaicos são os seguintes: módulos TOPCon de 182 mm a US$ 0,103–0,109/W, de 210 mm a US$ 0,105–0,110/W e de 210R a US$ 0,104–0,110/W; módulos TOPCon de alta potência 210R a US$ 0,109–0,114/W; módulos BC 210R (66/72 células) a US$ 0,111–0,122/W e módulos BC de 54 células a US$ 0,129–0,140/W.
Módulos CIF Sudeste Asiático:
Nesta semana, os preços dos módulos nos mercados do Sudeste Asiático recuaram de forma geral, com a queda se espalhando gradualmente dos produtos de estoque de baixa potência anteriores para as especificações convencionais de 630 W. O desempenho da demanda regional foi misto: as consultas e aquisições de projetos na Malásia e no Vietnã melhoraram gradualmente, mas os preços de transação ainda não encontraram suporte efetivo em meio à digestão de estoques e à concorrência de oferta; a demanda na Indonésia e na Tailândia permaneceu relativamente estável. Até o momento, os preços CIF dos módulos TOPCon nos mercados do Sudeste Asiático são os seguintes:
Na Malásia, os preços CIF dos módulos de 182 mm são de US$ 0,107–0,117/W, os módulos de 210 mm a US$ 0,109–0,118/W e os módulos 210R a US$ 0,108–0,117/W;
Na Indonésia, os preços CIF dos módulos TOPCon distribuídos são de US$ 0,108–0,111/W;
Na Tailândia, os preços CIF dos módulos de 182 mm são de US$ 0,107–0,115/W, os módulos de 210 mm a US$ 0,108–0,116/W e os módulos 210R a US$ 0,107–0,116/W;
No Vietnã, os preços CIF dos módulos de 182 mm são de US$ 0,105–0,113/W, os módulos de 210 mm a US$ 0,106–0,114/W e os módulos 210R a US$ 0,105–0,114/W.
Por mercado, as exportações de módulos da China para o Vietnã e a Malásia em setembro cresceram notavelmente em relação a agosto, com a Malásia registrando um aumento mais acentuado. Entrando no final de outubro, espera-se que ambos os mercados continuem melhorando, com a atividade de consultas e aquisições se recuperando ainda mais. Os projetos relacionados ao CRESS da Malásia fornecem algum suporte para a demanda de médio prazo de energia fotovoltaica + armazenamento, mas o aumento dos custos efetivos de conexão à rede ainda pode afetar os cálculos de retorno de alguns projetos; a demanda de projetos de energia fotovoltaica distribuída comercial e industrial e de energia fotovoltaica + armazenamento no Vietnã continua crescendo, mas a concorrência de oferta ainda pressiona os preços. O primeiro plano de energia fotovoltaica em larga escala da Indonésia ainda não se traduziu significativamente em pedidos de módulos, com o mercado continuando a aguardar os arranjos de licitação e entrega; na Tailândia, após a implementação gradual dos requisitos de certificação TISI, a estrutura de oferta em conformidade se ajustou um pouco, mas a demanda de uso final ainda não apresentou crescimento significativo de volume. No curto prazo, à medida que as taxas de frete marítimo aumentam gradualmente do final de outubro ao início de novembro, o custo de desembarque dos módulos do Sudeste Asiático receberá algum suporte. Se a tendência de alta das taxas de frete continuar, as cotações extremamente baixas anteriores podem diminuir gradualmente, e os preços CIF em alguns mercados podem parar de cair e se recuperar levemente, embora o aumento real ainda dependa da aceitação do repasse de custos pelos usuários finais.
Módulos na Índia: Nesta semana, os preços dos módulos DCR e não DCR na Índia caíram. Até o momento, os preços dos módulos TOPCon DCR fabricados na Índia estavam entre US$ 0,221 e 0,249/W, e os preços dos módulos TOPCon não DCR estavam entre US$ 0,134 e 0,143/W. Para os módulos DCR, embora as entregas de projetos locais no fim do ano ainda oferecessem algum suporte à demanda, o estoque no mercado permaneceu elevado por um longo período, e a pressão de redução de estoque nas empresas foi gradualmente transmitida aos preços, empurrando o centro de transações ainda mais para baixo. Até o momento, o estoque de módulos DCR na Índia era de aproximadamente 13,49 GW, e o estoque de células DCR era de aproximadamente 3,81 GW. Para os módulos não DCR, afetados pelas restrições mais rígidas de estocagem centralizada sob a "Seção 232" dos EUA, a demanda por estocagem para os EUA esfriou ainda mais, e os pedidos de demanda externa enfraqueceram notavelmente. Com a redução do suporte à demanda, os preços dos módulos não DCR também começaram a recuar, e alguma pressão de queda permanece no curto prazo.
Módulos na Europa:
Nesta semana, a atividade de negociação no mercado europeu de módulos permaneceu em nível baixo, com o ritmo de compras dos usuários finais ainda lento e sem o surgimento de demanda em larga escala para sustentar os preços. Antes da implementação formal dos requisitos de classificação de eficiência energética dos módulos, alguns distribuidores aceleraram a liquidação de estoques de baixa potência, e a oferta de preços baixos entrou no mercado de forma concentrada, criando efeitos de substituição e pressionando para baixo os preços dos módulos convencionais tradicionais. Somado ao aumento das transações de baixo preço para módulos TOPCon convencionais de 630–640 W no lado da exportação, bem como à redução dos prêmios para módulos TOPCon de alta potência e BC, os preços de todos os formatos nos armazéns europeus recuaram em graus variados, e o centro de transações do mercado caiu ainda mais. No curto prazo, a aceitação dos usuários finais por módulos de preço alto permanece limitada, e a digestão de estoques, juntamente com a concorrência de preços baixos, continuará a pressionar os preços de mercado. No entanto, à medida que os custos de frete marítimo aumentam gradualmente do final de outubro ao início de novembro, e as flutuações cambiais elevam os custos de importação e reposição de estoque, a queda dos preços dos módulos pode ser um tanto limitada. Espera-se que o mercado europeu permaneça em um padrão de cabo de guerra de baixo nível, caracterizado pela coexistência de demanda fraca e suporte de custos. Até o momento, os preços dos módulos TOPCon com impostos pagos na saída do armazém de Roterdã são os seguintes: módulos distribuídos 210R (48 células) a € 0,1061–0,1149/W, módulos distribuídos 210R (66/72 células) a € 0,1009–0,1113/W; módulos centralizados 210R (66/72 células) a € 0,0983–0,1085/W, e módulos centralizados de 210 mm (66/72 células) a € 0,0985–0,1089/W. Com base nos preços médios por tipo de módulo, os preços de armazém em Portugal e na Grécia foram ambos cerca de 2,3%–2,4% superiores aos de Roterdão.
Utilizador final: Esta semana, os preços dos módulos fotovoltaicos caíram enquanto os volumes aumentaram. De acordo com as estatísticas da SMM, de 12 a 18 de outubro de 2026, as empresas chinesas venceram 34 projetos de módulos fotovoltaicos, com um preço médio ponderado semanal de 0,7 yuan/W, uma descida de 0,06 yuan/W face ao período estatístico anterior. A capacidade total de aquisição adjudicada foi de 3.622,34 MW, um aumento de 3.464,63 MW face ao período estatístico anterior.
Segundo a análise da SMM, a principal capacidade adjudicada no período estatístico atual situou-se no intervalo de 2.000 MW–5.000 MW, representando 75,42% da capacidade total adjudicada divulgada. Os detalhes por intervalo de capacidade são os seguintes:
No intervalo de 0 MW–1 MW, houve 5 projetos, representando 0,04% da capacidade, com um preço médio de 0,815 yuan/W.
No intervalo de 1 MW–6 MW, houve 5 projetos, representando 0,29% da capacidade, com o preço médio não divulgado.
No intervalo de 6 MW–50 MW, houve 4 projetos, representando 2,82% da capacidade, com um preço médio de 0,745 yuan/W.
No intervalo de 50 MW–100 MW, houve 2 projetos, representando 4,31% da capacidade, com um preço médio de 0,691 yuan/W.
No intervalo de 200 MW–500 MW, houve 2 projetos, representando 17,13% da capacidade, com o preço médio não divulgado.
No intervalo de 2.000 MW–5.000 MW, houve 1 projeto, representando 75,42% da capacidade, com o preço médio não divulgado.
Segundo a análise da SMM, o preço médio ponderado no período estatístico atual foi de 0,7 yuan/W, uma descida de 0,06 yuan/W face à semana anterior. Esta variação deveu-se ao reduzido número e à baixa capacidade dos projetos adjudicados no período estatístico anterior, que não refletiram as condições gerais do mercado.
Em termos de capacidade total de aquisição adjudicada, o valor da semana foi de 3.622,34 MW, um aumento de 3.464,63 MW face ao período estatístico anterior.
Em termos de distribuição regional, a província com maior capacidade adjudicada esta semana foi Liaoning, representando 75,42% da capacidade total, seguida de Shanxi e Jiangsu, representando 12,45% e 7,20% do total, respetivamente.
Principais informações sobre projetos adjudicados durante o período estatístico (12 a 18 de outubro):
No projeto “Módulos fotovoltaicos do projeto de geração de energia fotovoltaica de 2.732 MW da PowerChina Hydropower Bureau 6 East China Company Haicheng Yaofeng New Energy”, a TrinaSolar Co., Ltd. venceu a licitação para 2.732 MW de módulos fotovoltaicos.
No projeto “Módulos fotovoltaicos do projeto de geração de energia fotovoltaica de 300.000 kW da Fase II da Base de Demonstração de Energia Eólica e Solar para Transição Energética e Governança Ecológica de Huadian Yuanping, da China Huadian Group Materials Co., Ltd. e Huadian (Yuanping) New Energy Co., Ltd.”, a TCL Zhonghuan Renewable Energy Technology Co., Ltd. venceu a licitação para 360,07 MW de módulos fotovoltaicos.
No projeto “Módulos fotovoltaicos do projeto fotovoltaico complementar de pesca e energia solar de Jiangsu Huadian Changzhou Wujin Qianhuang Lingtai, da China Huadian Corporation Ltd. Filial de Jiangsu e Huadian Jiangsu Changzhou New Energy Co., Ltd.”, a Tongwei Co., Ltd. venceu a licitação para 260,33 MW de módulos fotovoltaicos.
Vidro fotovoltaico: até 22 de outubro, o preço médio do revestimento de camada única de 3,2 mm subiu para 16,5 yuans/metro quadrado, e o preço médio do revestimento de camada única de 2 mm subiu para 10,4 yuans/metro quadrado, um aumento de 0,2 yuan/metro quadrado e 0,15 yuan/metro quadrado, respectivamente, em relação ao período anterior ao feriado (30 de setembro), com altas de 1,16% e 1,33%. O preço executado foi de aproximadamente 10,3 a 10,5 yuans/metro quadrado. Do lado da oferta, os principais players da China iniciaram recentemente uma nova rodada de cortes de produção. Embora a capacidade total afetada ainda não tenha se expandido, a tendência de cortes de produção do lado da oferta continuou, apoiando assim a estabilidade e até mesmo o aumento dos preços do vidro. Em relação aos estoques, espera-se que o estoque desta semana caia novamente. O estoque atual do setor caiu para pouco mais de 2 milhões de toneladas métricas, uma redução de um terço em relação à máxima do ano. Além disso, do lado dos custos, o aumento dos preços do gás natural doméstico nesta semana já deu suporte ao custo do vidro. Portanto, com custos em alta e oferta em retração, há fortes sinais de aumento dos preços do vidro no próximo mês. No entanto, deve-se observar que, se os cronogramas de produção dos módulos ficarem aquém das expectativas, isso pressionará os preços do vidro pelo lado da demanda, e as expectativas de negociação de preços ainda existem.
Filme: nesta semana, os preços dos pacotes de filme variaram de 28.600 a 28.800 yuans/tonelada métrica, com os preços do filme permanecendo estáveis por enquanto. Atualmente, os grandes produtores tradicionais estão executando principalmente preços mensais, e as cotações de pedidos à vista também se mantiveram estáveis recentemente. Do lado dos custos, os preços da resina EVA a montante pararam de subir e se estabilizaram temporariamente, sem causar perturbações significativas nos custos dos filmes. Enquanto isso, a demanda de aquisição dos produtores de módulos a jusante forneceu algum suporte de fundo para o mercado de filmes. Espera-se que os preços dos filmes provavelmente permaneçam estáveis no curto prazo.
EVA: Nesta semana, os preços à vista da resina EVA de grau fotovoltaico foram de 11.300 a 11.400 yuans/tonelada, com os preços da resina interrompendo a alta e se estabilizando temporariamente. Do lado dos custos, as flutuações recentes nos preços das matérias-primas foram limitadas, não fornecendo, por enquanto, novo impulso de custo aos preços da resina. Espera-se que os preços do EVA de grau fotovoltaico se movam lateralmente no curto prazo. Olhando adiante, se as tensões geopolíticas diminuírem gradualmente, a perturbação dos preços das matérias-primas enfraquecerá, e a precificação do mercado retornará mais aos fundamentos de oferta e demanda. Por outro lado, se a situação internacional se tornar volátil novamente, elevando os preços das matérias-primas ou interrompendo o fornecimento, a possibilidade de os preços do EVA de grau fotovoltaico subirem novamente não pode ser descartada.
POE: Nesta semana, os preços domésticos entregues de POE foram de 13.300 a 13.500 yuans/tonelada, com os preços de mercado temporariamente estáveis. Atualmente, os preços das matérias-primas a montante permanecem elevados, fornecendo forte suporte de fundo para o POE. Além disso, alguns produtores tradicionais suspenderam recentemente as cotações, aumentando a incerteza na oferta à vista e nas expectativas de preço. No curto prazo, os preços do POE ainda contam com algum suporte de custo, mas variáveis como matérias-primas e oferta permanecem incertas, e espera-se que os preços se consolidem principalmente.
Areia de quartzo de alta pureza: Após mais de um mês de consolidação, os preços da areia de quartzo de alta pureza mostraram sinais de afrouxamento. O limite superior da areia da camada interna foi reduzido de 47.000 yuans/tonelada para 46.000 yuans/tonelada, com a faixa de cotação estreitando para 40.000 a 46.000 yuans/tonelada, tornando-se o único tipo de areia a sofrer ajuste nesta semana; a areia da camada intermediária, de 21.000 a 24.000 yuans/tonelada, a areia da camada externa, de 12.500 a 18.000 yuans/tonelada, e os pedidos à vista de areia importada, de 50.000 a 53.000 yuans/tonelada, permaneceram todos inalterados em relação à semana passada. Para os cadinhos, os de 33 polegadas ficaram entre 5.400 e 5.700 yuans/peça e os de 36 polegadas entre 6.400 e 6.600 yuans/peça, inalterados por duas semanas consecutivas. O gatilho para esta rodada de flexibilização está no lado da demanda, e não no lado dos custos — a situação de excesso de oferta nas fabricantes de cadinhos ainda não se aliviou, e algumas empresas estão ajustando as compras aos pedidos, com o desejo de negociar preços mais baixos sendo transmitido a montante para o lado da areia. Além disso, o aumento das fontes de areia no mercado também dificultou a sustentação dos preços da areia doméstica. No entanto, considerando que a areia da camada interna já está próxima da linha de custo, a SMM acredita que há espaço relativamente limitado para novas quedas, e é mais provável que se manifeste como menos transações de recursos de preço elevado e uma convergência das faixas de cotação para o meio. Os ajustes do lado da oferta ainda estão em andamento.
Reciclagem de módulos: Na semana passada, os preços do mercado doméstico de reciclagem de módulos fotovoltaicos recuaram ligeiramente.
Os módulos com moldura de formato pequeno do início caíram cerca de 0,5 a 1 yuan por peça, com os preços de primeira mão de vidro simples ficando na faixa de 96 a 112 yuans por peça, enquanto os módulos sem moldura caíram de 18 a 23 yuans por tonelada, com os preços de primeira mão de vidro simples ficando na faixa de 2.055 a 2.100 yuans por peça. Além dos módulos de tamanho pequeno do início, os preços dos tamanhos grandes também mostraram tendência de queda, com os preços dos módulos com moldura caindo cerca de 0,5 a 1 yuan por peça e os sem moldura caindo cerca de 19 a 23 yuans por tonelada.
Esta rodada de recuo de preços foi afetada pelo recuo nos preços à vista dos principais metais reciclados. Na semana passada, a prata à vista caiu gradualmente, enquanto os preços do alumínio continuaram a se consolidar em níveis elevados. Segundo a SMM, o preço à vista da prata 1# da SMM caiu de 14.555 yuans por quilograma em 14 de outubro para 13.935 yuans por quilograma em 21 de outubro; os preços do alumínio A00 permaneceram elevados e se consolidaram, oscilando de 23.710 yuans por tonelada em 14 de outubro para 23.610 yuans por tonelada em 21 de outubro.