O preço médio do NPI de alto teor 10-12% da SMM caiu 7,9 yuan/unidade de níquel na comparação semanal, para 1.029,4 yuan/unidade de níquel (preço na porta da fábrica, impostos incluídos), enquanto o preço médio do índice FOB de NPI da Indonésia caiu US$ 0,7/unidade de níquel na semana, para US$ 133,2/unidade de níquel. Nesta semana, o mercado de NPI de alto teor continuou em queda, com o centro de preços recuando ainda mais e o sentimento baixista se intensificando.
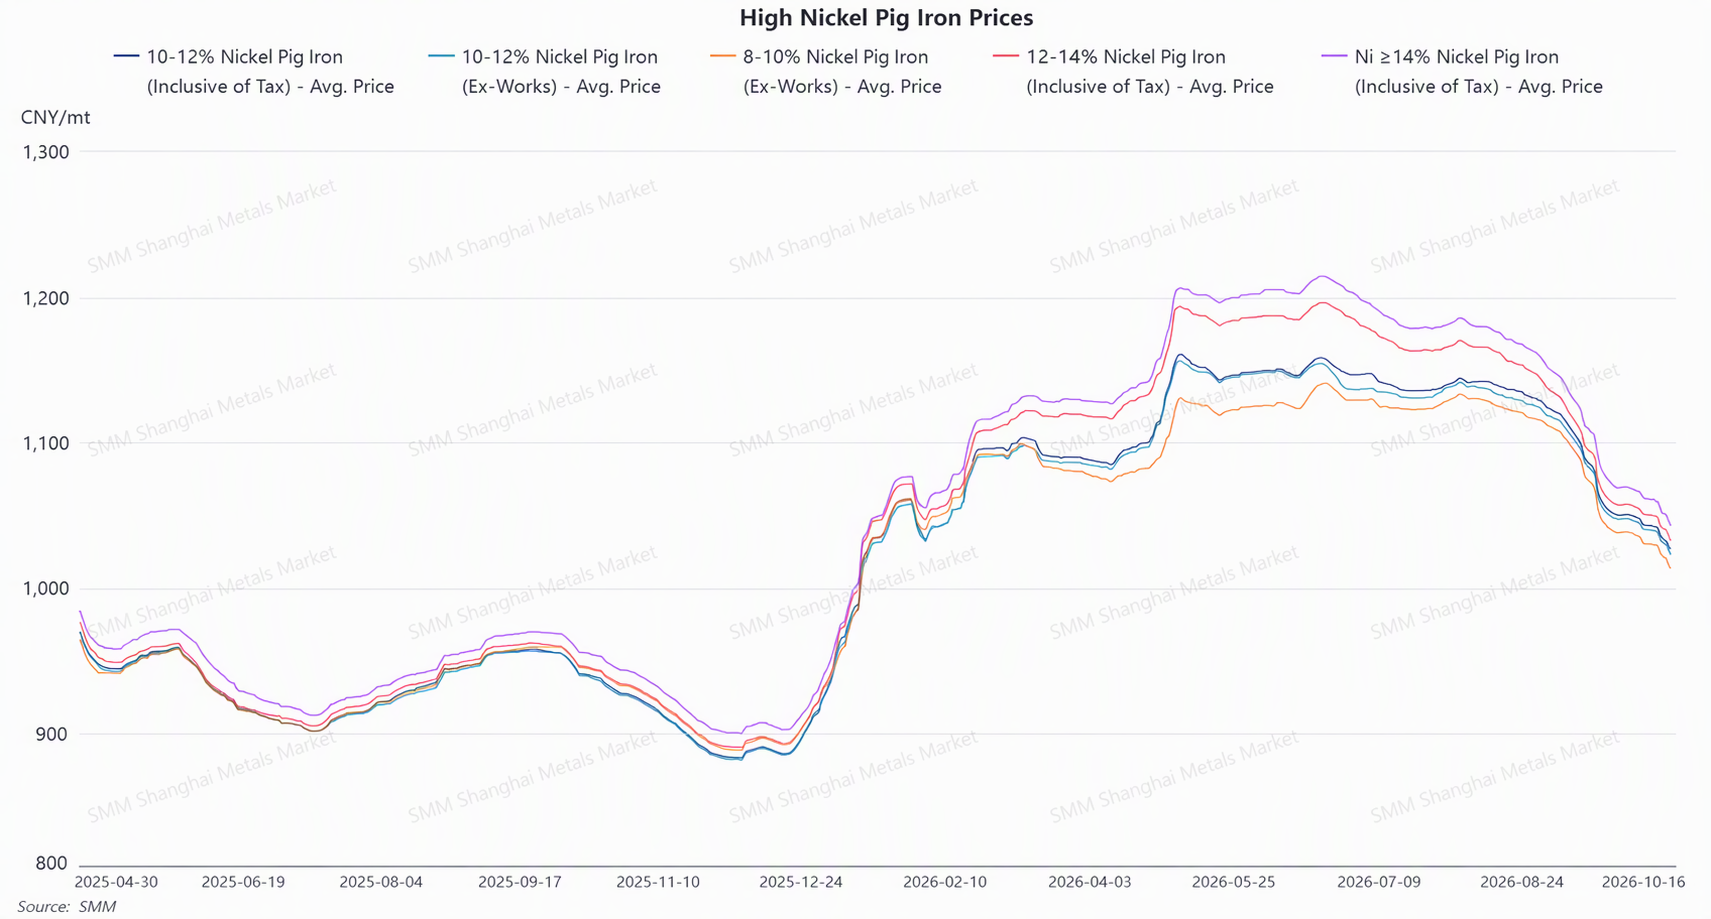
Do lado da oferta, a disponibilidade geral do mercado permaneceu ampla. Alguns traders optaram por suspender cotações e aguardar à margem, levando a práticas de cotação divergentes, com mais transações migrando para negociações alinhadas aos preços médios. Do lado da demanda, as expectativas para o pico de temporada de setembro-outubro foram frustradas, e os preços dos produtos de aço inoxidável a jusante continuaram enfraquecendo. Algumas siderúrgicas ajustaram suas estruturas de produção e programaram manutenção e cortes de produção, reduzindo as expectativas de consumo de ferro-níquel. Enquanto isso, os preços da sucata de aço foram reduzidos novamente, e os preços do níquel refinado caíram por sessões consecutivas, ampliando ainda mais a vantagem de substituição das matérias-primas alternativas. As siderúrgicas reduziram proativamente as compras de ferro-níquel, com as expectativas de aquisição sendo continuamente revisadas para baixo, e usinas que antes pretendiam comprar também adiaram a entrada no mercado. Os centros de negociação no mercado continuaram recuando, com um spread notável entre preços altos e baixos. Cargas de preço elevado tiveram dificuldade para encontrar negócios, enquanto apenas cargas de preço baixo tinham margem para discussão. No geral, as negociações foram lentas, e transações substanciais em volume foram limitadas. Em termos de sentimento, as expectativas para o piso de preços continuaram sendo testadas para baixo, com a maioria dos participantes acreditando que ainda há espaço para queda nos preços. O mercado ainda aguarda compras reais das siderúrgicas para confirmar o suporte no fundo.
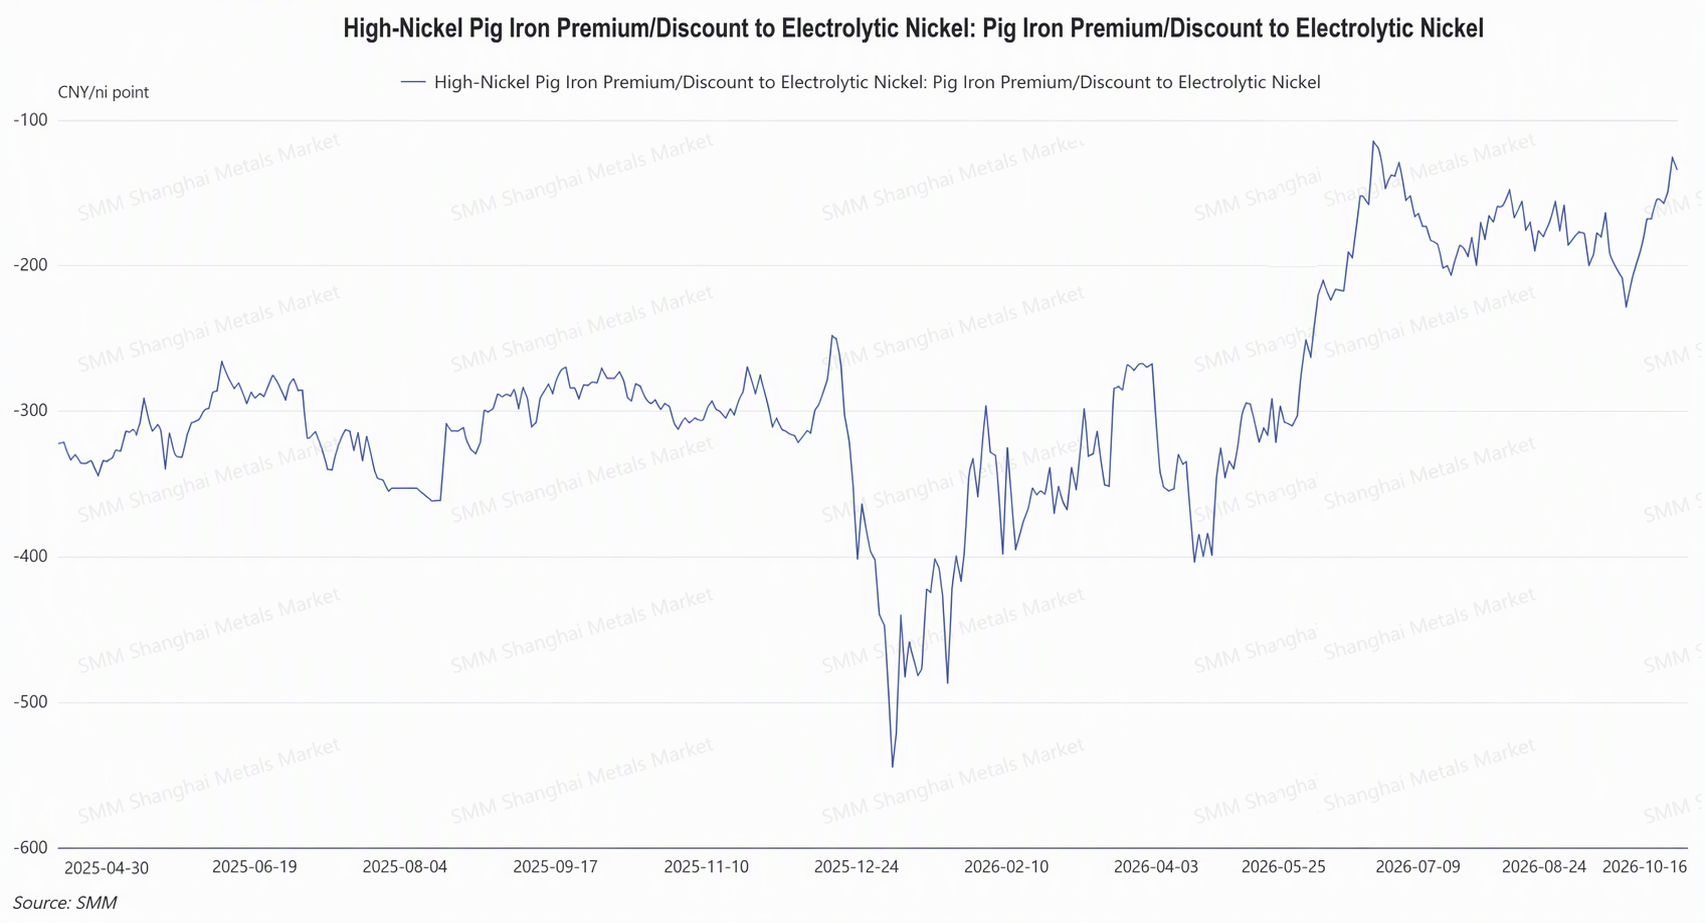
Do ponto de vista da conversão de NPI em mate de níquel de alto teor, nesta semana o desconto do NPI de alto teor em relação ao níquel refinado foi de 143,1 yuan/unidade de níquel, estreitando 17,2 yuan/unidade de níquel na comparação semanal. Nesta semana, os futuros de níquel refinado caíram mais do que os preços à vista do NPI, e o spread entre os dois estreitou significativamente, com o desconto se reduzindo brevemente para 125,5 yuan/unidade de níquel na sexta-feira. Olhando para a próxima semana, no cenário fundamental atual, é improvável que o desconto do NPI de alto teor em relação ao níquel refinado se amplie de forma notável, ainda não sendo suficiente para impulsionar a conversão de NPI em mate de níquel de alto teor. O NPI continua a oferecer maior rentabilidade em comparação.
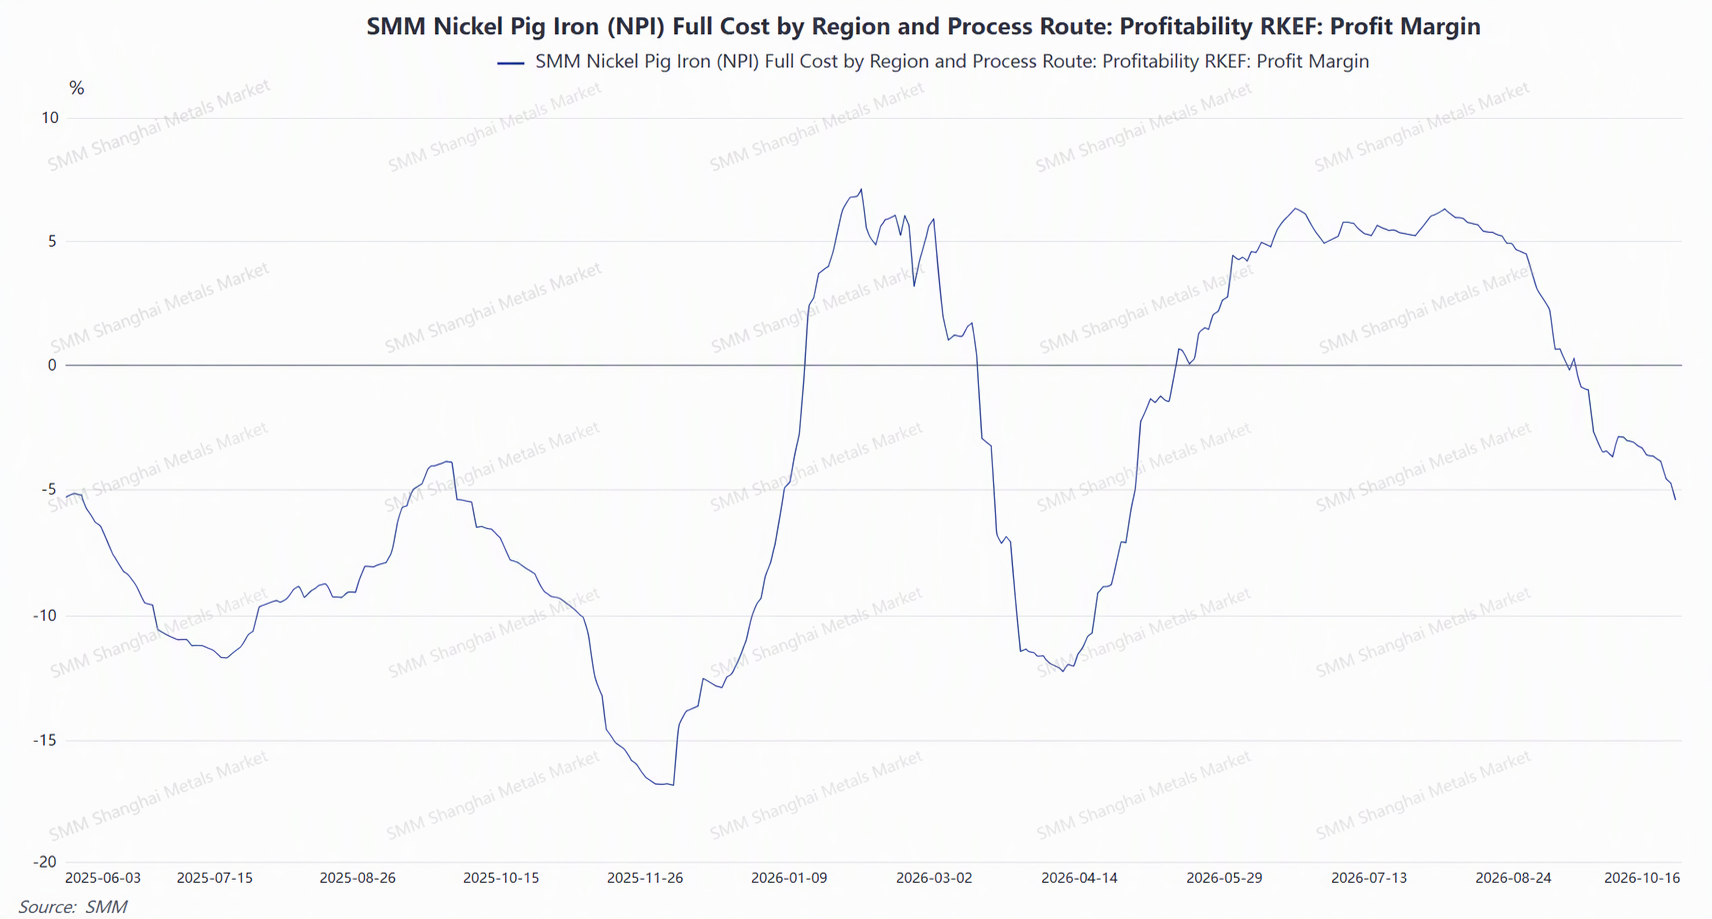
Nesta semana, os preços das matérias-primas para a fundição de NPI de alto teor recuaram de forma generalizada. No lado do minério de níquel, o preço médio do minério de níquel laterítico das Filipinas 1,4% (CIF China) caiu de US$ 53,5/t úmida para US$ 52,5/t úmida, enquanto o minério de níquel saprolítico do comércio doméstico da Indonésia 1,6% (preço entregue) caiu de US$ 59/t úmida para US$ 57,1/t úmida. Os preços do minério em ambas as regiões foram reduzidos durante a semana, e as linhas de custo de fundição recuaram levemente em conformidade. Os preços dos materiais auxiliares permaneceram amplamente estáveis, sem flutuações notáveis. No entanto, o recuo nos preços das matérias-primas foi significativamente menor do que a queda nos preços dos produtos — nesta semana, os preços à vista do NPI de alto teor caíram de 1.037 yuans/unidade de níquel para 1.019,5 yuans/unidade de níquel, uma queda semanal de 17,5 yuans/unidade de níquel. O alívio de custos liberado pelas concessões no preço do minério foi totalmente engolido pela queda nos preços dos produtos. Como resultado, as margens de fundição na China e na Indonésia se estreitaram simultaneamente.