I. Revisão Semanal de Preços
Na primeira semana completa de negociação após o feriado, o mercado de antimônio encerrou sua consolidação em patamares elevados que durou mais de um mês, com cotações de todos os produtos caindo de forma generalizada. Em 12 de outubro (segunda-feira), as cotações de todos os produtos foram reduzidas em geral de 3.000 a 4.000 yuans; a queda acelerou em 13 de outubro, com o lingote de antimônio nº 1 rompendo abaixo da marca de 100.000 yuans/t para 98.000 yuans/t; em 14 e 15 de outubro, os preços se estabilizaram brevemente em torno de 95.000 yuans/t (nº 1); em 16 de outubro, os preços caíram novamente, com o lingote de antimônio nº 1 fechando a 92.000 yuans/t e o lingote de antimônio nº 0 fechando a 94.000 yuans/t.
Variações acumuladas na semana: o lingote de antimônio nº 1 caiu 13.000 yuans (-12,4%), o lingote de antimônio nº 0 caiu 13.000 yuans (-12,1%), o trióxido de antimônio 99,5% caiu 8.000 yuans (-9,1%) e os concentrados de sulfeto de antimônio (Sb≥55%) caíram 11.500 yuans (-13,5%). Vale notar que a queda na matéria-prima, os concentrados de sulfeto de antimônio (-13,5%), foi maior do que a do lingote de antimônio, enfraquecendo significativamente a lógica anterior de "concentrados firmes — suporte de custo".
Esta foi a primeira correção substancial nos preços do antimônio desde o início da tendência de alta em meados de agosto: o lingote de antimônio nº 1 recuou acumuladamente 13.000 yuans em relação à máxima da fase de 105.000 yuans em 9 de outubro, devolvendo todos os ganhos obtidos desde 17 de agosto (95.000 yuans/t). Nas últimas 8 semanas, o lingote de antimônio caiu cerca de 6,5% em relação a 24 de agosto, os concentrados de antimônio caíram 11,4%, e apenas o trióxido de antimônio está estável em relação a 24 de agosto — o segmento de óxido apresenta a maior rigidez de preços, e esta rodada de correção ainda não foi totalmente transmitida aos produtos processados a jusante.
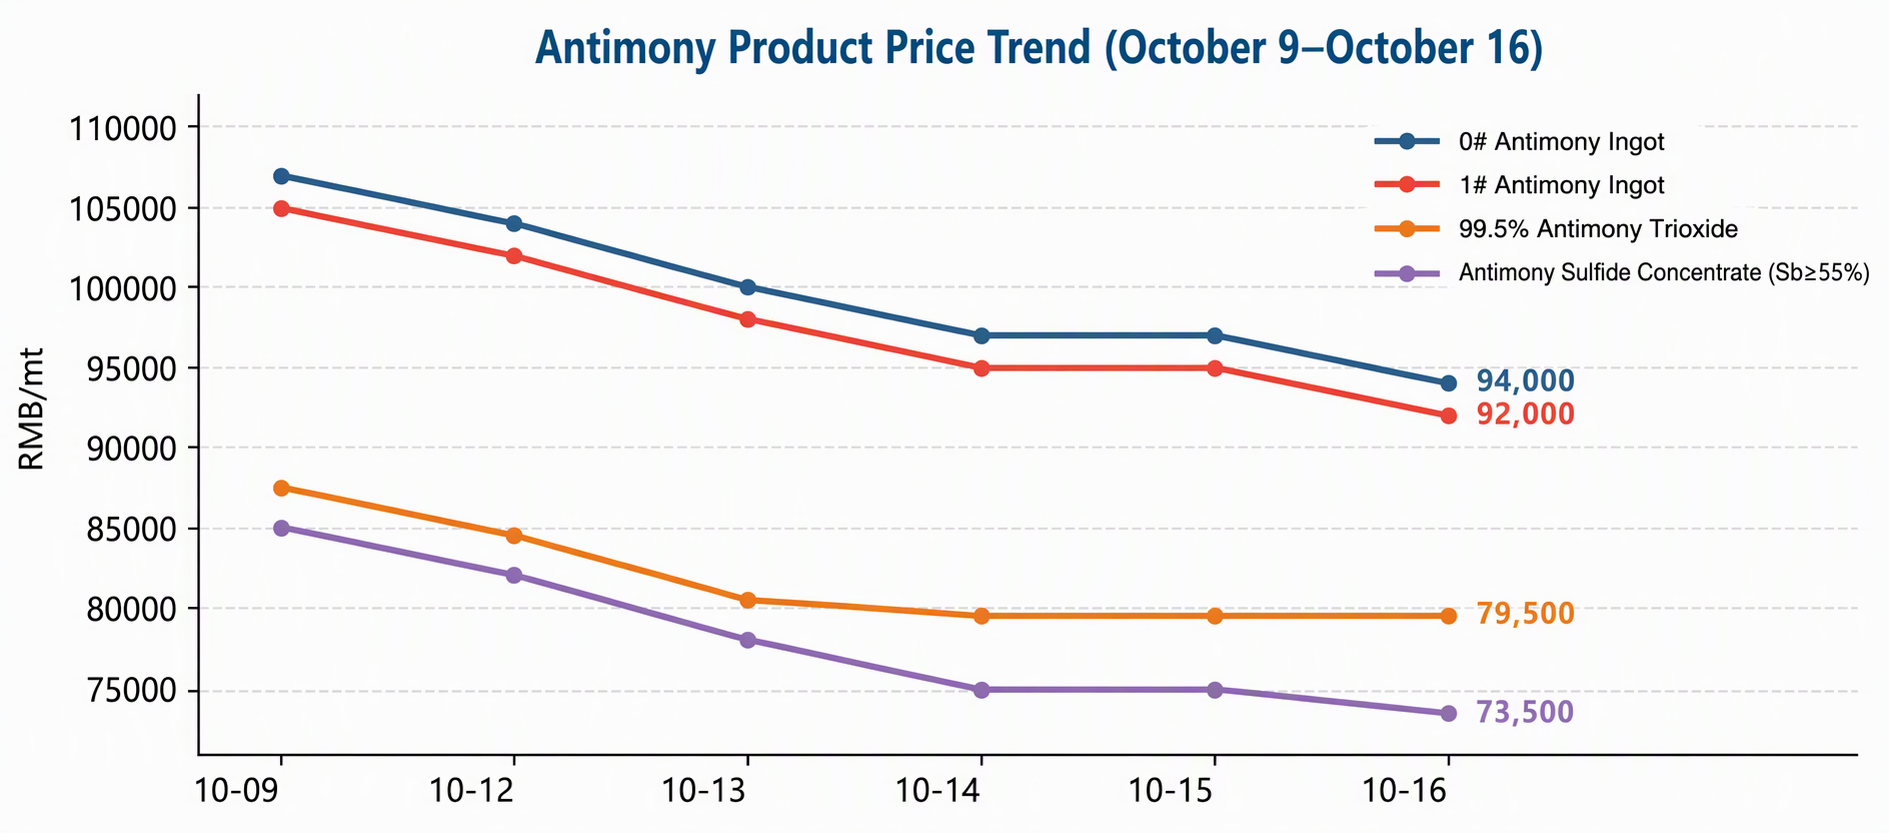
Gráfico 1: Tendências de preços dos produtos de antimônio (9 de outubro a 16 de outubro)
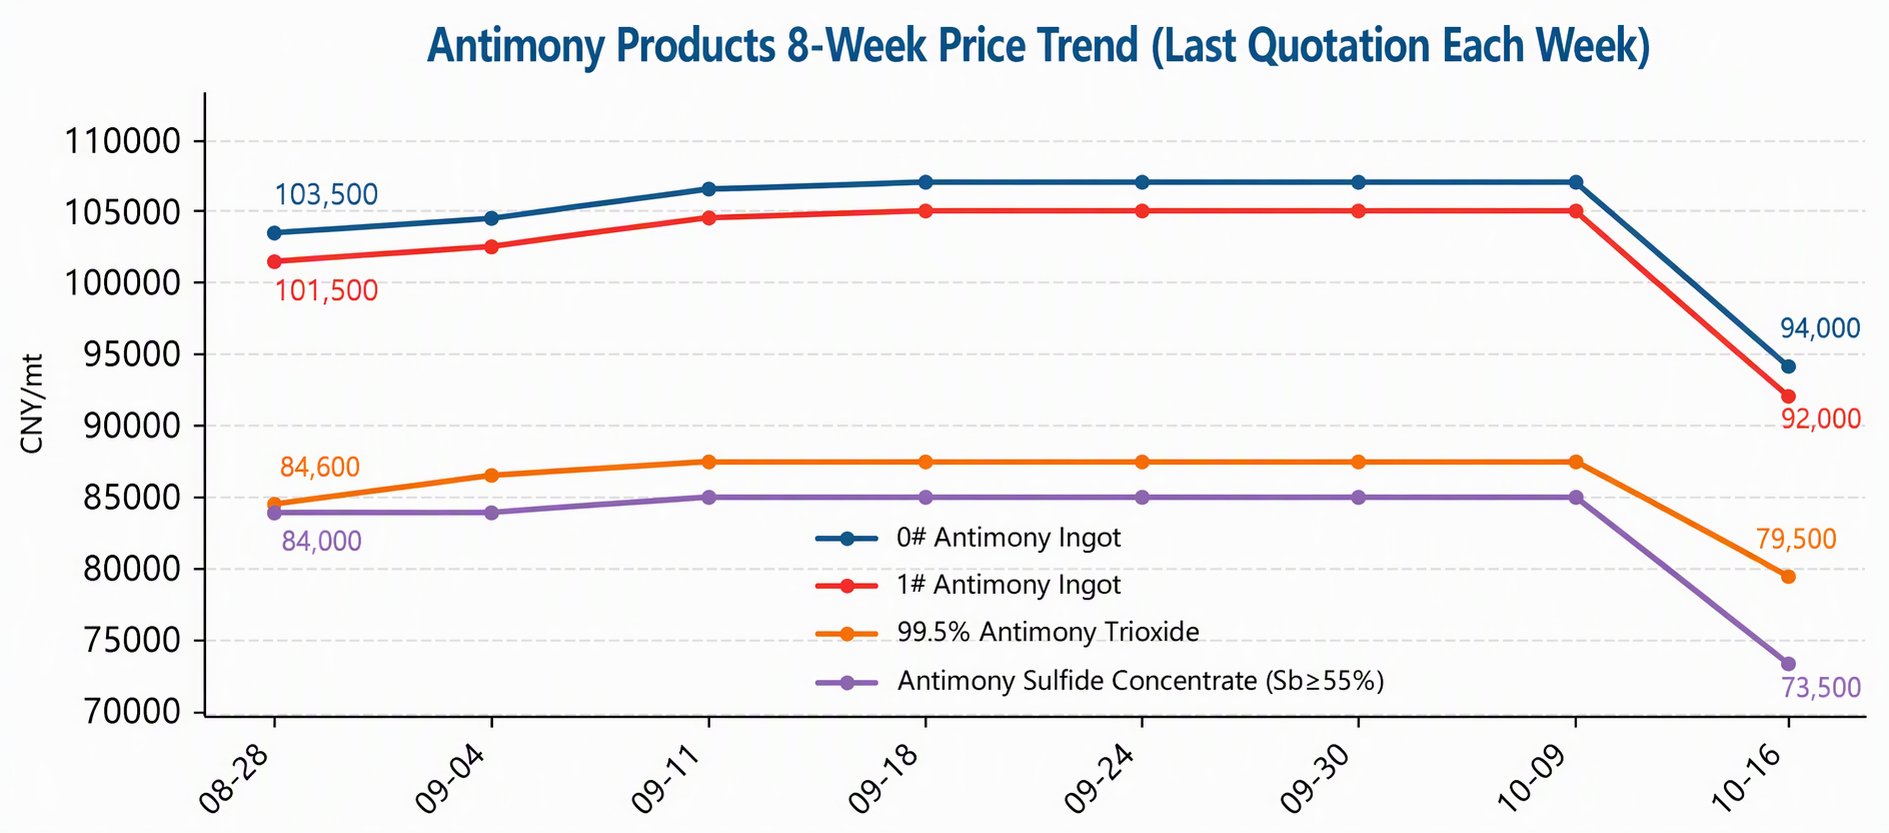
Gráfico 2: Tendências de preços dos produtos de antimônio nas últimas 8 semanas (última data de cotação de cada semana)
II. Dinâmica da Oferta
O lado da oferta manteve seu padrão de contração: a produção nacional avaliada de lingotes de antimônio (incluindo lingote de antimônio, conversão de antimônio bruto, cátodo de antimônio, etc.) em setembro de 2026 caiu cerca de 2% em relação ao mês anterior, a segunda queda mensal consecutiva; as importações de minério de antimônio do exterior caíram acentuadamente em agosto, e a escassez de matéria-prima agora se transmitiu ao segmento de fundição. No entanto, deve-se reconhecer que os baixos estoques de matéria-prima nas fundições não se traduziram em impulso de sustentação de preços esta semana—à medida que os preços do lingote de antimônio caíram rapidamente, as cotações do concentrado de sulfeto de antimônio foram reduzidas acentuadamente em conjunto, e alguns produtores tomaram a dianteira na venda de grandes volumes, refletindo que as fundições estão se tornando mais cautelosas quanto à aquisição de matéria-prima sob margens comprimidas e mais dispostas a vender a preços mais baixos. Isso também levou fornecedores sem estoque a seguirem o exemplo nas vendas, aumentando acentuadamente a pressão de oferta no mercado.
Olhando para o futuro, se os preços do lingote de antimônio permanecerem abaixo de 100.000 yuans/t, há potencial para nova contração nas taxas de operação das fundições e no ritmo de aquisição de matéria-prima; se a produção avaliada de lingote de antimônio em outubro pode parar de cair e se as cotações do concentrado podem se estabilizar antes do lingote de antimônio serão testes-chave para saber se a lógica de contração da oferta recupera o controle da precificação.
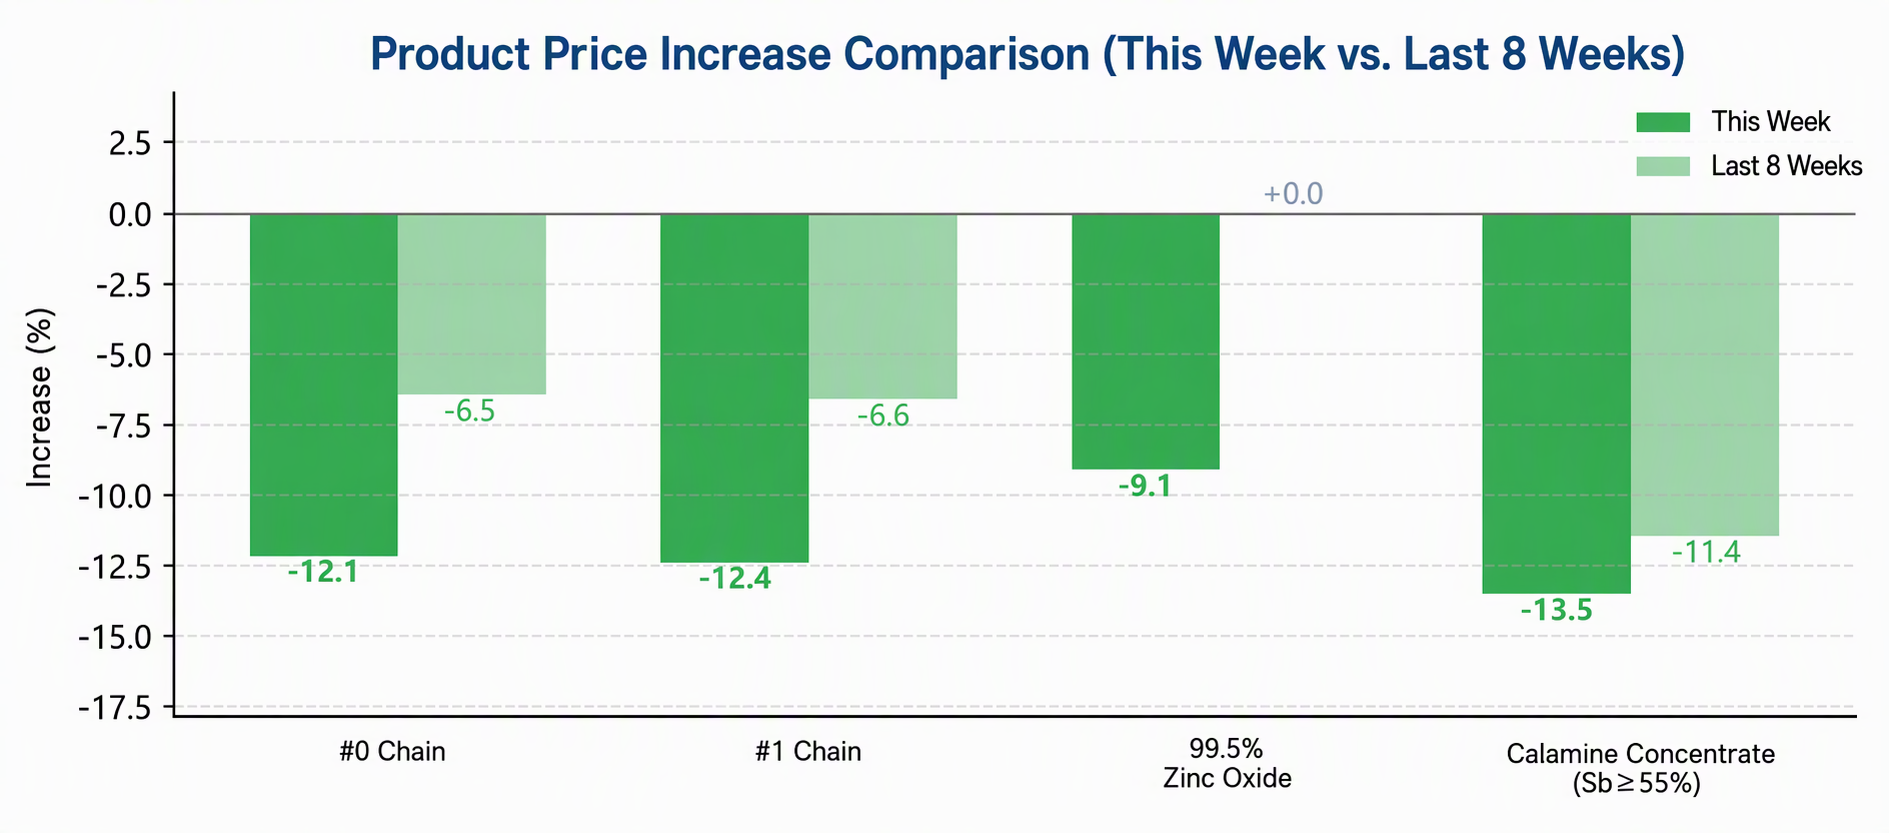
Gráfico-3: Comparação das variações percentuais nos produtos de antimônio (esta semana vs. últimas 8 semanas)
III. Comércio e Política
A queda acentuada nas importações de minério de antimônio do exterior em agosto continua sendo a causa raiz da escassez doméstica de matéria-prima, e o ritmo de chegada do minério importado afetará diretamente a elasticidade da oferta no quarto trimestre. No lado das exportações, os controles de exportação sobre itens relacionados ao antimônio continuam sendo implementados de forma regular, mantendo a oferta disponível fora da China persistentemente restrita; em um contexto de rápida queda dos preços domésticos, o diferencial de preços entre os mercados chinês e externo se ampliou passivamente, reduzindo a vantagem relativa da oferta externa. Se o diferencial continuar a se ampliar, deve-se prestar atenção às mudanças subsequentes nas consultas de exportação e na direção das transações.
De uma perspectiva macro, a cúpula China-EUA alcançou um consenso de oito pontos, incluindo um acordo de redução tarifária recíproca de "30 bilhões" e o estabelecimento de um mecanismo de conselho comercial, estabelecendo um tom geral positivo; se o ambiente comercial fotovoltaico melhorar na margem, isso forneceria algum suporte para as expectativas de demanda externa no quarto trimestre, mas a transmissão para a atual contradição central nos preços do antimônio (demanda doméstica fraca) é limitada.
IV. Demanda de Uso Final
A demanda fraca também foi um dos fatores dominantes por trás do colapso de preços desta semana. Na cadeia fotovoltaica, espera-se que os cronogramas de produção de módulos em outubro aumentem ligeiramente em relação a setembro, mas o crescimento ficou aquém das expectativas, com os cronogramas de produção doméstica subindo apenas 1–2 GW, e os pedidos de geração distribuída mostraram alguma contração — a demanda de antimônio no segmento de clarificante de vidro fotovoltaico (piroantimonato de sódio) carece de impulso ascendente, os preços do vidro permanecem em negociação e a transmissão dos cronogramas de produção para a demanda de antimônio não é fluida.
Retardantes de chama e catalisadores de poliéster também estão na fase de refluxo pós-feriado de estocagem, com as compras dominadas por pequenos pedidos de demanda rígida. Durante as quatro semanas consecutivas anteriores de consolidação, a aceitação pelos compradores de preços acima de 100.000 yuans/t nunca se materializou plenamente, e a revisão semanal da semana passada já alertava que "se os preços altos continuarem a suprimir a demanda, não se pode descartar um leve afrouxamento das cotações de produtos individuais"; nesta semana, o cabo de guerra entre compradores pressionando por preços mais baixos e vendedores mantendo os preços firmes terminou com a vitória dos compradores, e os centros de transação caíram rapidamente junto com as cotações.
Do lado da estrutura de demanda, ambos os principais segmentos — fotovoltaico e retardantes de chama — dificilmente fornecerão impulso ascendente aos preços do antimônio no curto prazo; a estabilização dos preços dependerá mais da concretização da contração do lado da oferta ou do início da reposição de estoques por demanda rígida após a queda dos preços.
V. Perspectivas de Mercado
No curto prazo, a queda desta semana foi rápida e substancial, com os preços já de volta aos níveis de meados para o final de agosto, e o mercado precisa de tempo para digerir o sentimento de espera trazido pela queda acentuada. Considerando que o lado da oferta ainda está se contraindo (a produção de setembro caiu pelo segundo mês consecutivo) e que o recuo dos preços já é bastante substancial, o espaço para mais vendas em pânico pode ser limitado; no entanto, nenhuma melhora substancial na demanda surgiu, e o suporte de custo do concentrado foi temporariamente enfraquecido. Espera-se que os preços do antimônio busquem principalmente um fundo fraco e se consolidem em níveis baixos no curto prazo.
Dois pontos de verificação merecem atenção daqui para frente: primeiro, se o minério de antimônio e o lingote de antimônio podem ser os primeiros a parar de cair — se estabilizarem, o suporte de custo para os produtos de antimônio pode ser reconstruído; segundo, se a reposição de estoques pelos compradores emerge no final de outubro após a queda dos preços. Se os cronogramas de produção de vidro fotovoltaico se recuperarem ou as compras concentradas de retardantes de chama forem retomadas, os preços do antimônio poderão registrar uma estabilização em fases ou até mesmo um repique técnico; por outro lado, se a demanda permanecer medíocre e as fundições venderem a preços mais baixos para recuperar capital, o lingote de antimônio nº 1 poderá testar abaixo de 90.000 yuans/t.
No médio e longo prazo, a lógica subjacente da oferta rígida de recursos de antimônio e do persistente déficit no exterior permanece inalterada, e um deslocamento excessivo para baixo do centro de preços carece de suporte fundamental; a queda desta semana é mais uma correção concentrada dos ganhos anteriores do que uma reversão de tendência.
Pontos-chave a observar na próxima semana
|
Área de foco |
Detalhes |
|
Sinais de preço |
Verificação de transações na faixa de 90.000–100.000 yuans/t para lingote de antimônio, mudanças nas estratégias de precificação das fundições e no sentimento de retenção |
|
Lado da matéria-prima |
Se os concentrados de sulfeto de antimônio podem parar de cair antes do lingote de antimônio, compras de matéria-prima pelas fundições e mudanças nos estoques |
|
Produção e taxas de operação |
Produção avaliada de lingote de antimônio em outubro e mudanças nas taxas de operação das fundições após a queda de preços |
|
Lado da demanda |
Realização dos cronogramas de produção de vidro fotovoltaico em outubro, se as compras de piroantimonato de sódio e retardantes de chama são retomadas |
|
Mercados externos |
Tendências dos preços do antimônio no exterior, diferença de preços entre os mercados chinês e externo e mudanças nas consultas de exportação |
|
Sentimento macro |
Impacto do progresso subsequente nas consultas econômicas e comerciais China-EUA sobre as expectativas de demanda externa no quarto trimestre |
Nota: Dados de preços até 16 de outubro de 2026; 12 a 16 de outubro foi a primeira semana completa de negociação após o feriado do Dia Nacional.