SMM, 15 de outubro:
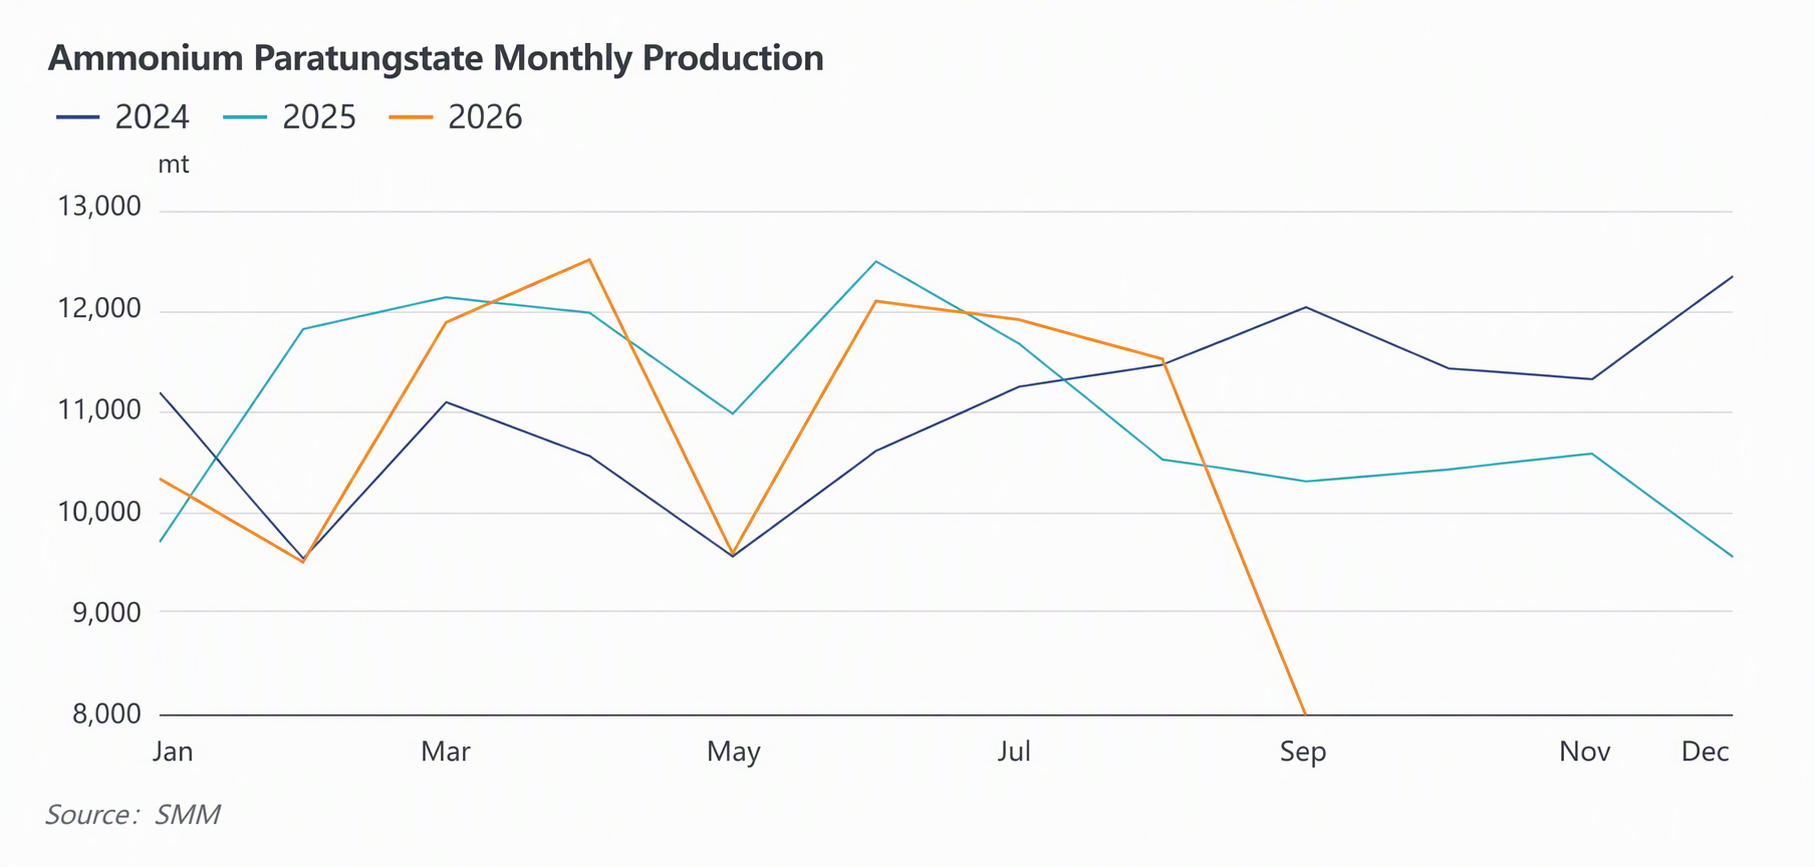
Desde julho, o mercado de tungstênio da China se consolidou em uma faixa estreita, com volumes de transação encolhendo e demanda downstream na entressafra sazonal. A atividade do mercado foi amplamente guiada por transações de contratos de longo prazo. Ao entrar em setembro, o mercado esperava que a demanda downstream de setores como metal duro melhorasse. No início de setembro, as empresas upstream de matérias-primas de tungstênio mantiveram cotações firmes, a confiança do mercado foi moderada e os preços de contratos de longo prazo do setor permaneceram firmes no geral. No entanto, a demanda demorou a se materializar, e o desempenho da demanda do mercado foi medíocre. Algumas empresas tinham um grande acúmulo de entregas de contratos de longo prazo de períodos anteriores, reduzindo os volumes de aquisição, e as transações do mercado não mostraram melhora. As empresas de APT foram as primeiras a iniciar cortes de produção e redução de estoques. Algumas empresas enfrentaram dificuldades de fluxo de caixa e venderam com descontos para garantir liquidez. Antes do feriado do Dia Nacional, o entusiasmo de estocagem downstream na China foi fraco, e as transações do mercado atingiram um ponto de congelamento. Empresas de mineração e fundição agiram para mitigar riscos aumentando os embarques, resultando em vendas de pânico no mercado, com os preços de transação tendendo para baixo. No último dia de negociação de setembro, o concentrado de volframita 65% da SMM fechou a 377.000 yuans/tonelada padrão, uma queda de 39.500 yuans/tonelada padrão em relação ao início de setembro. O APT da SMM fechou a 550.000 yuans/tonelada métrica, uma queda de 46.500 yuans/tonelada métrica em relação ao início de setembro, com pedidos à vista no mercado sendo executados principalmente com descontos em relação aos preços de lista. Após o retorno do feriado do Dia Nacional, uma grande empresa chinesa divulgou preços de contratos de longo prazo, mas os volumes de aquisição de contratos de longo prazo do setor encolheram drasticamente. A liquidez da oferta no mercado aumentou vertiginosamente. As fundições, com estoques em níveis elevados de períodos anteriores e volumes de pedidos fixos caindo acentuadamente, enfrentaram uma liquidação de pânico em todo o mercado, acelerando o declínio em toda a cadeia da indústria de tungstênio. Em 15 de outubro, o preço de referência da SMM para concentrado de volframita 65% fechou a 302.000 yuans/tonelada padrão, uma queda de 75.000 yuans/tonelada padrão no mês e uma queda de 71,3% em relação à máxima de meados de março. Os preços do APT fecharam a 470.000 yuans/tonelada métrica, uma queda de 80.000 yuans/tonelada métrica no mês e uma queda de 69% em relação à máxima de meados de março, apagando todos os ganhos do ano.
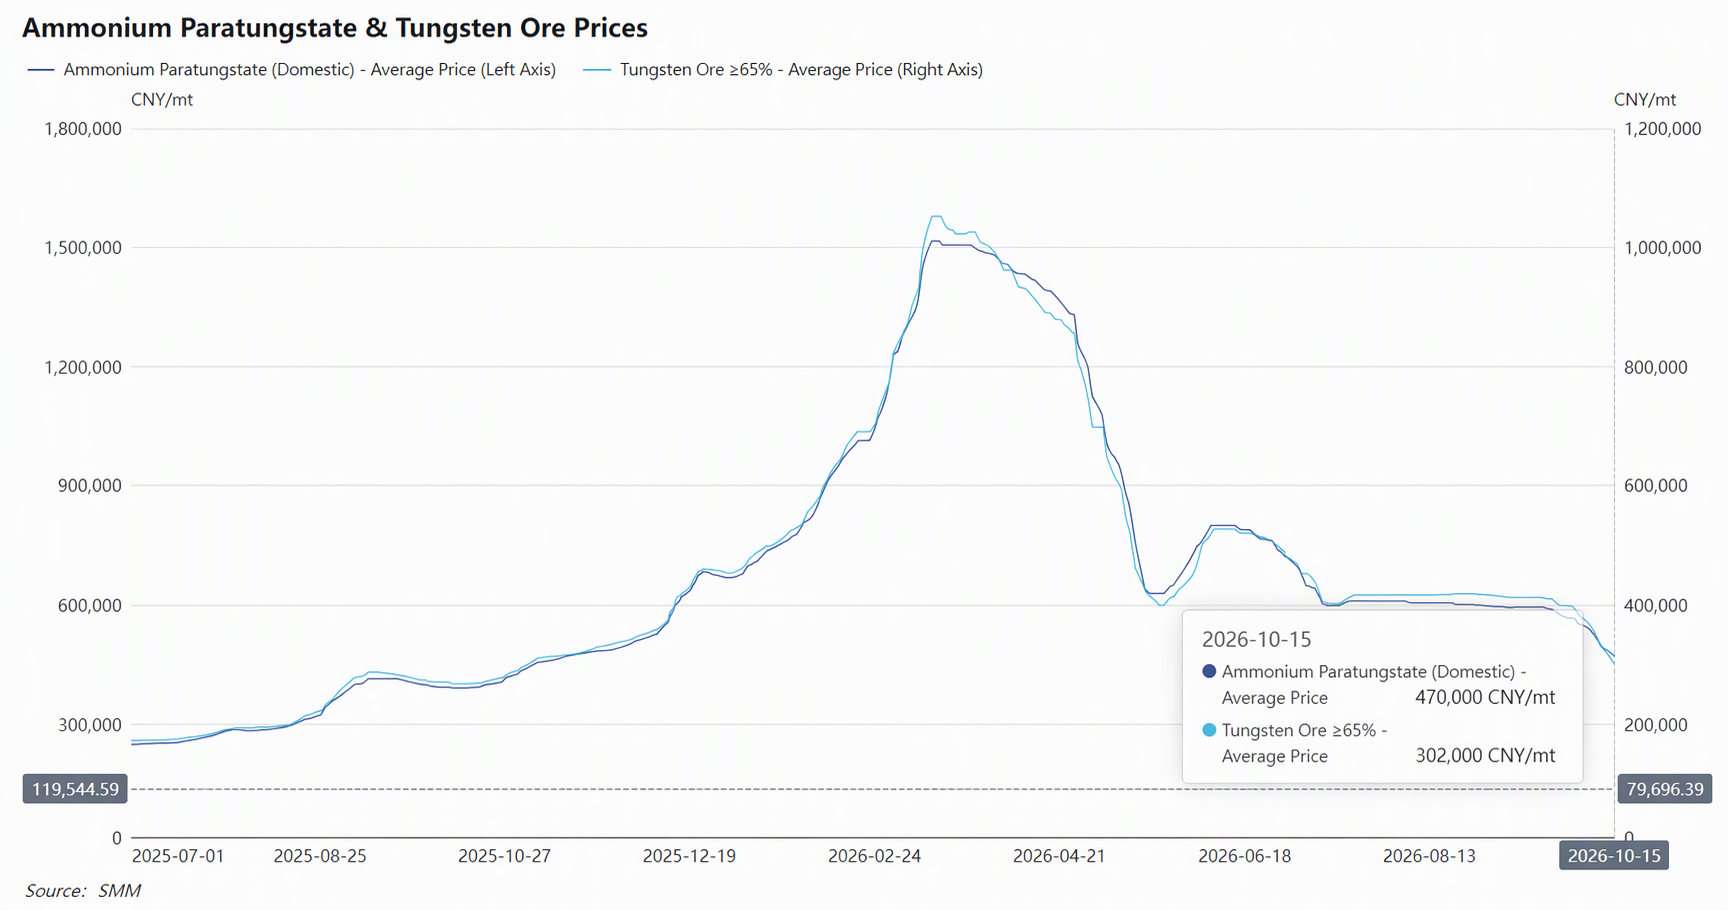
Os principais fatores baixistas enfrentados pelo mercado de tungstênio em outubro são os seguintes:
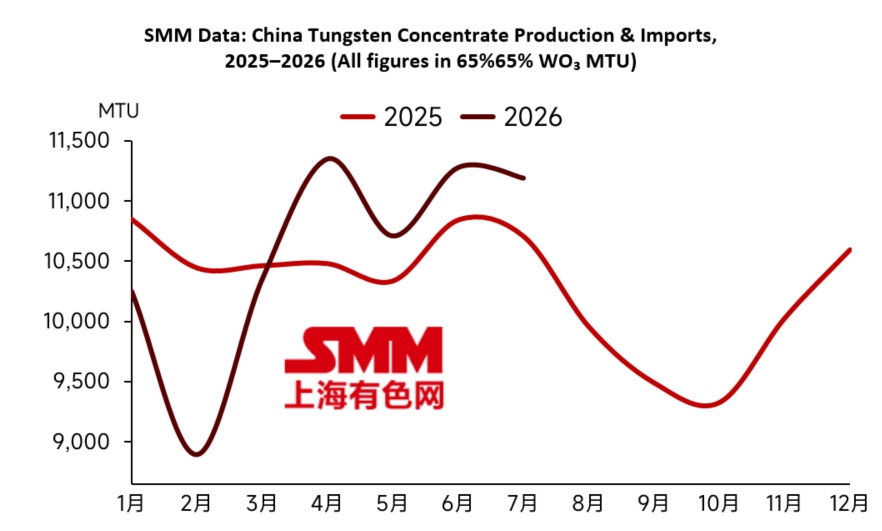
Lado da oferta: As importações de minério de tungstênio dispararam, quebrando a narrativa de equilíbrio apertado das cotas domésticas
Em 2026, a cota total de mineração de concentrado de tungstênio da China permanece restrita, e a produção doméstica de minério de tungstênio primário está principalmente em queda ano a ano. Segundo cálculos com base em dados amostrais da SMM, a produção total de concentrado de tungstênio da China nos três primeiros trimestres de 2026 caiu 7,84% em relação ao ano anterior. Com controles de cotas mais rígidos e teores de minério em declínio ano após ano, é improvável que a oferta doméstica de concentrado de tungstênio cresça no curto prazo. Devido a inspeções de segurança em Luanchuan e outros motivos, algumas minas de tungstênio-molibdênio ficaram paralisadas por longos períodos, e o prazo para novos projetos entrarem em produção se alongou. A oferta total de concentrado de tungstênio da China em 2026 deve atingir 101 mil toneladas padrão, queda de 6,1% em relação ao ano anterior. No entanto, as empresas domésticas de mineração e comércio intensificaram os esforços para adquirir e comprar minério no exterior. De janeiro a agosto, as importações chinesas de concentrado de tungstênio dispararam. Segundo dados alfandegários, as importações totais de produtos de tungstênio da China de janeiro a agosto de 2026 somaram aproximadamente 25 mil toneladas, alta de 116% em relação ao ano anterior. Com base nos cálculos da SMM usando os teores reais das importações de concentrado de tungstênio de vários países, as importações acumuladas de concentrado de tungstênio da China em 2026 totalizaram cerca de 17,4 mil toneladas padrão, alta de 118% em relação ao ano anterior. A SMM espera que as importações totais de concentrado de tungstênio da China em 2026 cheguem a 37 mil toneladas, alta de 80% em relação ao ano anterior, equivalentes a aproximadamente 27 mil toneladas padrão, um aumento de 13 mil toneladas padrão em relação ao ano anterior, compensando efetivamente a queda na produção doméstica de concentrado de tungstênio.
Fundição: Fundições mantêm estoques elevados, e a maior necessidade de capital de giro intensificou a pressão de venda no mercado
Desde o segundo trimestre, embora as taxas de operação na indústria de APT tenham caído, os volumes de compra das empresas downstream de metal duro diminuíram. Os usuários finais do setor consumiram principalmente os estoques anteriores no primeiro semestre, e a reposição concentrada de estoques do setor tem sido lenta. Os estoques de produtos de fundição convencionais, como APT, acumularam-se severamente. Segundo estatísticas incompletas da SMM, o estoque de APT dos produtores na China era de quase 4 mil toneladas no fim de setembro. Em outubro, os principais agentes do setor reduziram os volumes de compra por contratos de longo prazo para liberar mais liquidez. Os embarques de APT foram bloqueados, a arrecadação de caixa das empresas ficou abaixo do esperado e a pressão sobre o capital de giro aumentou significativamente. Para acelerar os pagamentos e reduzir o risco de desvalorização dos estoques, algumas fundições reduziram proativamente os preços para vender e realizar caixa, intensificando de forma marcante a pressão de venda no mercado à vista e empurrando ainda mais para baixo o centro de negociação de preços do APT e dos concentrados de tungstênio a montante.
Demanda: Consumo fraco nos campos de aplicação tradicionais; mercado de exportação sem perspetiva de crescimento
Num contexto de consolidação dos preços do tungsténio em níveis elevados no primeiro semestre de 2026, a tendência de redução de ligas e substituição de materiais na indústria de metal duro tornou-se cada vez mais evidente — as empresas a jusante de ferramentas e moldes estão a adotar amplamente formulações com teor reduzido de tungsténio, enquanto as ferramentas cerâmicas e os materiais duros revestidos aceleram a substituição de ligas de tungsténio de gama baixa e média. A par da recuperação lenta da indústria transformadora, as taxas de utilização das empresas tradicionais de metal duro permanecem baixas e a disponibilidade para repor matérias-primas é reduzida. Em 2026, o crescimento do consumo de tungsténio nas aplicações de IA/PCB acelerou, mas o consumo total de tungsténio ainda representa uma parcela relativamente pequena do consumo global a jusante de tungsténio. Com base nas estimativas da SMM a partir dos dados de produção dos principais produtores nacionais de microbrocas para PCB e hexafluoreto de tungsténio, o consumo total de tungsténio nos segmentos de microbrocas para PCB e hexafluoreto de tungsténio em 2026 é de aproximadamente 3.800 toneladas em teor metálico, um aumento homólogo de cerca de 30%, representando apenas cerca de 4,6% do consumo total de tungsténio da China. As ferramentas de corte tradicionais, a mineração e os segmentos de maquinagem continuam a ser os principais consumidores, mas o desempenho é fraco.
Mercado de exportação: Os elevados prémios no estrangeiro sob controlos dificilmente impulsionarão as exportações de produtos intermédios e acabados de tungsténio
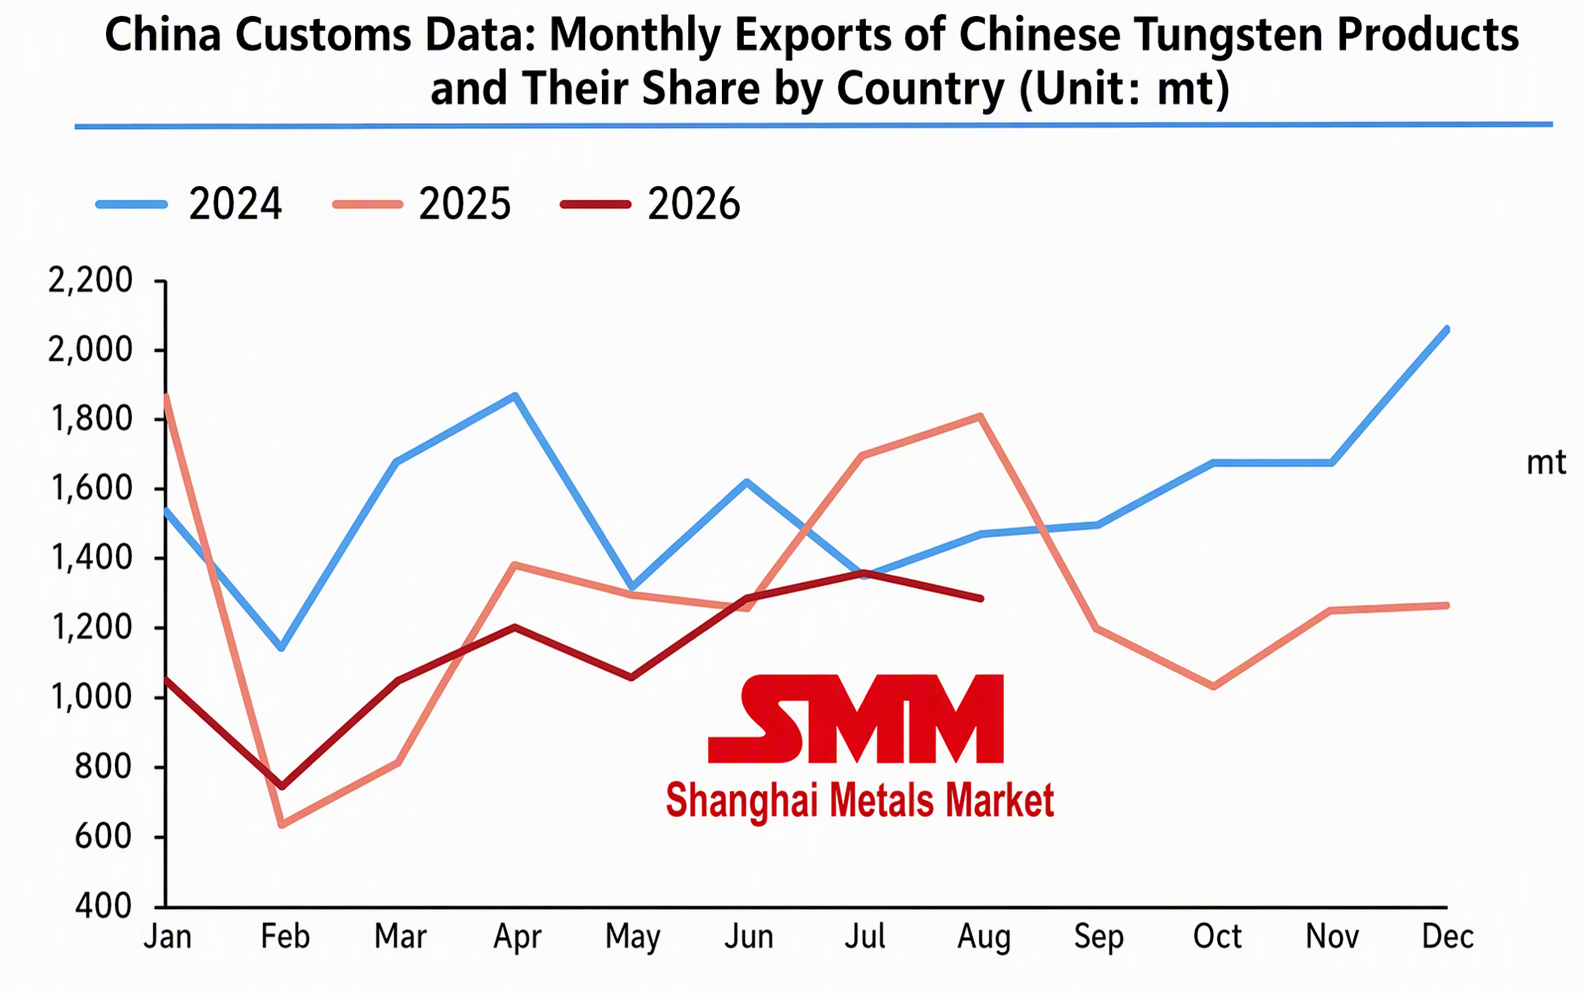
Desde junho de 2026, o Ministério do Comércio tem introduzido intensivamente políticas de controlo de artigos de dupla utilização: adicionou 10 empresas militares-industriais e de terras raras dos EUA à lista de embargo; melhorou os mecanismos de comunicação de infrações envolvendo minerais estratégicos como tungsténio, molibdénio e terras raras; adicionou 40 entidades japonesas ligadas ao setor militar em dois níveis, sujeitas a embargos abrangentes e aprovações rigorosas caso a caso; e colaborou com as alfândegas para reforçar a verificação do desalfandegamento de máquinas-ferramentas de precisão, reforçando de forma abrangente os controlos de exportação de minerais estratégicos e equipamento militar-industrial. As exportações de produtos intermédios de tungsténio de dupla utilização dificilmente registarão crescimento. Entre janeiro e agosto, as exportações totais de produtos intermédios de tungsténio da China foram de aproximadamente 9.071 toneladas, uma queda acumulada de cerca de 15% em termos homólogos. Os produtos domésticos de pastilhas de metal duro têm tido vantagem de preço sobre os produtos estrangeiros desde o segundo semestre deste ano, mas as exportações ainda não mostraram as expectativas de crescimento. De janeiro a agosto, as exportações totais de pastilhas de metal duro da China foram de 1.967 toneladas, queda de 15% em relação ao ano anterior, o que pode estar relacionado às baixas taxas de operação na indústria manufatureira de uso final no exterior e às flutuações no volume comercial causadas pela volatilidade tarifária.
De modo geral, o rápido declínio dos preços do tungstênio nesta rodada foi essencialmente o resultado do estouro da bolha de preços anterior, combinado com um ciclo de estoques sincronizado, à medida que o sentimento do mercado mudou rapidamente de segurar a oferta na expectativa de preços mais altos para priorizar o caixa. A queda sustentada dos preços desencadeou vendas de pânico em toda a cadeia industrial, com comerciantes de minério, fundições e algumas empresas de suporte de metal duro vendendo antecipadamente para reduzir riscos, ampliando ainda mais o ciclo de feedback negativo. As empresas de metal duro a jusante mantiveram apenas compras just-in-time, sem mais reposição preventiva de estoques, com pedidos feitos conforme a necessidade. As negociações de contratos de longo prazo se arrastaram com grandes divergências de preços e, embora a oferta de carga à vista tenha aumentado, as transações efetivas permaneceram lentas, com a maioria dos negócios envolvendo vendas passivas com concessões. No curto prazo, o mercado está em uma fase de redução de estoques e reparação do sentimento, e o mercado de tungstênio em outubro provavelmente será dominado por uma tendência acelerada de formação de fundo. Para que os preços parem de cair, a cadeia industrial precisa mostrar os seguintes sinais: primeiro, uma expansão mais ampla dos cortes voluntários de produção em APT e concentrados de tungstênio, com perdas profundas na etapa de fundição desencadeando reduções espontâneas de produção para aliviar a pressão de venda à vista; segundo, melhora marginal nos pedidos de metal duro a jusante, com o mini-pico tradicional da manufatura no quarto trimestre impulsionando uma recuperação nos pedidos de ferramentas de corte e ferramentas de mineração, bem como a reposição de estoques em níveis mais baixos impulsionada por preços baixos; terceiro, uma desaceleração no ritmo de chegada de minério de tungstênio importado, pois a inversão de preços na China suprime as compras de minério estrangeiro e enfraquece o impacto do crescimento das importações; e quarto, uma contração na oferta de tungstênio reciclado, pois os preços baixos reduzem os incentivos à reciclagem e diminuem a substituição de materiais reciclados pelo tungstênio primário.
No front das exportações, os produtos de tungstênio chineses agora têm vantagem de preço, e a formação de estoques no exterior antes do Natal apresenta potencial de crescimento. No entanto, as restrições de aprovação para itens de uso duplo permanecem em vigor, e apenas categorias não controladas, como pastilhas comuns de metal duro e pó de tungstênio, devem registrar aumentos modestos de volume, que dificilmente dominarão a tendência do mercado. Somado à lenta recuperação da manufatura fora da China, os preços de APT no exterior seguiram a queda, e a diferença de preços entre os mercados chinês e externo está diminuindo apenas lentamente.
De uma perspectiva de médio e longo prazo, a política da China de controlar o volume total de mineração de concentrado de tungstênio permanece inalterada, a produção de minério primário continua em declínio e a rigidez da oferta persiste devido à queda dos teores de minério e aos longos ciclos de comissionamento de novos projetos. Os atributos de recurso estratégico do tungstênio permanecem intactos, e espera-se que a oferta continue em contração até 2027. A demanda emergente de microbrocas para PCB a jusante, hexafluoreto de tungstênio e fio de tungstênio fotovoltaico continua a crescer, mas o volume ainda não é suficiente para compensar a fraqueza no consumo tradicional de metal duro. Uma vez que a manufatura se recupere e os estoques sejam totalmente absorvidos, espera-se que a lógica de equilíbrio apertado entre oferta e demanda de tungstênio no médio e longo prazo ressurja.