[SMM Analysis] Produção de Metal Quente Atinge Fundo em Etapas, Preços do Minério Devem Parar de Cair e se Estabilizar na Próxima Semana

Publicado: Oct 16, 2026 11:44 (GMT+8)

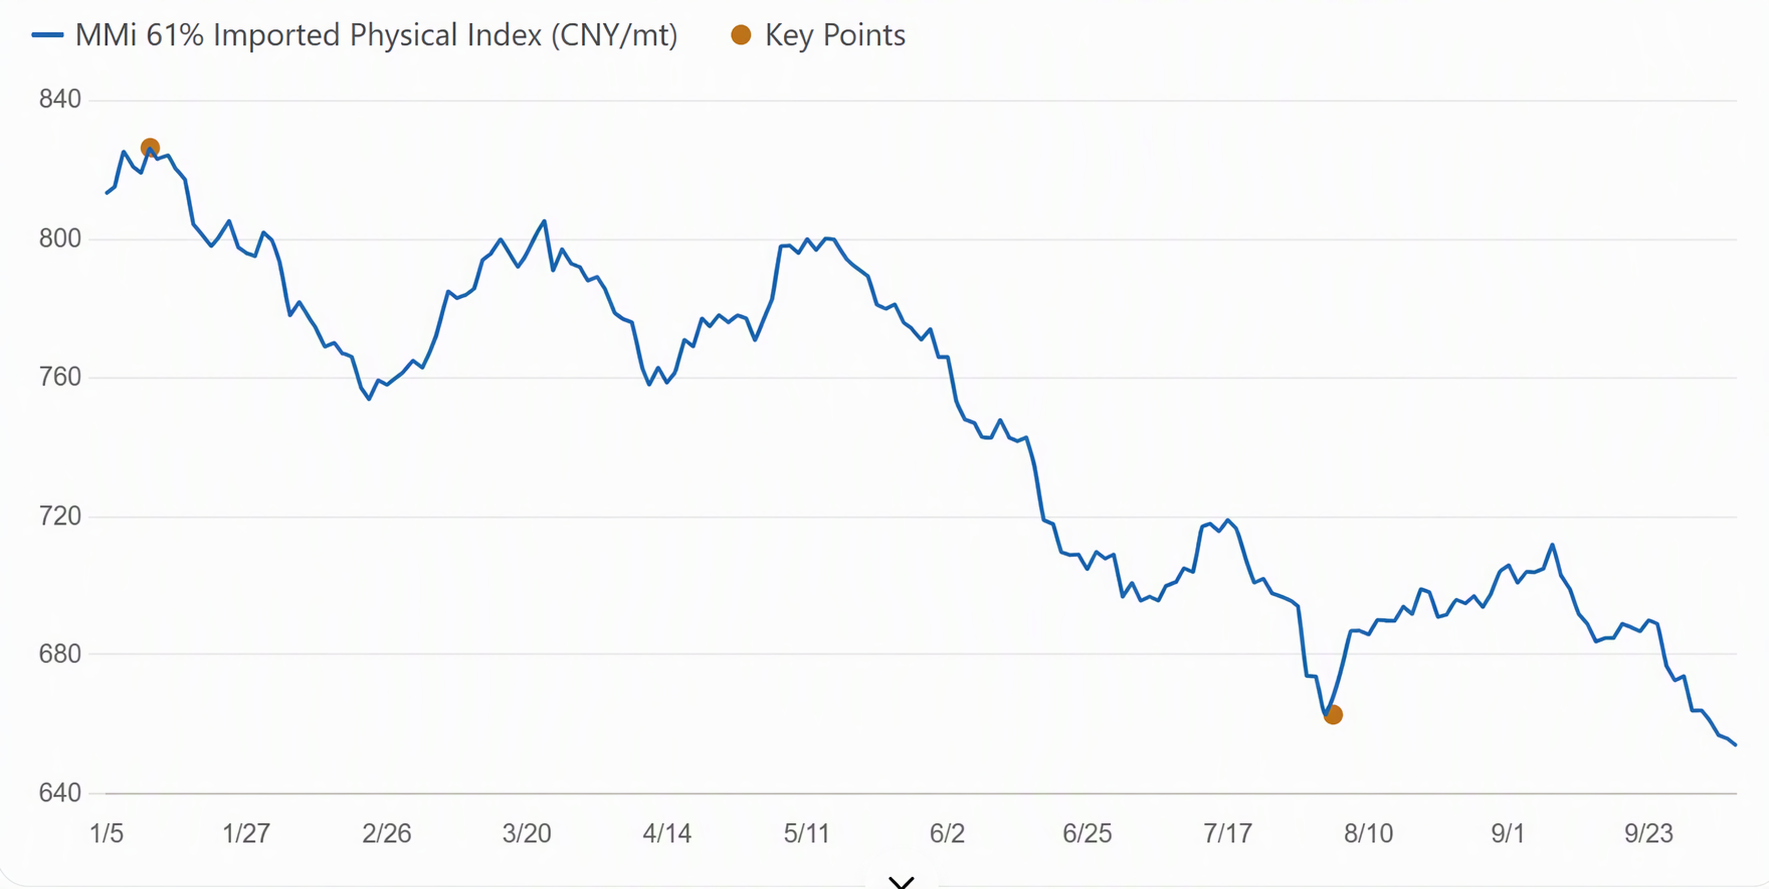
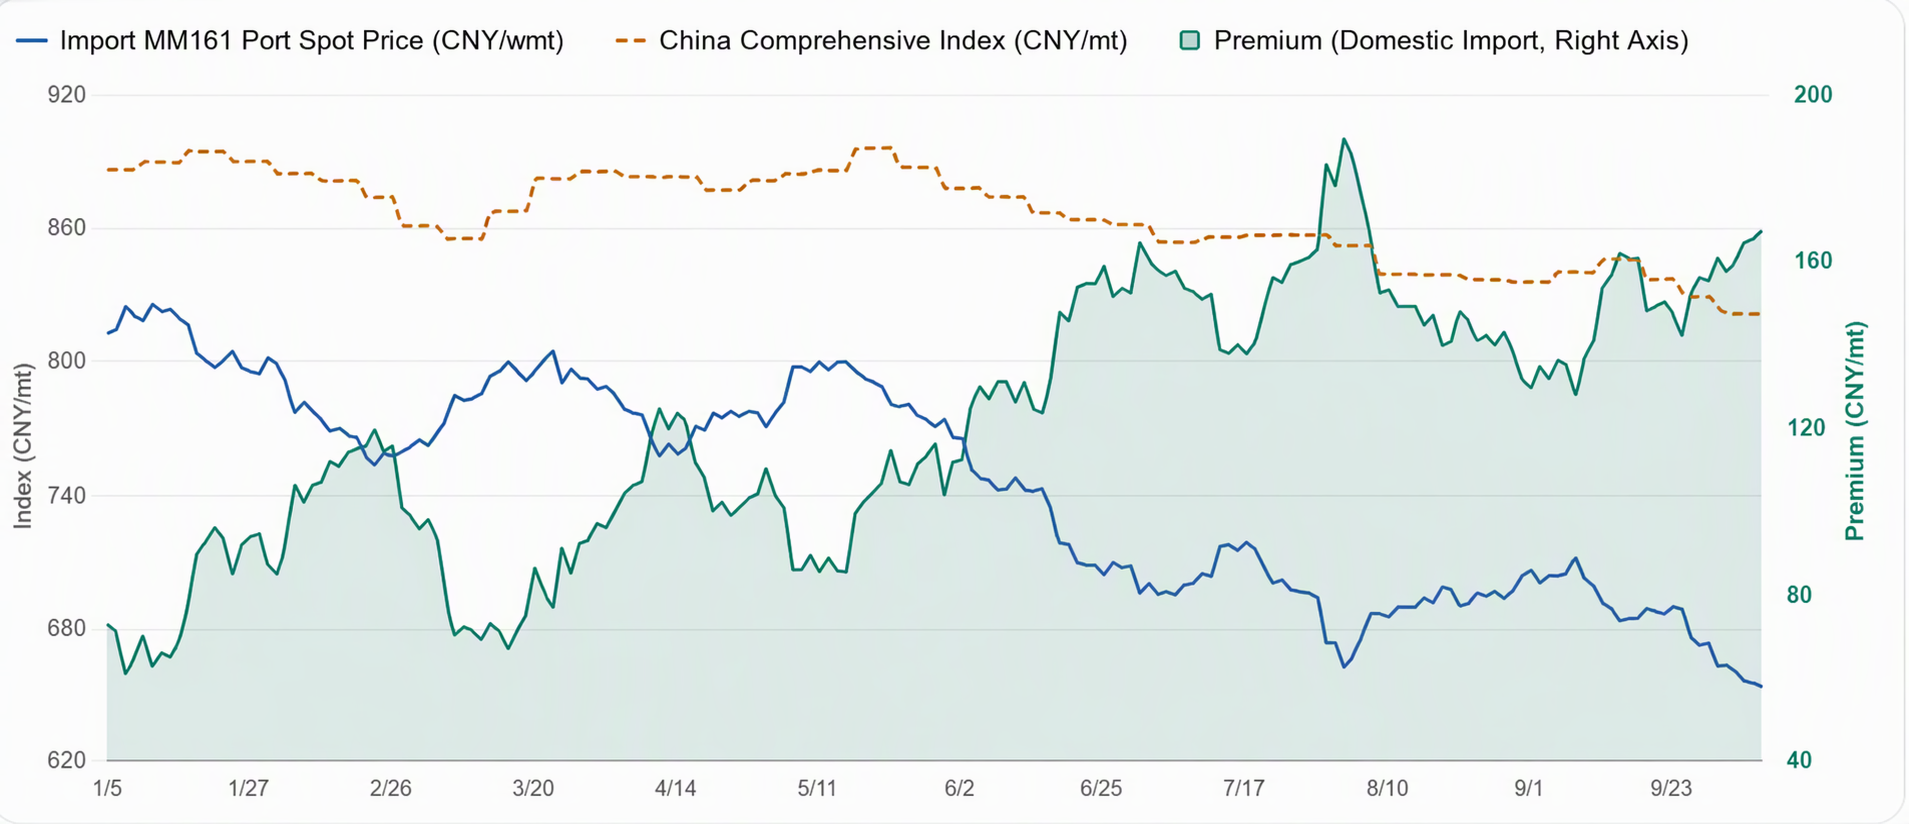
O minério de ferro permaneceu em baixa esta semana, com o contrato mais negociado I2701 caindo por quatro pregões consecutivos até a mínima de 667 yuans/t. Acumulou queda de 31 yuans em relação ao nível pré-feriado (30 de setembro). As cargas spot no Porto de Qingdao recuaram em conjunto, com futuros e spot enfraquecendo juntos. Os fundamentos mostraram um padrão de oferta reduzida e demanda fraca: no lado da oferta, embora os embarques globais tenham recuado das máximas e as chegadas aos portos da China tenham caído por três semanas consecutivas, os primeiros dados portuários pós-feriado mostraram que os estoques dos 35 portos da SMM aumentaram para 148,3 milhões de toneladas, um acúmulo de 2,85 milhões de toneladas em relação ao nível pré-feriado, impulsionado principalmente por finos grossos e minério granulado, com o ritmo de acúmulo claramente acelerando. No lado da demanda, a pesquisa da SMM com 242 siderúrgicas mostrou que a produção média diária de gusa caiu para 2,352 milhões de toneladas, queda de 36,2 mil toneladas em relação ao nível pré-feriado. Nesta semana, o impacto das manutenções de altos-fornos expandiu-se para 1,9011 milhão de toneladas, subindo por três semanas consecutivas, deixando o gusa em uma mínima do período. No entanto, após duas rodadas de cortes no preço do coque, o lucro spot do vergalhão integrado melhorou de -179,79 yuans/t antes do feriado para -68,12 yuans/t. Embora os lucros das siderúrgicas tenham se recuperado, a maioria das usinas permanece no prejuízo, o que está restringindo a demanda por matérias-primas.

Gráfico: Índice Spot Portuário MMI 61%
Fonte: SMM


Gráfico: O minério importado caiu mais acentuadamente, com o spread de preços entre minério doméstico e importado continuando a se ampliar
Perspectivas para a próxima semana

Perspectivas para a próxima semana, à medida que os lucros das siderúrgicas se recuperam e as manutenções de altos-fornos diminuem em etapas, espera-se que a produção de gusa atinja o fundo e se recupere levemente, fornecendo algum suporte aos preços do minério. No entanto, as expectativas de crescimento futuro da oferta permanecem fortes, e a crescente pressão dos estoques continuará limitando o potencial de alta, enquanto a queda nos fretes marítimos enfraquece ainda mais o suporte de custos. No geral, os preços do minério carecem de impulsores de alta e devem se mover lateralmente no curto prazo. Em termos de negociação, recomenda-se vender em recuperações como estratégia principal, com atenção especial à demanda de aço e ao impacto do sentimento das notícias macroeconômicas.

 

Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

As imagens deste artigo contêm legendas traduzidas por IA apenas para referência.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
[SMM Malaysia Weekly Review] Rebar Offer Extend Gains While HRC and Wire Rod Hold Steady; Import Price Advantage Narrows
há 1 minuto
[SMM Malaysia Weekly Review] Rebar Offer Extend Gains While HRC and Wire Rod Hold Steady; Import Price Advantage Narrows
Leia mais
[SMM Malaysia Weekly Review] Rebar Offer Extend Gains While HRC and Wire Rod Hold Steady; Import Price Advantage Narrows
[SMM Malaysia Weekly Review] Rebar Offer Extend Gains While HRC and Wire Rod Hold Steady; Import Price Advantage Narrows
Malaysia's steel market maintained a mixed but relatively firm pricing trend this week, with domestic rebar quotations extending their upward movement while HRC and wire rod prices remained unchanged. Domestic HRC offers held steady at MYR 2,220/tonne EXW, unchanged from October 7. Meanwhile, 16mm B500B rebar quotations increased by MYR 20/tonne to MYR 2,250/tonne EXW, although the latest observations involved different suppliers and may not represent a direct price adjustment by the same mill. C12D wire rod prices remained stable at MYR 2,300/tonne delivered. Despite the continued strength in rebar quotations, downstream purchasing remained cautious. Based on previous stockist feedback indicating discounts of MYR 20–30/tonne against mill reference prices, an indicative stockist selling range of MYR 2,220–2,230/tonne could be inferred if similar discounts persist. However, this remains a theoretical estimate rather than a confirmed transaction range, highlighting the need to distinguish firmer mill quotations from actual market acceptance. On the import front, Chinese HRC offers remained at approximately USD 520–530/tonne CFR Port Klang, equivalent to MYR 2,125–2,166/tonne using the retained exchange rate of MYR 4.0862/USD. This represents an initial MYR 54–95/tonne discount against domestic HRC ex-works quotations. Meanwhile, Indonesian Dexin wire rod offers increased by USD 5/tonne week on week to approximately USD 530/tonne CFR Malaysia, equivalent to MYR 2,166/tonne. The preliminary gap against domestic delivered wire rod prices consequently narrowed from approximately MYR 155/tonne to MYR 134/tonne. Although imported material continues to show a nominal price advantage, the comparison excludes port handling charges, applicable taxes, customs clearance and inland transportation costs, which could substantially reduce the actual savings for downstream buyers. Looking ahead, Malaysia's domestic steel quotations are expected to remain stable to slightly firm, supported by the recent upward movement in rebar offers. However, subdued downstream demand and potential stockist inventory pressure may continue to limit further increases. Meanwhile, the narrowing price gap for Indonesian wire rod could influence purchasing decisions, particularly among steel mesh manufacturers evaluating imported alternatives. Market participants will continue monitoring actual transaction prices, inventory movements and fully landed import costs to assess whether the recent strength in domestic quotations can be sustained.
há 1 minuto
[SMM Aço] Preços de importação de BQ no Vietnã estáveis com oferta indonésia ainda competitiva
há 11 minutos
[SMM Aço] Preços de importação de BQ no Vietnã estáveis com oferta indonésia ainda competitiva
Leia mais
[SMM Aço] Preços de importação de BQ no Vietnã estáveis com oferta indonésia ainda competitiva
[SMM Aço] Preços de importação de BQ no Vietnã estáveis com oferta indonésia ainda competitiva
[Vietnã] O mercado de importação de BQ do Vietnã permaneceu amplamente estável, com a avaliação de BQ da ASEAN mantida em US$ 535/tonelada CFR Vietnã. O material indonésio continuou sendo o mais competitivo, com algumas transações relatadas em torno de US$ 532/tonelada CFR no início desta semana. As ofertas de BQ SAE1006 taiwanês para embarque em novembro–dezembro ficaram em US$ 560–570/tonelada CFR, embora volumes limitados estivessem disponíveis a US$ 550/tonelada CFR, com o interesse de compra permanecendo fraco. O BQ japonês foi ofertado a aproximadamente US$ 550/tonelada CFR, mas nenhuma transação foi confirmada. A oferta indonésia continuou a manter vantagem de preço no mercado vietnamita.
há 11 minutos
[Vendas de automóveis da Índia crescem 18,2% no 2º trimestre do ano fiscal de 2027]
há 20 minutos
[Vendas de automóveis da Índia crescem 18,2% no 2º trimestre do ano fiscal de 2027]
Leia mais
[Vendas de automóveis da Índia crescem 18,2% no 2º trimestre do ano fiscal de 2027]
[Vendas de automóveis da Índia crescem 18,2% no 2º trimestre do ano fiscal de 2027]
As vendas de automóveis na Índia subiram 18,2% em relação ao ano anterior, para 8,39 milhões de unidades no segundo trimestre (julho a setembro de 2026), segundo a Sociedade Indiana de Fabricantes de Automóveis (SIAM). As vendas de veículos de passageiros aumentaram 30,7%, para 1,36 milhão de unidades, enquanto as vendas de veículos comerciais cresceram 28,7%, para 309.063 unidades. A demanda festiva, a melhora da acessibilidade após as reformas do GST e os investimentos em infraestrutura apoiaram o crescimento das vendas. Vendas maiores de veículos podem sustentar a demanda por aço automotivo, especialmente aço plano, embora o consumo real de aço também dependa da produção de veículos.
há 20 minutos
Registe-se para Continuar a Ler
Obtenha acesso às mais recentes informações sobre metais e novas energias
Já tem uma conta?Faça login aqui