Recentemente, foi concluída a primeira operação mundial de abastecimento navio-a-navio de amônia verde como combustível no ancoradouro de Zhoushan, província de Zhejiang. Uma carga de 1.000 toneladas de amônia verde, proveniente do Parque Industrial de Energia de Hidrogênio de Songyuan, projeto Qing Hydrogen No.1 da China Energy Engineering, foi abastecida por meio do navio-tanque dedicado a amônia líquida Shenghang Yongle a um navio movido a amônia de propriedade da CMB.TECH, da Bélgica. Esse marco destravou toda a cadeia industrial de “energia eólica e solar para produção de hidrogênio verde – síntese de amônia verde – armazenamento e transporte – abastecimento de navios”, marcando a primeira venda externa de amônia verde da China para o transporte marítimo oceânico.
A Fase I do projeto de Songyuan entrou em operação em dezembro de 2025. Ao ser comissionado, obteve a certificação de sustentabilidade ISCC EU, garantindo elegibilidade para acessar o mercado de descarbonização do transporte marítimo da UE. Isso contrasta fortemente com as ineficiências observadas em demonstrações anteriores de veículos com célula a combustível. Nos últimos anos, os veículos comerciais com célula a combustível ficaram presos em um ciclo vicioso: a baixa adoção de veículos leva a um retorno insatisfatório do investimento para as estações de reabastecimento de hidrogênio, desestimulando o desenvolvimento de infraestrutura; a infraestrutura insuficiente, por sua vez, limita a implantação de veículos. A maioria dos projetos dependia de subsídios locais e foi suspensa assim que os subsídios diminuíram. A contração de capital foi proeminente em 2026: a Aerospace Hydrogen Energy, subsidiária da Aerospace Engineering, reduziu seu capital registrado, e a Xiongtao Co., Ltd. descartou o plano de captação de recursos para seu parque industrial de células a combustível de hidrogênio em Shenzhen. Esses desenvolvimentos sinalizam o estouro das bolhas de capacidade de equipamentos. Os investidores agora avaliam os projetos principalmente com base em contratos de compra de energia verde de longo prazo e contratos de compra downstream, em vez de projetos de capacidade de eletrolisadores.
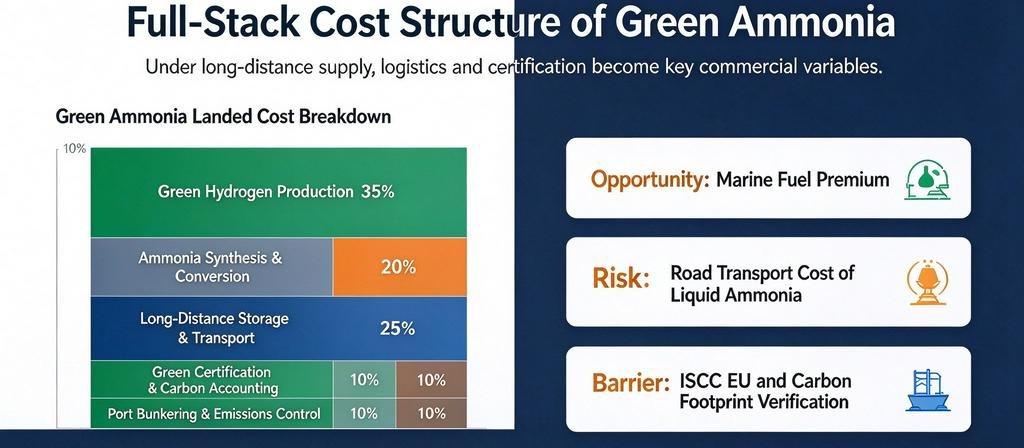
O gargalo central está no armazenamento e transporte. Tanto o hidrogênio gasoso comprimido quanto o hidrogênio líquido criogênico envolvem alto consumo de energia e despesas de capital, com armazenamento e transporte representando 30% a 40% do custo final do hidrogênio verde para o usuário. A entrega direta de hidrogênio a longa distância entre regiões é economicamente inviável. Um caminho viável nesta fase é produzir hidrogênio verde localmente usando excedentes de energia eólica e solar e, em seguida, converter o hidrogênio em amônia ou outros transportadores facilmente transportáveis. A amônia se beneficia de tecnologia madura de armazenamento e transporte; pode ser liquefeita em temperatura ambiente e pressão moderada, e tanques de armazenamento químico e embarcações marítimas existentes podem ser adaptados para uso. Sua alta capacidade volumétrica de armazenamento de hidrogênio a torna adequada para a demanda constante e em grande escala do transporte marítimo oceânico. No entanto, controvérsias persistem. A amônia é tóxica, e sua combustão gera óxidos de nitrogênio, exigindo sistemas de tratamento de exaustão que elevam os custos de adaptação e operação das embarcações. Ocorrem perdas de energia durante a conversão de hidrogênio em amônia, que precisam ser compensadas por prêmios de valor de carbono. Metanol verde, hidrogênio líquido e outros transportadores se adequam a cenários específicos, o que significa que a amônia não é a única solução. Um descompasso entre a dotação de recursos e a demanda de mercado permanece: os recursos eólicos e solares estão concentrados no Nordeste e Noroeste da China, enquanto a demanda de transporte marítimo se concentra nos portos costeiros do sudeste. O modelo atual de “produção de amônia no Nordeste da China + transporte rodoviário + armazenamento portuário + abastecimento offshore” carrega custos persistentes de energia, segurança e logística para o transporte rodoviário de amônia líquida, que precisam ser reduzidos ao longo do tempo.
Existem duas restrições inegociáveis. Primeiro, barreiras à certificação verde. O CBAM da UE e os padrões de produtos verdes continuam se endurecendo, e os compradores estrangeiros impõem requisitos rigorosos de rastreabilidade para pegadas de carbono. A estrutura doméstica de contabilidade de carbono da China não é totalmente compatível com as regras da UE. Os exportadores precisam arcar continuamente com custos de certificação por terceiros e verificação de carbono em todo o ciclo de vida, transformando o mercado global de commodities verdes em um “jogo de rótulos”. Segundo, regulação contra greenwashing. Em março de 2026, o MIIT, o MOF e o NDRC lançaram conjuntamente o programa piloto abrangente de energia de hidrogênio e estabeleceram uma linha vermelha clara: capacidade de amônia e metanol à base de carvão não deve ser construída sob o disfarce de projetos de amônia/metanol verdes. A capacidade de conversão de carvão em amônia é grande e de baixo custo, criando incentivos para que os produtores disfarcem amônia derivada de carvão como amônia verde para capturar prêmios verdes. Um mecanismo para repassar de forma confiável os benefícios da redução de emissões de carbono de projetos de hidrogênio e amônia verdes para montante ainda não foi totalmente estabelecido.
O ajuste em curso na indústria é uma eliminação de projetos de baixa eficiência, e não um colapso do setor de hidrogênio. Os veículos com célula a combustível enfrentam demanda fragmentada, alto desembolso de capital por unidade e um longo cronograma de comercialização. Em contraste, a amônia verde e a metalurgia com hidrogênio atendem aos setores de aço, químico e transporte marítimo oceânico com demanda downstream contínua e estável em escala de toneladas, facilitando a formação de modelos de negócios de ciclo fechado: “energia eólica e solar – produção de hidrogênio – produtos acabados – vendas de compra de longo prazo”. Mesmo assim, a meta da indústria de 4 milhões de toneladas de hidrogênio verde e 10 milhões de toneladas de capacidade combinada de amônia e metanol verdes até 2030 não pode ser alcançada apenas com a expansão de energias renováveis. O maior risco continua sendo a capacidade ociosa, em que os produtos podem ser fabricados, mas não vendidos, juntamente com possíveis perturbações nos equilíbrios regionais de oferta e demanda de energia e o aumento dos custos de eletricidade desencadeado pela implantação em larga escala de eletrolisadores.
A demonstração de abastecimento em Zhoushan comprova a viabilidade técnica de toda a cadeia de valor da amônia verde como transportadora de hidrogênio, com fornecimento inter-regional e uso final oceânico, abrindo oportunidades para as exportações de amônia verde da China. No entanto, o potencial comercial de curto prazo não deve ser superestimado: segurança e tratamento de exaustão, custos logísticos de longa distância, barreiras de certificação internacional, transmissão de benefícios de carbono e riscos de greenwashing representam restrições rígidas antes da implantação em larga escala. A energia de hidrogênio saiu da era de expansão generalizada e entrou em uma fase de desenvolvimento diferenciado. Projetos integrados, acordos de compra de longo prazo e certificação confiável de pegada de carbono se tornarão determinantes centrais da competitividade corporativa. A amônia verde não é uma panaceia universal para a descarbonização, mas é um dos caminhos mais maduros para o hidrogênio ir além dos testes de laboratório e entrar nos mercados globais de commodities no momento.