Recentemente, o primeiro abastecimento navio-a-navio de amônia verde do mundo foi concluído em um fundeadouro em Zhoushan, Zhejiang. Um total de 1.000 toneladas de amônia verde do projeto do Parque Industrial de Energia de Hidrogênio de Songyuan "Qingqing No. 1" da China Energy Engineering Corporation foi abastecido por meio do navio-tanque dedicado de amônia líquida "Shenghang Yongle" a um navio movido a amônia da CMB.TECH, da Bélgica, completando a cadeia completa de "produção de hidrogênio verde a partir de energia eólica e solar—síntese de amônia verde—armazenamento e transporte—abastecimento de navios" e marcando a primeira venda de amônia verde produzida na China para navegação oceânica.
A Fase I do projeto Songyuan iniciou a produção em dezembro de 2025 e obteve a certificação verde ISCC EU no comissionamento, qualificando-a para acesso ao mercado de navegação da UE. Isso contrasta com a ineficiência das demonstrações anteriores em veículos. Nos últimos anos, os veículos comerciais com célula de combustível ficaram presos em um ciclo negativo de "poucos veículos—poucas estações—baixa disposição", com projetos amplamente sustentados por subsídios locais e arquivados quando os subsídios eram retirados. A contração de capital tornou-se pronunciada em 2026: a subsidiária da Aerospace Engineering, Aerospace Hydrogen Energy, reduziu seu capital registrado, e a Xiongtao Co., Ltd. encerrou seu projeto de captação de recursos para o parque industrial de células de combustível em Shenzhen—ambos sinais de limpeza da bolha de capacidade no setor de equipamentos. O critério central para a avaliação de projetos pelo capital mudou do planejamento de capacidade de eletrolisadores para acordos de eletricidade verde de longo prazo e contratos de compra downstream.
O ponto crucial está no armazenamento e transporte. O armazenamento e transporte de hidrogênio gasoso e líquido envolvem alto consumo de energia e investimento, com custos de armazenamento e transporte representando aproximadamente 30%–40% do custo do hidrogênio para o usuário final, tornando economicamente inviável a entrega direta de hidrogênio a longa distância entre regiões. Converter o excedente de energia eólica e solar em hidrogênio no local e depois em transportadores como amônia, que são mais fáceis de armazenar e transportar, tornou-se uma via viável nesta fase. A tecnologia de armazenamento e transporte de amônia é madura, a liquefação pode ser alcançada à temperatura ambiente sob pressão, os tanques de armazenamento químico e as instalações de transporte existentes podem ser reutilizados, a densidade de armazenamento de hidrogênio é alta e atende à demanda contínua de escala de 10 mil toneladas da navegação oceânica. No entanto, a controvérsia permanece: a amônia é tóxica e sua combustão produz óxidos de nitrogênio que exigem tratamento dos gases de escape, elevando os custos de modernização e de operação e manutenção; a conversão do transportador implica perdas energéticas que precisam ser cobertas por prêmios de valor de carbono; e o metanol verde, o hidrogênio líquido e outras rotas têm, cada um, seus cenários adequados — a amônia não é a única resposta. Persistem os descasamentos entre recursos e mercados — os recursos eólicos e solares concentram-se no nordeste e noroeste, enquanto a demanda de transporte marítimo está ao longo da costa sudeste. Esta operação adotou um modelo de "produção de amônia no nordeste + transporte rodoviário + tanques de armazenamento portuário + abastecimento offshore", mas o consumo de energia, a segurança e os custos logísticos do transporte rodoviário de amônia líquida permanecem sob pressão de longo prazo.
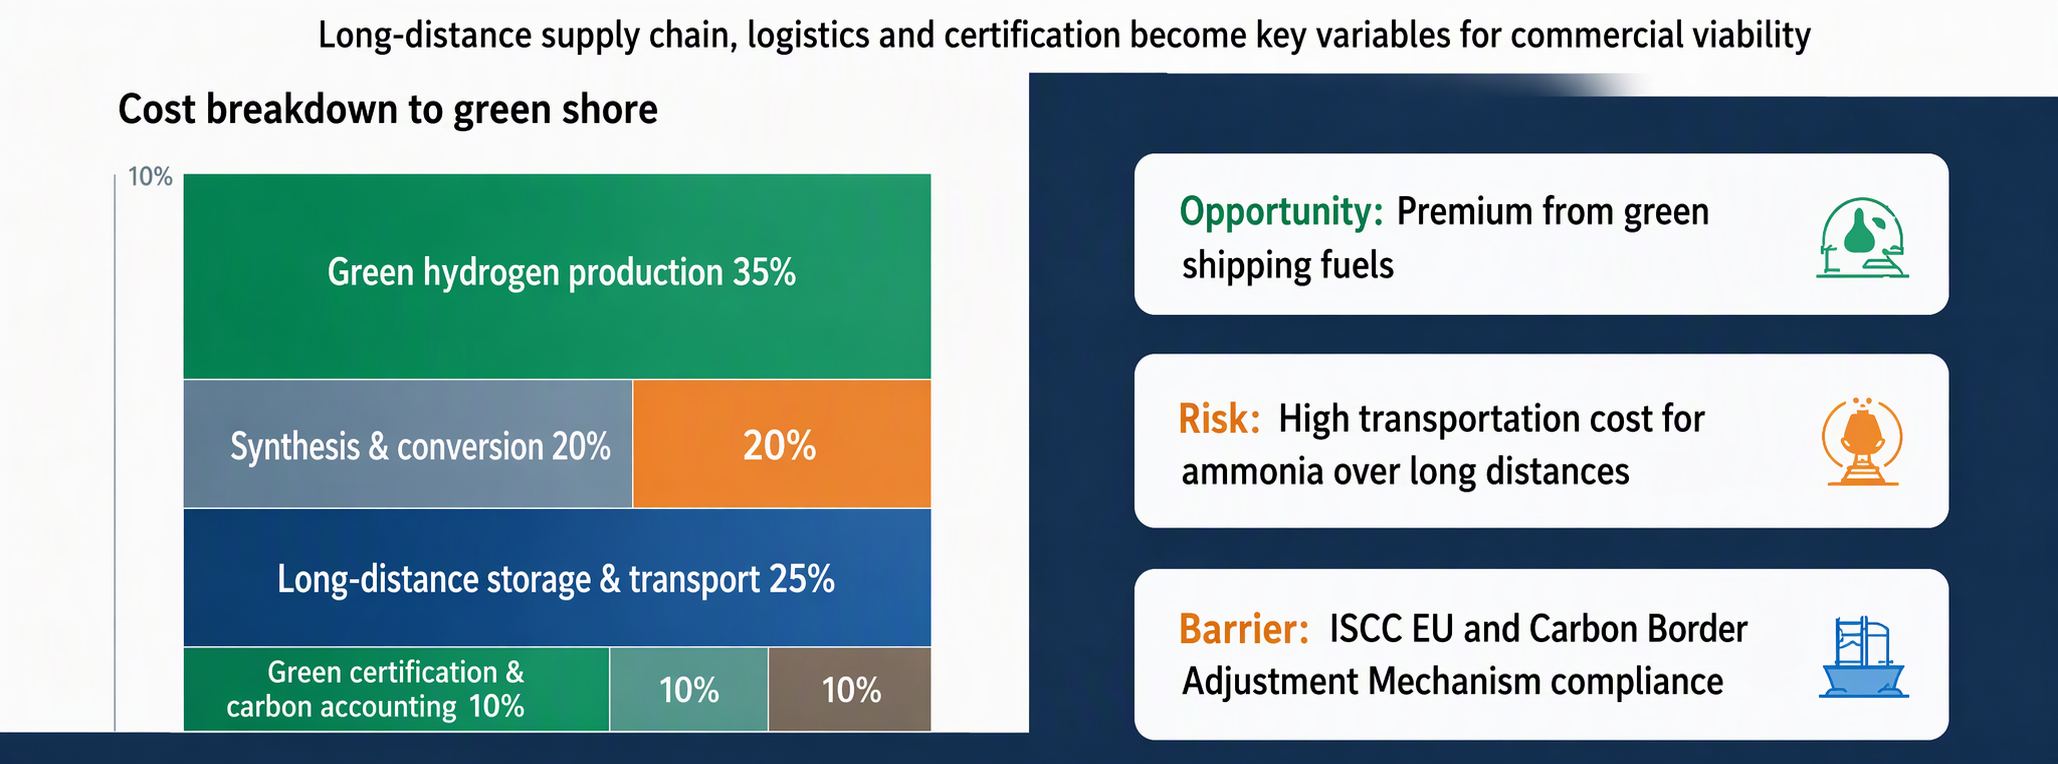
Duas grandes restrições não podem ser evitadas. A primeira são as barreiras de certificação verde. O CBAM da UE e as normas de produtos verdes continuam a se endurecer, os compradores estrangeiros impõem exigências rigorosas de rastreabilidade da pegada de carbono, e o sistema de contabilidade de carbono da China não é totalmente compatível com as regras da UE. As empresas exportadoras precisam arcar continuamente com os custos de certificação por terceiros e de verificação do ciclo de vida completo, e o mercado de commodities verdes evoluirá para um "jogo de rótulos". A segunda é a regulação contra o greenwashing. Em março de 2026, o Ministério da Indústria e Tecnologia da Informação (MIIT), o Ministério das Finanças e a Comissão Nacional de Desenvolvimento e Reforma (NDRC) lançaram conjuntamente um programa piloto abrangente de aplicação de energia de hidrogênio, traçando uma linha vermelha — projetos de amônia e metanol à base de carvão estão estritamente proibidos de serem construídos sob o disfarce de amônia e metanol verdes. A capacidade de amônia à base de carvão é enorme e de baixo custo, criando incentivos para embalá-la e fazê-la passar por amônia verde a fim de capturar prêmios; o mecanismo para transmitir de forma estável os benefícios de redução de carbono da amônia e do metanol à base de hidrogênio verde para montante ainda não foi estabelecido.
Esta rodada de ajuste é essencialmente a eliminação de projetos ineficientes, e não o colapso do setor. A demanda por veículos com célula de combustível é fragmentada, o investimento por unidade é alto e o ciclo de comercialização é longo; a amônia verde e a metalurgia à base de hidrogênio visam os setores de aço, químico e de transporte marítimo, onde a demanda a jusante é contínua e estável na escala de milhões de toneladas, facilitando a formação de um ciclo fechado de "energia eólica e solar — produção de hidrogênio — produtos — vendas de compra de longo prazo". “No entanto, as metas de 4 milhões de toneladas de hidrogênio verde e 10 milhões de toneladas de amônia e metanol verdes para 2030 não podem ser sustentadas apenas por instalações eólicas e solares. Os maiores riscos continuam sendo a capacidade ociosa — “produzido, mas invendável” — e a perturbação da oferta e demanda regionais de energia e dos custos de eletricidade pela produção eletrolítica de hidrogênio em larga escala.
A operação de abastecimento em Zhoushan demonstrou a viabilidade de cadeia completa da amônia verde como transportadora de hidrogênio, com fornecimento inter-regional e aplicação oceânica, abrindo espaço para a amônia verde produzida na China ganhar o mundo. No entanto, as perspectivas de comercialização não devem ser superestimadas: segurança e tratamento de gases residuais, custos logísticos de longa distância, barreiras de certificação internacional, transmissão de benefícios de carbono e riscos de greenwashing são todas restrições difíceis antes da expansão. A energia do hidrogênio já passou da expansão abrangente para uma fase de diferenciação, em que projetos integrados, acordos de compra de longo prazo e certificação confiável de pegada de carbono se tornarão as variáveis centrais da competitividade empresarial. A amônia verde não é uma panaceia, mas é um dos caminhos mais maduros para a energia do hidrogênio passar do laboratório ao mercado global de commodities neste estágio.