Uma recuperação após um julho fraco
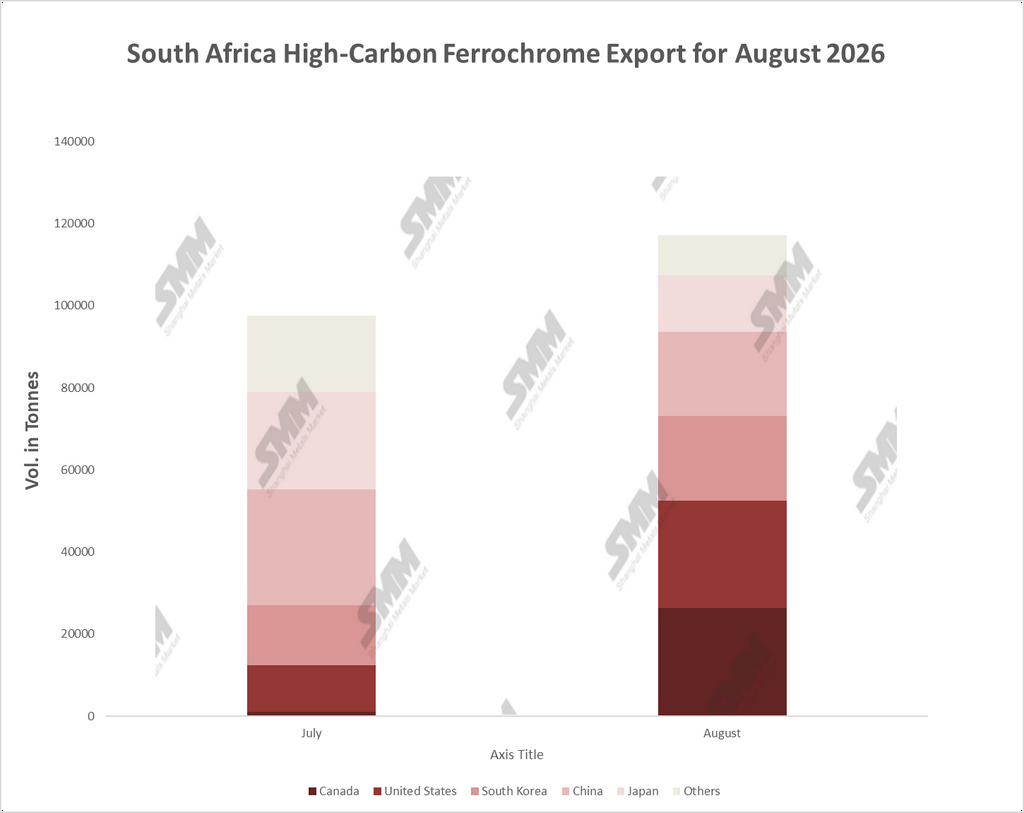
As exportações de ferrocromo de alto carbono (FeCr HC) da África do Sul subiram para 117.180 toneladas em agosto de 2026, um aumento de 20,0% em relação às 97.618 toneladas revisadas de julho, um acréscimo de 19.562 toneladas. O ganho recupera a queda de julho e devolve os volumes ao nível de abril, de cerca de 117.000 toneladas. Agosto ainda fica 5,0% abaixo das 123.310 toneladas de junho. Em comparação com agosto de 2025, os embarques ficaram cerca de 45,8% maiores, com base nas aproximadamente 80.400 toneladas registradas pela SARS naquele mês. Essa comparação favorece a recuperação, porque agosto de 2025 já estava 73,7% abaixo de agosto de 2024, à medida que os desligamentos de fornos se consolidavam. Os números mensais têm oscilado em uma faixa de aproximadamente 98.000 a 124.000 toneladas desde abril. A recuperação de agosto os traz de volta para dentro dessa faixa, sem rompê-la.
América do Norte assume a liderança
A composição dos destinos mudou mais do que o total. As importações do Canadá saltaram de 1.054 toneladas em julho para 26.373 toneladas em agosto, um aumento de 25 vezes que o tornou o maior destino individual, com 22,5% das exportações. Os Estados Unidos subiram 128,0%, para 26.029 toneladas, elevando sua participação de 11,7% para 22,2%. Juntos, os dois mercados norte-americanos absorveram 52.401 toneladas, ou 44,7% das exportações, contra 12.470 toneladas e 12,8% em julho. O ganho combinado de 39.931 toneladas é o dobro do aumento líquido das exportações totais, o que significa que o restante do mercado encolheu. Um movimento de um mês dessa magnitude no Canadá aponta para um pequeno número de grandes remessas, não para uma mudança estrutural na demanda. Os próximos meses mostrarão se isso se repete.
Compras dos EUA se mantêm apesar de tarifa mais alta
O aumento nos EUA ocorreu com a tarifa da Seção 301 de 12,5% sobre produtos sul-africanos em vigor. Ela entrou em vigor em 24 de julho e substituiu a tarifa global de 10% que expirou no mesmo dia. Aplica-se à maioria dos produtos. As cargas embarcadas em agosto foram, portanto, comprometidas sabendo que a tarifa mais alta seria aplicada na chegada. O fato de os compradores dos EUA ainda terem levado mais aponta para alternativas limitadas. Os EUA obtiveram cerca de 41% de suas importações de ferrocromo da África do Sul no período de 2021 a 2024, de acordo com o Serviço Geológico dos EUA. Os volumes mensais nesses mercados são irregulares, então o movimento de um mês deve ser lido com cautela.
Recuo da China se aprofunda
A China importou 20.505 toneladas, queda de 27,5% em relação a julho e 47,3% abaixo das 38.921 toneladas de junho. Sua participação nas exportações sul-africanas caiu de 31,6% em junho para 29,0% em julho e 17,5% em agosto, e agora ocupa o quarto lugar entre os destinos reportados, atrás de Canadá, EUA e Coreia do Sul. Os embarques para a China também ficaram cerca de 46% abaixo das 38.200 toneladas de agosto de 2025. A causa é a fraca demanda e a ampla oferta doméstica na China. Dados da SMM mostram que a oferta chinesa de ferrocromo cresceu 12,94% no primeiro semestre de 2026, enquanto a demanda de cromo da produção de aço inoxidável aumentou apenas 2,3%. Dados da Alfândega da China mostram o mesmo padrão. As chegadas de ferrocromo de alto carbono da África do Sul foram de 50.316 toneladas em agosto, após nenhuma em julho, uma recuperação que reflete cargas embarcadas em junho e julho. As chegadas de janeiro a agosto da África do Sul foram de 181.616 toneladas, queda de 78,1% em relação ao ano anterior. A participação da África do Sul nas importações chinesas de ferrocromo de alto carbono caiu de 45,4% para 16,3%, enquanto a do Cazaquistão subiu para 57,1%.
Coreia do Sul se estabiliza, Japão reverte
A Coreia do Sul subiu 43,3%, para 20.790 toneladas, elevando sua participação de 14,9% para 17,7%. Isso é apenas 1,4% acima das 20.502 toneladas de junho, então o número de agosto é um retorno à normalidade após a queda de julho, não uma nova compra. O Japão caiu 42,1%, para 13.727 toneladas, o que é 23,7% abaixo das 17.988 toneladas de junho. Isso mais do que reverteu o aumento de 31,8% de julho e indica que o ganho daquele mês refletiu o momento dos embarques, e não uma mudança duradoura na demanda. O grupo "Outros", que agora inclui a Itália, caiu 47,6%, para 9.757 toneladas, e sua participação caiu de 19,1% para 8,3%.
Recuperação da oferta ainda no início
A recuperação é consistente com a primeira produção incremental das fundições reiniciadas da Glencore-Merafe Chrome Venture, embora os dados não possam confirmar isso. Wonderkop e Boshoek começaram a reiniciar no final de junho, depois que a Eskom finalizou os acordos de 62 centavos/kWh. A Merafe espera que o aumento de produção esteja totalmente concluído perto do final do ano. Ela orienta para uma produção de ferrocromo em 2026 de apenas 25–29% da capacidade instalada. A produção atribuível da Merafe no primeiro semestre (sua participação de 20,5% na joint venture) caiu 75%, para 28.000 toneladas, e os custos unitários de produção subiram 61%. A Samancor Chrome cancelou seu processo de demissão da Seção 189 no final de junho e disse que pretende retomar a produção em todas as suas fundições dentro de seis meses. Esses reinícios ainda estão em andamento, portanto os volumes de exportação permanecem uma pequena fração dos níveis anteriores.
|
Perspectiva: As exportações sul-africanas de ferrocromo devem apresentar tendência de alta nos próximos meses, à medida que os reinícios nas fundições de Wonderkop, Boshoek e Samancor avançam. O mercado para esse volume é a questão mais difícil. É improvável que a China absorva mais metal sul-africano enquanto sua própria oferta superar a demanda de aço inoxidável, e a Tsingshan e outras grandes usinas reduziram seus preços de licitação de ferrocromo de outubro em RMB 200 por unidade de 50 mtu. Os embarques terão que encontrar destino em outros lugares, principalmente na Coreia do Sul, Japão e América do Norte. A demanda norte-americana é irregular e agora carrega uma tarifa de 12,5% do lado dos EUA, portanto não pode substituir o papel da China de forma confiável. O teste é se setembro mostrará o Canadá e os EUA sustentando volumes iguais ou próximos aos níveis de agosto. |