SMM, 13 de outubro:
I. Preços: breve recuperação em agosto, seguida de leve recuo
Em agosto de 2026, impulsionados por algumas empresas mantendo preços firmes e compras concentradas por fases, os preços dos módulos encerraram a tendência de queda anterior e registraram uma modesta recuperação, com as cotações mainstream do TOPCon 210R atingindo uma máxima da fase no final de agosto. Os preços médios dos módulos distribuídos subiram brevemente para cerca de 0,725 yuan/W, enquanto os preços médios dos módulos centralizados foram negociados em torno de 0,71 yuan/W.
No entanto, a tendência de alta não se sustentou. Ao entrar em setembro, a absorção pelo lado da demanda foi insuficiente e, com oferta ampla, as cotações recuaram gradualmente; em meados de outubro, os preços médios dos módulos distribuídos haviam recuado para cerca de 0,716 yuan/W, e os preços médios dos módulos centralizados caíram para perto de 0,699 yuan/W, ambos cerca de 0,01 yuan/W abaixo das máximas do final de agosto, representando quedas de aproximadamente 1,3% e 1,5%, respectivamente. Estruturalmente, as cotações distribuídas permaneceram cerca de 0,017 yuan/W acima das cotações centralizadas durante todo o período, um spread que reflete principalmente prêmios de canal e diferenças de custo de entrega no segmento distribuído, e tem se mantido estável recentemente.
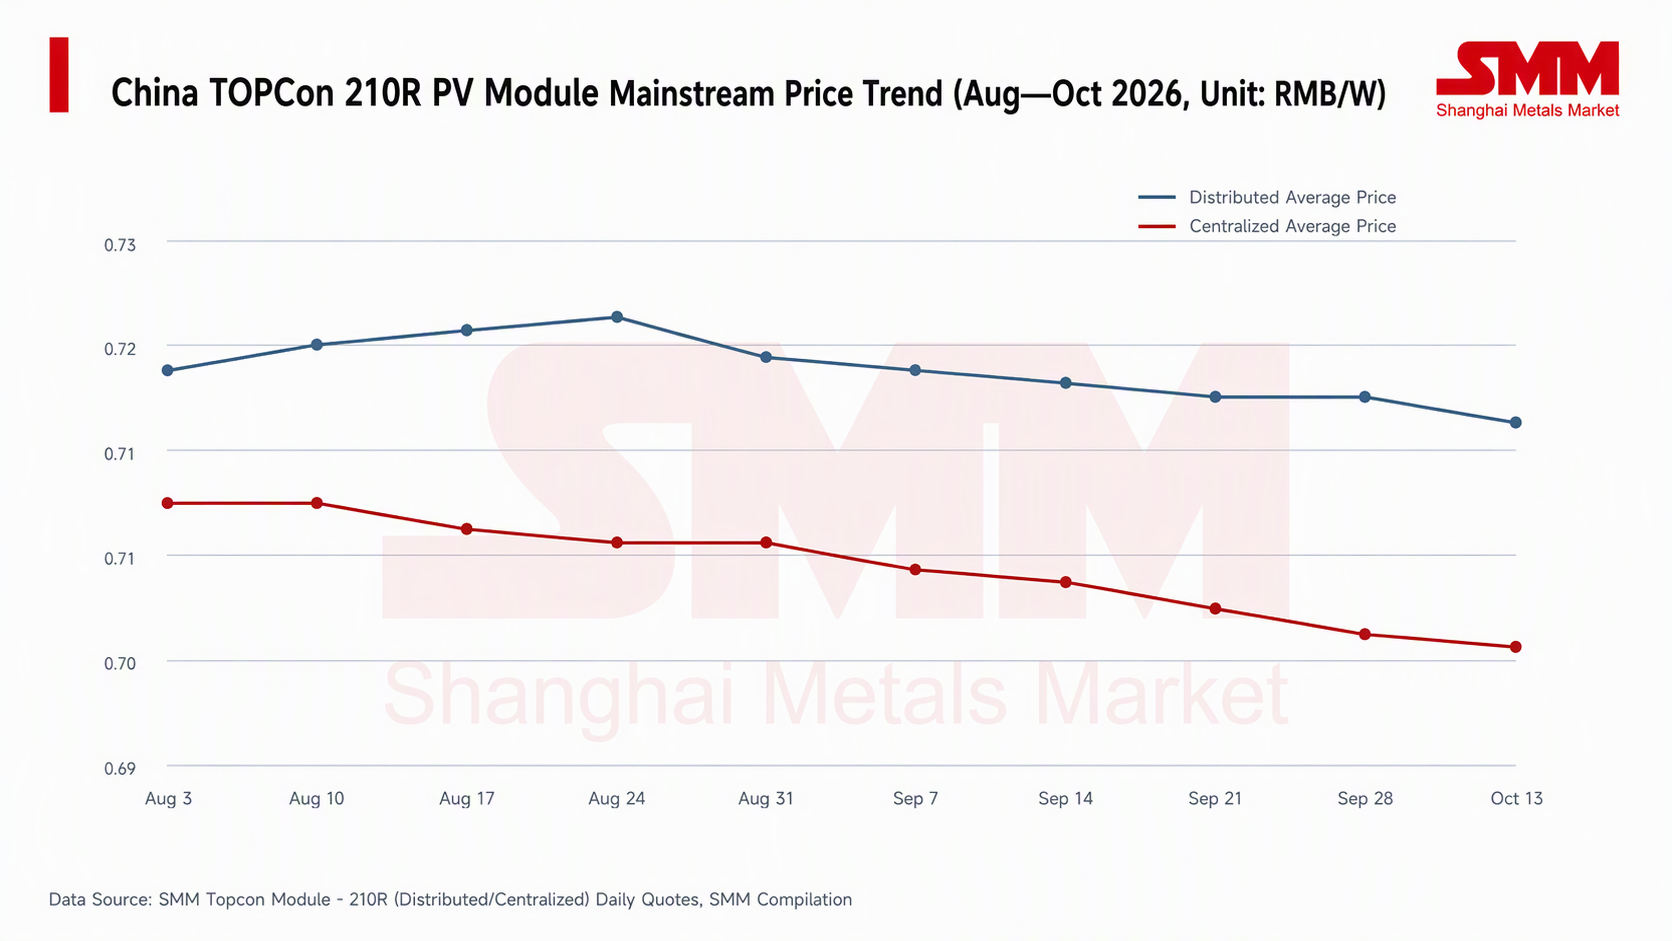
Vale notar, porém, que os preços atuais dos módulos já estão próximos das linhas de custo caixa da maioria das empresas, de modo que o espaço de queda também é limitado; os preços se caracterizam cada vez mais por movimentos em faixa estreita, com a oferta limitando as altas e os custos servindo de piso.
II. Estoques: níveis absolutos permanecem elevados, exercendo pressão de baixa sobre os preços
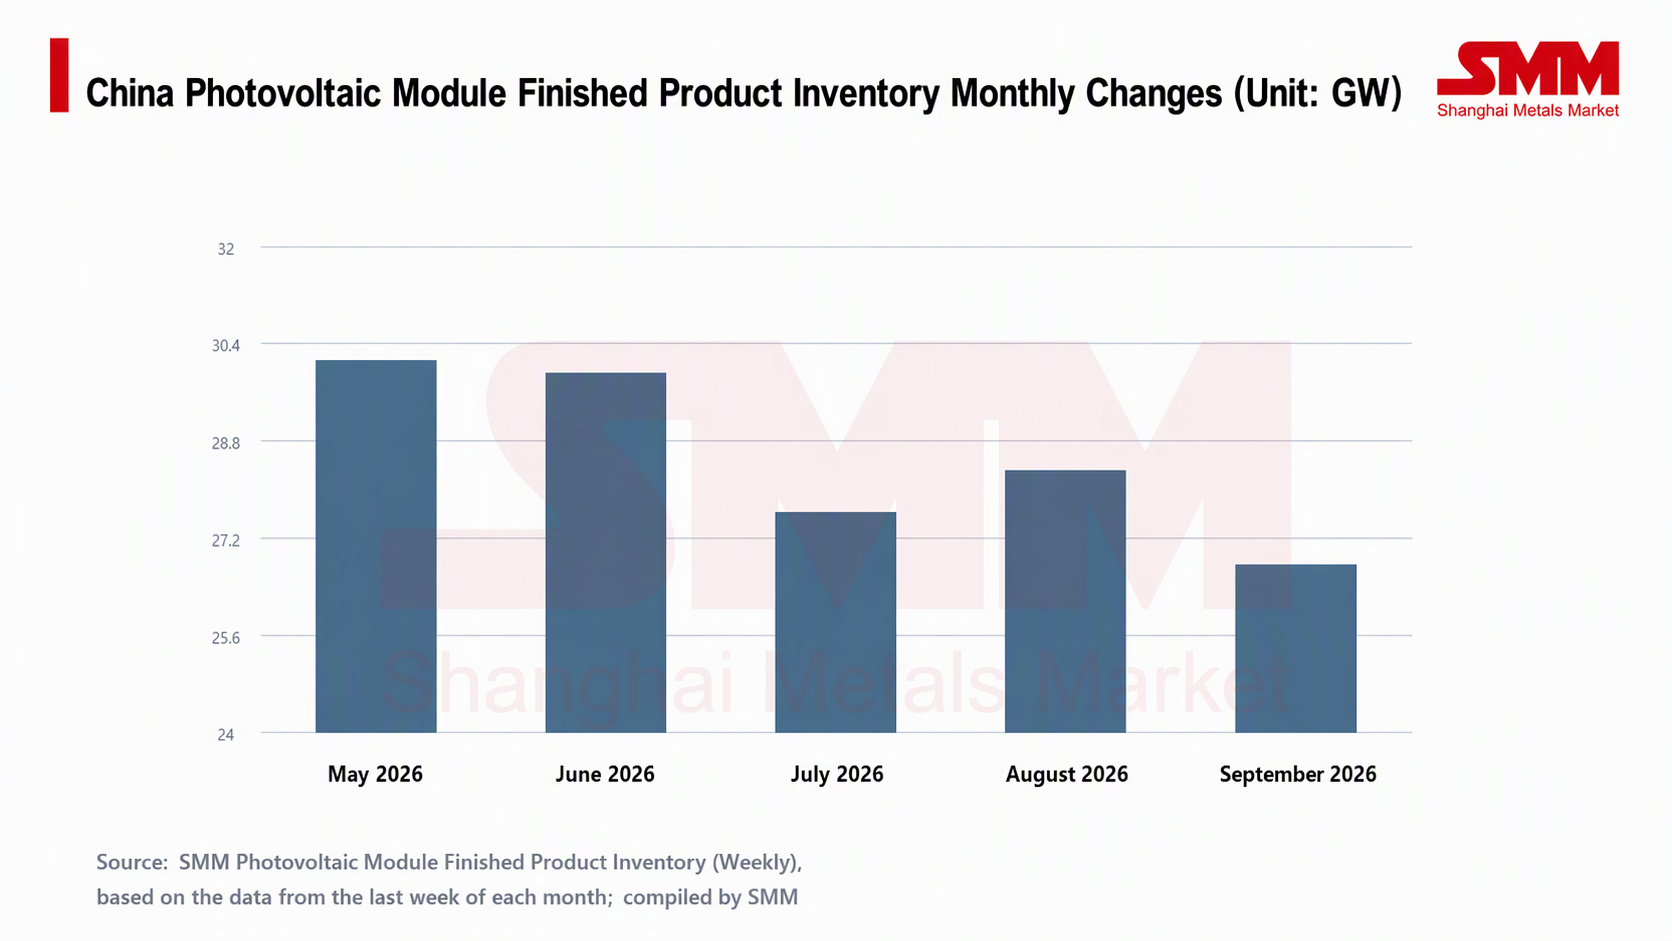
As quedas consecutivas de preços estão diretamente ligadas aos níveis de estoque ainda elevados.
Durante setembro, os estoques de produtos acabados de módulos ficaram em um estado de leve redução no geral, mas o ritmo foi lento, e os níveis absolutos não caíram para mínimas históricas. Isso significa que os estoques de segurança tanto no canal quanto nas fábricas permanecem; uma vez que a demanda enfraqueça na margem, a pressão dos estoques sobre os preços voltará a aparecer.
III. Produção: estabilizando em níveis altos, com oferta ampla inalterada
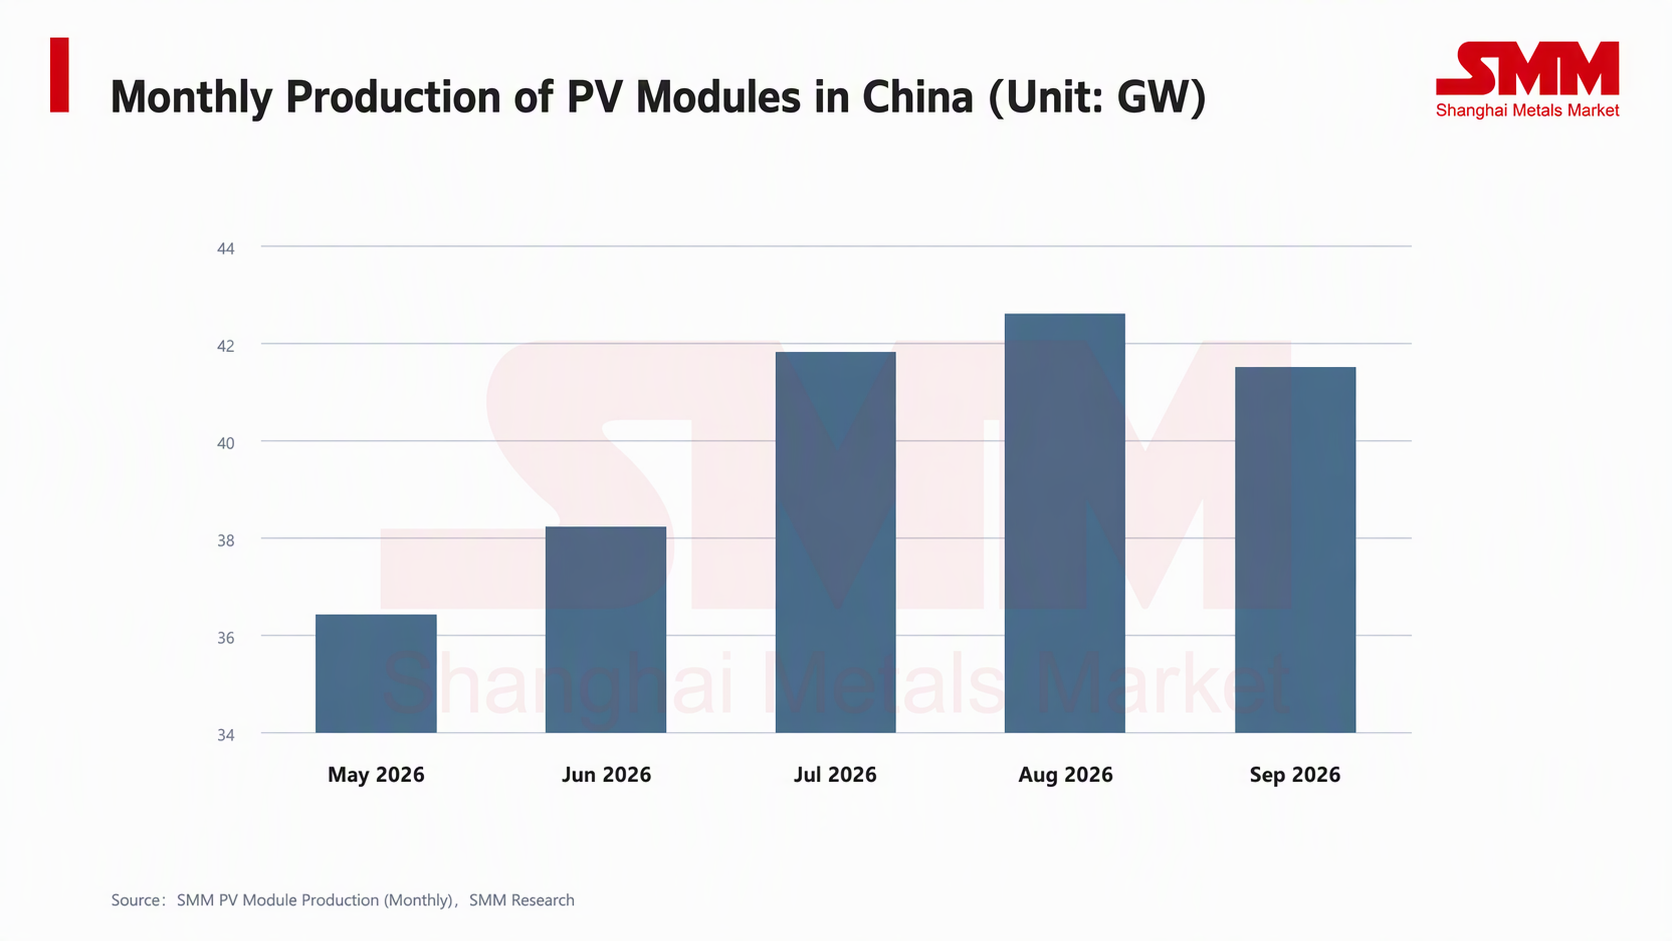
A liberação de oferta é a razão fundamental pela qual os preços carecem de impulso de alta.
Após um recuo escalonado da produção nesta primavera, a produção mensal de módulos se recuperou claramente e continuou operando na faixa alta do ano. Embora a produção permaneça inferior à do mesmo período do ano passado em base anual, as flutuações mensais são limitadas e a produção absoluta é ampla, o que significa que o segmento de módulos não está apertado no balanço de oferta e demanda. Sem um aumento inesperado da demanda, a produção elevada continuará a compensar qualquer impulso de alta nos preços decorrente de custos ou expectativas.
IV. Com o avanço da classificação de eficiência energética, a corrida para escoar módulos de baixa eficiência adiciona pressão extra de queda sobre os preços regulares
À medida que o sistema de classificação de eficiência energética se torna mais claro, alguns módulos de baixa eficiência com classificação desfavorável enfrentam uma restrição de “janela”: uma vez implementadas as normas pertinentes, produtos de baixa eficiência fora do padrão terão mais dificuldade para entrar nos canais convencionais e correm o risco de se tornar estoque de giro lento. Sob essa expectativa, empresas individuais que detêm esse estoque tornaram-se notavelmente mais ávidas por escoá-lo, inclinando-se a acelerar a redução de estoques por meio de cortes de preços, promoções de vendas e concessões de margem antes da implementação da política, na tentativa de concluir o giro antes do fechamento da janela.
Esse comportamento de “corrida para escoar” aumenta diretamente a oferta efetiva visível no mercado, e a carga de baixo preço visa principalmente projetos distribuídos de pequeno e médio porte sensíveis a preço e alguns projetos centralizados, sobrepondo-se fortemente à base de clientes-alvo dos módulos convencionais TOPCon. Quando módulos de baixa eficiência entram na faixa de negociação com cotações mais baixas, os compradores a jusante ganham mais margem para comparação de preços, e a confiança na precificação dos módulos convencionais é correspondentemente enfraquecida — mesmo que as empresas dominantes não tenham intenção de cortar preços proativamente, a presença de carga de baixo preço reduz o centro geral de transações, adicionando outra camada de pressão de queda sobre os preços dos módulos convencionais em cima de um padrão de oferta e demanda já frouxo.
Em outras palavras, a diferenciação sob a classificação de eficiência energética acelerou objetivamente a liquidação de estoques de capacidade de baixa eficiência, mas o processo de liquidação, acompanhado de dumping a preços baixos, reforçou no curto prazo a característica de “oferta limitando a alta” dos preços e, juntamente com a produção elevada e a reposição de estoques, forma um pano de fundo importante para os preços dos módulos na faixa baixa no quarto trimestre.
V. Perspectiva: Recuperação carece de fundamento; consolidação em níveis baixos deve predominar
Considerando oferta e demanda, a SMM acredita que os preços dos módulos no quarto trimestre ainda não reúnem condições para uma reversão de tendência. Os principais julgamentos são os seguintes:
Fatores baixistas: Primeiro, a produção permanece em níveis elevados. A produção programada de módulos não sofreu contração proativa e sustentada, e o padrão de oferta ampla dificilmente mudará no curto prazo. Segundo, os níveis de estoque continuam altos. A reposição de estoques desde outubro indica que a redução não tem sido fluida; se o acúmulo continuar, enfraquecerá ainda mais a confiança nos preços. Terceiro, a absorção da demanda é limitada. Os compradores de usinas a jusante não abandonaram a pressão por preços mais baixos, e as compras concentradas têm caráter claramente pulsátil, dificultando a formação de impulso sustentado de preços. Quarto, o impacto dos preços baixos das remessas de módulos de baixa eficiência em liquidação. Com o avanço da classificação de eficiência energética, a corrida para escoar módulos de baixa eficiência fora do padrão traz oferta incremental a preços baixos que se sobrepõe à base de clientes dos módulos convencionais, arrastando o centro geral de transações para baixo, e é improvável que isso se dissipe no curto prazo.
Suporte potencial: Por um lado, os preços já estão próximos das linhas de custo caixa, e a pressão de prejuízo sobre parte da capacidade de alto custo oferece certo grau de proteção para o piso; por outro lado, se a entrega de projetos centralizados no quarto trimestre acelerar e impulsionar uma redução efetiva dos estoques, os preços podem se estabilizar em níveis baixos, mas é difícil falar em reversão.