SMM, 13 de outubro:
Ao entrar em setembro, o padrão operacional da cadeia da indústria de baterias de íons de sódio de “avançar em meio à divergência” evoluiu ainda mais. O segmento de eletrólitos manteve sua lógica de “capacidade sem liberação de volume”, com as remessas dos principais players altamente concentradas e o crescimento fluindo principalmente para grandes clientes não divulgados. Espera-se que a janela para avanços em escala se materialize no quarto trimestre com o cumprimento de pedidos em nível de GWh. No segmento de células de bateria, as entregas de pedidos foram liberadas intensamente em meio aos sinais de “pico de setembro-outubro”, mas o ritmo real de implementação dos projetos ficou claramente aquém dos planos, com a divergência regional e por aplicação se intensificando.
1. Eletrólito: Capacidade ampla à espera de implementação em lote de nível GWh
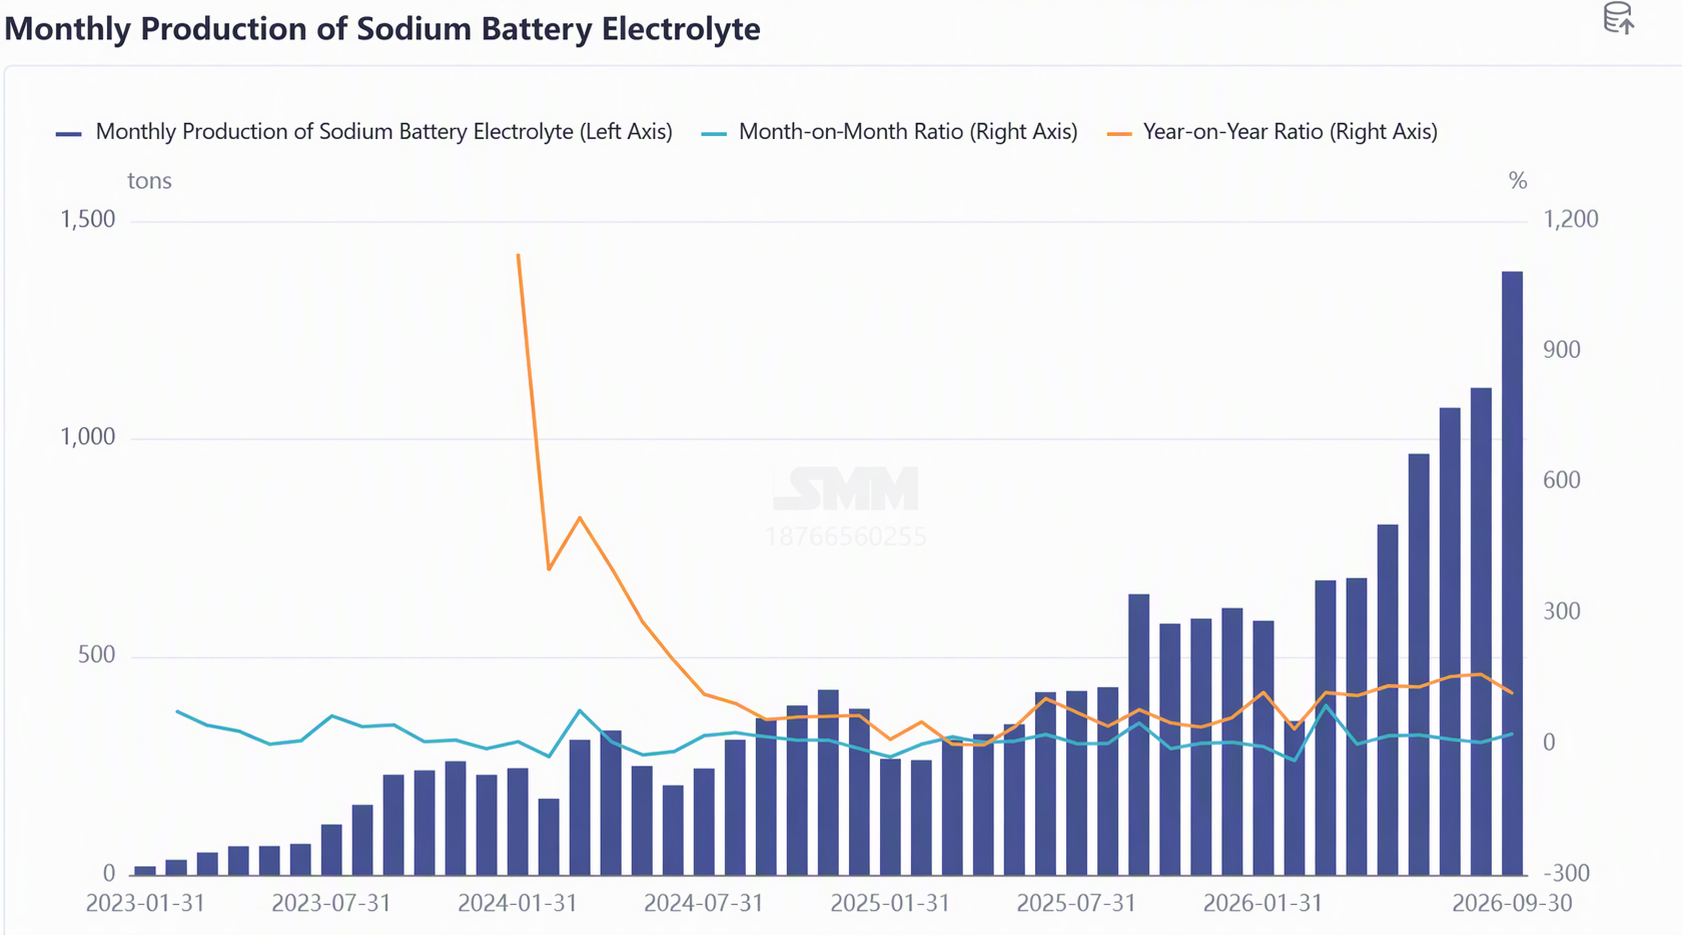
De acordo com uma pesquisa da SMM, a produção de eletrólito para baterias de íons de sódio subiu 24% em relação ao mês anterior e disparou 115% em relação ao ano anterior em setembro, mantendo forte impulso de crescimento. A produção ficou altamente concentrada, com as remessas dos principais players mostrando uma clara liderança de destaque. É provável que essa rodada de crescimento tenha fluído para grandes clientes ainda não divulgados publicamente, e o crescimento das remessas em escala provavelmente será adiado para o quarto trimestre. Os dados de setembro refletiram em grande parte a formação antecipada de estoques e entregas em pequenos lotes sobre a capacidade existente.
Do ponto de vista operacional, o número de players do setor permanece limitado. Os líderes tradicionais de eletrólitos para baterias de lítio ainda atribuem prioridade relativamente baixa ao negócio de baterias de íons de sódio. Exceto por alguns grandes clientes, eles ainda não formaram fornecimento em volume para entidades divulgadas publicamente, com apenas entregas esporádicas mencionadas em relatórios financeiros. A demanda downstream exibiu características de “pequenos lotes, baseados em projetos” — os volumes de remessa de baterias de íons de sódio de alguns fabricantes de células foram relativamente pequenos, com produtos cilíndricos enviados apenas de forma intermitente em pequenos lotes, visando principalmente aplicações de partida-parada e pequena potência, e nenhuma aplicação de armazenamento de energia em escala foi formada ainda.
Do lado da capacidade, como a capacidade de eletrólito para baterias de lítio é altamente intercambiável com a capacidade de eletrólito para baterias de íons de sódio, a capacidade geral do setor é ampla, sem lacuna óbvia de oferta. No entanto, vale notar que os altos retornos atuais na indústria de baterias de lítio podem deslocar a capacidade de eletrólito para baterias de íons de sódio. As prioridades de programação da produção das empresas continuarão a girar em torno do negócio de baterias de lítio, deixando incerteza no ritmo de liberação da capacidade de baterias de íons de sódio.
Sobre preços e matérias-primas, os preços dos eletrólitos acabados permaneceram geralmente estáveis em setembro, enquanto as principais matérias-primas flutuaram ligeiramente. Os preços do NaPF6 ficaram relativamente estáveis: a produção de setembro recuou do nível excepcionalmente alto de agosto, mas foi claramente melhor do que o mesmo período dos níveis normais de anos anteriores. O principal impulsionador desta rodada de alta veio da melhora marginal no lado da demanda. Os agentes a montante e a jusante em toda a cadeia industrial geralmente não mantiveram estoque adicional, com a produção seguindo estritamente o modelo de produzir conforme a venda. As fábricas de eletrólitos a jusante fizeram compras temporárias conforme necessário, sem estocagem antecipada. Apesar das condições favoráveis de armazenamento do NaPF6 e de sua vida útil mais longa do que a de produtos químicos de lítio semelhantes, as empresas ainda programaram a produção com base em vendas fixas, refletindo o julgamento prudente do setor quanto ao ritmo de concretização da demanda.
Em termos de cenário competitivo, todo o setor aguarda que os principais players emitam sinais de volume em escala de GWh. Notavelmente, alguns fabricantes de células de bateria adotaram estratégias de venda a preços baixos logo após o comissionamento da linha de produção e no estágio inicial de produção em massa, uma lógica comercial que ainda precisa ser validada ao longo do tempo. Olhando para o futuro, se a demanda dos principais clientes aumentar conforme o esperado em outubro, os embarques de eletrólitos e de NaPF6 a montante estarão prontos para um aumento em degrau. A SMM espera que a produção de eletrólitos para baterias de íons de sódio aumente 2% na comparação mensal e dispare 146% na comparação anual em outubro.
II. Células de bateria: sinais claros de alta temporada, mas o ritmo de implantação fica aquém das expectativas
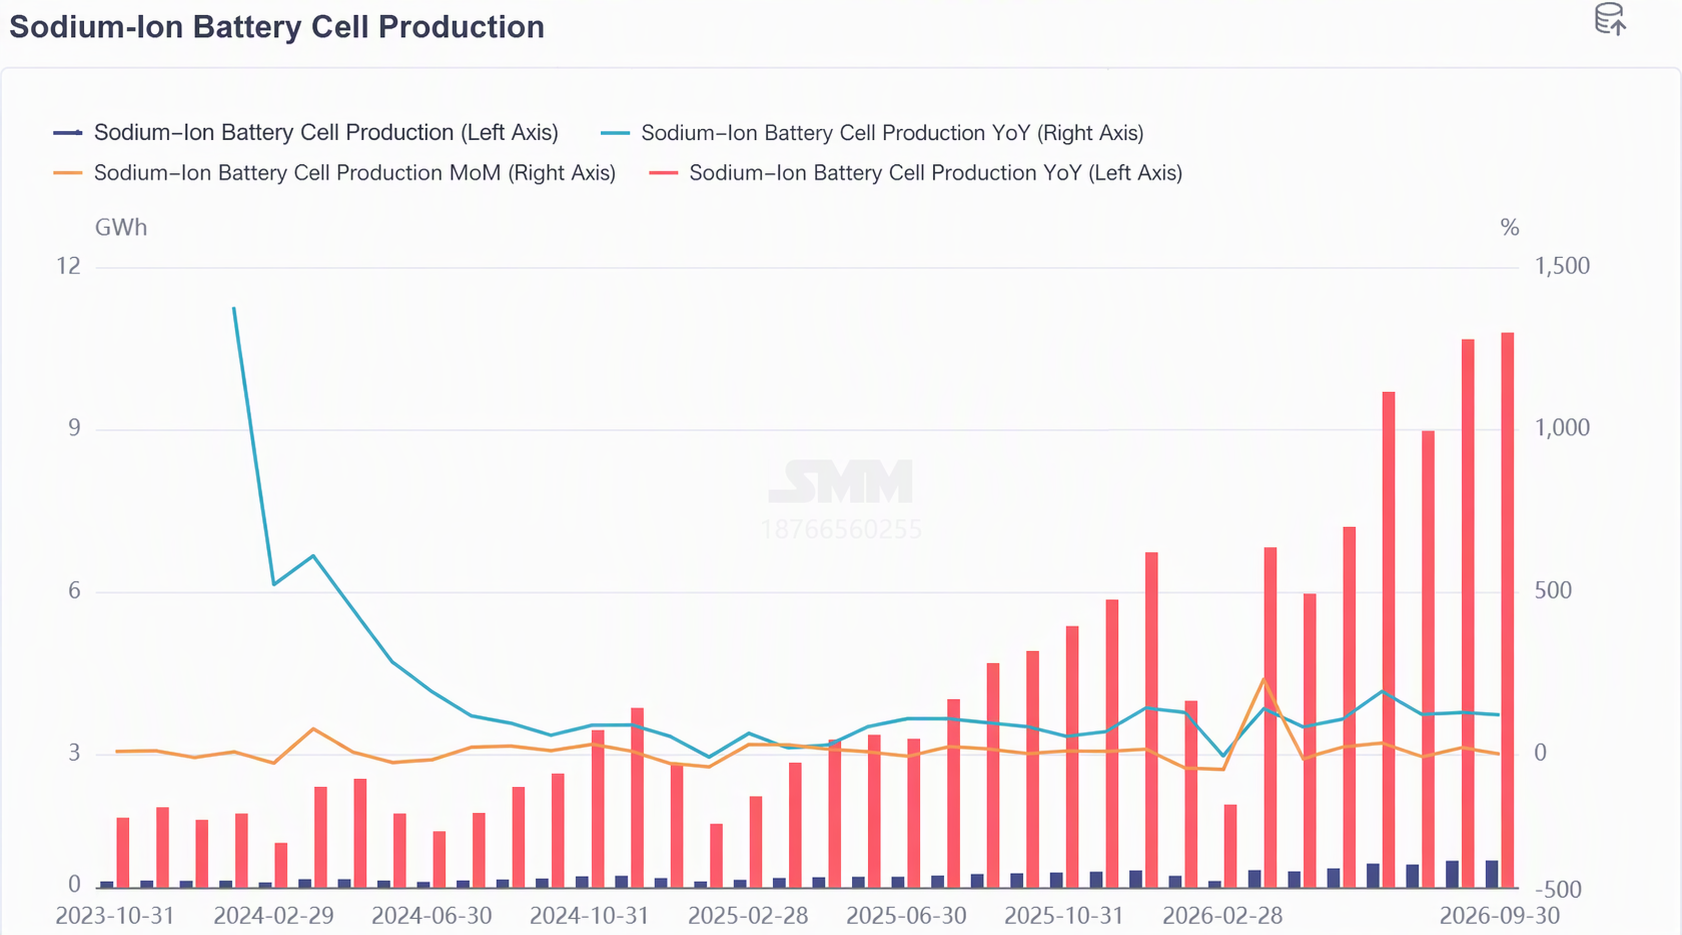
De acordo com a pesquisa da SMM, a produção de células de bateria de íons de sódio aumentou 1% na comparação mensal e disparou 120% na comparação anual em setembro, com o mercado de baterias de íons de sódio mostrando sinais iniciais da "alta temporada de setembro-outubro". Limitada pela exigência de que os projetos de armazenamento de energia geralmente devem ser conectados à rede antes do fim do ano, as entregas de pedidos estão sendo liberadas de forma concentrada; no entanto, do ponto de vista da implementação dos projetos, o progresso real está claramente atrasado em relação aos planos, com pressão de cronograma e lacunas de execução coexistindo.
Regionalmente, o armazenamento de energia em escala de serviço público na China concentra-se nas regiões norte, como Hebei e Mongólia Interior, enquanto a demanda de armazenamento comercial e industrial no exterior concentra-se na Europa e na Austrália. O armazenamento comercial e industrial doméstico ainda não ganhou impulso, apresentando uma divergência tripla na geografia da demanda: "armazenamento do norte liderando, comercial e industrial europeu e australiano seguindo, e comercial e industrial doméstico ainda por começar."
Do ponto de vista operacional, a produção mensal de células de bateria dos principais produtores permanece no nível de dezenas de megawatts-hora. No lado da capacidade, as novas bases de alguns fabricantes de células em Sichuan começarão a produzir e aumentar a produção no final de outubro, enquanto algumas bases existentes enfrentam lacunas claras de capacidade que precisam ser preenchidas por meio de processamento terceirizado. O negócio de processamento terceirizado concentra-se principalmente em projetos de armazenamento de energia, com expectativa de que a demanda por pedidos dure até o final do ano. No roteiro tecnológico, a capacidade atual concentra-se na rota de poliânions, a demanda por células cilíndricas de partida-parada aumenta constantemente com a aproximação do inverno, e os pedidos de células prismáticas de armazenamento de energia permanecem em níveis elevados, com tendências de diferenciação de rotas e produtos continuando.
Em termos de preços, os preços das células de bateria de íons de sódio permaneceram em níveis baixos em setembro. Os preços de transação convencionais para células de armazenamento de energia ficaram em torno de 0,6 yuan/Wh, enquanto os produtos de partida-parada de alta taxa C permaneceram próximos de 0,7 yuan/Wh. No nível de sistema, as baterias de íons de sódio foram precificadas acima de 1 yuan/Wh, com uma diferença de preço de quase o dobro em comparação com os sistemas LFP. O período de retorno para projetos comerciais continua difícil de cobrir, e alcançar viabilidade econômica é a chave para futuros aumentos simultâneos de volume e preço.
Em termos de cenário competitivo, os principais players de baterias de lítio estão entrando proativamente no espaço de baterias de íons de sódio, confirmando-o como um mercado de crescimento de alto potencial a longo prazo. Alguns integradores líderes sem capacidade interna de células de bateria estão firmando parcerias profundas com fabricantes especializados de células para desenvolver sistemas específicos de íons de sódio. Atualmente, apenas alguns players de primeira linha têm a capacidade de adaptar processos de packs de baterias de íons de sódio de grande capacidade. A indústria como um todo está em um estágio de parcerias experimentais entre fabricantes de células e integradores, com expectativa de que o desenvolvimento de sistemas específicos de íons de sódio seja concluído no próximo ano, libertando-se da dependência de soluções de baterias de lítio. Em aplicações emergentes, as aplicações de baterias de íons de sódio relacionadas a AIDC estão na fase de amostragem, testes e certificação, com expectativa de aumento da demanda do mercado no próximo ano.
Olhando para o futuro, a situação apertada de entregas no quarto trimestre persistirá. A SMM espera que a produção de células de bateria de íons de sódio em outubro aumente 21% em relação ao mês anterior e dispare 143% em relação ao ano anterior. No próximo ano, espera-se que os embarques da indústria avancem para o nível de dezenas de GWh, mas o ritmo real de implementação, a velocidade de redução de custos do sistema e o progresso na formação de um ecossistema específico para íons de sódio continuam sendo variáveis-chave a observar.
III. Resumo
De modo geral, em setembro, os segmentos de eletrólito e células de baterias de íons de sódio exibiram um padrão operacional de "eletrólito ganhando impulso, células sob pressão da alta temporada": o lado do eletrólito tem ampla flexibilidade de capacidade, aguardando a realização de sinais de implementação em lote no nível de GWh; o lado das células mostrou sinais de alta temporada, mas o ritmo real de implementação dos projetos e a viabilidade econômica comercial continuam sendo restrições fundamentais. Enquanto isso, o lado dos materiais de cátodo continua apresentando um equilíbrio apertado entre oferta e demanda, com expansão de capacidade e processamento por encomenda ressoando para romper o impasse; o lado do ânodo de carbono duro continua a registrar crescimento de volume, com rentabilidade e validação de processos avançando em paralelo. O padrão geral dos quatro segmentos da cadeia industrial de baterias de íons de sódio avançando em meio à diferenciação permanece inalterado, e o ritmo de transmissão de volume para lucro precisa ser acompanhado de perto por meio do cumprimento de pedidos dos principais clientes no quarto trimestre e do progresso real de conexão à rede dos projetos dos usuários finais.
Equipe de Pesquisa de Novas Energias da SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lyu Yanlin 021-20707875