SMM, 9 de outubro:
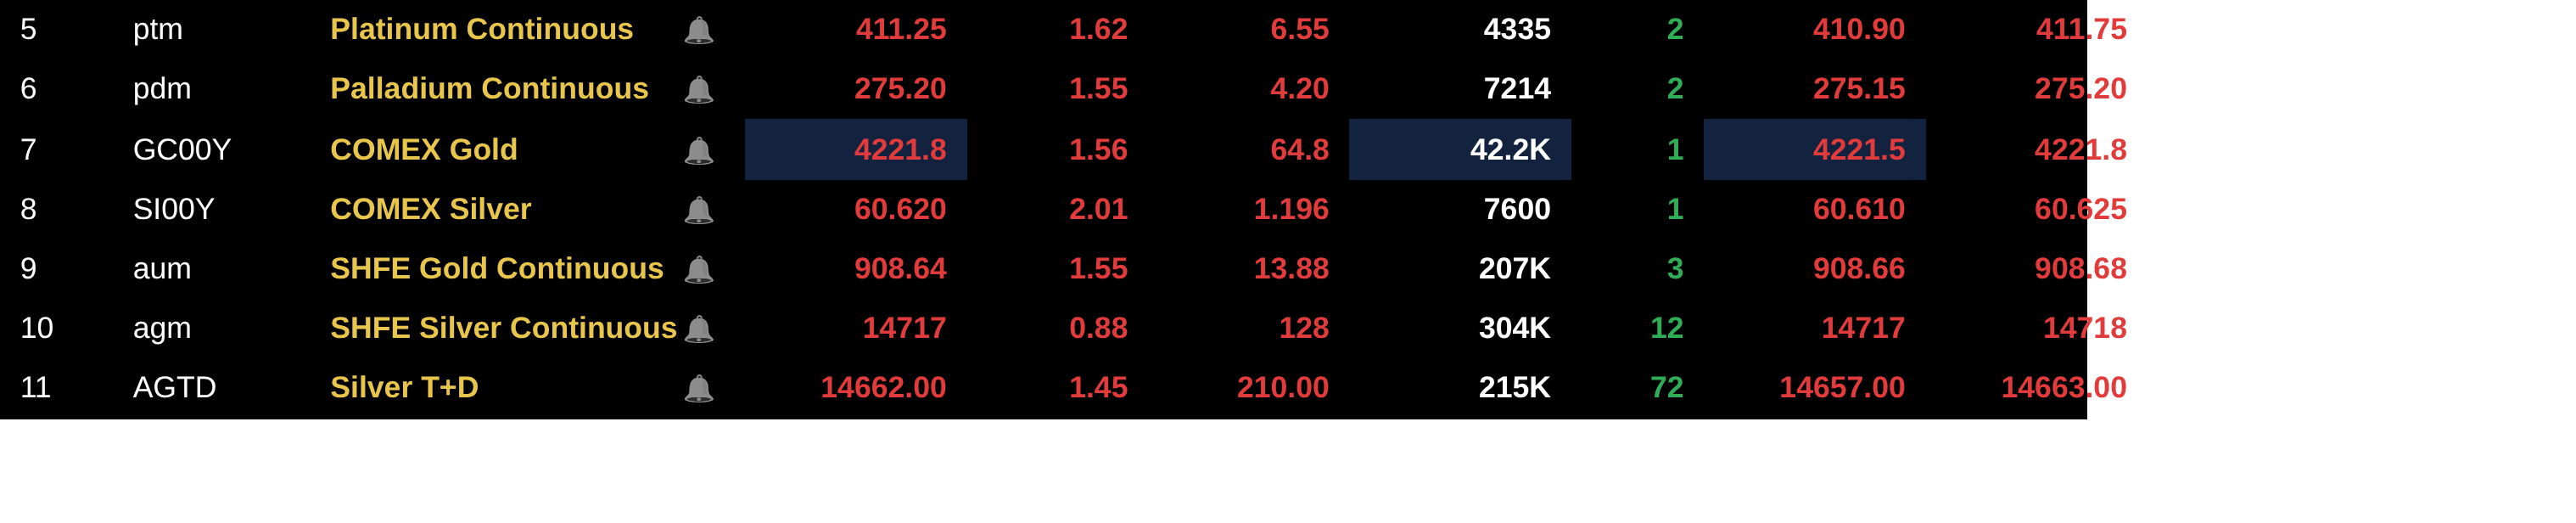
Em 9 de outubro, os futuros de metais preciosos e as ações relacionadas se recuperaram em conjunto. Afetados pelos dados de folhas de pagamento não agrícolas dos EUA mais fracos do que o esperado, as expectativas de aumento das taxas de juros pelo Fed esfriaram marginalmente, e os rendimentos dos títulos do Tesouro dos EUA recuaram. O presidente dos EUA, Trump, disse em 8 de outubro que os EUA estão em negociações "produtivas" com o Irã e não tomarão medidas militares contra o Irã antes das eleições de meio de mandato dos EUA em novembro, o que derrubou os preços do petróleo. Com o esfriamento das expectativas de aumento das taxas de juros pelo Fed em outubro, a redução dos riscos geopolíticos e o aumento das reservas de ouro pelo Banco Popular da China pelo 23º mês consecutivo, os futuros de metais preciosos subiram tanto nos mercados doméstico quanto internacional. Até as 15h11 de 9 de outubro, o ouro COMEX subiu 1,56%, para US$ 4.221,8/onça; o contrato de ouro mais negociado da SHFE subiu 1,55%, para 908,64 yuans/g; a prata COMEX subiu 2,01%, para US$ 60,62/onça; o contrato de prata mais negociado da SHFE subiu 0,88%, para 14.717 yuans/kg; e a prata T+D subiu 1,45%, para 14.662 yuans/kg. Além disso, o contrato futuro de platina mais negociado subiu 1,62%, para 417,15 yuans/g, e o contrato de paládio mais negociado subiu 1,55%, para 275,2 yuans/g.
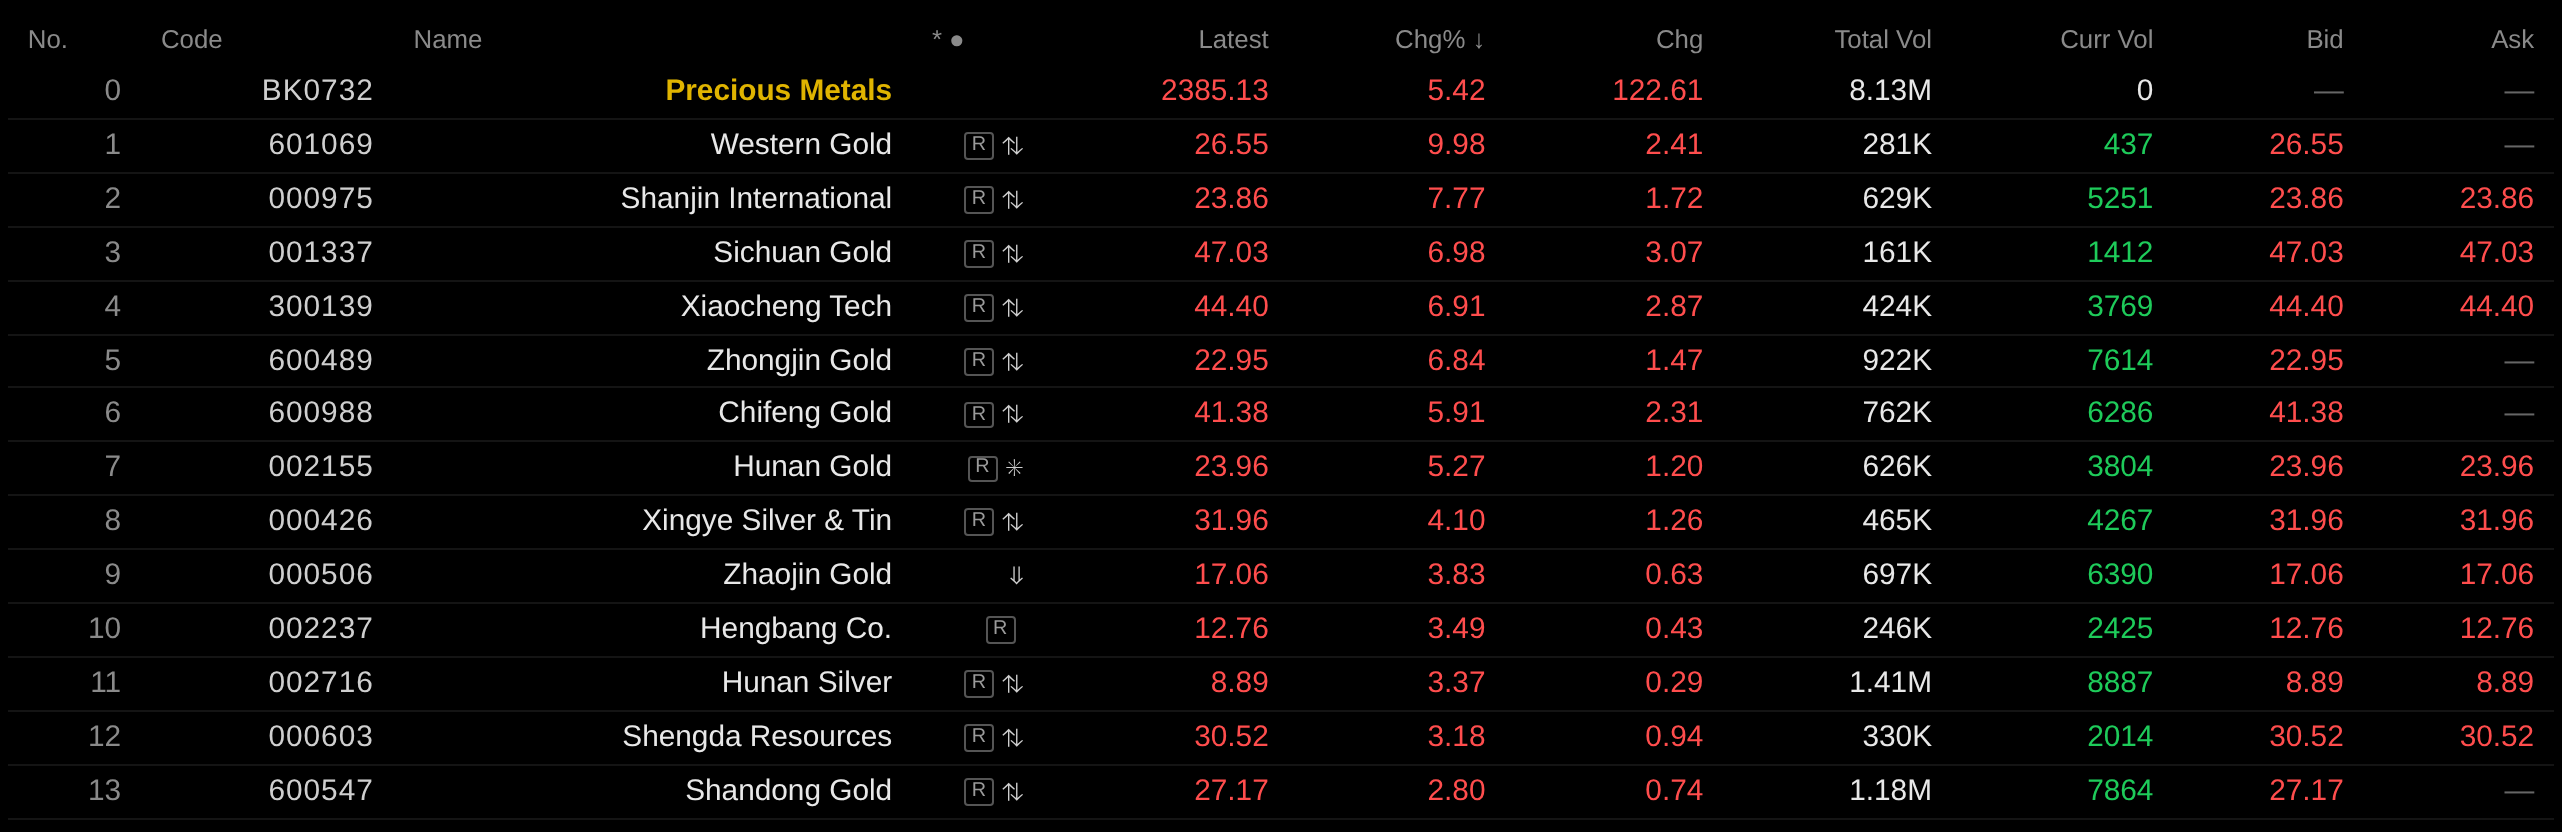
Ações: No fechamento de 9 de outubro, o setor de metais preciosos disparou 5,42%. Entre as ações individuais, a Western Region Gold atingiu o limite diário de alta, enquanto Shanjin International, Sichuan Gold, Xiaocheng Technology, Zhongjin Gold e Chifeng Gold lideraram os ganhos.
Mercado à vista
Em 9 de outubro, o preço médio de referência de fábrica para a prata SMM #1 pela manhã recuou ligeiramente em relação ao dia de negociação anterior.
No mercado à vista, as negociações foram relativamente ativas pelo segundo dia útil consecutivo após o feriado. Os preços da prata continuaram a se consolidar, com compradores fazendo consultas bastante ativas, algumas das quais eram consultas de reabastecimento de estoque por parte de traders. O estoque real ainda não havia fluído para os usuários finais para consumo. Nesta manhã, a base entre Ag (T+D) e o contrato mais negociado da SHFE se estreitou um pouco, flutuando entre 40-50 yuans/mt. As cotações de prêmio matinais em Xangai foram elevadas em relação ao dia anterior, concentradas em um desconto de 45 yuans/kg em relação ao SHFE 2612, mas as transações reais permaneceram em um desconto de 50-55 yuans/kg. As cotações em Shenzhen foram semelhantes às de Xangai, mas as negociações foram mais ativas.
No geral, as expectativas de aumento das taxas de juros pelo Fed e os riscos geopolíticos no Oriente Médio continuaram a limitar o potencial de alta da prata. Daqui para frente, deve-se prestar atenção aos fluxos de capital e a novos sinais do Fed. As negociações à vista foram relativamente fortes hoje, mas as mudanças no estoque real de warrants ainda precisam ser monitoradas.
Visões do mercado
Sobre as perspectivas para os metais preciosos, as visões de algumas instituições são as seguintes:
Tony Sage, CEO da Critical Metals, disse: "Um aperto monetário adicional ainda pode representar riscos de queda para o ouro... Olhando para o futuro, os traders acompanharão de perto os próximos dados econômicos, que podem fornecer mais pistas sobre a política monetária e influenciar o sentimento do mercado antes da reunião de outubro do Fed." "Se os dados econômicos ou a orientação política ficarem aquém das expectativas, isso pode levar os rendimentos ainda mais para baixo, apoiando assim os preços do ouro." (Jin10 Data APP)
A CICC Wealth Futures observou que o ouro COMEX se consolidou lateralmente durante o dia, com o dólar forte e os rendimentos persistentemente altos dos títulos do Tesouro dos EUA continuando a limitar o desempenho do ouro. A ata da reunião de setembro do Fed mostrou apoio unânime a um aumento de 25 pontos-base em setembro, embora as autoridades estivessem profundamente divididas sobre a justificativa para novos aumentos. A maioria das autoridades indicou que outro aumento de juros seria apropriado até o final do ano. "Alguns participantes" argumentaram que, quanto mais tempo os preços da energia permanecerem elevados, maior o risco de que os aumentos de custos específicos do setor se espalhem para uma inflação generalizada, exigindo aumentos de juros para conter o impacto dos choques de preços de energia e outros. Autoridades mais hawkish, no entanto, acreditavam que a demanda agregada impulsionada por IA no médio prazo poderia superar a oferta, elevando a inflação, enquanto novos aumentos tarifários também representavam riscos de alta para a inflação, justificando aumentos preventivos de juros para combater a inflação emergente impulsionada pela demanda. No entanto, as visões divergentes sobre a necessidade de novos aumentos, juntamente com os dados de folhas de pagamento não agrícolas de setembro dos EUA mais fracos do que o esperado e um recuo inesperado nos dados de PCE de agosto devido a revisões metodológicas, mantiveram as expectativas do mercado para um aumento em outubro relativamente moderadas. O dólar forte e os rendimentos elevados dos títulos do Tesouro dos EUA reforçaram a pressão de baixa sobre o ouro à medida que as taxas reais sobem, embora as compras dos bancos centrais e a demanda de ETFs continuem a fornecer algum suporte. Sobre as compras dos bancos centrais, a Turquia voltou a ser compradora líquida em agosto, enquanto os bancos centrais globais mantiveram as compras de ouro em setembro. O Banco Popular da China estendeu sua sequência de acumulação de ouro para o 23º mês, e a Rússia anunciou que quintuplicaria suas compras de câmbio e ouro de 7 de outubro a 6 de novembro em comparação com os níveis de setembro, reforçando o piso de preço do ouro. Os fluxos de fundos mostraram que o open interest dos ETFs globais de ouro subiu até 7 de outubro, enquanto o open interest do ouro COMEX caiu na semana encerrada em 29 de setembro. (Zhitone Financial)
Estrategistas da State Street Global Advisors observaram em um relatório que os impulsionadores estruturais do mercado altista do ouro parecem intactos, incluindo dívida pública recorde, demanda física robusta dos bancos centrais e do mercado de varejo da China, e incerteza geopolítica e econômica elevada. Eles alertaram que o aumento das taxas poderia pressionar ainda mais os custos do serviço da dívida nas principais economias, exacerbando os desequilíbrios fiscais. O prêmio do preço doméstico do ouro na China disparou acentuadamente este ano, com as importações de ouro para consumo atingindo um recorde de 1.141 toneladas nos primeiros oito meses, apesar dos preços mais altos. Os estrategistas mantiveram sua previsão de caso-base para o ouro atingir US$ 4.750-US$ 5.500/onça até o primeiro trimestre de 2027.
Analistas do Saxo Bank disseram: "Os movimentos do preço do ouro ressaltam o cabo de guerra contínuo entre traders macro e traders técnicos. Por um lado, os traders estão vendendo ouro devido ao aumento dos custos de financiamento e a um dólar mais forte; por outro lado, os investidores estão buscando se proteger contra riscos fiscais que podem surgir do aumento da dívida e dos custos de empréstimos." (Jin10 Data APP)
O World Gold Council informou que os ETFs globais de ouro atraíram US$ 10 bilhões em entradas em setembro, elevando as entradas do terceiro trimestre para um recorde de US$ 31 bilhões, lideradas por fundos listados na Europa e na América do Norte. Apesar da queda nos preços do ouro, as participações globais em ouro ainda aumentaram 67 toneladas, para um recorde de 4.256 toneladas, enquanto o total de ativos sob gestão caiu 7% em relação ao trimestre anterior, para US$ 574 bilhões. No nível de país e região, as entradas recordes do terceiro trimestre foram lideradas pelos EUA, seguidas por fortes contribuições de fundos listados no Reino Unido. O Reino Unido registrou seu trimestre mais forte de todos os tempos, ajudando a Europa a atingir o mesmo marco no nível regional.
O chefe de estratégia de commodities do ING, Warren Patterson, e Ewa Manthey disseram que os preços do ouro subiram ligeiramente na terça-feira. A queda dos preços do petróleo e um mercado de títulos mais forte aliviaram as preocupações com a inflação e reduziram as expectativas do mercado para novos aumentos de juros. Enquanto isso, os bancos centrais continuaram a comprar ouro, fornecendo suporte para os preços do ouro. Dados do World Gold Council mostraram que os bancos centrais continuaram sendo compradores líquidos de ouro, com a diversificação de reservas de longo prazo permanecendo o principal impulsionador. Os dados mostraram que os bancos centrais continuaram sendo compradores líquidos de ouro em agosto, adicionando 39 toneladas, elevando o total de compras desde o início do ano para 170 toneladas. Polônia e Uzbequistão adicionaram 8 toneladas cada. A Turquia voltou a ser compradora líquida de ouro em agosto, comprando 3 toneladas após três meses consecutivos de vendas líquidas. Outros compradores incluíram Cazaquistão, República Tcheca, Bolívia e Gana. A Rússia reduziu suas participações em ouro em 6 toneladas. Os dados mais recentes mostraram que, apesar dos altos preços do ouro, a demanda de ouro do setor oficial permaneceu resiliente. As compras contínuas de ouro pelos bancos centrais são impulsionadas principalmente por metas de diversificação de reservas de longo prazo, em vez de flutuações de mercado de curto prazo. À medida que a Polônia e vários bancos centrais de mercados emergentes continuam a aumentar suas participações em ouro, a demanda do setor oficial pode permanecer um suporte importante para o mercado de ouro nos próximos meses.
O HSBC reduziu na última quinta-feira sua previsão de preço do ouro, citando expectativas de novos aumentos de juros nos EUA e o aumento dos preços do petróleo que podem pressionar o ouro no curto prazo. No entanto, o banco acredita que os fatores de longo prazo que apoiam os preços do ouro permanecem intactos. O HSBC agora espera que o ouro tenha uma média de US$ 4.490 por onça em 2026, abaixo de sua previsão anterior de US$ 4.560, e reduziu sua previsão de preço médio do ouro para 2027 para US$ 4.825 por onça, de US$ 4.925. O HSBC disse que as expectativas do mercado de novos aumentos de juros nos EUA e o aumento dos rendimentos dos títulos continuarão a pesar sobre os preços do ouro, pois isso mina o apelo do ouro sem rendimento. Os economistas do banco esperam que o Fed aumente as taxas novamente em dezembro deste ano.
Os preços do ouro recuaram notavelmente recentemente, pressionados pelo aumento dos rendimentos dos títulos do Tesouro dos EUA, mas o Morgan Stanley não mudou sua visão otimista para os próximos 12 meses. Os estrategistas do banco acreditam que US$ 4.000 é um "piso bastante forte". O ouro recuou acentuadamente recentemente, mas sua lógica de alocação de longo prazo não foi abalada. Essa é a visão do Morgan Stanley. Amy Gower, chefe de estratégia de metais e mineração do banco, disse que três fatores podem apoiar os preços do ouro nos próximos meses. Gower observou que a demanda física por ouro permanece forte, especialmente as compras dos bancos centrais, que continuam ativas. Gower disse que as preocupações com a dívida pública de longo prazo e a sustentabilidade fiscal nos mercados globais continuam a aumentar, mas o aumento dos rendimentos dos títulos continua sendo o principal desafio para o ouro. O ouro em si não gera juros e, quando os rendimentos dos títulos sobem, seu apelo relativo é facilmente suprimido. Os movimentos do preço do petróleo também são uma variável importante que afeta o ouro. Como autoridades dos EUA e do Irã supostamente estão se envolvendo por meio de intermediários, o conflito de meses no Oriente Médio pode diminuir.
Leitura recomendada:
►
►