A Índia quase pode compensar a perda de demanda prevista da China em 2026. Se isso sustenta os preços internacionais do aço depende do que a Índia compra, da rapidez com que suas usinas se expandem e se a contração da China permanece contida.
O surgimento da Índia como uma importante fonte de crescimento da demanda de aço levanta uma questão com consequências que vão muito além dos dois países: seu mercado em expansão pode compensar o apetite cada vez menor da China? A resposta depende do que significa "compensar". Substituir o consumo perdido no total global é um teste. Criar um mercado equivalente para o aço comercializado internacionalmente é outro. Reproduzir a escala e a influência do ciclo de desenvolvimento intensivo em aço da China é uma proposta muito maior.
O crescimento da demanda de aço da Índia quase compensa o declínio da China
No teste mais restrito, os números são surpreendentemente próximos. A perspectiva de abril da Worldsteel coloca a demanda de aço acabado da Índia em 171,6 milhões de toneladas em 2026, acima dos 159,8 milhões de toneladas em 2025. A China passa de 796,0 milhões de toneladas para 784,1 milhões de toneladas. A Índia, portanto, adiciona 11,8 milhões de toneladas contra o declínio de 11,9 milhões de toneladas da China: uma mudança combinada de aproximadamente menos 0,1 milhão de toneladas, calculada a partir dos níveis arredondados publicados.
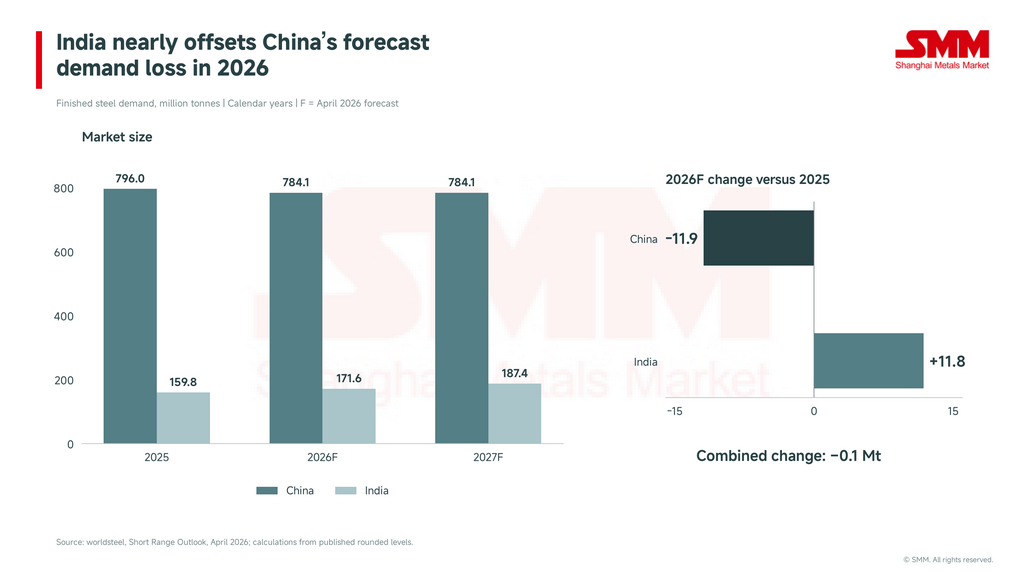
Figura 1. Um forte crescimento percentual em um mercado menor pode compensar um declínio modesto em um mercado muito maior. Esta comparação diz respeito à demanda de aço acabado, não à produção de aço bruto.
Essa é uma contribuição significativa para a estabilidade do mercado. É também um equilíbrio frágil. A China permanece aproximadamente 4,6 vezes o tamanho da Índia na previsão de 2026. Uma pequena mudança na trajetória chinesa pode, portanto, absorver uma parte substancial do aumento indiano. A interpretação sensata é que a Índia fornece um contrapeso significativo a uma desaceleração chinesa contida. Isso ainda não torna o mercado global insensível à China.
A distinção é importante para a forma como a história é apresentada. Comparar o crescimento previsto de 7,4% da Índia com o declínio de 1,5% da China faz a compensação parecer esmagadora. Comparar as toneladas mostra que quase todo o ganho indiano é necessário simplesmente para neutralizar a perda chinesa. Um ponto percentual de crescimento tem um significado físico muito diferente nos dois mercados.
A tabela a seguir mantém a comparação anual em uma base estatística consistente. Ela também separa a contribuição do resto do mundo, calculada como resíduo, do par China–Índia.
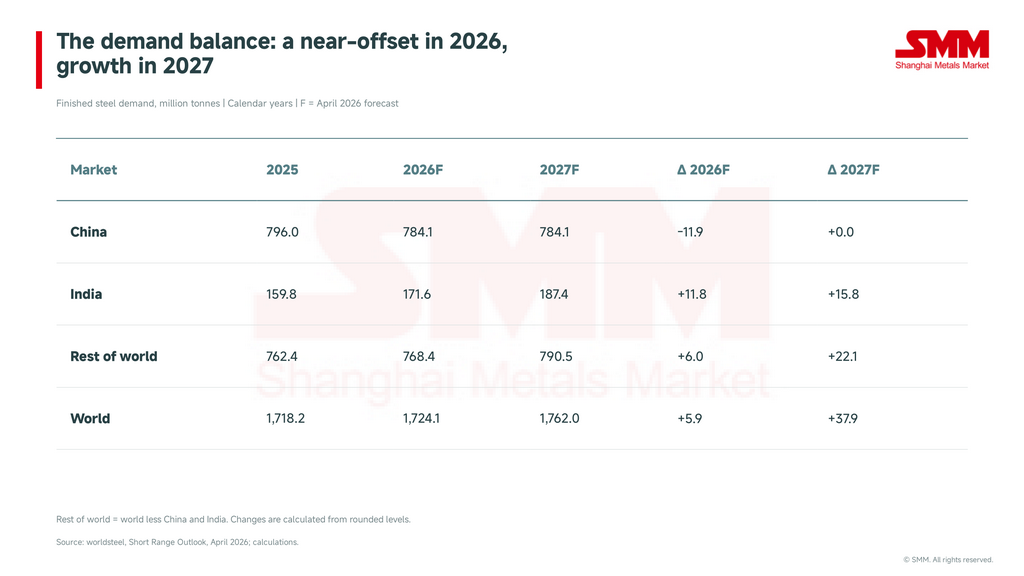
Figura 2. Demanda de aço acabado por ano-calendário; 2026 e 2027 são previsões de abril de 2026. As variações usam níveis publicados arredondados. O resto do mundo é calculado, e não uma série regional cotada separadamente.
O Setor Imobiliário da China Permanece Sob Pressão, Lançando Dúvidas Sobre a Estabilização da Demanda
Para 2027, a mesma previsão torna-se mais construtiva porque a China para de cair enquanto a Índia continua crescendo. Mas isso é uma suposição a ser testada com base em evidências futuras, e não um resultado já garantido. A perspectiva foi publicada em 14 de abril e refletiu informações disponíveis até meados de março. A Worldsteel vinculou explicitamente sua visão de estabilização chinesa à correção imobiliária em grande parte concluída; também destacou a incerteza na gravidade relatada do declínio da demanda chinesa em 2025.
Indicadores imobiliários posteriores justificam cautela. O Departamento Nacional de Estatísticas da China informou que o início de novas construções caiu 24,8% em relação ao ano anterior em janeiro–agosto de 2026, enquanto o investimento em desenvolvimento imobiliário caiu 19,9%. Essas são medidas imobiliárias, não estimativas do consumo total de aço, e não podem ser substituídas diretamente em uma previsão de demanda de aço. No entanto, mostram que uma importante atividade consumidora de aço permaneceu sob pressão bem depois de a perspectiva de abril ter sido preparada. Dados imobiliários de janeiro–agosto do NBS da China
A transmissão relevante ocorre por meio do pipeline de construção. Novos projetos criam requisitos de materiais estruturais; projetos já em andamento podem continuar consumindo aço mesmo quando os inícios enfraquecem. Mudanças no cronograma dos projetos, no design dos edifícios e na intensidade de materiais impedem uma conversão fixa de área construída para tonelagem de aço. A manufatura e a infraestrutura também influenciam o agregado. Consequentemente, inícios fracos são um motivo para examinar a linha de base da demanda, e não uma prova de que o consumo de aço deve cair na mesma taxa.
Infraestrutura e Manufatura Impulsionam o Crescimento da Demanda de Aço da Índia
O crescimento da Índia tem um conjunto mais amplo de fatores relatados. A Worldsteel identifica a construção liderada por infraestrutura, a atividade automotiva, bens de capital, o desenvolvimento ferroviário e bens de consumo duráveis como suportes. A avaliação da Worldsteel para a Índia. Para os participantes do mercado, a próxima questão é como esses usos finais se traduzem em pedidos de produtos específicos. O aço para reforço de uma obra, a chapa automotiva qualificada e o aço elétrico para equipamentos são mercados comerciais distintos, mesmo quando todos contribuem para o mesmo total de demanda nacional.
Há evidências encorajadoras nos números de consumo mais recentes da Índia. O comunicado do Ministério do Aço de 6 de outubro mostra o consumo de aço acabado subindo de 79,0 milhões de toneladas para 84,9 milhões de toneladas em abril–setembro de 2026, um aumento relatado de 7,5%. Essas observações provisórias do semestre fiscal cobrem um período diferente da previsão de ano civil da Worldsteel. Elas sustentam o quadro de crescimento contínuo sem estabelecer o resultado final de 2026. Ministério do Aço / PIB, atualização do primeiro semestre
Consumo crescente não garante importações maiores, já que o comércio de aço da Índia diverge
Para as usinas estrangeiras, porém, o crescimento do consumo é apenas o começo da avaliação. A demanda indiana adicional pode ser atendida pela produção doméstica, pela redução das exportações, pelas importações ou por mudanças nos estoques. Não precisa se tornar um aumento correspondente nas compras do exterior. Um mercado doméstico forte pode melhorar as oportunidades de venda para os produtores indianos, ao mesmo tempo em que tem um efeito muito menor sobre o saldo líquido internacional de aço.
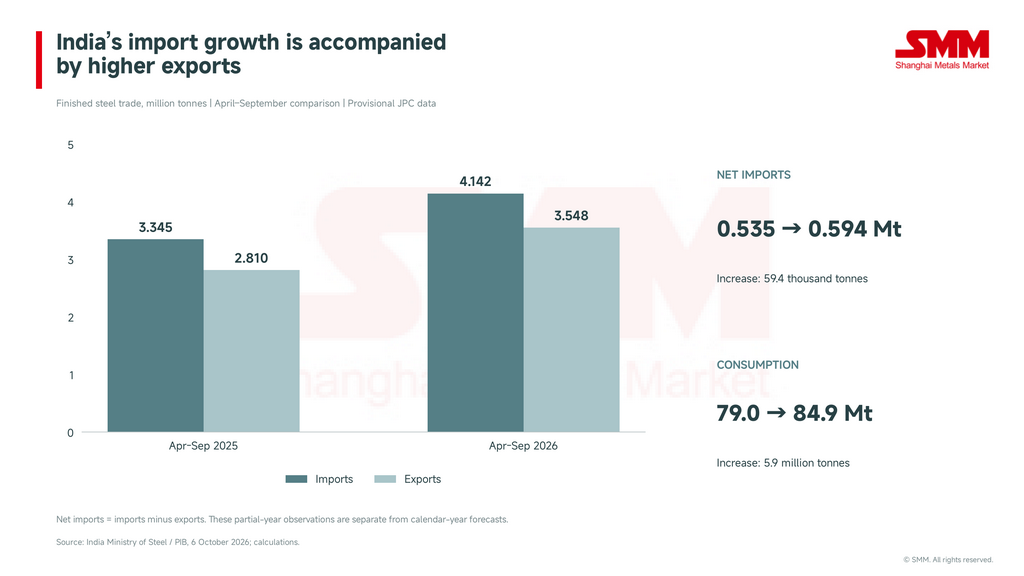
Figura 3. Ambos os fluxos comerciais se expandiram em abril–setembro de 2026. A diferença entre eles mudou muito menos do que o consumo. Esta é uma comparação de indicadores, não uma reconciliação completa de oferta e uso.
A aritmética comercial ilustra a distinção. As importações de abril–setembro aumentaram de 3,3448 milhões de toneladas para 4,1418 milhões de toneladas, enquanto as exportações subiram de 2,8102 milhões de toneladas para 3,5478 milhões de toneladas. As importações líquidas, consequentemente, se ampliaram de 0,5346 milhão de toneladas para 0,5940 milhão de toneladas — um aumento de apenas 59.400 toneladas.
Isso não significa que os fornecedores estrangeiros não encontraram oportunidades: as importações brutas claramente aumentaram. Significa que a Índia estava simultaneamente vendendo mais aço no exterior. Um exportador que avalia possíveis vendas para a Índia deve examinar as importações brutas por produto e cliente. Um analista que avalia se a Índia está absorvendo um excedente global também deve examinar as exportações. Essas duas perguntas não podem ser respondidas apenas com a taxa de crescimento do consumo.
Nem se deve forçar as estatísticas principais a um cálculo de estoques. Produção, comércio e consumo precisam de definições e ajustes correspondentes antes de formarem um balanço material completo. Os números aqui apresentados não estabelecem quanto aço foi retirado ou adicionado aos estoques. Atribuir o resíduo inteiramente aos estoques criaria uma precisão que as evidências disponíveis não sustentam.
O detalhamento por produto torna o quadro comercial mais claro. Um comunicado anterior do Ministério fornece números comparáveis de importação e exportação para categorias selecionadas em abril–julho de 2026. Bobinas e chapas laminadas a quente registraram importações líquidas de 173.700 toneladas, enquanto barras e vergalhões registraram exportações líquidas de 95.100 toneladas. A tabela abaixo usa explicitamente esse período mais curto; não é uma divisão dos totais de abril–setembro.
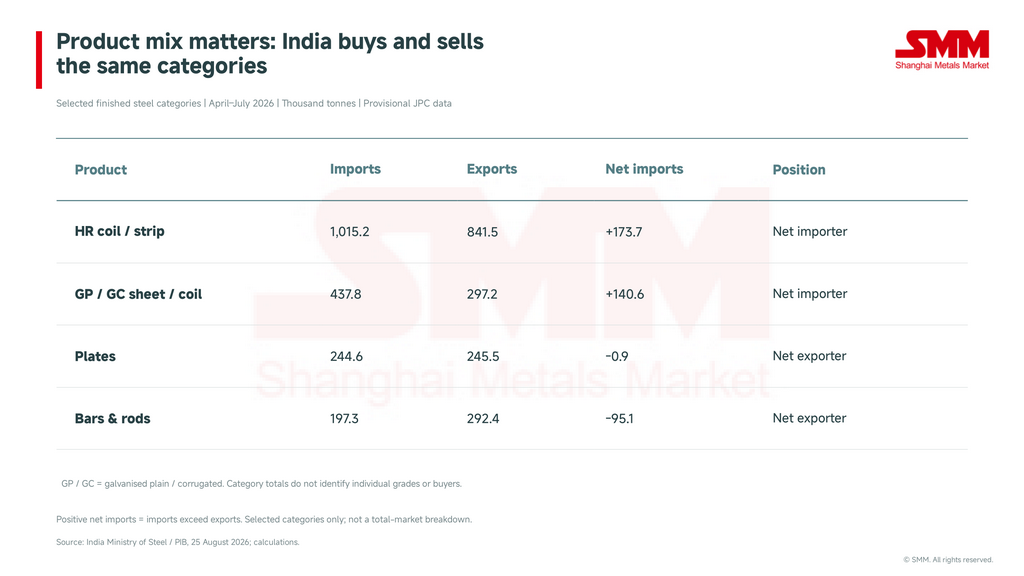
Figura 4. Categorias selecionadas com ambos os fluxos relatados. A tabela não cobre todos os produtos, e categorias amplas ocultam diferenças em graus, dimensões e aprovações de clientes.
Esses fluxos simultâneos são comercialmente plausíveis. Um país pode exportar uma especificação e importar outra dentro da mesma categoria. A economia do frete, prazos de entrega, disponibilidade de laminadores e requisitos de qualificação também podem separar compradores em mercados distintos. A posição líquida nacional é, portanto, um contexto útil, mas é um guia incompleto para as perspectivas de uma usina específica. A oportunidade relevante é o grau que o comprador precisa a um preço entregue e prazo de entrega alcançáveis.
A Expansão da Capacidade Doméstica Pode Remodelar as Necessidades de Importação de Aço da Índia
A oferta doméstica também está respondendo à oportunidade. Em seu relatório anual do exercício 2025–26, a JSW descreve uma base consolidada de capacidade de aço bruto de 33,4 milhões de toneladas por ano e uma meta de 50,3 milhões de toneladas até o exercício 2029–30, com capacidade de joint venture discutida separadamente. A empresa também descreve investimento em tecnologia e fabricação de aço elétrico. Essas são capacidades e planos relatados pela empresa, não produção garantida de aço acabado adicional.
A implicação é que o crescimento da demanda indiana e o crescimento da oferta indiana devem ser avaliados em conjunto. Nova capacidade pode atender clientes domésticos, substituir importações ou, eventualmente, apoiar exportações. O resultado depende do comissionamento, da rampa de produção, da capacidade do produto e do custo. A capacidade anunciada de aço bruto não deve ser subtraída diretamente de uma previsão de demanda de aço acabado: as medidas são diferentes, e a capacidade nominal não é o mesmo que a produção vendável.
A Demanda da China Permanece a Variável-Chave: A Índia Pode Sustentar os Preços Globais do Aço?
Isso deixa a trajetória chinesa como uma variável crítica. Um simples teste de sensibilidade mantém o incremento previsto para a Índia em 11,8 milhões de toneladas e altera apenas a queda presumida da demanda chinesa em relação à sua base de 2025. É um cenário mecânico, não um substituto para a previsão da worldsteel.
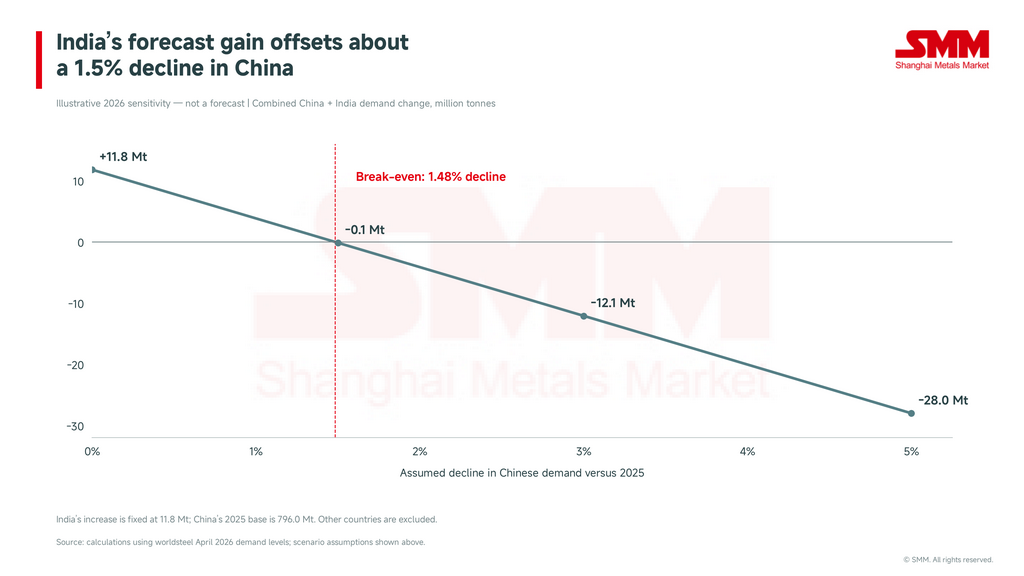
Figura 5. Variação combinada = 11,8 − (796,0 × queda chinesa presumida). O percentual de entrada é expresso como uma fração no cálculo. Outros mercados são excluídos.
A queda chinesa de equilíbrio é de aproximadamente 1,48%. Com uma queda de 3%, a China perderia cerca de 23,9 milhões de toneladas, deixando o par aproximadamente 12,1 milhões de toneladas menor, apesar do aumento da Índia. Por outro lado, um mercado chinês estável permitiria que o ganho indiano contribuísse integralmente para o crescimento combinado. Essa assimetria é a principal razão pela qual os indicadores imobiliários e industriais da China permanecem importantes mesmo com a expansão do papel da Índia.
Para produtores e comerciantes, seguem três testes práticos. Primeiro, monitorar se o crescimento indiano persiste nas entregas físicas aos usuários finais, em vez de depender apenas de narrativas econômicas amplas. Segundo, acompanhar as adições de oferta pelo seu comissionamento real e pela prontidão do produto. Terceiro, comparar os fluxos de importação e exportação para o tipo de aço relevante, juntamente com frete, condições de entrega e requisitos aplicáveis de acesso ao mercado. Uma tendência favorável da demanda nacional não pode substituir esse trabalho comercial.
As evidências sustentam uma resposta qualificada à pergunta original. A Índia pode quase compensar a perda de demanda chinesa embutida na previsão de abril de 2026, e observações indianas subsequentes confirmam o crescimento contínuo do consumo. Mas a compensação é sensível a uma contração chinesa mais profunda e não se traduz automaticamente em um escoadouro igualmente grande para o aço estrangeiro. O mercado em expansão da Índia merece peso crescente na análise global. Sua capacidade de sustentar os preços internacionais será determinada conjuntamente pela demanda, pela oferta doméstica e pelos produtos que efetivamente cruzam suas fronteiras.