Cobre na LME recupera perdas do início do feriado, com foco no acúmulo de estoques na China
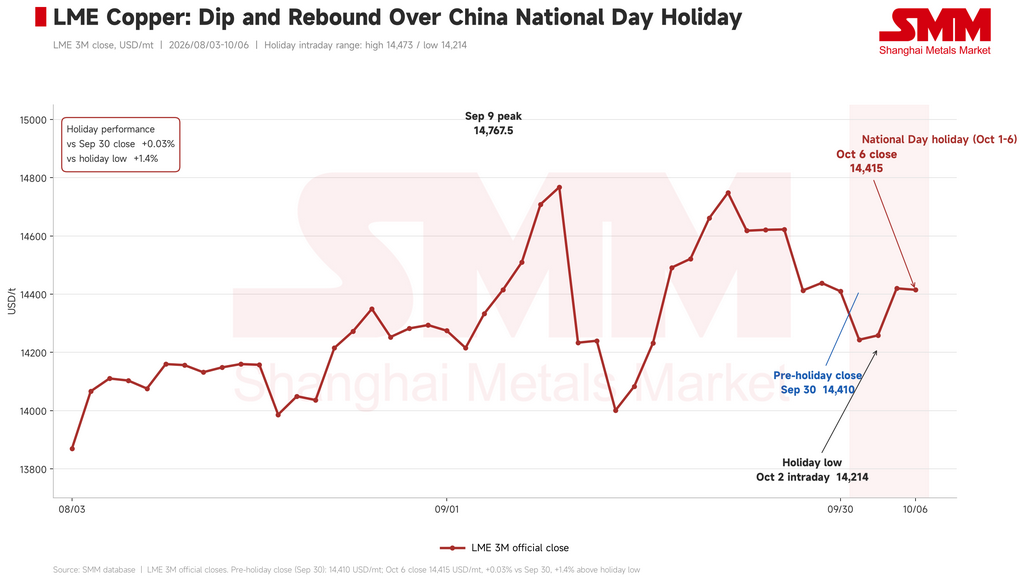
O cobre na LME encerrou o feriado do Dia Nacional da China, de 1º a 6 de outubro, quase exatamente onde começou. Os preços caíram no início da pausa e depois se recuperaram, à medida que os estoques da LME continuaram a diminuir. Com a SHFE fechada durante todo o feriado, a atenção agora se volta para quanto cobre se acumulou na China e se as compras serão retomadas quando as indústrias de transformação voltarem ao trabalho.
O contrato de novembro do cobre na SHFE fechou a RMB 109.680/tonelada (aproximadamente US$ 16.359/tonelada) antes do feriado, enquanto o cobre na LME encerrou 30 de setembro a US$ 14.410/tonelada. O cobre na LME caiu para US$ 14.243,5/tonelada em 1º de outubro e atingiu a mínima do feriado de US$ 14.214/tonelada em 2 de outubro. Em seguida, recuperou-se, fechando a US$ 14.420/tonelada em 5 de outubro e US$ 14.415/tonelada em 6 de outubro — apenas 0,03% acima do fechamento pré-feriado. A máxima do feriado foi de US$ 14.473/tonelada. Por volta das 15h, horário de Pequim, em 7 de outubro, era negociado perto de US$ 14.405/tonelada.
 Lado macro
Os dados dos EUA divulgados durante o feriado deram ao Federal Reserve menos motivos para aumentar as taxas imediatamente, embora as perspectivas para o restante do ano permaneçam incertas. A inflação anual do núcleo do PCE desacelerou para 3% em agosto, sua leitura mais baixa desde fevereiro de 2026. Ao mesmo tempo, os postos de trabalho não agrícolas aumentaram apenas 29.000, apontando para uma forte perda de impulso nas contratações. No entanto, há poucos sinais de demissões generalizadas. Os pedidos iniciais de seguro-desemprego caíram inesperadamente para 197.000, contra expectativas de 200.000, e os pedidos contínuos caíram para 1,701 milhão, seu nível mais baixo desde abril de 2023. A taxa de desemprego subiu ligeiramente para 4,2%. Em conjunto, os números sugerem que os empregadores estão relutantes em contratar, mas também estão mantendo os funcionários atuais. O déficit comercial dos EUA forneceu outro sinal de tensão. Ele se ampliou para US$ 105,6 bilhões em agosto, um aumento de 13,7% em relação aos US$ 92,8 bilhões revisados de julho e de 77,2% em relação aos US$ 59,6 bilhões do ano anterior. O déficit superou as expectativas do mercado e foi o maior desde março de 2025, quando uma corrida para importar antes das tarifas o levou a um recorde de US$ 140,5 bilhões.
Em 7 de outubro, o CME FedWatch apontava a probabilidade de nenhuma mudança nas taxas até outubro em 79,5%, contra 20,5% para um aumento acumulado de 25 pontos-base. Em dezembro, essas probabilidades eram de 15,5% para nenhuma mudança, 68,0% para um aumento de 25 pontos-base e 16,5% para um aumento de 50 pontos-base. Os números mais recentes de inflação e emprego reduziram os temores de uma escalada iminente no aperto monetário, mas não resolveram a questão de onde as taxas estarão no fim do ano.
Na China, o PMI industrial oficial subiu 0,3 ponto percentual, para 50,1 em setembro, voltando ao território de expansão. Essa melhora modesta sustenta as perspectivas de demanda, embora o teste mais forte seja se isso se traduzirá em pedidos e compras de cobre após o feriado.
Os riscos geopolíticos e políticos permanecem em segundo plano. O ministro do Interior do Irã chegou a Doha para conversas, oferecendo um sinal provisório de alívio nas tensões entre EUA e Irã, mas a questão da passagem pelo Estreito de Ormuz segue sem solução. Uma nova alta nos preços do petróleo poderia reavivar as preocupações com a inflação. Enquanto isso, a ausência de uma decisão clara sobre as tarifas de cobre refinado dos EUA após o marco do final de setembro tirou parte do ímpeto do comércio tarifário.
Lado fundamental
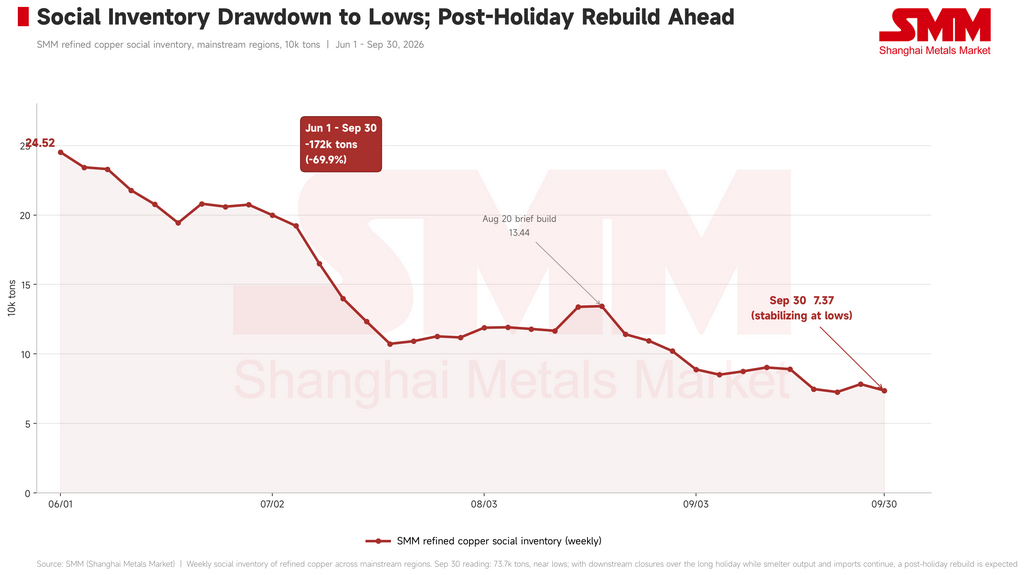
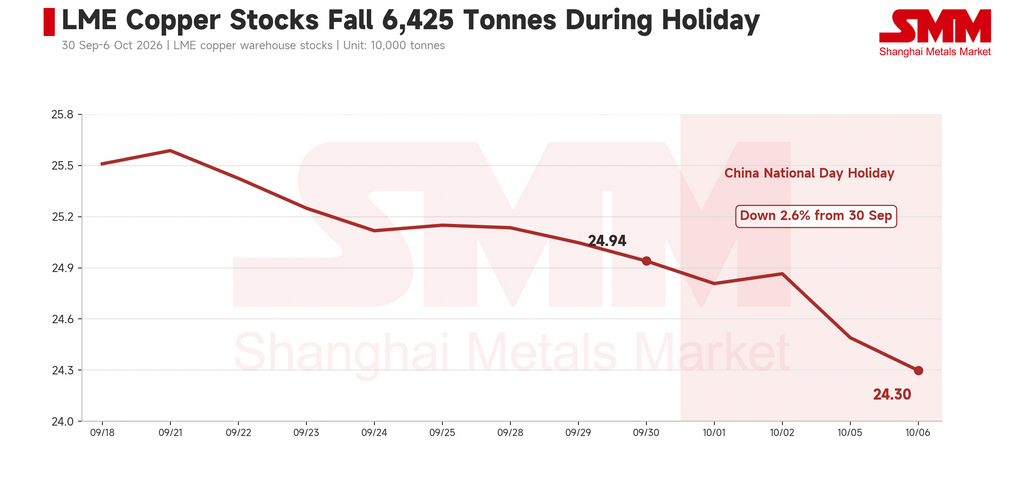
Os estoques de cobre na LME caíram 6.425 toneladas durante o feriado, de 249.400 toneladas em 30 de setembro para 242.975 toneladas em 6 de outubro — uma queda de cerca de 2,6%. A retirada ajudou os preços a se recuperarem da mínima do início de outubro. O quadro de estoques na China começa a se mover na direção oposta. A SMM registrou 73.700 toneladas de estoques de cobre nos principais mercados domésticos em 30 de setembro. Esse ainda é um nível baixo, mas os estoques começaram a subir levemente à medida que metal importado e produzido internamente chegava ao mercado à vista. Espera-se que novas chegadas elevem os estoques sociais após o feriado.
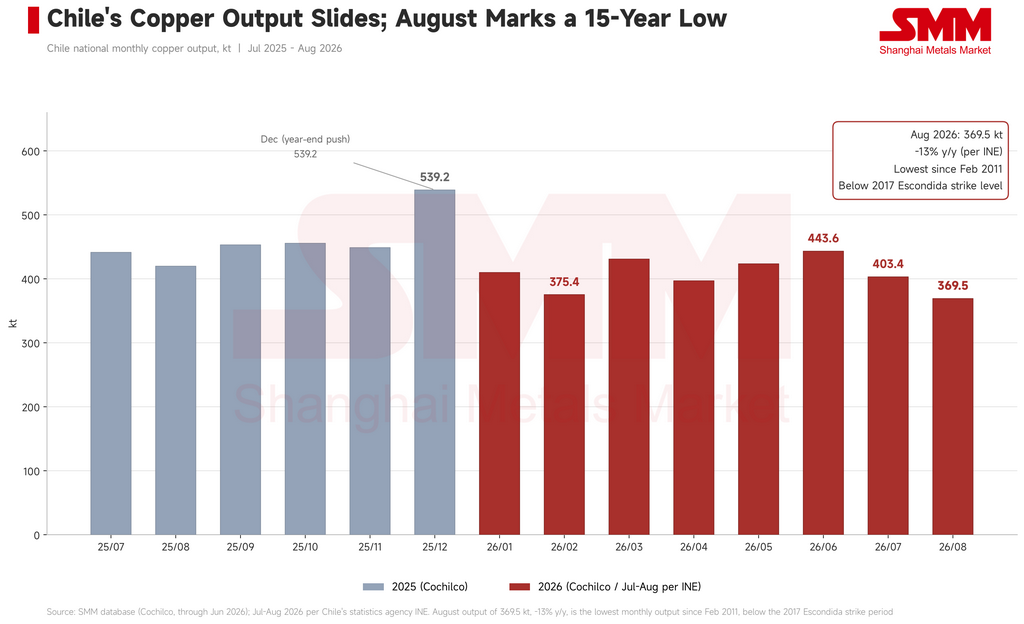
Os desenvolvimentos da oferta no Chile deram suporte adicional. O Instituto Nacional de Estatísticas do país informou que a produção de cobre de mina em agosto foi de 369.500 toneladas, queda de cerca de 13% em relação ao ano anterior. Os números da Cochilco, que se referem mais diretamente à oferta de cobre refinado, mostraram produção refinada de janeiro a julho de 889.500 toneladas, queda de 10,4%. As negociações trabalhistas em Centinela e Escondida aumentam a incerteza sobre a produção futura das minas, especialmente se qualquer uma das disputas interromper as operações.
Lado da demanda
A demanda de curto prazo parece menos firme. A recomposição de estoques antes dos feriados do Dia Nacional e do Festival do Meio-Outono terminou, enquanto os preços altos e o forte backwardation desestimulam as compras dos consumidores downstream. Mais fabricantes também interromperam a produção durante o feriado prolongado. Com o mercado caminhando para a calmaria sazonal da demanda, os compradores tendem a se concentrar nas necessidades imediatas. O tema do investimento em IA não desapareceu. As expectativas de maior uso de cobre em futuros projetos de infraestrutura ajudaram a sustentar os preços antes do feriado. Durante o intervalo, porém, as ações de IA listadas em Hong Kong recuaram de modo geral, enquanto as ações de IA dos EUA subiram amplamente. Diante dessa divergência, a fraqueza inicial do cobre não pode ser atribuída de forma convincente a um recuo generalizado dos papéis ligados à IA.
Perspectivas
A ata da reunião de setembro do Fed, prevista para o início de 8 de outubro no horário de Pequim, pode esclarecer como as autoridades estão ponderando a desaceleração das contratações em relação à inflação. Uma nova alta do petróleo seria um risco para o cobre se elevasse as expectativas de inflação e os rendimentos dos títulos do Tesouro dos EUA. Para o mercado físico, as questões imediatas são se as negociações em Centinela e Escondida afetam a produção, com que rapidez os estoques chineses se acumulam e quanto cobre os fabricantes compram quando as operações forem retomadas. Com os estoques da LME ainda em queda e os estoques chineses com expectativa de alta, o cobre na LME tende a se sustentar melhor do que o cobre na SHFE. A escala do acúmulo de estoques na China após o feriado e a recuperação das compras downstream serão os testes mais claros dessa visão.
Conversão cambial para o preço na SHFE: US$ 1 = RMB 6,7046 em 7 de outubro de 2026. A cotação original em RMB é mantida acima.