

Os preços indianos de HRC se firmaram ao longo de setembro, à medida que as realizações domésticas mais fortes reduziram o incentivo das usinas para descontar nos negócios de exportação. A Europa ofereceu os preços internacionais visíveis mais altos, mas o acesso restrito por cotas continuou a limitar novos pedidos. O interesse de compra asiático deu menos suporte, enquanto o tarugo devolveu os ganhos do início do mês. O mercado resultante favoreceu vendas seletivas de HRC em vez de uma expansão ampla nas exportações indianas de aço.
As últimas referências de preço da SMM ficaram em 730 USD/tonelada CFR Europa e 660 USD/tonelada FOB Índia para exportações de HRC ligadas à Europa. O HRC para o Vietnã foi avaliado em 567,5 USD/tonelada CFR, enquanto o tarugo ficou em 467,5 USD/tonelada FOB Índia. O prêmio da Europa permaneceu o principal atrativo para os vendedores de HRC, embora ofertas mais altas ainda precisassem de aceitação do comprador e de uma janela de desembaraço viável.
A revisão semanal da SMM de 4 de setembro registrou ofertas europeias de HRC em torno de 580 USD/tonelada FOB Índia, equivalentes a 660–680 USD/tonelada CFR. Até 9 de setembro, as discussões CFR haviam avançado para 695–700 USD/tonelada, juntamente com uma oferta a 715 USD/tonelada. As ofertas alcançaram 715–730 USD/tonelada CFR no final de 16 de setembro, embora vendas nesses níveis ainda não tivessem sido confirmadas. O aumento constante nos preços pedidos refletiu uma postura de venda mais firme à medida que o mês avançava.
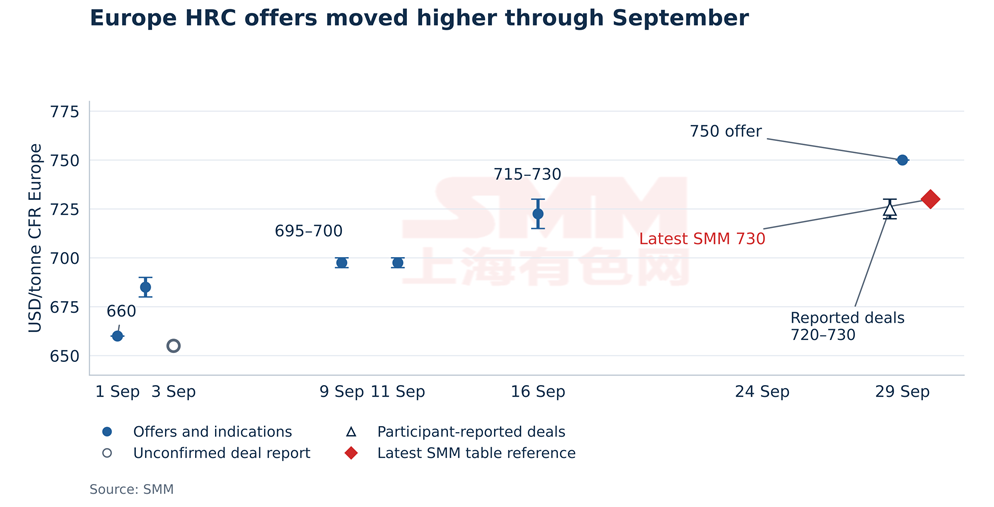
O feedback do final do mês situou negócios europeus relatados anteriormente pelos participantes em 720–730 USD/tonelada CFR, amplamente em linha com a última referência de 730 USD/tonelada da SMM. Até 29 de setembro, as ofertas haviam chegado a até 750 USD/tonelada CFR. Garantir novos negócios nesse nível mais alto estabeleceria se os compradores estavam preparados para acompanhar o próximo aumento.
O acesso por cotas impõe um limite prático ao prêmio de preço da Europa. De acordo com a Comissão Europeia, o regime do aço em vigor desde 1º de julho prevê cerca de 18,3 Mt de acesso anual livre de tarifas e impõe uma taxa de 50% sobre importações fora da cota. O Regulamento de Execução (UE) 2026/1457 da Comissão aloca à Índia 149.318,61 toneladas para produtos planos laminados a quente da Categoria 1.A sob o pedido 09.9803 em outubro–dezembro de 2026, antes do carry-over aplicável. Um único lote elegível de 40.000 toneladas absorveria 26,8% dessa alocação base, tornando o momento de cargas grandes comercialmente significativo.
O rastreamento de navios da SMM em 29 de setembro mostrou três programas de carga de bobinas e chapas ligados a Ravenna com quantidades declaradas ou nomeadas combinadas de aproximadamente 98.458 toneladas: 20.000 toneladas de Mumbai, 39.279 toneladas de Dhamra e 39.179 toneladas de Paradip. As duas partidas de agosto tiveram escalas confirmadas em Ravenna. A carga de Paradip partiu em 7 de setembro com Ravenna declarada como destino e havia carregado pelo menos 35.124 toneladas até o corte do relatório portuário.
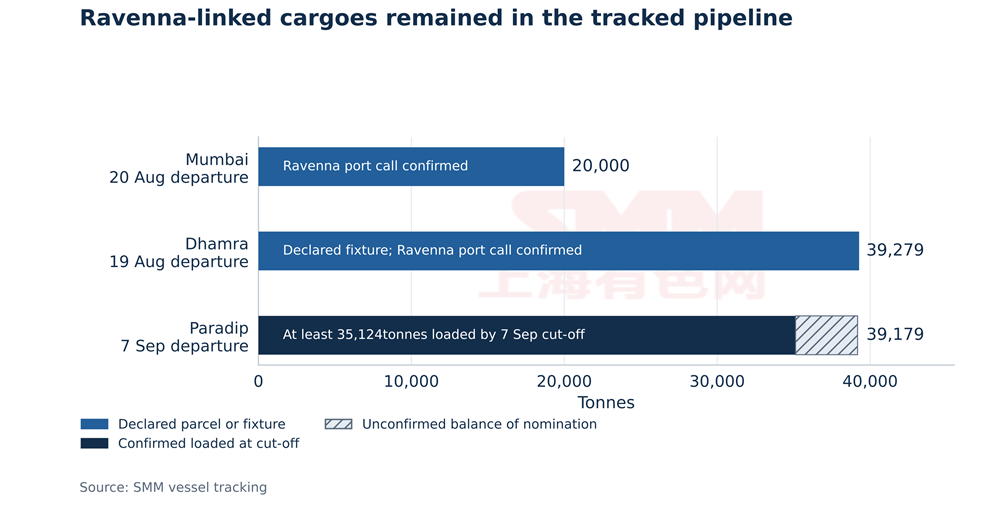
O fluxo para Ravenna confere importância comercial imediata à janela de desembaraço de outubro. A classificação da carga e o momento da entrada alfandegária determinarão quais embarques competirão por cada cota de produto. Para usinas e compradores, o valor dos preços mais altos da Europa depende, portanto, em parte da rapidez com que a carga existente pode passar pela descarga e pela alfândega.
Perder a cota pode alterar drasticamente a economia de um embarque. Uma carga avaliada com valor aduaneiro de 730 USD/tonelada enfrentaria 365 USD/tonelada em imposto adicional se desembaraçada fora da cota. Os custos de armazenagem e financiamento também aumentam enquanto o aço aguarda em entreposto, tornando a janela de desembaraço e a alocação desses custos centrais para as negociações.
A partir de 1º de outubro, a UE também exige que os importadores declarem onde o aço foi fundido e vazado, com base em evidências que identifiquem o país e o número da corrida. O aviso da Comissão Europeia de 31 de agosto especifica um Certificado de Teste de Usina e permite documentos alternativos listados durante o período inicial. A prontidão da documentação será, portanto, importante junto com a chegada do navio para garantir a entrada alfandegária em tempo hábil.
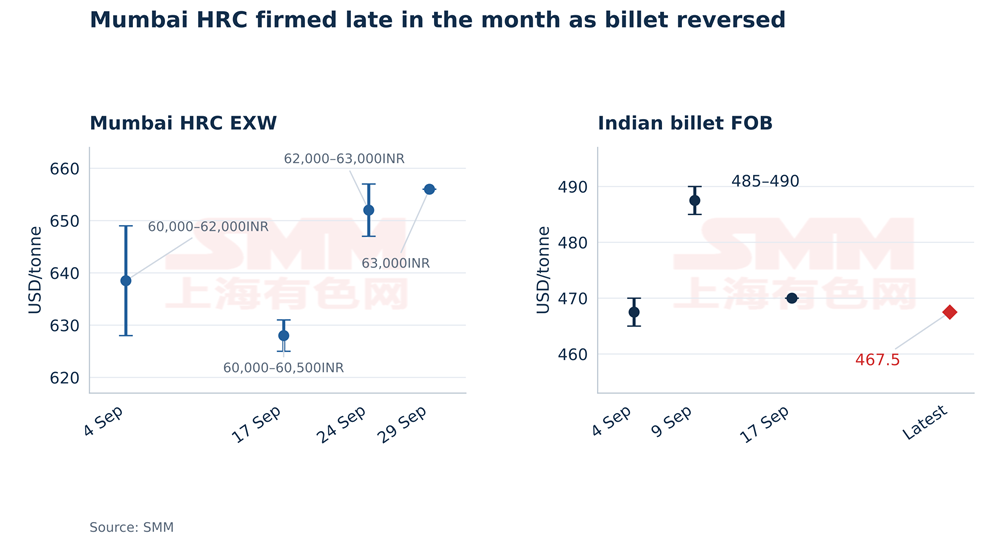
A firmeza doméstica fortaleceu a alternativa das usinas às vendas de exportação. As verificações da SMM em Mumbai no início de setembro situaram o HRC em 628–649 USD/tonelada (60.000–62.000 INR/tonelada) EXW. As indicações das usinas foram de 625–631 USD/tonelada (60.000–60.500 INR/tonelada) EXW em 17 de setembro, antes de subirem para 647–657 USD/tonelada (62.000–63.000 INR/tonelada) até 24 de setembro. O material ex-yard de Mumbai passou de cerca de 667 USD/tonelada (64.000 INR/tonelada) para 699 USD/tonelada (67.000 INR/tonelada) no mesmo período. No final do mês, os participantes consideravam cerca de 656 USD/tonelada (63.000 INR/tonelada) EXW Mumbai como realista, excluindo GST.
A cerca de 656 USD/tonelada EXW Mumbai, o HRC doméstico está próximo da referência de 660 USD/tonelada FOB Índia para exportações ligadas à Europa. O spread resultante de 4 USD/tonelada deixa pouco espaço para absorver frete terrestre, taxas portuárias e financiamento, fortalecendo o apelo das vendas domésticas. Preços CFR europeus mais altos se traduzirão em melhores retornos de exportação apenas onde os custos de frete e desembaraço preservarem uma realização atrativa na usina. Qualquer novo aumento doméstico apertaria essa comparação e reduziria o incentivo das usinas para descontar no exterior.
O Vietnã ofereceu suporte mais fraco para os vendedores indianos de HRC. A SMM registrou 530 USD/tonelada CFR em 4 de setembro e ouviu ofertas indianas a 550 USD/tonelada CFR em 15 de setembro, contra ofertas domésticas vietnamitas de 540–545 USD/tonelada CIF. Embora a última referência da SMM para o Vietnã tenha subido para 567,5 USD/tonelada CFR, o feedback do final do mês ainda descreveu interesse de compra limitado e ausência de ofertas firmes das usinas indianas. Essa combinação deixou a Ásia com menos influência nas decisões de venda das usinas do que o mercado doméstico e a Europa.
O tarugo também mostrou os limites da demanda externa. As indicações de exportação subiram de 465–470 USD/tonelada FOB Índia em 4 de setembro para 485–490 USD/tonelada em 9 de setembro, depois retornaram a cerca de 470 USD/tonelada até 17 de setembro. A última referência de 467,5 USD/tonelada da SMM ficou 20 USD/tonelada abaixo do ponto médio do pico do início do mês. O recuo do tarugo, juntamente com a alta nas ofertas europeias de HRC, mostra que a força dos preços de setembro dependeu do produto e do destino.
Os dados nacionais de demanda fornecem uma base mais sólida para a seletividade das usinas domésticas. Os números do Ministério do Aço e da JPC divulgados por meio do PIB em 3 de setembro mostraram consumo de aço acabado de 70,3 Mt em abril–agosto de 2026, alta de 7,0% em relação ao ano anterior, enquanto a produção de aço acabado subiu 3,8%, para 68,1 Mt. A produção de aço bruto aumentou 1,8%, para 70,3 Mt. As importações de aço acabado totalizaram 3,4873 Mt contra exportações de 2,9860 Mt, deixando importações líquidas de 501.300 toneladas. Somente em agosto, as importações de 721.100 toneladas superaram as exportações de 693.700 toneladas.
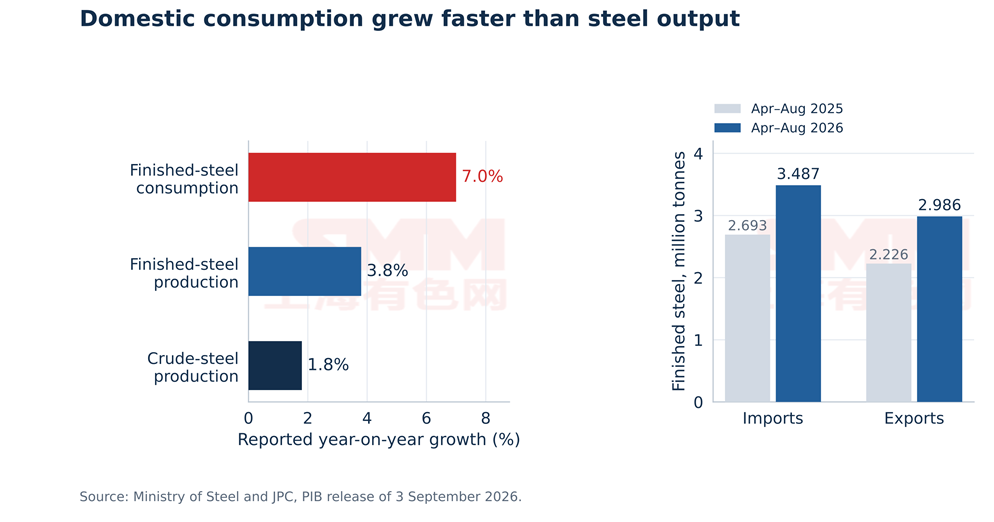
O crescimento do consumo superando a produção sustenta a preferência das usinas por proteger as realizações domésticas. Ao mesmo tempo, a posição de importação líquida mostra que o aço estrangeiro continua a atender parte da demanda da Índia. Os aumentos de preços domésticos precisarão, portanto, de suporte de compra sustentado, bem como de disciplina dos fornecedores locais.
Setembro termina com os vendedores indianos de HRC mantendo preços mais firmes e uma alternativa doméstica mais forte, enquanto a Europa permanece o canal de exportação visível mais atraente. Novas transações a 750 USD/tonelada CFR confirmariam o próximo passo na precificação europeia. O benefício para as usinas dependerá do frete, dos custos de carregamento e da capacidade de garantir desembaraço livre de impostos para a carga.
Os participantes do mercado doméstico esperavam um novo aumento de cerca de 10 USD/tonelada (1.000 INR/tonelada) na próxima revisão, com um contato antecipando uma alta semelhante em novembro. Se os preços domésticos subirem enquanto a referência FOB ligada à Europa permanecer em 660 USD/tonelada, as vendas de exportação enfrentariam uma margem de custo ainda mais apertada. Compras mais fortes no Vietnã ou transações renovadas de tarugo seriam necessárias para ampliar o suporte externo.
A consulta da Comissão Europeia sobre o funcionamento do regime do aço, aberta em 28 de setembro e encerrada em 11 de outubro, manterá o acesso ao mercado em foco. Para as negociações de outubro, os fatores mais imediatos são os saques de cota, o desembaraço da carga existente sob os novos requisitos de documentação e novos negócios europeus acima da faixa relatada de 720–730 USD/tonelada. Até que isso se desenvolva, a força doméstica provavelmente manterá as usinas indianas seletivas na precificação de exportação.



