

O reconhecimento pelo Reino Unido do Esquema de Comércio de Créditos de Carbono (CCTS) da Índia cria uma via pela qual os custos de carbono elegíveis pagos na Índia podem reduzir a exposição ao Mecanismo de Ajuste de Carbono na Fronteira (CBAM) do Reino Unido a partir de 2027. Isso não isenta o aço indiano do CBAM do Reino Unido, não estabelece um desconto fixo de carbono nem garante um preço de exportação indiano mais alto.
Para o comércio de bobinas laminadas a quente (HRC) indianas no curto prazo, a restrição mais rígida continua sendo o acesso alfandegário. A cota padrão da Índia na Categoria 1 do Reino Unido já estava 91,97% utilizada em 25 de setembro, enquanto a isenção de contrato transitório termina em 30 de setembro. A rota de uso autorizado, de maior volume, oferece mais volume potencial, mas é um pool global sujeito a um teto de 40% por país e a condições específicas de processamento a jusante; não é uma cota reservada à Índia.
Aos preços atuais, o sinal comercial é igualmente contido. A indicação mais recente da SMM para origem indiana com destino à Europa foi de 660 USD/tonelada FOB Índia, enquanto o HRC de Mumbai foi avaliado em cerca de 656 USD/tonelada (63.000 INR/tonelada) EXW, básico. Um prêmio FOB de apenas 4 USD/tonelada não cobre o transporte interno, a movimentação portuária, o financiamento e outros custos de exportação. O reconhecimento do CCTS, portanto, acrescenta opcionalidade de política futura, mas atualmente não cria uma arbitragem de exportação clara capaz de elevar os preços domésticos do HRC.
O reconhecimento cria uma via de dedução, e não uma isenção
A HMRC adicionou o CCTS da Índia à sua lista de esquemas qualificados de precificação de carbono em 27 de agosto. O benefício prático é o alívio do preço do carbono: um importador elegível do Reino Unido pode deduzir um preço de carbono verificado efetivamente suportado no país de produção de sua obrigação de CBAM do Reino Unido.
A redação é importante. A HMRC afirma que alocações gratuitas, reembolsos, restituições e outras compensações podem reduzir o preço efetivo do carbono estrangeiro, potencialmente a zero. O importador responsável do Reino Unido deve comprovar a alegação usando o processo prescrito de verificação independente. O reconhecimento do esquema por si só é, portanto, insuficiente.
O CBAM do Reino Unido começa em 1º de janeiro de 2027 e inclui ferro e aço. Nenhum país está atualmente isento. As taxas do CBAM do Reino Unido devem ser publicadas trimestralmente a partir de 2027, e o alívio do preço do carbono não pode exceder a obrigação correspondente do CBAM do Reino Unido. Um comprador do Reino Unido não pode calcular hoje um valor firme de alívio para o HRC indiano sem quatro dados em falta:
- a instalação indiana relevante e a sua obrigação CCTS para o período de produção;
- o custo líquido de carbono efetivamente suportado após créditos, alocações, abatimentos ou compensações;
- emissões do produto verificadas de forma independente segundo fronteiras compatíveis com o Reino Unido; e
- a taxa trimestral CBAM do Reino Unido aplicável ao ferro e ao aço.
Por conseguinte, o reconhecimento do CCTS não deve ainda ser traduzido num prémio universal em USD/tonelada para as siderúrgicas indianas nem num desconto automático para os compradores do Reino Unido.
O Quadro CCTS do Aço da Índia Avançou, mas os Custos Permanecem Específicos por Instalação
As últimas atualizações às Regras de Metas de Intensidade de Emissões de Gases com Efeito de Estufa de 2025 do Bureau de Eficiência Energética, incluindo a alteração setorial específica para o ferro e o aço, confirmam que o quadro CCTS da Índia avançou para além da fase de projeto de notificação. As regras atribuem metas de intensidade de emissões de gases com efeito de estufa às instalações siderúrgicas obrigadas. As instalações que superem as suas metas podem receber certificados de crédito de carbono, enquanto as que fiquem aquém devem adquirir e entregar certificados para cumprir as suas obrigações de conformidade.
O quadro não criará um encargo de carbono uniforme em toda a produção de aço indiana. O custo de conformidade de cada instalação dependerá da sua meta atribuída, do desempenho verificado das emissões, da posição de certificados e do preço vigente dos certificados. Os regulamentos de negociação da Comissão Central de Regulação da Eletricidade preveem a descoberta de preços em bolsa dentro de bandas regulatórias de preços, em vez de um preço universal fixo.
A posição de carbono resultante será específica de cada instalação e período de conformidade. Duas siderúrgicas indianas que produzam HRC semelhante podem, portanto, enfrentar custos efetivos diferentes. O CCTS da Índia não pode ainda ser traduzido num custo de carbono único, nem num valor padrão de alívio CBAM do Reino Unido, por tonelada de aço indiano.
O Acesso à Categoria 1 do Reino Unido Permanece a Porta Comercial Imediata
A medida de substituição do aço do Reino Unido entrou em vigor em 1 de julho de 2026. Para o aço de Categoria 1 originário da Índia, incluindo os produtos HRC relevantes, a quota-país padrão é de 33.456 toneladas/ano, dividida em quatro tranches trimestrais de 8.364 toneladas. Importações fora de uma quota aplicável estão sujeitas a um direito adicional de 50%.
|
Rota do Reino Unido |
Limite aplicável |
Posição e significado comercial |
|
Quota padrão da Índia Categoria 1 |
33.456 toneladas/ano; 8.364 toneladas/trimestre |
Em 25 de setembro, a HMRC indicou 7.692,63 toneladas atribuídas e 671,37 toneladas restantes: 91,97% utilizadas. |
|
Rota de Categoria 1 de uso autorizado, outubro-dezembro |
595.950 toneladas de reserva global; Índia limitada a 238.380 toneladas |
Acesso global por ordem de chegada. O limite indiano é um teto, não uma reserva. As mercadorias devem ser sujeitas ao regime aduaneiro especificado e transformadas em produtos a jusante qualificados. |
|
Fora de uma rota disponível |
Sem proteção de quota |
O direito adicional é de 50%; o alívio do preço do carbono ao abrigo do CBAM não compensa este direito de defesa comercial separado. |
A quota padrão não utilizada só pode transitar para o trimestre imediatamente seguinte. O saldo residual de 25 de setembro não deve ser tratado como uma transição confirmada para outubro, porque os pedidos aceites até ao final do trimestre, em 30 de setembro, ainda o podem reduzir. O conjunto de dados diários da HMRC também alerta que os saldos publicados podem estar atrasados em relação aos pedidos em processamento.
A isenção temporária para contratos qualificados celebrados antes de 14 de março de 2026 aplica-se apenas até 30 de setembro. A partir de 1 de outubro, a atribuição de quota ou a utilização conforme da rota de uso autorizado torna-se mais importante para qualquer novo desalfandegamento.
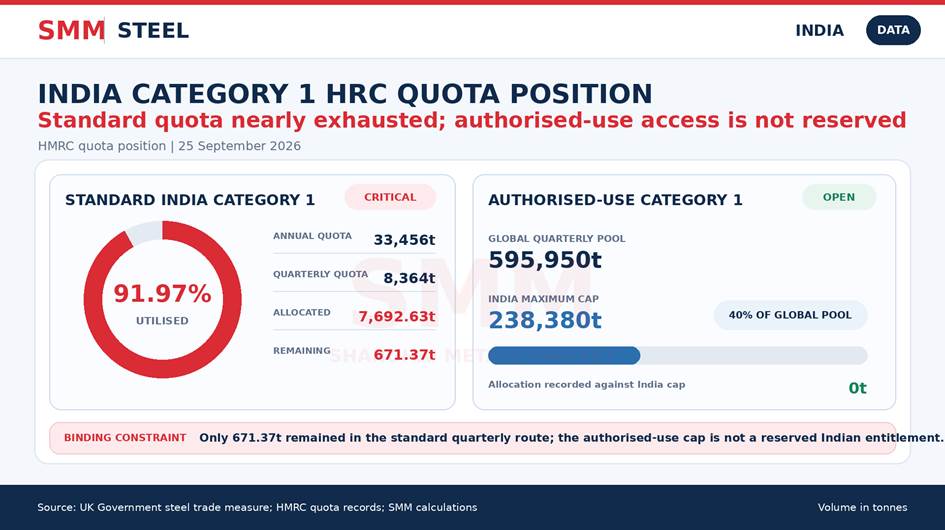
Figura 1. Posição da quota de HRC da Índia Categoria 1 em 25 de setembro de 2026. Fonte: HMRC; cálculo SMM.
O Limite de Quarenta Por Cento de Uso Autorizado Não Está Reservado à Índia
Um documento oficial indiano de base sobre o CETA descreveu a Índia como tendo uma quota "exclusiva de 40%" da quota de uso autorizado e derivou um acesso potencial de cerca de 945.000 toneladas/ano. O aviso de implementação do Reino Unido — o quadro jurídico operacional para o desalfandegamento — define uma única reserva global de uso autorizado com um limite de 40% para mercadorias originárias de qualquer país.
As quatro reservas globais trimestrais totalizam 2.364.361 toneladas. Quarenta por cento são 945.744 toneladas, que é o máximo anual aproximado que a Índia poderia teoricamente utilizar se as entradas indianas atingissem o limite em todos os trimestres. Não se trata de um volume reservado para a Índia. O acesso efetivo depende da utilização global por ordem de chegada, do limite por país, da elegibilidade do produto, do regime aduaneiro e da transformação a jusante. Tratar o teto teórico como acesso garantido ao mercado superestimaria o potencial de exportação.
Registros Aduaneiros Confirmam o Comércio sem Estabelecer uma Nova Onda de Exportação Spot
A filtragem da SMM das importações declaradas à HMRC por país de origem indiano produziu os seguintes volumes de janeiro a julho de 2026:
Trata-se de escopos de produto aninhados e não devem ser somados. O total exato de BQ da Categoria 1 é a medida restrita relevante, enquanto o volume muito maior de semiacabados explica a maior parte do fluxo amplo do HS72.
O período de janeiro a julho também abrange diferentes regimes de política: a salvaguarda anterior, a nova medida a partir de 1º de julho e a janela de contratos transitórios de julho. O total aduaneiro de 26.351,740 toneladas, portanto, não pode ser comparado diretamente com a nova cota trimestral padrão de 8.364 toneladas, como se toda a carga tivesse entrado por essa via.
Mais importante ainda, os registros aduaneiros estabelecem a origem declarada, o código da mercadoria, o peso e o momento do desembaraço. Eles não identificam, por si sós, o comprador final, o vendedor, o prazo contratual, o roteamento direto ou com transbordo, o uso a jusante, nem se um embarque representou negócio spot novo. Os dados corroboram a existência de um comércio estabelecido de aço entre Índia e Reino Unido, mas não a alegação de que uma nova onda de compras spot no Reino Unido tenha começado.
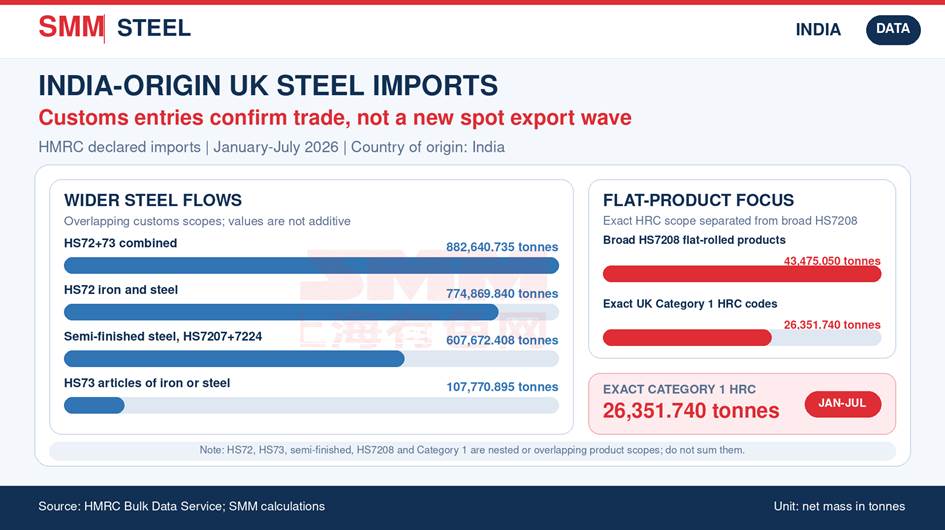
Figura 2. Registros aduaneiros de aço do Reino Unido com origem indiana durante janeiro-julho de 2026. Os escopos de produto se sobrepõem e não devem ser somados. Fonte: HMRC; cálculo SMM.
O Balanço Doméstico da Índia Não Sustenta uma Grande Resposta de Preços Liderada por Exportações
Dados oficiais indianos de abril a julho de 2026 mostram produção de aço acabado de 54,7 milhões de toneladas ante consumo de 56,0 milhões de toneladas. As importações foram de 2,7662 milhões de toneladas e as exportações de 2,2923 milhões de toneladas, deixando a Índia como importadora líquida de aço acabado em 473.900 toneladas.
O balanço de BQ e tiras aponta na mesma direção. As importações atingiram 1,0152 milhão de toneladas, em comparação com exportações de 841.500 toneladas, resultando em uma posição de importação líquida de 173.700 toneladas.
Isso não impede reservas individuais de exportação, especialmente quando as usinas precisam de continuidade de laminação ou a demanda por produtos específicos está fraca. No entanto, argumenta contra tratar o reconhecimento do CCTS do Reino Unido como o gatilho para um amplo desvio do HRC indiano para longe do mercado doméstico. Uma resposta sustentada dos preços domésticos liderada pelas exportações exigiria que os retornos líquidos de exportação melhorassem materialmente e que compras britânicas ou europeias em conformidade com as cotas fossem demonstradas por meio de transações repetidas.
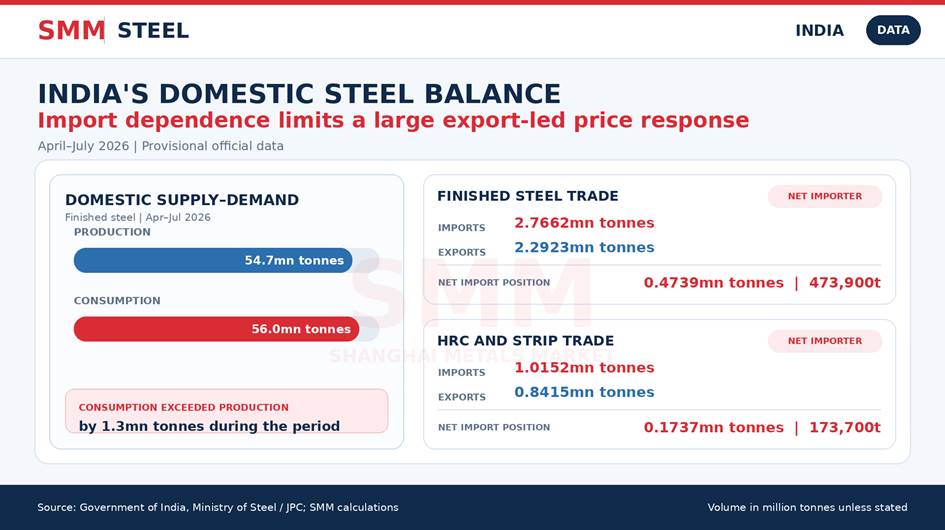
Figura 3. Balanço de aço acabado e HRC da Índia durante abril-julho de 2026. Fonte: Governo da Índia; cálculo SMM.
Preços atuais mostram opcionalidade de política sem arbitragem de exportação
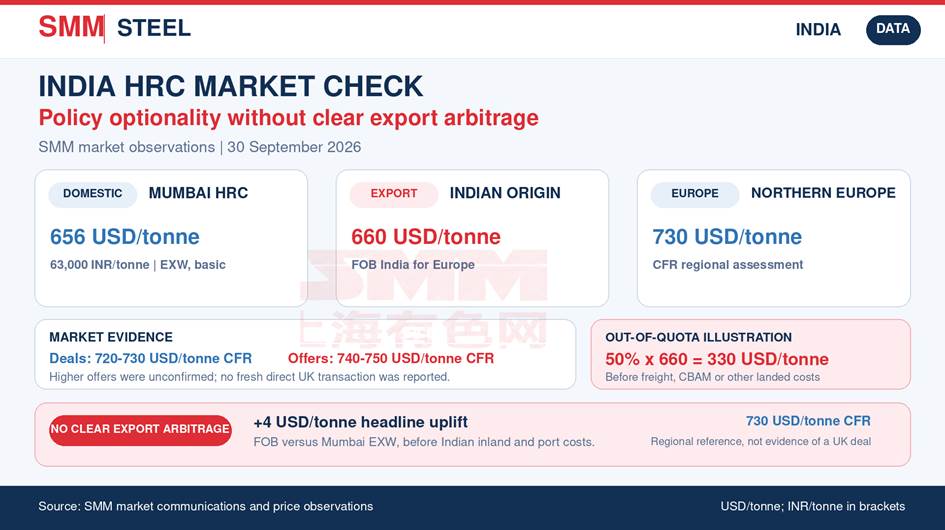
O levantamento de mercado da SMM em 30 de setembro situou o HRC de origem indiana para a Europa em 660 USD/tonelada FOB Índia. O HRC do norte da Europa foi avaliado em 730 USD/tonelada CFR, com comunicações de mercado indicando níveis concluídos em torno de 720-730 USD/tonelada CFR. Ofertas a 740-750 USD/tonelada CFR não foram confirmadas como negócios novos. Nenhuma nova transação direta com o Reino Unido foi confirmada.
O nível CFR do norte da Europa é uma referência regional, não uma prova de um negócio no Reino Unido ou de um retorno líquido específico do Reino Unido. Frete, custo portuário, financiamento, rota de cota, exposição tarifária, termos de entrega e documentação de carbono devem ser normalizados antes que possa ser comparado com um preço EXW indiano.
Em comparação com o HRC de Mumbai a cerca de 656 USD/tonelada (63.000 INR/tonelada) EXW, básico, a indicação FOB de 660 USD/tonelada oferece apenas um acréscimo nominal de 4 USD/tonelada antes dos custos internos e portuários indianos. Nessa base, não há arbitragem clara de exportação.
A penalidade de cota também permanece comercialmente dominante. Apenas como ilustração simplificada, uma tarifa de 50% fora da cota sobre um valor aduaneiro de 660 USD/tonelada equivaleria a 330 USD/tonelada, antes de frete, CBAM ou outros custos de desembarque. A base aduaneira exata deve ser determinada para cada entrada, mas a escala mostra por que uma dedução futura incerta do preço do carbono não pode compensar a indisponibilidade de acesso à cota.
Repercussões no mercado
Para as usinas indianas, o reconhecimento do CCTS melhora o posicionamento estratégico para 2027, pois produtores com documentação pronta podem demonstrar um custo doméstico de carbono qualificável e reduzir a carga de CBAM do importador do Reino Unido. Essa vantagem dependerá do desempenho e da verificação no nível da planta, e não apenas da origem indiana.
Para os compradores do Reino Unido, o reconhecimento reduz o risco de pagar duas vezes pelo mesmo custo de emissões verificado, mas não elimina a necessidade de garantir acesso à cota. Qualquer valor criado pelo alívio do preço do carbono também terá de ser negociado comercialmente; o reconhecimento da HMRC não determina se ele será retido pelo importador, compartilhado com o vendedor ou refletido no preço da transação.
Para o mercado doméstico indiano, o efeito imediato é neutro. As atuais indicações FOB não produzem um netback de exportação claro sobre o EXW de Mumbai, a Índia permanece importadora líquida tanto de aço acabado quanto de HRC/bobinas no balanço oficial de abril a julho, e nenhuma nova transação spot com o Reino Unido foi estabelecida.
Os próximos indicadores decisivos são:
- o saldo final da cota padrão da HMRC em 30 de setembro e qualquer transferência confirmada;
- a utilização de outubro a dezembro tanto da rota padrão quanto da de uso autorizado;
- a primeira transação verificada de HRC específica para o Reino Unido sob as novas regras de acesso;
- a primeira taxa CBAM do Reino Unido publicada para 2027 para ferro e aço; e
- as obrigações de CCTS no nível da instalação, os preços dos certificados e os dados de emissões verificados de forma independente.



