Produção de TiO2 em setembro se recuperou com redução de estoques, preços estáveis com leve melhora
Em setembro de 2026, a produção de TiO2 da China se recuperou 0,09% em relação ao mês anterior. Combinada com a reposição faseada de estoques antes do feriado, o estoque das empresas caiu 4,8%, e os fundamentos do setor tiveram uma recuperação modesta. No front de preços, o mercado permaneceu amplamente estável, com divergência entre categorias de produtos: em 30 de setembro, o preço médio do TiO2 rutilo ficou em 13.650 yuans/tonelada, enquanto o TiO2 anatase teve média de 12.500 yuans/tonelada. O TiO2 pelo processo de cloreto foi cotado a 16.050 yuans/tonelada, recuando 0,62% em relação ao mês anterior, enquanto as cotações do produto pelo processo de sulfato permaneceram praticamente inalteradas. No entanto, essa rodada de redução de estoques foi impulsionada mais pela demanda faseada antes do feriado, com crescimento insuficiente nos pedidos sustentados de uso final. O impulso de alta do setor permaneceu fraco, limitando o espaço para uma recuperação do mercado.
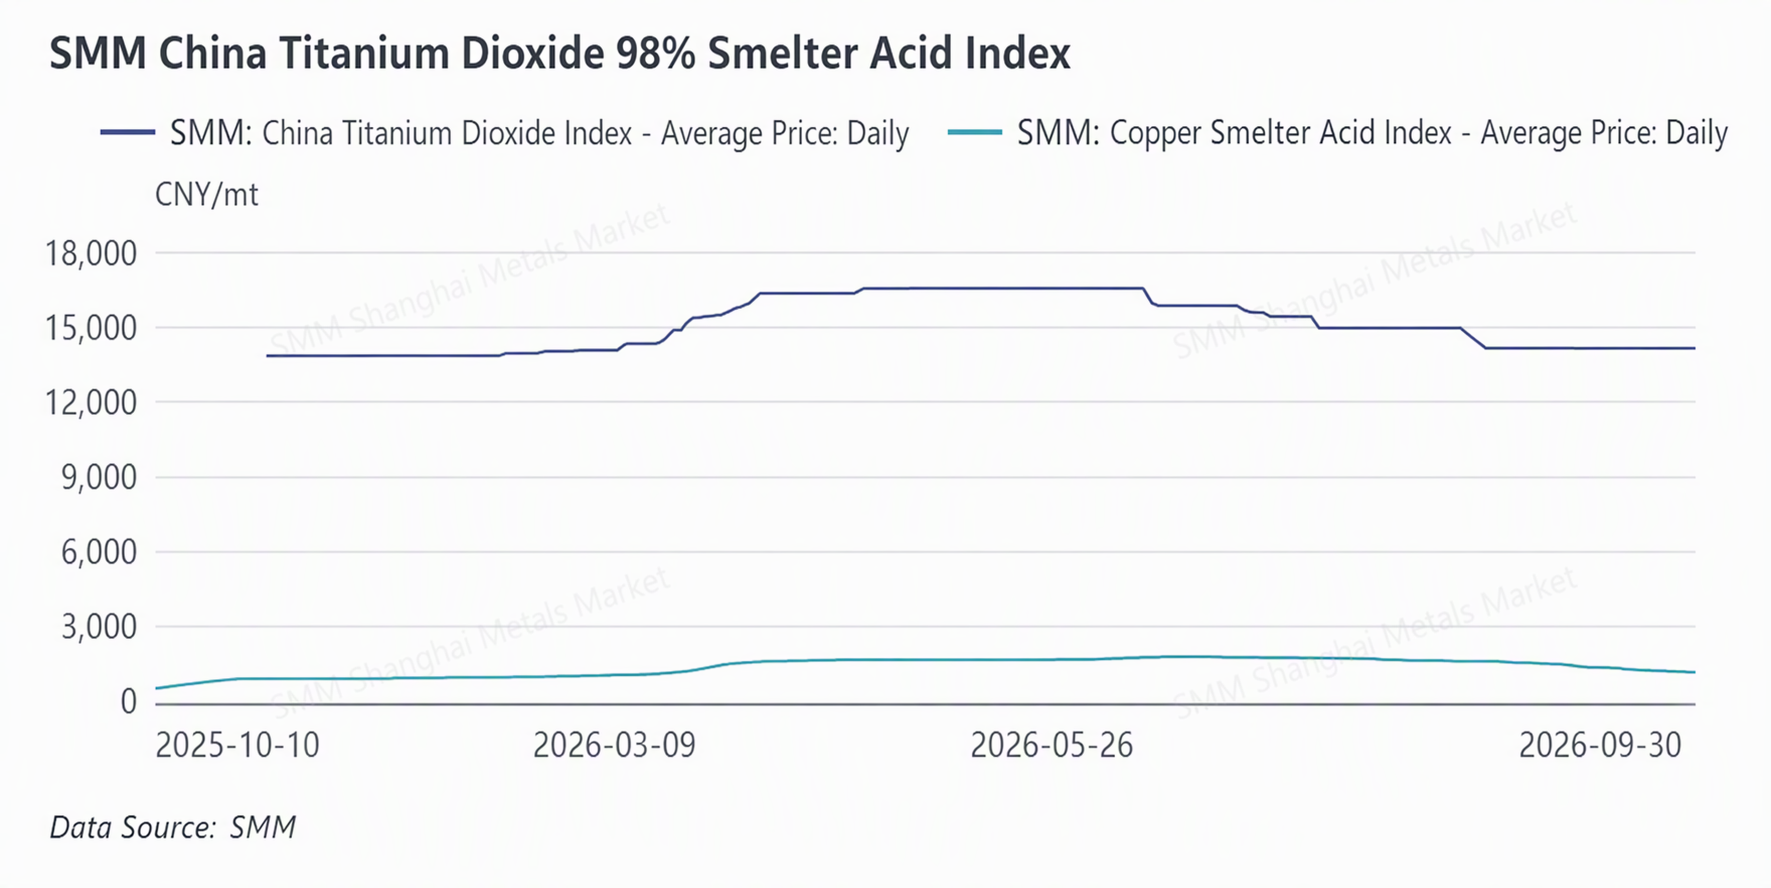
O mercado de TiO2 permaneceu amplamente estável em setembro. Desde o início de setembro, as empresas de TiO2 emitiram cartas de aumento de preços de forma concentrada, impulsionando efetivamente o sentimento geral do mercado. Combinado com o efeito tradicional de "pico de temporada de setembro", o desempenho de captação de pedidos dos fabricantes melhorou em comparação com o período anterior. O lado da oferta mostrou clara divergência: impulsionadas pela recuperação do mercado e pela melhora dos pedidos, algumas empresas anteriormente ociosas ou com corte de produção retomaram as operações. No entanto, alguns fabricantes permaneceram em modo de corte ou suspensão de produção devido a pedidos fracos, preços de venda baixos, manutenção de equipamentos e pressões de prejuízo. Com esses fatores se compensando, a taxa operacional geral e a produção do setor subiram apenas ligeiramente, e o cenário de oferta do mercado permaneceu amplamente estável.
No lado da demanda, antes da divulgação das cartas de aumento de preços, os clientes downstream realizaram estocagem antecipada, impulsionando a recuperação dos pedidos nas fábricas. Somado à chegada dos feriados do Festival do Meio do Outono e do Dia Nacional, os compradores downstream, tendo esgotado seus estoques anteriores, lançaram uma rodada concentrada de compras de reposição, aumentando a captação de pedidos das empresas de TiO2 e ajudando a absorver o estoque. Enquanto isso, a divergência de lucratividade dentro do setor tornou-se mais pronunciada: a lucratividade do TiO2 pelo processo de cloreto foi relativamente forte, com alguma oferta até se apertando, mas o desempenho foi desigual entre as empresas, e alguns fabricantes ainda enfrentaram alta pressão de estoque devido à insuficiente correspondência entre produção e vendas. Aproximando-se dos feriados duplos, a maioria das fábricas concentrou-se em programar e entregar pedidos existentes, e o entusiasmo por novas compras no mercado recuou um pouco.
No lado das matérias-primas, os preços do concentrado de titânio e do ácido sulfúrico continuaram a enfraquecer, fornecendo suporte de custo insuficiente. No futuro, se o acompanhamento dos pedidos desacelerar e o ritmo de redução de estoques diminuir, o impulso de alta nos preços do TiO2 será limitado, e o risco de renovada fraqueza nos preços não pode ser descartado. No curto prazo, o mercado provavelmente permanecerá amplamente estável, com a tendência dependendo da realização de novos pedidos após o feriado e dos preços reais de transação. Em um horizonte mais longo, o crescimento da indústria ainda dependerá da força da liberação da demanda de uso final da China e se as exportações podem continuar a fornecer suporte efetivo.
Expectativas de pico de temporada em setembro para titânio esponja ficaram aquém; mercado do Q4 provavelmente se consolidará em tom fraco
Em setembro de 2026, a produção de titânio esponja da China pela SMM subiu 1,88% em relação ao mês anterior. A produção acumulada de janeiro a setembro atingiu 228.500 toneladas, alta de 14,53% em relação ao ano anterior. Em termos de preços, até 24 de setembro, o titânio esponja Grau 0 fechou em 44.000-45.000 yuans/tonelada, com preço médio de 44.500 yuans/tonelada, mantendo-se estável no mês.
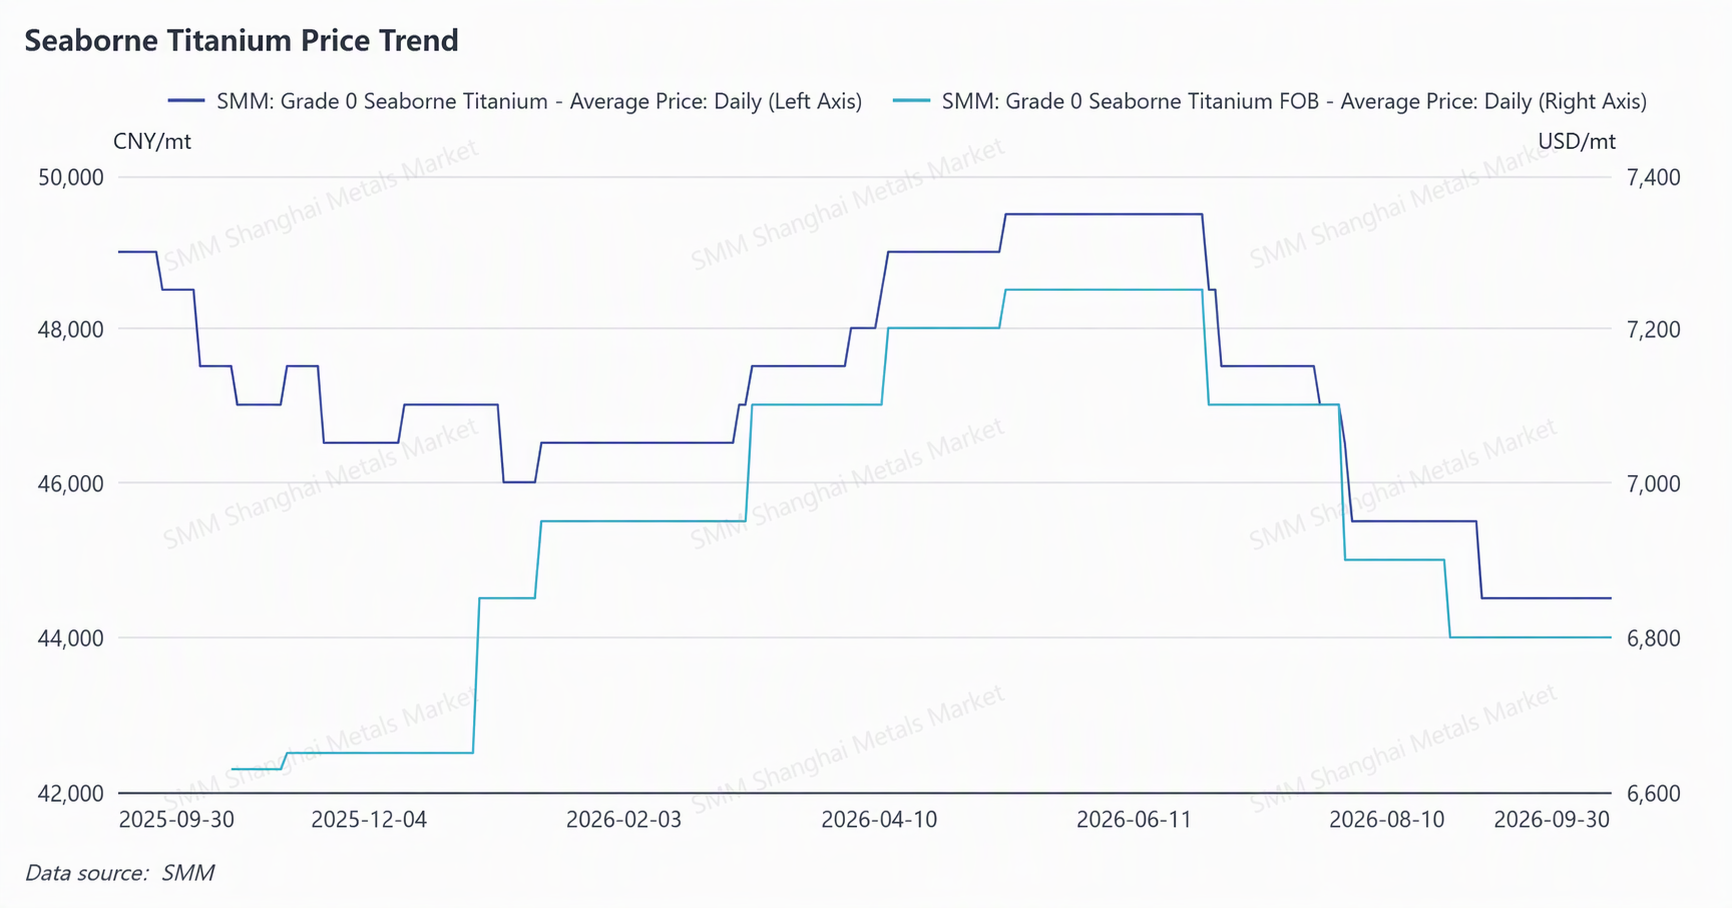
As expectativas de "pico de temporada em setembro" do mercado de titânio esponja não se concretizaram em setembro. No lado da demanda, a demanda do comércio doméstico por materiais de titânio teve liberação constante em setembro, mas devido ao grande excesso de estoque acumulado no primeiro semestre, as compras de matérias-primas a jusante progrediram em ritmo mais lento. Além disso, controles de exportação mais rígidos e a tradicional entressafra da indústria pesaram sobre os pedidos de exportação de produtos de titânio neste ano. No lado da oferta, as empresas de titânio do norte avançaram gradualmente com nova capacidade, e com as instalações afetadas por manutenção retomando as operações uma após a outra, a produção nacional de titânio esponja subiu de forma constante no segundo semestre. Em um cenário de demanda fraca e estável, os fornecedores de matérias-primas se envolveram em vendas predatórias, com cotações em grande parte estagnadas perto de 44.000 yuans/tonelada. Atualmente, a confiança do mercado nos preços do titânio esponja no Q4 é insuficiente, com novos projetos de demanda do comércio doméstico ainda incertos e pedidos de exportação instáveis. No entanto, à medida que o suporte de custo de fundição emerge gradualmente, espera-se que os preços de mercado do titânio esponja no Q4 de 2026 se consolidem em tom fraco.
Materiais de titânio: Em setembro, os materiais de titânio de uso civil consolidaram-se, em grande parte, em tom fraco. Enquanto isso, os produtores de materiais de titânio ofereceram cortes de preços e promoções de vendas conforme clientes e volumes de pedidos, mas produtos de ponta, como pó de titânio aeroespacial, médico e para impressão 3D, mantiveram preços firmes, com um diferencial de preço em relação aos materiais de titânio de uso civil.
Perspectivas, a "temporada de pico de setembro" da indústria de titânio chegou ao fim, com desempenho abaixo das expectativas, e as expectativas do mercado para a liberação de demanda na "temporada de pico de outubro" esfriaram notavelmente. O concentrado de titânio a montante continuou enfraquecendo, dificultando que as matérias-primas sustentem uma recuperação na cadeia industrial. O crescimento da demanda doméstica tradicional a jusante por TiO2 e materiais de titânio permanece limitado, com alguns segmentos ainda enfrentando pressão de contração da demanda, deixando o crescimento da indústria mais dependente do impulso das exportações. Embora as exportações tenham registrado crescimento este ano, permanece a incerteza sobre se a demanda de uso final no exterior pode continuar a se expandir em escala. Em suma, o mercado de titânio de curto prazo provavelmente manterá um padrão de consolidação lateral estreita.