Seg, 28 de set de 2026, 23:24
À medida que avançávamos para os estágios finais do terceiro trimestre e entrávamos no quarto, o Fed havia acabado de aumentar as taxas em uma reunião hawkish do FOMC, enquanto o BCE e o BoJ também haviam apertado suas respectivas políticas. Os preços do petróleo permaneciam elevados em meio ao prolongado conflito entre EUA e Irã. Enquanto isso, os rendimentos dos títulos estavam rompendo para cima, e o dólar subia de forma generalizada. Ainda assim, notavelmente, o ouro se mantinha em território positivo no terceiro trimestre, mesmo tendo enfraquecido um pouco em setembro. O aumento dos rendimentos dos títulos sem dúvida elevou o custo de oportunidade de manter o ouro, que não rende juros, mas claramente não o suficiente para desencadear uma liquidação mais acentuada. Dada a capacidade do ouro de permanecer estável em um ambiente macroeconômico que, de outra forma, deveria ter sido difícil, o metal precioso poderia ter um quarto trimestre mais brilhante. Estamos, portanto, cautelosamente otimistas quanto às perspectivas do ouro para o restante do ano. Um possível acordo para reabrir o Estreito de Ormuz poderia levar os bancos centrais a adiar ou pausar os aumentos de juros e, por sua vez, isso poderia fazer o metal prosperar.
O terceiro trimestre foi misto para o ouro
Após a grande queda de 14% no segundo trimestre, o ouro se recuperou nos primeiros meses do terceiro trimestre e subia 6,4% no trimestre no momento em que este texto foi escrito, em 25 de setembro. O metal caía 4% no mês no mesmo período, o que significa que o impulso inicial do trimestre estava enfraquecendo em direção ao quarto trimestre. No cenário atual, o metal estava cerca de 23% abaixo do pico de janeiro, de US$ 5.598, o que significa que seria necessária uma alta de +30% para atingir novos recordes novamente.
O ouro passou grande parte do terceiro trimestre oscilando entre US$ 4.000 e US$ 4.500, com a volatilidade comprimida, pois os investidores não tinham certeza se deveriam comprar a queda, já que as moedas fiduciárias continuam perdendo valor para a inflação, ou vender o metal a descoberto em um cenário de dólar americano em alta e rendimentos dos títulos em alta, fatores macroeconômicos tradicionais majoritariamente negativos.
Perspectivas do ouro para o quarto trimestre de 2026: fatores macroeconômicos tradicionais majoritariamente negativos podem não importar muito
A maioria dos fatores macroeconômicos tradicionais representava um cenário pouco favorável para o ouro em direção ao quarto trimestre. Mas isso importava? Uma importante fonte de suporte era a contínua compra por bancos centrais, e isso significava que a queda era limitada.
O maior obstáculo para o ouro no quarto trimestre talvez seja o aperto das políticas dos principais bancos centrais, incluindo o Fed. O aumento da taxa de juros do FOMC em setembro foi hawkish e a precificação de mercado para novos aumentos cresceu nas semanas seguintes à reunião. Isso ajudou a impulsionar o dólar para cima em relação à maioria das principais moedas.
O ouro é obviamente cotado em dólar americano e, com a forte alta da moeda, isso foi parte da razão pela qual o metal estava em baixa no mês em que este relatório foi escrito.
Mas, ao contrário das principais moedas estrangeiras como EUR, CHF, GBP e JPY, o Bitcoin e, em menor grau, o ouro se mantiveram estáveis durante grande parte de setembro, sugerindo que os investidores não estavam muito preocupados com os mercados de câmbio trabalhando contra eles.
Enquanto isso, os rendimentos nominais dispararam após a decisão de taxa do Fed em setembro, com o título de 10 anos dos EUA subindo acima de 5,2% e o de 30 anos acima de 5,5%. Ao levar em conta o impacto da inflação, os investidores estavam evidentemente dispostos a ignorar grande parte dos ganhos acentuados nos rendimentos.
Ainda assim, com a leitura mais recente do CPI dos EUA em 3,4%, os rendimentos reais dos títulos de 10 e 30 anos estavam em torno de 1,6% e 2,1%, respectivamente. Ao manter ouro em vez de títulos do governo, os investidores estavam perdendo em termos reais.
Portanto, vale a pena acompanhar de perto os mercados de títulos. Se os rendimentos continuarem subindo, isso pode limitar o potencial de alta do ouro.
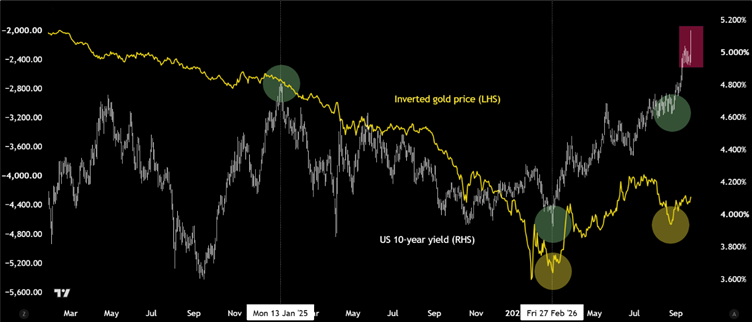
Figura 1: Relação do ouro com os rendimentos dos títulos
Fonte: TradingView.com
O gráfico acima mostra o preço invertido do ouro em relação aos rendimentos dos títulos de 10 anos dos EUA. O ouro normalmente sobe quando os rendimentos caem, pois o custo de oportunidade de manter o ativo sem rendimento diminui. E quando os rendimentos sobem, o ouro normalmente cai pelo mesmo motivo.
Se os rendimentos continuarem subindo no quarto trimestre, isso claramente estará entre os fatores que podem segurar o metal.
Dito isso, se os investidores perderem a fé no Fed e em sua capacidade de controlar a inflação ou os rendimentos, então o comércio de desvalorização do dólar pode ressurgir e isso pode ser positivo para ouro, prata e bitcoin, bem como para moedas de países com melhor disciplina fiscal do que os EUA.
Compras de ouro por bancos centrais provavelmente permanecerão fortes no quarto trimestre
Os bancos centrais continuaram suas compras de ouro em julho, de acordo com os dados mais recentes do World Gold Council (WGC). É provável que as compras tenham continuado pelo restante do terceiro trimestre e, dados os problemas nos mercados de títulos, não descartamos uma maior diversificação para o ouro pelos principais bancos centrais no restante do ano, e um afastamento dos títulos do Tesouro dos EUA. Isso deve manter o ouro suportado, tudo o mais constante.
De acordo com o WGC, a acumulação de ouro totalizou 23 toneladas em julho, com os bancos centrais da China (20t) e da Polônia (8t) liderando. De fato, as compras do Banco Popular da China (PBoC) aceleraram nos últimos meses: o WGC afirma que o PBoC acumulou “compras mensais de ouro de dois dígitos desde maio de 2026”. No acumulado do ano, as compras reportadas pelos bancos centrais totalizaram cerca de 130 toneladas de ouro. É verdade que isso representa uma queda em relação às ~160 toneladas do mesmo período do ano passado, mas o que se destaca é que os preços elevados não dissuadiram os bancos centrais de acumular ouro.
Figura 2: Compras de ouro pelos bancos centrais
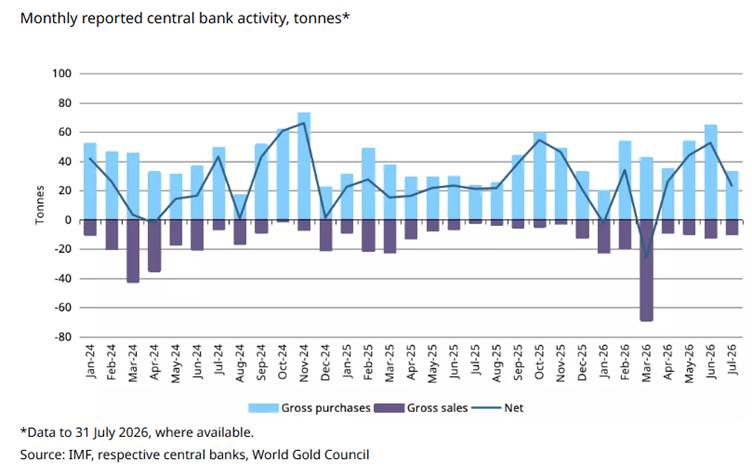
Não há indicações relevantes de que a demanda por ouro dos bancos centrais vá diminuir no último trimestre do ano. Se as compras continuarem, poderemos ver os preços do ouro subirem ainda mais, à medida que investidores e especuladores tentam antecipar os bancos centrais aumentando as compras via ETFs, mercado à vista e futuros.
É provável que compras adicionais dos bancos centrais também compensem quaisquer fatores negativos, como um fortalecimento adicional do dólar americano ou dos rendimentos.
O comércio de desvalorização do dólar voltará?
Uma das maiores fontes potenciais de suporte para o ouro no quarto trimestre pode vir de um dólar americano mais fraco. Isso poderia ocorrer no caso de um acordo entre EUA e Irã, desencadeando uma queda nos preços do petróleo e nas expectativas de alta de juros, ou se a venda no mercado de títulos se intensificar a ponto de os investidores se afastarem ativamente do dólar americano, desencadeando o chamado comércio de desvalorização do dólar.
Se o dólar americano cair, o ouro, que já mostrou força relativa no terceiro trimestre, poderá voltar a subir. Caso contrário, se o mercado perder a confiança na capacidade do Fed de combater a inflação, o ouro poderá encontrar alta demanda de qualquer forma, em meio ao aumento dos fluxos de refúgio. O metal está entre as melhores alternativas às moedas fiduciárias.
Perspectivas para o ouro no quarto trimestre de 2026: Análise técnica
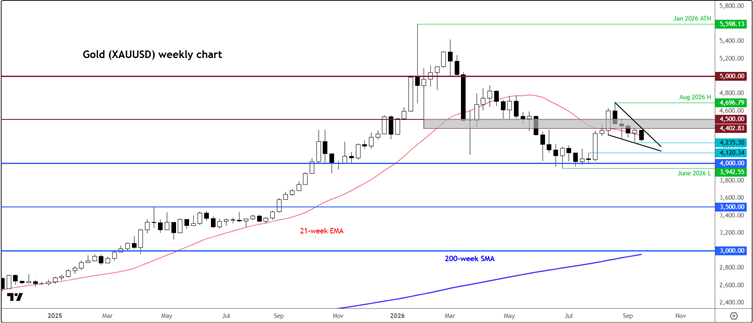
Não há dúvida de que a tendência de longo prazo do ouro é de alta. Isso é evidenciado, por exemplo, pela série de máximas e mínimas mais altas no longo prazo, e pelo fato de o preço ainda estar bem acima da média móvel de 200 semanas, apesar de o metal estar em um modo de consolidação efetivo desde que os preços atingiram o pico em janeiro. A tendência de curto prazo, no entanto, não é tão otimista, e por essa razão os traders técnicos com viés de alta para o ouro precisarão estar atentos e aguardar o momento e os sinais certos.
Dito isso, vimos o ouro registrar uma forte alta a partir do nível-chave de US$ 4.000, tornando essa uma importante área de suporte de longo prazo. Desde essa alta no início de agosto, o ouro passou várias semanas em queda dentro do que parece ser um padrão de triângulo descendente. Essa é uma formação de continuação altista, e uma possível ruptura acima de sua linha de tendência de resistência é necessária para validar o padrão e, potencialmente, desencadear compras técnicas de acompanhamento acima dela.
Figura 3: Gráfico semanal do ouro
Fonte: TradingView.com
Conforme o gráfico, a linha de tendência de resistência do padrão de triângulo fica em torno da área de US$ 4.400, tornando-a um nível crucial a ser observado no quarto trimestre. Uma ruptura acima desse nível poderia levar o metal inicialmente a US$ 4.500, antes da área de US$ 4.700 em seguida – esta última logo acima do pico de agosto de US$ 4.696. Se houver aceitação acima desse nível, então US$ 5.000 é o próximo alvo óbvio do ponto de vista altista.
Agora, tudo isso pressupõe que o ouro fará uma ruptura altista. No entanto, se, em vez disso, virmos o metal cair e romper a linha de tendência de suporte do padrão de triângulo, então a área de US$ 4.100/20 poderá ser a próxima parada, com US$ 4.000 entrando em foco em seguida. Uma possível quebra abaixo das mínimas do verão de US$ 3.942 deterioraria significativamente as perspectivas técnicas de longo prazo. Nesse cenário potencial, o ouro poderia começar a cair em direção à área de US$ 3.500.
Resumo de nossa perspectiva para o ouro no quarto trimestre de 2026
A perspectiva do ouro para o quarto trimestre apresenta um enfraquecimento do momentum no final do terceiro trimestre e condições macroeconômicas tradicionais predominantemente negativas, enquanto a força relativa do metal em comparação com os principais pares de moedas e as compras contínuas dos bancos centrais sugerem que a queda deve ser limitada na entrada do quarto trimestre. Na verdade, os riscos para nossa perspectiva do ouro no quarto trimestre de 2026 agora estão inclinados para cima, com um possível cenário de desvalorização do dólar potencialmente desencadeando outra onda de compras, especialmente se isso for acompanhado por uma ruptura técnica acima do padrão de triângulo e da resistência perto de US$ 4.400.
Fonte: