Os mercados haviam definido o meio-dia de 29 de setembro, horário de Pequim, como um ponto de verificação importante para uma possível tarifa dos EUA sobre o cobre refinado. A data derivou de uma atualização do mercado de cobre apresentada pelo Departamento de Comércio dos EUA em 30 de junho: a aplicação do prazo de 90 dias da Seção 232 levaria a janela de decisão presidencial a 28 de setembro, horário dos EUA.
No entanto, a atualização era exigida pela proclamação tarifária vigente sobre o cobre e não foi explicitamente designada como um novo relatório formal de investigação da Seção 232. A explicação por escrito do presidente também pode ser publicada após a decisão ter sido tomada. A ausência de um anúncio até o meio-dia, portanto, não deve ser interpretada como confirmação de que a proposta tarifária foi abandonada.
Os EUA haviam considerado anteriormente uma tarifa de 15% sobre as importações de cobre refinado em 2027, subindo para 30% em 2028. Se a Casa Branca mantiver esse cronograma tarifário escalonado sobre a mesa sem finalizar os detalhes, o risco político por si só poderá continuar atraindo cobre global para os EUA até 2027.
Os operadores que buscam capturar futuras distorções entre os preços da COMEX e da LME continuariam movendo cátodo para os armazéns das bolsas dos EUA, instalações alfandegadas e armazenamento comercial. Isso permitiria aos EUA acumular um estoque considerável de cobre sem financiamento governamental direto: os operadores privados absorveriam os custos de aquisição, financiamento e armazenamento. Na prática, as expectativas tarifárias poderiam transformar o cobre em mãos privadas em uma reserva estratégica de fato.
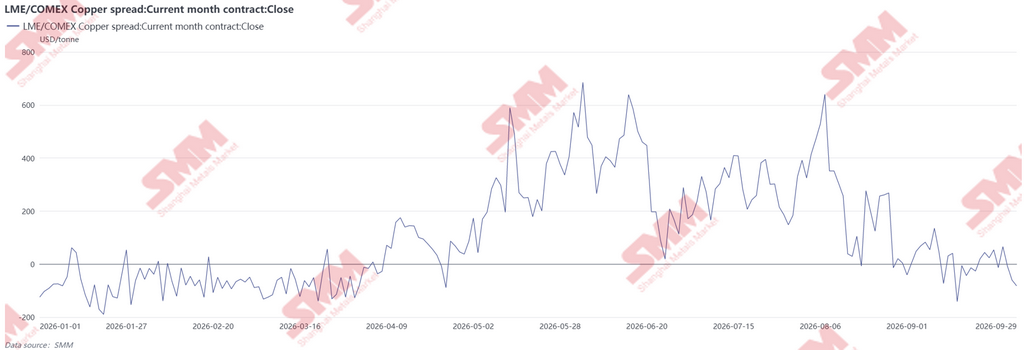
Por ora, no entanto, a estrutura do mercado aponta para uma atração mais fraca no curto prazo. A COMEX permanece em contango, consistente com oferta próxima ampla nos EUA, enquanto o cobre da LME permanece em backwardation, indicando disponibilidade à vista mais restrita em outros lugares. Os spreads entre mercados vêm se estreitando de forma constante desde o final de agosto. O contrato de outubro de 2026 da COMEX foi negociado com desconto de US$ 46,94/t em relação ao cobre de três meses da LME, enquanto o contrato de novembro de 2026 apresentava prêmio de apenas US$ 38,99/t. Nenhum dos spreads é suficiente para cobrir os custos de frete, financiamento, armazenamento e entrega na bolsa, fechando efetivamente a janela de arbitragem para embarques físicos adicionais para os EUA. Se o mercado tivesse recebido um sinal firme de que as tarifas eram iminentes, os prêmios da COMEX de vencimentos mais longos provavelmente teriam se ampliado acentuadamente. Isso não aconteceu. A atual estrutura de spreads sugere que a atração dos EUA sobre o cobre global está perdendo força e que os operadores permanecem céticos quanto à importância do prazo do final de setembro.
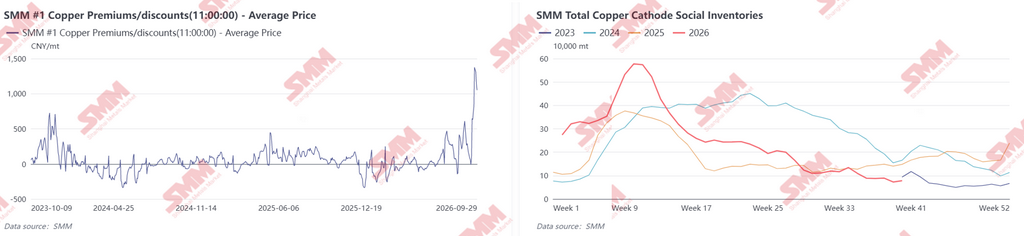
O desequilíbrio regional resultante já é visível no mercado físico da China. O prêmio do cátodo de cobre SMM #1 aproximou-se recentemente de cerca de US$ 205/t (RMB 1.400/t), o nível mais alto desde outubro de 2023. Essa alta não pode ser atribuída apenas a um consumo mais forte. As expectativas em torno das tarifas da Seção 232 redirecionaram o cobre para os EUA, reduzindo os estoques da LME na Ásia e limitando o volume de cátodo importado disponível para a China. A oferta doméstica se apertou em consequência, com os estoques sociais monitorados pela SMM caindo para a mínima de vários anos de 78.300 t. O insumo reciclável de cobre negociável também se tornou escasso, enfraquecendo sua capacidade de substituir o cobre refinado. Ao mesmo tempo, os transformadores chineses aceleraram as compras e a recomposição de estoques antes dos feriados do Festival do Meio-Outono e do Dia Nacional. O desvio global de cobre para os EUA forneceu o suporte subjacente para os prêmios à vista mais altos, enquanto as compras pré-feriado atuaram como o catalisador imediato.
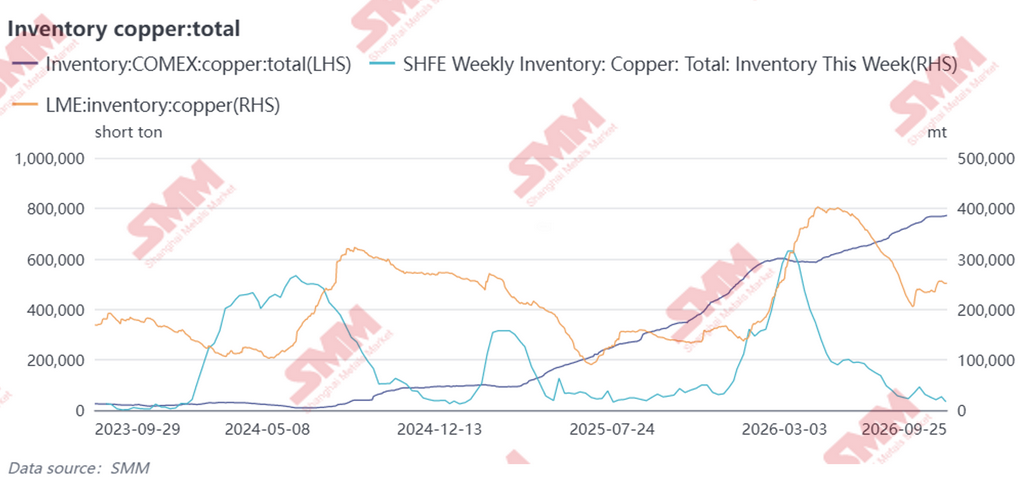
Os movimentos de estoques ilustram a escala da mudança. Entre setembro de 2025 e setembro de 2026, os estoques de cobre da COMEX subiram de aproximadamente 320.000 toneladas curtas para quase 770.000 toneladas curtas, mais que dobrando em um ano. No mesmo período, os estoques da LME caíram de um pico intermediário de cerca de 400.000 t em abril de 2026 para aproximadamente 250.000 t. Os estoques da SHFE recuaram de forma ainda mais acentuada, de 359.100 t no fim de março para 47.100 t em 24 de setembro. A direção do movimento é clara. As expectativas tarifárias e os prêmios anteriores da COMEX puxaram cátodo da América do Sul, da África e de outras regiões produtoras para os EUA, reduzindo a oferta livremente disponível em outros lugares. A combinação de contínua acumulação de estoques nos EUA e persistentes reduções de estoques na China e no mercado asiático mais amplo tem sido um dos principais impulsionadores da recente disparada dos prêmios à vista chineses.
Para o mercado global de cobre, adiar uma decisão tarifária final pode prolongar a distorção regional em vez de desfazê-la. Mesmo que os embarques incrementais para os EUA tenham desacelerado, o cobre já acumulado lá dificilmente retornará rapidamente, dado o custo de financiamento, manuseio e reexportação do metal. Até que a Casa Branca recue claramente das tarifas sobre o cobre refinado, a incerteza política manterá esses estoques ancorados nos EUA e preservará a perspectiva de novas entradas caso os prêmios futuros da COMEX voltem a se ampliar. Isso restringiria ainda mais a oferta disponível fora dos EUA e continuaria a dar suporte aos preços globais do cobre.
A conversão de moeda é baseada na taxa de paridade central do CFETS em 29 de setembro de 2026: USD 1 = RMB 6,8166.