

I. Visão Geral dos Dados Principais: Crescimento da Produção no Exterior Desacelera, mas Permanece Positivo
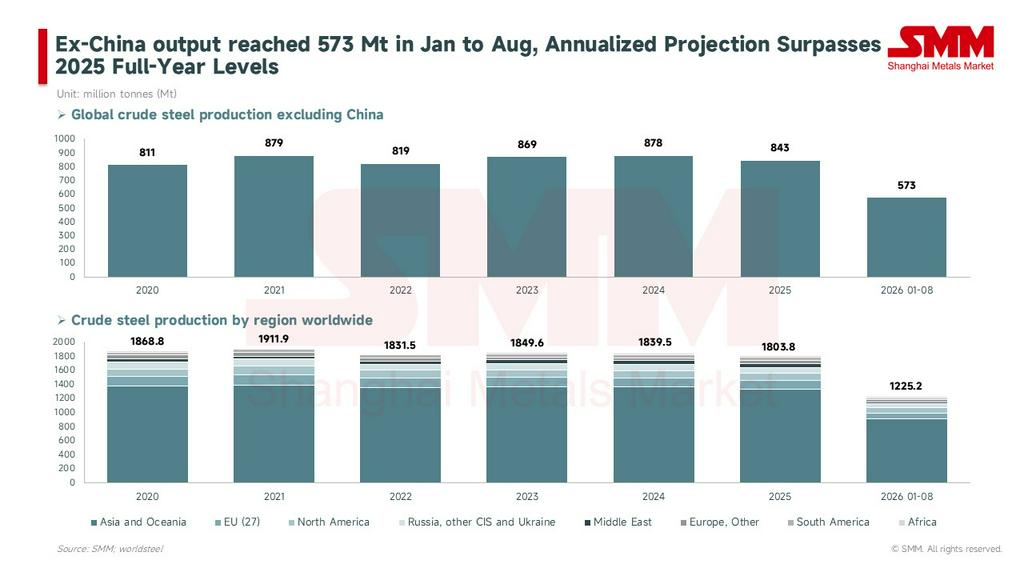
No acumulado, a produção de aço bruto fora da China (exterior) atingiu 573 milhões de toneladas entre janeiro e agosto de 2026. Com base nos dados da World Steel Association (WSA), o crescimento anual (YoY) no exterior foi de aproximadamente +2,2%, com produção anualizada de cerca de 860 milhões de toneladas, permanecendo acima do nível de 843 milhões de toneladas registrado no ano completo de 2025. A produção global acumulada nos primeiros oito meses foi de 1,225 bilhão de toneladas, queda de 0,7% em relação ao ano anterior, com todo o declínio ainda impulsionado pelo mercado chinês (queda de 3,1% YoY).
Notavelmente, o crescimento da oferta no exterior mostrou sinais de desaceleração: a produção externa apenas em agosto foi de aproximadamente 69,6 milhões de toneladas, com crescimento anual se estreitando para +1,6% (em comparação com +3,5% em julho) e queda de 3,7% na comparação mensal (MoM). As principais razões para essa desaceleração foram a contração anual na produção da UE e a renovada fraqueza na região da CEI.
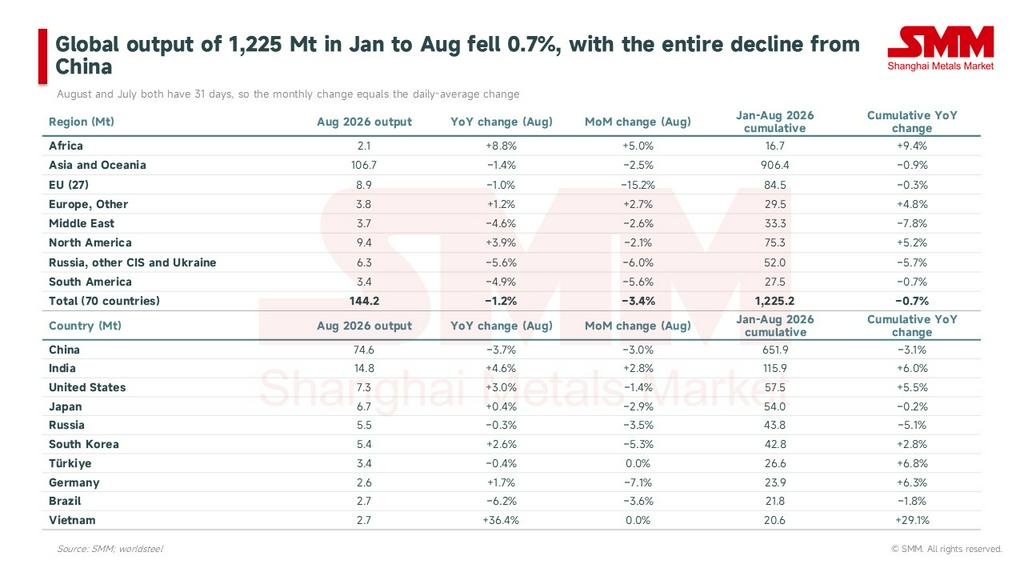
A produção global de aço bruto em agosto foi de 144,2 milhões de toneladas, queda de 1,2% YoY. Como julho e agosto têm 31 dias corridos, a variação mensal absoluta na produção mensal reflete diretamente a variação mensal da média diária, fornecendo uma visão intuitiva dos ajustes reais de oferta e demanda no mês.
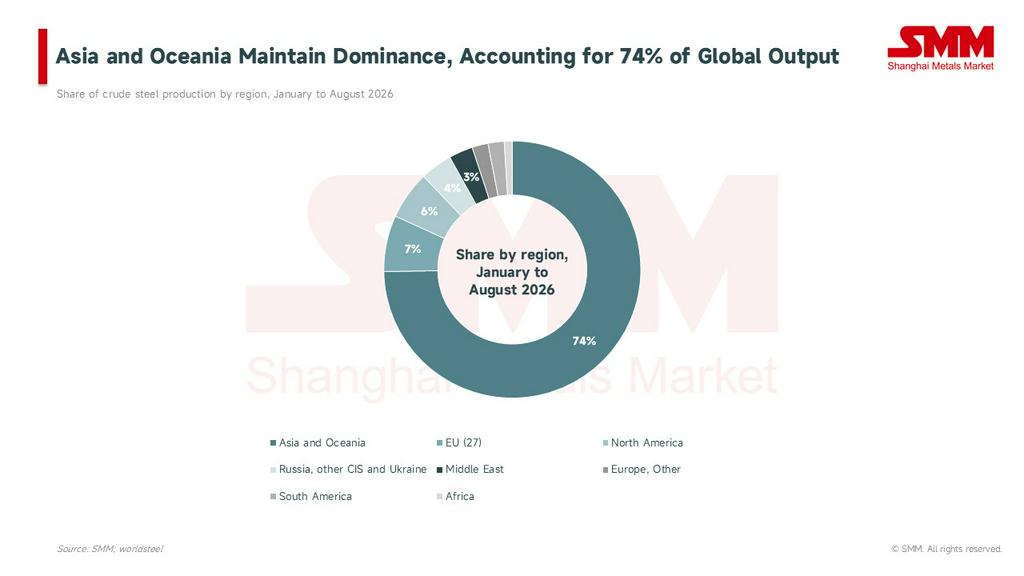
Observando o cenário global de oferta, as participações regionais permaneceram estruturalmente inalteradas: em janeiro–agosto, Ásia e Oceania responderam por 74% da produção global de aço bruto, a UE por 7% e a América do Norte por 6%.
II. Análise Aprofundada dos Principais Mercados Externos
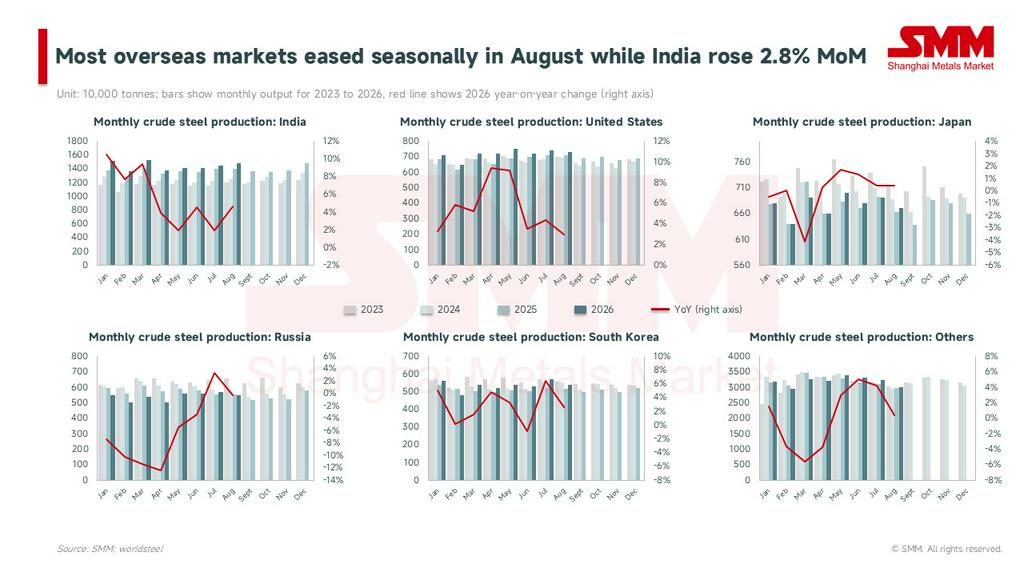
Entre os seis principais mercados—Índia, Estados Unidos, Japão, Rússia, Coreia do Sul e outras regiões—o desempenho da produção divergiu em agosto. "Outras regiões" (total global excluindo China e os cinco países mencionados) produziram aproximadamente 29,9 milhões de toneladas em agosto, alta de 0,4% YoY, permanecendo essencialmente estáveis em comparação com o mesmo período do ano passado. Dentro dessa cesta estatística, a recuperação da produção no Oriente Médio compensou os cortes de produção na UE.
1. União Europeia (27) - Tornou-se Negativa em Base Anual (-1,0%), Impulsionada por Consumo Antecipado de Estoques:
A produção da UE em agosto foi de 8,9 milhões de toneladas, queda de 1,0% YoY e queda significativa de 15,2% MoM, encerrando o crescimento positivo consecutivo em junho (+4,6%) e julho (+3,8%). Embora a acentuada queda mensal tenha características sazonais claras (agosto sendo o tradicional período de férias de verão europeu), a contração anual foi impulsionada principalmente pelo lado dos estoques, e não pelo lado tarifário.
- Consumo Antecipado de Estoques: Para antecipar as novas tarifas efetivas em 1º de julho, os compradores europeus estocaram preventivamente grandes volumes de estoque importado entre o 4º trimestre de 2025 e o 2º trimestre de 2026. O mercado mudou para uma fase de redução de estoques e espera no 3º trimestre, deixando as carteiras de pedidos das usinas apenas pela metade em setembro e levando as usinas a estender suas paradas de manutenção de verão.
- Restrições Logísticas: Afetadas pelos baixos níveis de água no Rio Reno (o medidor de Kaub caiu para aproximadamente 55 cm em meados de julho), a ThyssenKrupp retirou sua própria frota de barcaças e reduziu a produção de gusa em Duisburg. Essas restrições logísticas contribuíram diretamente para a queda de 7,1% na produção mensal da Alemanha em agosto.
- Realidades Tarifárias: Dados de meados de setembro da Comissão Europeia indicaram que várias cotas de países dentro da janela do 3º trimestre já haviam sido esgotadas, incluindo chapas revestidas orgânicas e tubos soldados indianos, bobinas laminadas a quente australianas e perfis chineses. Cargas que excedem as cotas devem pagar tarifa de 50% ou aguardar nos portos a redefinição das cotas do 4º trimestre. Apesar da demanda fraca, as usinas europeias continuaram a aumentar os preços, validando a lógica do aperto nas importações. O mercado espera que os compradores retornem às usinas domésticas europeias para recompor estoques assim que os estoques importados se esgotarem em novembro.
2. Oriente Médio - Contração Continua a se Estreitar (-4,6%), Recuperação da Produção Supera Expectativas:
O declínio anual na produção do Oriente Médio acelerou sua tendência de estreitamento, passando de -27,6% em abril para -4,6% em agosto, aproximando-se dos níveis do ano passado. A produção acumulada de janeiro a agosto caiu 7,8%. As contribuições de instalações reiniciadas no Irã, como Hormuzgan e Kish South Kaveh, estão aumentando. O retorno da oferta do Oriente Médio começará a pressionar novamente os mercados de tarugos do Mediterrâneo e de produtos longos do Golfo a partir do 4º trimestre.
3. Rússia e Outros Países da CEI - Retornaram ao Território Negativo (-5,6%), Efeito Base se Materializa:
A produção regional caiu 5,6% YoY em agosto, com a produção doméstica russa caindo 0,3% YoY (em comparação com +3,3% em julho). A flutuação na leitura anual foi influenciada principalmente pelo colapso do efeito base no segundo semestre de 2025. O déficit adicional restante na região veio principalmente de estados-membros como Ucrânia, Belarus e Cazaquistão, cuja produção combinada caiu de aproximadamente 1 milhão de toneladas em julho para cerca de 800.000 toneladas. A produção regional acumulada caiu 5,7%, permanecendo como o maior obstáculo para a oferta externa.
4. Vietnã - Véspera do Efeito Base Elevado:
A produção do Vietnã em agosto atingiu 2,7 milhões de toneladas, aumento de 36,4% YoY e permanecendo estável MoM, com produção acumulada nos primeiros oito meses 29,1% maior YoY. Dado que o alto-forno nº 2 da Fase 2 da Hoa Phat Dung Quat foi aceso em setembro de 2025, a base anual do Vietnã aumentará significativamente a partir do próximo mês. Espera-se que a leitura anual do próximo mês caia automaticamente para um dígito; trata-se de um fenômeno de normalização da base, e não de um corte real de produção.
5. Índia, Coreia do Sul e Alemanha - Tendências Divergentes:
- Índia: A produção de agosto foi de 14,8 milhões de toneladas, alta de 4,6% YoY, desafiando as tendências sazonais para alcançar um aumento de 2,8% MoM, tornando-se o desempenho mensal mais forte entre as 10 principais nações produtoras de aço. A produção acumulada de janeiro a agosto cresceu 6,0% YoY, demonstrando uma clara tendência estrutural de expansão de capacidade com aumentos anuais passo a passo.
- Coreia do Sul: A produção de agosto foi de 5,4 milhões de toneladas, alta de 2,6% YoY, mas queda de 5,3% MoM. A aceleração observada na média diária de julho foi parcialmente revertida, principalmente devido à manutenção de verão, mas a produção acumulada manteve crescimento positivo de +2,8%.
- Alemanha: A produção de agosto foi de 2,6 milhões de toneladas, alta de 1,7% YoY, mas queda de 7,1% MoM. Apesar de ser suprimida pelos fatores duplos das férias de verão e dos baixos níveis de água do Reno, seu crescimento acumulado de +6,3% permanece na vanguarda do grupo de crescimento da produção externa.
6. China - Controle de Produção Surte Efeito, Retomadas Esperadas Devem Ser Moderadas:
A produção média diária de aço bruto da China em agosto foi de 2,4068 milhões de toneladas (-3,0% MoM), e a produção média diária de gusa foi de 2,1823 milhões de toneladas (-1,0% MoM). A produção acumulada de janeiro a agosto foi de 651,9 milhões de toneladas, queda de 3,1% YoY. As expectativas de retomada da produção para setembro são relativamente moderadas, com o tradicional pico de temporada do "Setembro Dourado" mostrando expectativas fortes, mas realidade fraca. A restrição de oferta da China, combinada com as expectativas de pico de temporada, impulsionou uma recuperação nos preços de bobinas asiáticas, fazendo com que as importações europeias perdessem sua vantagem de custo e, simultaneamente, puxando os preços de sucata turca de volta para US$ 400/t. Isso indica que o driver de preços na Ásia está se deslocando para o lado dos preços.
III. Variáveis Centrais a Monitorar em Setembro–Outubro
- Políticas da UE e Marcos de Cotas: Os novos requisitos de comprovação de fusão e vazamento, efetivos em 1º de outubro, impactarão diretamente o desembaraço aduaneiro em conformidade de materiais relaminados em trânsito por regiões como Turquia e Vietnã. No mesmo dia, as cotas do 4º trimestre serão redefinidas, e cargas acumuladas que excederam as cotas anteriores serão liberadas de forma concentrada. Catalisada pelas expectativas de recomposição de estoques europeus em novembro (esgotamento do estoque importado combinado com aumentos de preços das usinas), espera-se que a produção da UE no 4º trimestre retorne ao crescimento anual positivo. Além disso, deve-se prestar atenção à primeira dinâmica de revisão do escopo de produtos das novas regulamentações em 31 de dezembro.
- Reavaliação da Precificação Internacional de Sucata: Os preços internacionais de sucata (CFR Turquia) atingiram a marca de US$ 400/t, impulsionados por múltiplos fatores, incluindo a recomposição de estoques de outono na Turquia, a oferta doméstica europeia restrita (como problemas logísticos no Benelux) e o desvio de cargas dos EUA. Se as EAFs europeias aumentarem a produção em outubro devido às expectativas de recomposição de estoques, ainda haverá espaço para alta nos preços de sucata, e o diferencial de preços entre os portos asiáticos e a Turquia convergirá ainda mais.
- Retorno da Oferta do Oriente Médio: A inclinação da recuperação de capacidade do Irã determinará o momento do retorno da pressão de oferta aos mercados de tarugos do Mediterrâneo e de produtos longos do Golfo. Se o crescimento anual do Oriente Médio se tornar positivo em setembro–outubro, ele se tornará o principal incremento marginal de oferta para produtos longos externos no 4º trimestre.
- Efeitos de Transbordamento das Exportações Chinesas: A combinação de retomadas moderadas de produção e preços de exportação em alta na China implica que o papel da China nos mercados externos no 4º trimestre está mudando de um "supressor de preços baixos" para um "fator de suporte de preços". Um risco potencial de queda reside em uma queda nos preços de exportação se a demanda do pico de temporada for desmentida após outubro.
Para resumir o cenário atual do mercado, embora o crescimento anual da produção de aço bruto no exterior tenha desacelerado para 1,6% em agosto, o crescimento acumulado nos primeiros oito meses permaneceu robusto em +2,2%, com nível anualizado de 860 milhões de toneladas, muito acima do total do ano passado. A contração anual temporária na produção da UE é atribuída principalmente ao consumo antecipado decorrente da antecipação das tarifas no primeiro semestre do ano e a restrições logísticas físicas; as políticas tarifárias em si permanecem eficazes. Olhando para o quarto trimestre, a dinâmica do mercado girará fortemente em torno da execução da política de fusão e vazamento da UE em 1º de outubro, da redefinição das cotas do 4º trimestre e da janela de recomposição de estoques europeus em novembro. A tendência de alta nos preços internacionais de sucata foi estabelecida, enquanto a queda automática antecipada na leitura anual de produção do Vietnã no próximo mês devido a efeitos base deve ser vista objetivamente como uma normalização estatística, e não como um declínio físico.



