

I. Análise do Mercado de Laminados a Frio e Galvanizados em Setembro
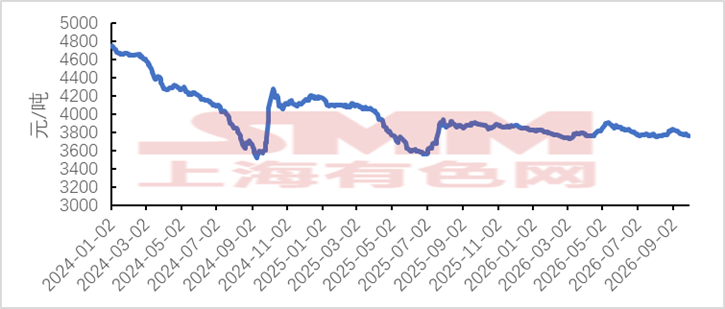
Em setembro, o preço médio da bobina laminada a frio foi de 3.798,15 yuans/t, alta de 14,96 yuans/t em relação aos 3.783,19 yuans/t de agosto.
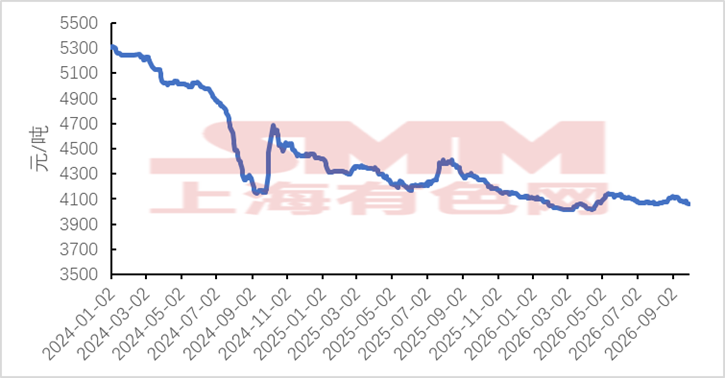
Em setembro, o preço médio da bobina galvanizada foi de 4.093,99 yuans/t, alta de 13,49 yuans/t em relação aos 4.080,5 yuans/t de agosto.
Em setembro, o mercado de laminados a frio e galvanizados apresentou, no geral, um padrão de consolidação com alta inicial seguida de queda, com os custos servindo de piso e a demanda atuando como teto. O mercado centrou-se no cabo de guerra entre matérias-primas e demanda de uso final. No início de setembro, o ritmo de retomada da produção nas minas de carvão de coque de Shanxi ficou aquém das expectativas. As minas seguraram as vendas, os leilões fecharam com altos prêmios e a quarta rodada de aumentos do coque foi implementada. O minério de ferro subiu com notícias de suspensão de minas, e múltiplos fatores altistas no lado dos custos impulsionaram conjuntamente os metais ferrosos, com os preços de laminados a frio e galvanizados acompanhando a alta das matérias-primas. O suporte do lado dos custos continuou a se fortalecer à medida que a quinta rodada de aumentos do coque entrou em vigor, elevando o piso de custos passo a passo. As expectativas do mercado para o "pico de temporada de setembro" permaneceram intactas, e os preços de laminados a frio e galvanizados se consolidaram em tom firme. No entanto, os estoques de chapas e placas continuaram se acumulando, a demanda de uso final durante o pico de temporada ainda não havia se materializado de forma efetiva, a aceitação de recursos de alto preço pelos compradores downstream era fraca e o potencial de alta dos preços era limitado. Em meados de setembro, surgiram notícias sobre a construção ferroviária no porto fronteiriço China-Mongólia, levantando preocupações de que a oferta de carvão mongol se recuperaria. A alta do carvão de coque e do coque foi bloqueada, os futuros de metais ferrosos começaram a recuar e o minério de ferro enfraqueceu sob o peso de rumores de negociação de contratos de longo prazo e de uma recuperação nos estoques portuários. O suporte de custos afrouxou na margem, e os preços de laminados a frio e galvanizados recuaram após uma alta rápida. No final de setembro, múltiplas rodadas de aumentos do coque continuaram a comprimir as margens das siderúrgicas, ampliando as perdas nas usinas. A produção de metal quente recuou gradualmente, o escopo de manutenções e paralisações aumentou e as expectativas de demanda por matérias-primas diminuíram. Além disso, o impacto antecipado da política dos três ministérios para estabilizar a produção de carvão e garantir o suprimento enfraqueceu o carvão de coque e o coque, corroendo ainda mais o suporte do lado dos custos. Embora a recomposição de estoques pelos compradores downstream antes do feriado tenha gerado alguma demanda especulativa, a liberação da demanda de uso final por chapas e placas foi limitada, o pico de temporada ficou aquém do esperado e o desequilíbrio entre oferta e demanda persistiu. Os preços de laminados a frio e galvanizados se consolidaram em um intervalo cada vez mais estreito e, no fim do mês, moveram-se lateralmente em meio ao cabo de guerra entre custos mais frouxos e demanda fraca.
Preço Médio Nacional de Laminados a Frio da SMM
Fonte de dados: SMM
Preço Médio Nacional de Galvanizados da SMM
Fonte de dados: SMM
II. Análise dos Fundamentos do Mercado de Laminados a Frio e Galvanizados em Setembro
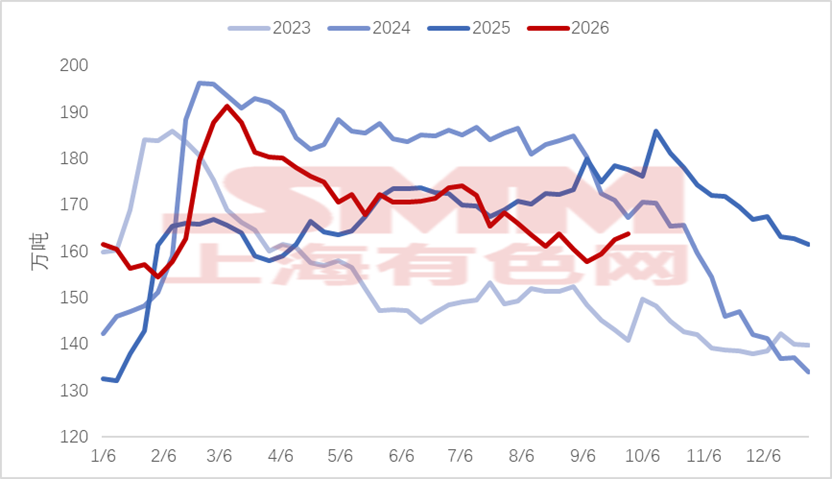
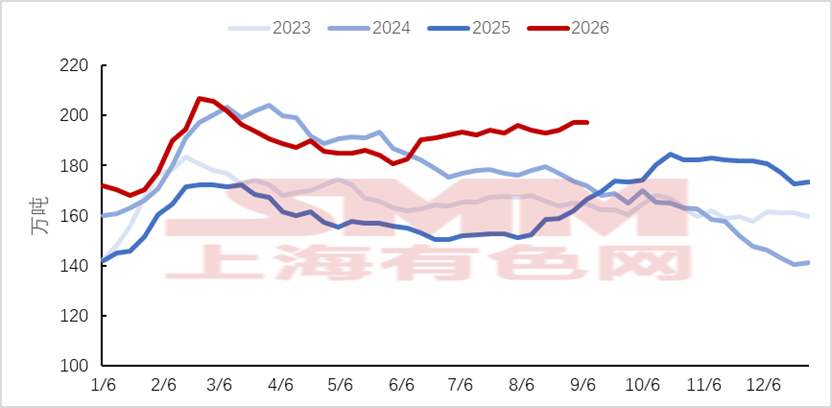
Do ponto de vista dos fundamentos, os pedidos das siderúrgicas em setembro melhoraram em relação a agosto. Com a chegada do pico de temporada, os pedidos das siderúrgicas melhoraram em setembro, mas o nível de demanda do pico de temporada deste ano foi significativamente inferior ao dos mesmos períodos de anos anteriores. A demanda do mercado apenas melhorou em relação à baixa temporada dos meses anteriores, mas as condições gerais de demanda não foram ideais. Em setembro, os estoques de laminados a frio e galvanizados apresentaram tendência de acúmulo, principalmente porque os comerciantes estocaram deliberadamente mais mercadorias em setembro para se precaver contra uma demanda de pico de temporada mais forte do que o esperado e contra os próximos feriados do Festival do Meio-Outono e do Dia Nacional no final de setembro. No entanto, agora parece que a recuperação da demanda downstream ficou aquém das expectativas. Embora tenha havido alguma recomposição de estoques antes do feriado, os volumes foram relativamente cautelosos e, sob o peso de uma demanda de mercado pouco otimista, os estoques mostraram tendência de acúmulo.
Estoque Total de Laminados a Frio da SMM
Fonte de dados: SMM
Estoque Total de Galvanizados da SMM
Fonte de dados: SMM
III. Perspectivas do Mercado de Laminados a Frio e Galvanizados para Outubro
Olhando para outubro, espera-se que os preços de laminados a frio e galvanizados se consolidem em tom moderado. Do lado dos custos, segundo estatísticas da SMM, as perdas das siderúrgicas continuaram a se ampliar em setembro, a produção de metal quente recuou gradualmente e as expectativas de demanda por matérias-primas diminuíram. O minério de ferro foi afetado pela pressão das siderúrgicas por preços mais baixos e pela recuperação dos estoques portuários, enfraquecendo o suporte de preços. O carvão de coque e o coque foram contidos pelas expectativas de políticas de estabilização da produção e garantia de suprimento, limitando seu potencial de alta. Após múltiplas rodadas de aumentos do coque, o cabo de guerra entre produtores de coque e siderúrgicas se intensificou, e o suporte de custos mostrou algum afrouxamento. No entanto, as expectativas de cortes de produção motivados pelas perdas das siderúrgicas ainda oferecem algum suporte ao piso dos preços do aço acabado. Do lado da demanda, outubro marca o fim do tradicional "pico de temporada de outubro", agravado pela interrupção do feriado do Dia Nacional. O crescimento da demanda de uso final dos setores downstream, como automóveis e eletrodomésticos, por chapas e placas é limitado. O ímpeto de recomposição de estoques antes do feriado se dissipou, a demanda especulativa no mercado enfraqueceu, a pressão de acúmulo de estoques de chapas e placas persiste e os usuários finais têm baixa aceitação de recursos de alto preço. No geral, é improvável que a demanda em outubro registre crescimento significativo de volume. Em resumo, espera-se que os preços de laminados a frio e galvanizados em outubro se consolidem em um padrão em que os custos ainda servem de piso, mas a demanda do pico de temporada enfraquece gradualmente. O potencial de alta é limitado pela pressão da demanda, enquanto o risco de queda acentuada é contido pelas expectativas de cortes de produção das siderúrgicas. No entanto, ainda se deve atentar ao ritmo de pedidos e à redução de estoques nas indústrias downstream de automóveis e eletrodomésticos em outubro. Se a demanda de uso final se recuperar mais do que o esperado, existe a possibilidade de uma recuperação faseada dos preços.



