SMM, 24 de setembro:
Com o fim de setembro se aproximando, “recuperação” e “cabo de guerra” se destacam como as duas palavras-chave que definem o mercado de tarugos de alumínio da China neste mês. De um lado, as interrupções no lado da oferta se intensificaram em etapas e os estoques passaram de aumentos consecutivos para redução — uma melhora marginal, com volumes de saída subindo por duas semanas seguidas. Do outro, as taxas de processamento, após uma recuperação em forma de V, voltaram a recuar, e o cabo de guerra entre oferta e demanda nunca cessou. Entrando na janela dos “festivais duplos”, a narrativa do mês inteiro de setembro sobre as interrupções na oferta e as variáveis de oferta em torno do feriado do Dia Nacional tornaram-se o fio condutor para avaliar o mercado à frente.
I. Preços do alumínio recuam das máximas; taxas de processamento se recuperam em V antes de voltarem ao cabo de guerra
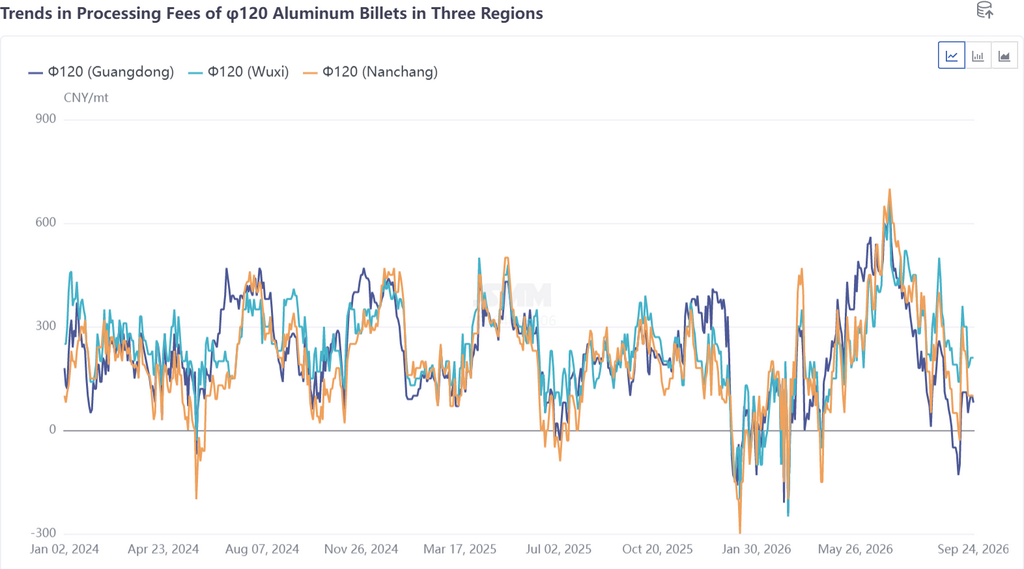
Na primeira quinzena de setembro, os preços do alumínio estenderam o impulso do final de agosto, com o preço à vista do alumínio SMM A00 chegando a testar brevemente a máxima de RMB 24.800/t. A aceitação dos preços elevados pelos compradores a jusante enfraqueceu acentuadamente e, diante da inércia da oferta em expansão, a taxa de processamento do tarugo de alumínio φ120mm em Foshan chegou a cair para descontos superiores a RMB 100/t, tornando “vender volume à custa do preço” a norma do mercado. Em meados de setembro, os preços do alumínio recuaram das máximas, o apetite de compra a jusante se recuperou e a formação de estoques antes do feriado ganhou ritmo, permitindo que as taxas de processamento se recuperassem dos níveis sobrevendidos. Em 17 de setembro, as taxas de processamento nas três principais regiões consumidoras haviam retornado integralmente ao território positivo. A recuperação, porém, não se sustentou: nesta semana, com os preços do alumínio se estabilizando em torno de RMB 24.200/t, enquanto as plantas de tarugos em Guangxi e Yunnan que passaram por manutenção retomaram amplamente a produção, a oferta subiu ligeiramente e a pressão de armazenagem reapareceu. As taxas de processamento nas três regiões recuaram desde então em conjunto, com Nanchang registrando a queda mais acentuada entre as regiões. Os comentários diários do mercado à vista ao longo da semana mostraram compradores a jusante pressionando os preços o tempo todo, vendedores com hedge aproveitando as altas e forçando cotações para baixo, com transações concluídas apenas por meio de troca de preço por volume — a recuperação das taxas de processamento, sob esse cabo de guerra entre oferta e demanda, esgotou-se por enquanto.
II. Os estoques passam de acumulação para redução, mas os níveis absolutos permanecem os mais altos em três anos para o período
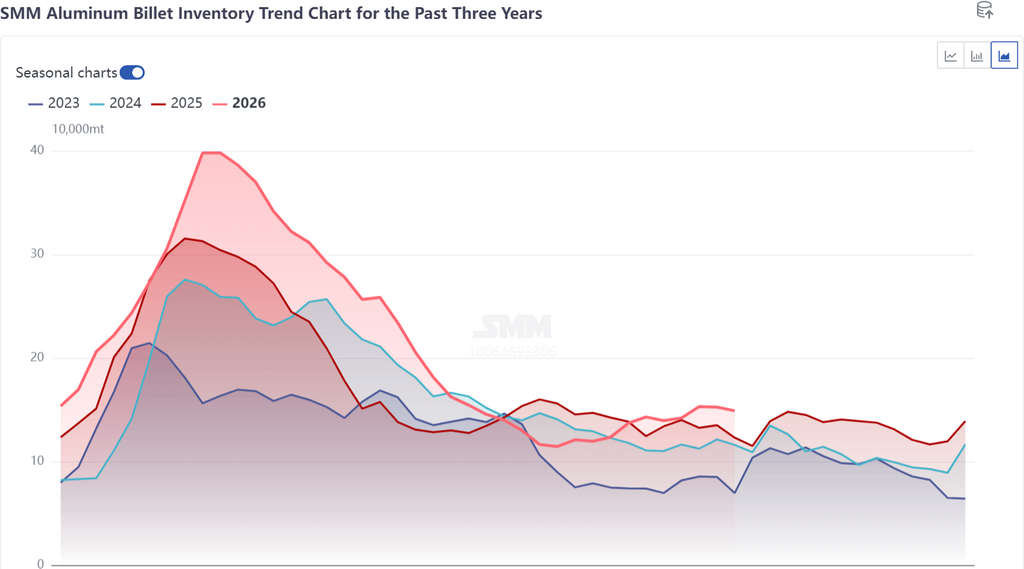
Do ponto de vista dos estoques, em setembro os estoques de tarugos de alumínio da China completaram um ciclo completo de "primeiro acumular, depois reduzir". No início até meados de setembro, a expansão inercial da oferta combinada com uma alta temporada que não se concretizou, e os estoques sociais de tarugos de alumínio subiram de forma constante até uma máxima do período. Foshan, onde as cargas provenientes de ferrovias se concentraram nos armazéns e as entregas diretas por caminhão foram armazenadas passivamente, liderou todas as regiões consumidoras em acúmulo de estoques. O ponto de virada ocorreu de meados para o final de setembro. Primeiro, a queda dos preços do alumínio reacendeu o apetite de compra a jusante; com a aproximação dos feriados do Festival do Meio-Outono e do Dia Nacional, o estocamento pré-feriado ganhou ritmo, e os volumes de saída de tarugos de alumínio registraram 45.100 toneladas entre 15 e 21 de setembro, um aumento de 6.200 toneladas na comparação semanal e o segundo aumento semanal consecutivo, com Foshan como a principal fonte da recuperação. Segundo, a manutenção escalonada nas fábricas de vergalhões no sudoeste da China desacelerou o crescimento da produção, aliviando a pressão de entrada na margem. Em 24 de setembro, os estoques de tarugos de alumínio nas principais regiões consumidoras domésticas totalizaram 149.000 toneladas, encerrando a sequência anterior de acúmulos consecutivos — mas os estoques permaneceram cerca de 26.000 toneladas acima dos níveis do ano anterior, o mais alto para o período em três anos. O lado da demanda melhorou em conjunto: as taxas de operação dos principais processadores de alumínio a jusante continuaram a subir nesta semana, com o segmento de perfis de alumínio se recuperando visivelmente com pedidos de perfis industriais, mesmo com os perfis de construção permanecendo fracos. O efeito de drenagem de demanda do estocamento pré-feriado não pode ser ignorado, e a sustentabilidade da tendência de redução de estoques ainda precisa ser verificada.
III. Panorama do lado da oferta: inércia de base alta em disputa com contração escalonada
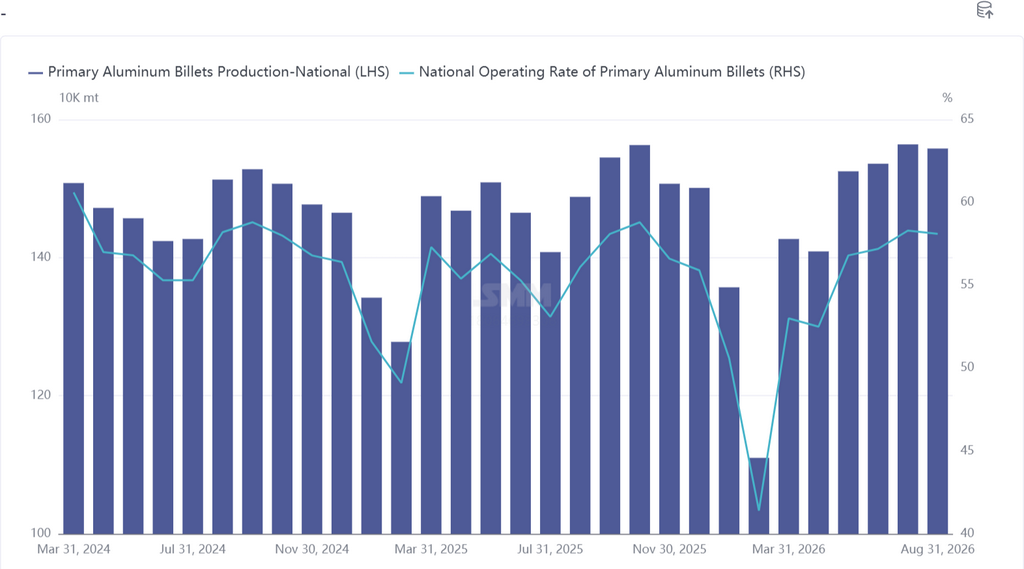
O lado da oferta é a chave para entender o mercado de tarugos de alumínio de setembro, com as perturbações do mês definidas pela disputa entre "inércia de base alta" e "contração escalonada".
Primeiro, a base de oferta permanece alta. Segundo as estatísticas da SMM, a produção total de tarugos de alumínio fundido da China atingiu 11,487 milhões de toneladas de janeiro a agosto de 2026, um aumento de 0,4% em relação ao ano anterior. Impulsionada pelas fortes taxas de processamento no segundo trimestre, a dinâmica do lado da oferta manteve-se ao longo de julho e agosto, com as taxas de operação a atingirem o máximo do ano — o mais elevado para o período em três anos. O desfasamento no mecanismo de ajustamento do lado da oferta fez com que a produção ainda estivesse a ser libertada a partir de níveis elevados no início de setembro e, com os rácios de alumínio fundido nos produtores de alumínio eletrolítico a permanecerem altos, o lado da oferta mostrou pouca flexibilidade.
Em segundo lugar, a manutenção no sudoeste da China e as perturbações no transporte de mercadorias constituíram a principal redução marginal do mês. No início e em meados de setembro, surgiram sucessivamente notícias de cortes de produção e paragens em fábricas de varões no sudoeste da China: em Guangxi, cinco a seis fábricas de varões foram temporariamente encerradas por motivos que incluem a manutenção de gasodutos de gás natural e revisões rotativas; em Yunnan, uma a duas fábricas reduziram a produção diária devido à lavagem de fornos. As fábricas afetadas eram principalmente unidades a jusante afiliadas a alguns grandes produtores de alumínio, com outros intervenientes também marginalmente impactados. Em termos de duração, a grande maioria foi de manutenção de curto prazo, entre 5 e 10 dias — cortes de natureza marginal. No final de setembro, apenas fábricas isoladas ainda não tinham retomado as operações, estando todas as outras de volta à programação normal, e apenas um pequeno número de produtores registou uma produção de lingotes ligeiramente superior enquanto as suas fábricas de varões afiliadas estavam em manutenção. Além disso, o transporte de mercadorias no sudoeste da China também foi perturbado — o aumento das taxas de frete, agravado pela prioridade dada aos veículos de canal verde, dificultou a disponibilidade de capacidade de camionagem adequada; algumas cargas ficaram retidas em trânsito ou foram desviadas para armazéns, atrasando objetivamente as entregas concentradas nas regiões consumidoras. Em suma, a SMM prevê que as taxas de operação domésticas de tarugos de alumínio recuem dos máximos para cerca de 56,9% em setembro — um ligeiro afrouxamento da oferta — mas, dados os ciclos curtos de manutenção e o maior peso dos reinícios, a redução da oferta no mês completo é relativamente limitada, e o padrão de excesso de oferta ainda não foi fundamentalmente invertido.
Em terceiro lugar, estão a surgir variáveis do lado da oferta em torno do feriado do Dia Nacional. De acordo com o feedback do mercado, durante o feriado, algumas grandes fábricas de varões a jusante afiliadas a grandes produtores de alumínio no sudoeste da China, em particular, poderão expandir os cortes de produção. Se tal se concretizar, constituirá a maior variável contracionista do lado da oferta em outubro, embora permaneça, por enquanto, na fase de expectativa, sem impacto evidente antes do feriado. Enquanto isso, espera-se que a maioria dos produtores de alumínio mantenha seus cronogramas de conversão de alumínio fundido estáveis durante o feriado. Pesquisas indicam que alguns segmentos a jusante não têm planos de paralisação no feriado e manterão a produção, enquanto os arranjos de feriado entre os clientes diretos a jusante do tarugo de alumínio — empresas de perfis e extrusão — permanecem divergentes. Se as plantas de vergalhão mantiverem o cronograma enquanto as empresas a jusante suspenderem as operações, o descompasso entre oferta e demanda no feriado amplificaria a pressão de acúmulo de estoques.
IV. Perspectivas durante as “festas duplas” e além: inércia de reposição de estoques no feriado vs. expectativas de contração da oferta
Olhando para os feriados e além, o ritmo das interrupções no lado da oferta continua sendo a variável central. Durante o período de feriado, a sazonalidade histórica mostra que os estoques de tarugo de alumínio na China normalmente aumentam durante o feriado do Dia Nacional, e este ano provavelmente não será exceção: os volumes de saída enfraquecerão acentuadamente à medida que as empresas a jusante suspenderem as operações ou reduzirem a produção, enquanto as chegadas — embora incertas, dadas as interrupções de frete no sudoeste da China e o ritmo das transferências de carga antes do feriado — continuarão fluindo. A direção geral do acúmulo de estoques é clara, e os níveis absolutos de estoque podem subir ainda mais, pressionando o mercado à vista após o feriado.
Três variáveis determinarão a elasticidade do mercado após o feriado. Primeiro, a implementação dos cortes de produção no sudoeste da China: se os cortes ampliados em algumas grandes plantas a jusante de vergalhão se concretizarem durante o feriado, combinados com a disposição enfraquecida dos produtores de vergalhão de operar com as margens de processamento atuais, a contração da oferta daria algum suporte às taxas de processamento pós-feriado. Segundo, o ritmo de digestão dos estoques acumulados antes do feriado: se as compras pré-feriado já anteciparam parte da demanda de pico de temporada, a inclinação da recuperação das saídas pós-feriado pode se achatar, justificando vigilância contra um segundo teste de “pico de temporada sem pico”. Terceiro, a mudança no centro do preço do alumínio: com os preços atualmente em torno de RMB 24.200/t, qualquer nova alta após o feriado continuaria a suprimir o apetite de compra a jusante e limitaria o potencial de alta das taxas de processamento.
Em suma, o mercado de tarugo de alumínio de setembro alcançou a redução de estoques e uma recuperação em forma de V nas taxas de processamento com a ressonância das interrupções de oferta e da reposição de estoques pré-feriado. No entanto, o padrão subjacente de excesso de oferta permanece inalterado, e as realidades de estoques acima do nível do ano anterior e taxas de processamento novamente em níveis baixos continuam claramente visíveis. O acúmulo de estoques durante os "festivais duplos" é praticamente certo, e a chave para o mercado pós-feriado está na corrida entre a entrega dos cortes de produção do Sudoeste da China e o ritmo de recuperação da demanda final. Recomenda-se que o mercado se concentre no grau de descompasso entre a programação das plantas de vergalhões e as paralisações de downstream durante os feriados, na pressão das chegadas concentradas pós-feriado e no impacto substancial dos cortes de produção do Sudoeste no lado da oferta.
Fonte de dados: SMM