SMM, 24 de setembro:
Com o fim de setembro se aproximando, ao olhar para o mercado chinês de tarugos de alumínio neste mês, "recuperação" e "disputa" se destacam como as duas palavras-chave que definem o período. De um lado, as interrupções no lado da oferta se intensificaram em fases, e os estoques passaram de acúmulo contínuo para redução, marcando uma melhora marginal. Impulsionadas pela estocagem pré-feriado a jusante, as retiradas de armazém se recuperaram por duas semanas consecutivas durante o mês. Do outro lado, as taxas de processamento recuaram novamente após uma recuperação em forma de V, pois o cabo de guerra entre vendedores e compradores nunca cessou. Ao entrar na janela do "feriado duplo", a trajetória de interrupção da oferta ao longo de setembro e as variáveis de oferta em torno do feriado do Dia Nacional tornaram-se os fios centrais para avaliar as perspectivas do mercado.
1. Preços do alumínio recuam após alta rápida; taxas de processamento voltam à disputa após recuperação em V
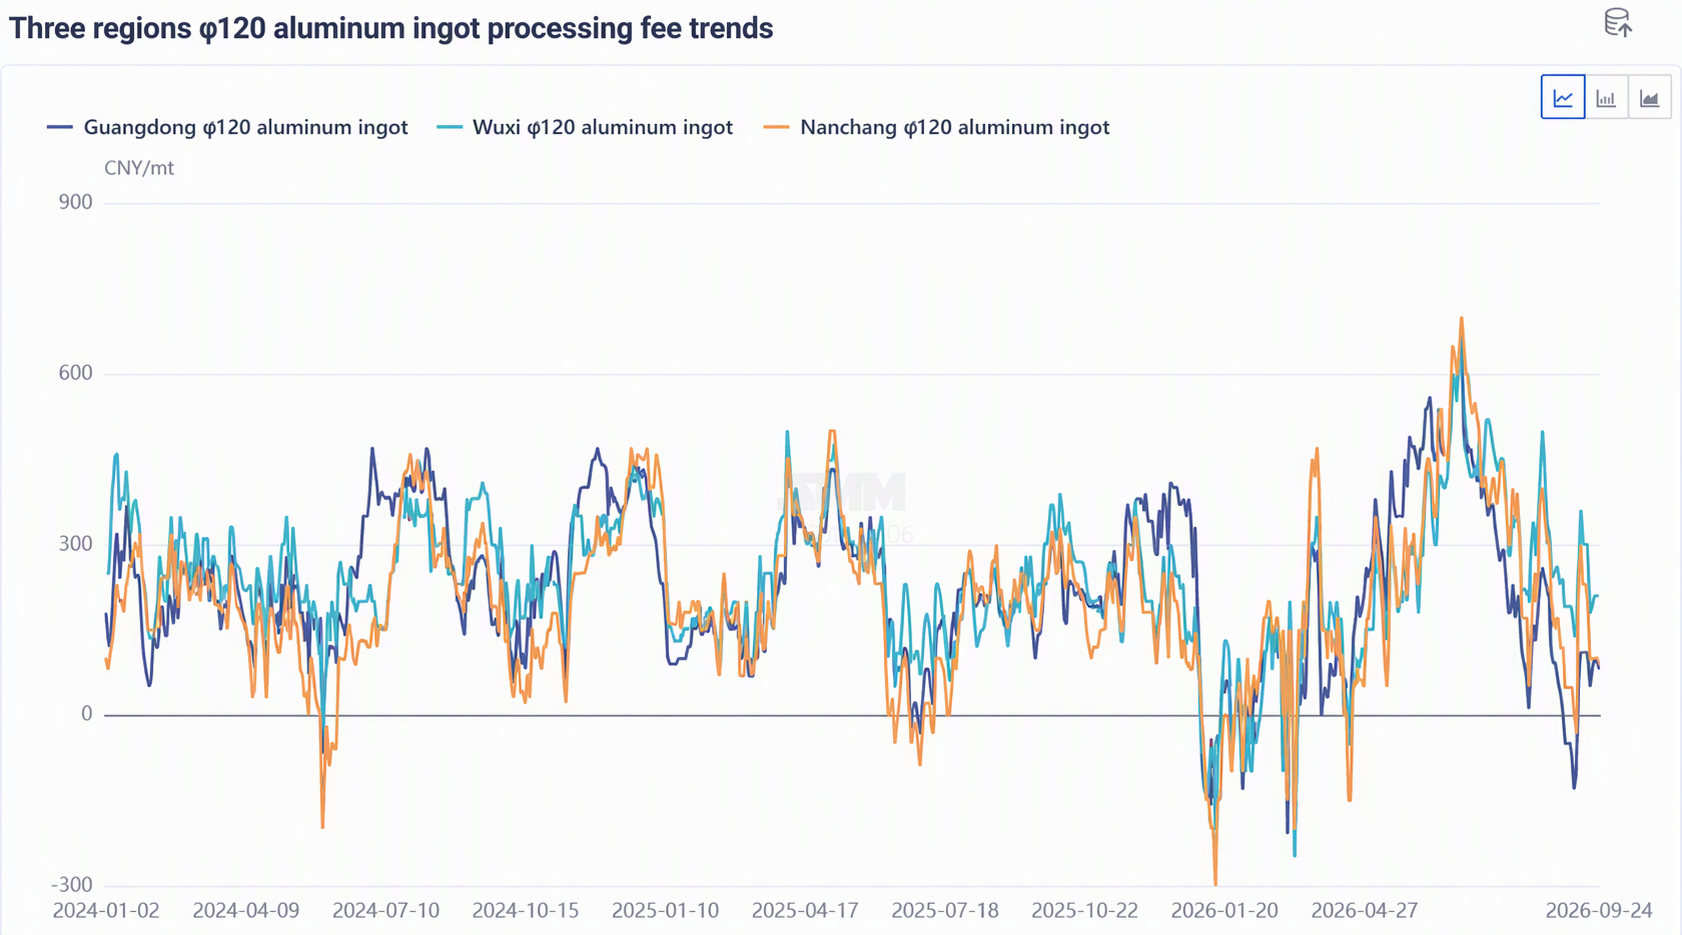
Na primeira quinzena de setembro, os preços do alumínio mantiveram forte impulso, com os preços à vista do alumínio SMM A00 subindo brevemente para uma máxima de 24.800 yuans/t. A aceitação a jusante dos altos preços do alumínio diminuiu visivelmente e, combinada com a expansão inercial do lado da oferta, as taxas de processamento para tarugos de alumínio φ120 em Foshan chegaram a despencar para um desconto de mais de 100 yuans/t, tornando o "desconto por volume" a norma do mercado. Em meados do mês, os preços do alumínio recuaram das máximas, a disposição de compra a jusante se recuperou de acordo e a estocagem pré-feriado começou gradualmente. As taxas de processamento se recuperaram dos níveis sobrevendidos e, em 17 de setembro, as taxas de processamento nas três regiões voltaram ao território positivo. No entanto, a recuperação não durou: nesta semana, os preços do alumínio se estabilizaram em torno de 24.200 yuans/t, enquanto as plantas de tarugos em Guangxi e Yunnan, que haviam passado por manutenção breve anteriormente, retomaram a produção. A oferta se recuperou marginalmente e a pressão de entrada reapareceu, levando as taxas de processamento nas três regiões a cair mais uma vez, com Nanchang registrando a maior queda entre todas as regiões.
O recuo das taxas de processamento na segunda metade do mês foi impulsionado por dois fatores principais: primeiro, a estocagem pré-feriado a jusante entrou em sua fase final e foi dominada pela pressão por preços mais baixos e compras em níveis baixos, enfraquecendo a disposição de compra. No sul da China, os altos prêmios futuros estimularam posições de hedge a realizar lucros em níveis elevados e vender a preços mais baixos, deixando os fornecedores incapazes de manter os preços firmes e forçando-os a reduzir passivamente as cotações. Em segundo lugar, a escala geral dos cortes de produção de tarugos de alumínio na China em setembro foi limitada, e o rebote de sobrevenda da semana passada nas taxas de processamento passou por uma correção racional, refletindo que o cenário de excesso de oferta não foi fundamentalmente revertido. Notavelmente, o recuo nas taxas de processamento indica sustentabilidade insuficiente da recuperação. Se o acúmulo de estoque impulsionado por feriados ocorrer como de costume, o estocamento pós-feriado estará esgotado e a demanda sofrer um recuo, as taxas de processamento permanecerão sob pressão de queda.
2. O estoque muda de acúmulo para redução; os níveis absolutos permanecem nos patamares mais altos para o mesmo período dos últimos três anos
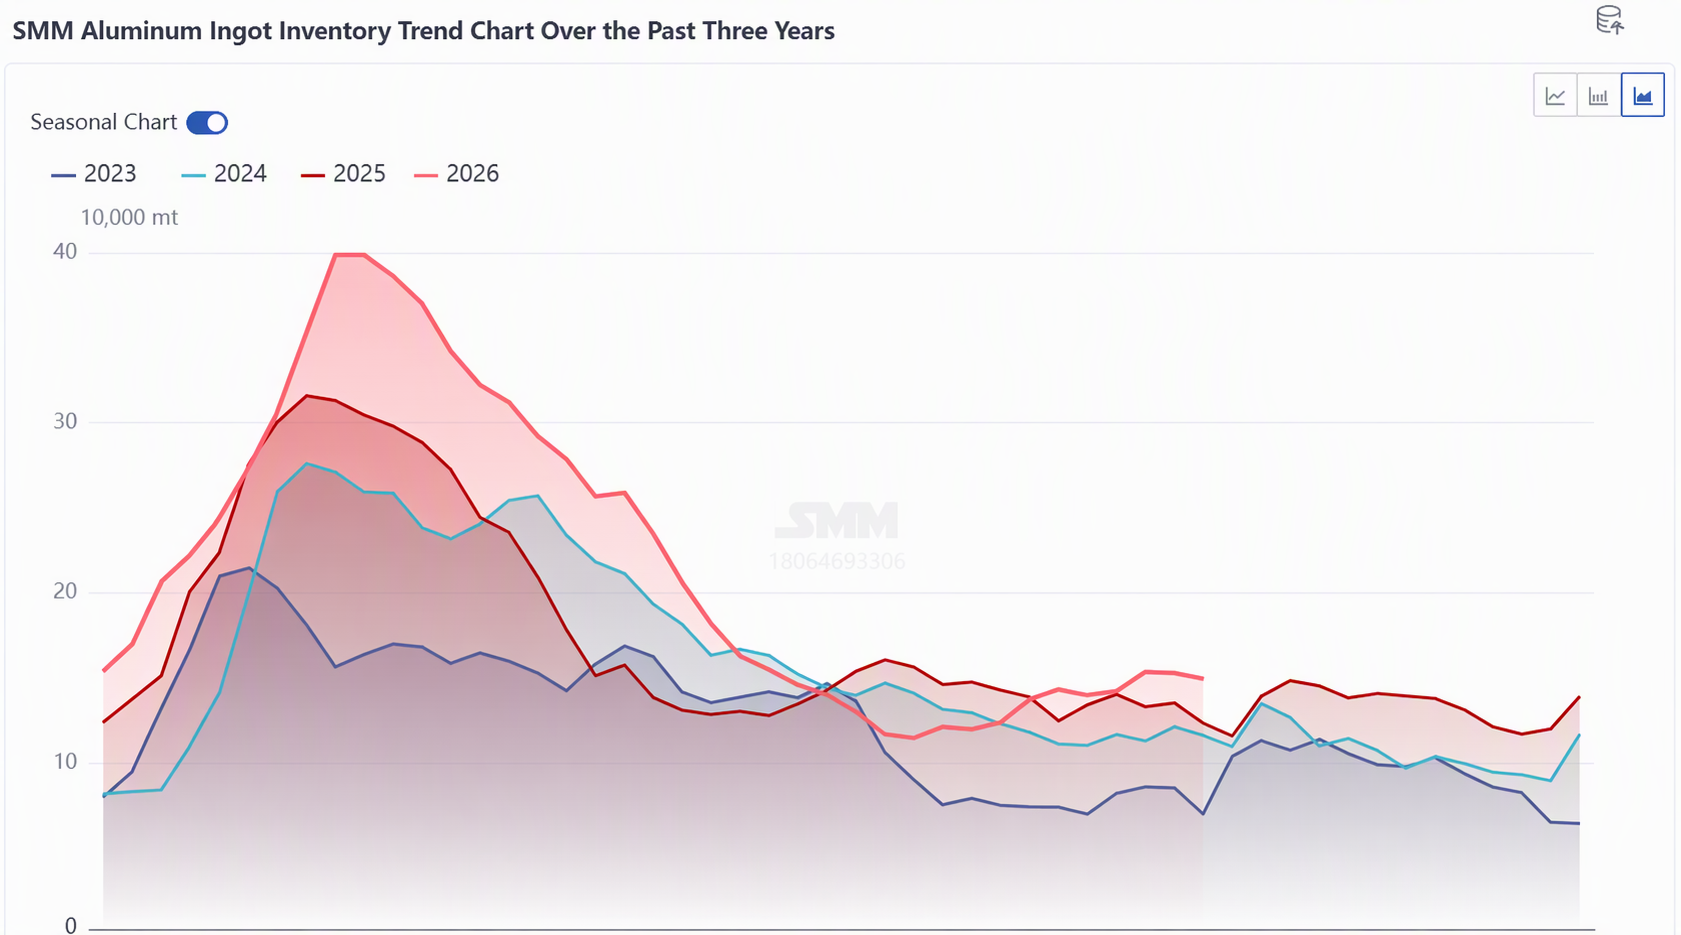
Do ponto de vista do estoque, o estoque de tarugos de alumínio da China em setembro traçou um padrão completo de "primeiro acúmulo, depois redução". Na primeira quinzena até meados de setembro, a expansão inercial da oferta combinada com a demanda abaixo do esperado na alta temporada empurrou o estoque social de tarugos de alumínio para uma máxima faseada. Em Foshan, as chegadas concentradas de carga ferroviária e a entrada passiva de remessas diretas por caminhão levaram ao maior acúmulo de estoque entre todas as regiões consumidoras. O ponto de virada ocorreu em meados para o final de setembro. Primeiro, o recuo nos preços do alumínio estimulou a disposição de compra dos compradores a jusante. Com a aproximação dos feriados do Festival do Meio do Outono e do Dia Nacional, o estocamento pré-feriado gradualmente começou. De 15 a 21 de setembro, as retiradas de tarugos de alumínio dos armazéns da China atingiram 45.100 toneladas, um aumento de 6.200 toneladas em relação à semana anterior, marcando a segunda semana consecutiva de recuperação, com Foshan como a principal fonte do rebote nas retiradas. Segundo, no lado da oferta, a manutenção faseada nas fábricas de tarugos no sudoeste da China e a desaceleração do crescimento da produção aliviaram a pressão de entrada na margem.
Até 24 de setembro, o estoque de tarugos de alumínio nas principais áreas de consumo da China era de 149.000 toneladas, encerrando a sequência anterior de acúmulo de estoque, mas ainda cerca de 26.000 toneladas acima do mesmo período de 2025, o nível mais alto para o mesmo período dos últimos três anos. O lado da demanda também mostrou melhora. Nesta semana, a taxa de operação nas principais empresas de processamento de alumínio a jusante da China continuou a se recuperar. Dentro disso, o segmento de extrusão de alumínio se recuperou de forma relativamente notável, impulsionado por pedidos de extrusão industrial, enquanto a extrusão para construção permaneceu fraca. O efeito de antecipação do estocamento pré-feriado sobre a demanda não pode ser ignorado, e a sustentabilidade da redução de estoque ainda precisa ser verificada. Num contexto de contínua formação de estoques antes do feriado e de crescimento limitado da oferta, espera-se que os estoques mantenham sua tendência de redução na próxima semana, antes do feriado. Deve-se atentar para a intensidade da formação de estoques a jusante, a implementação de cortes de produção no sudoeste da China e a pressão decorrente da chegada concentrada de material após o feriado e do habitual acúmulo de estoques impulsionado pelo feriado.
III. Panorama do lado da oferta: o cabo de guerra entre a inércia de base elevada e a contração faseada
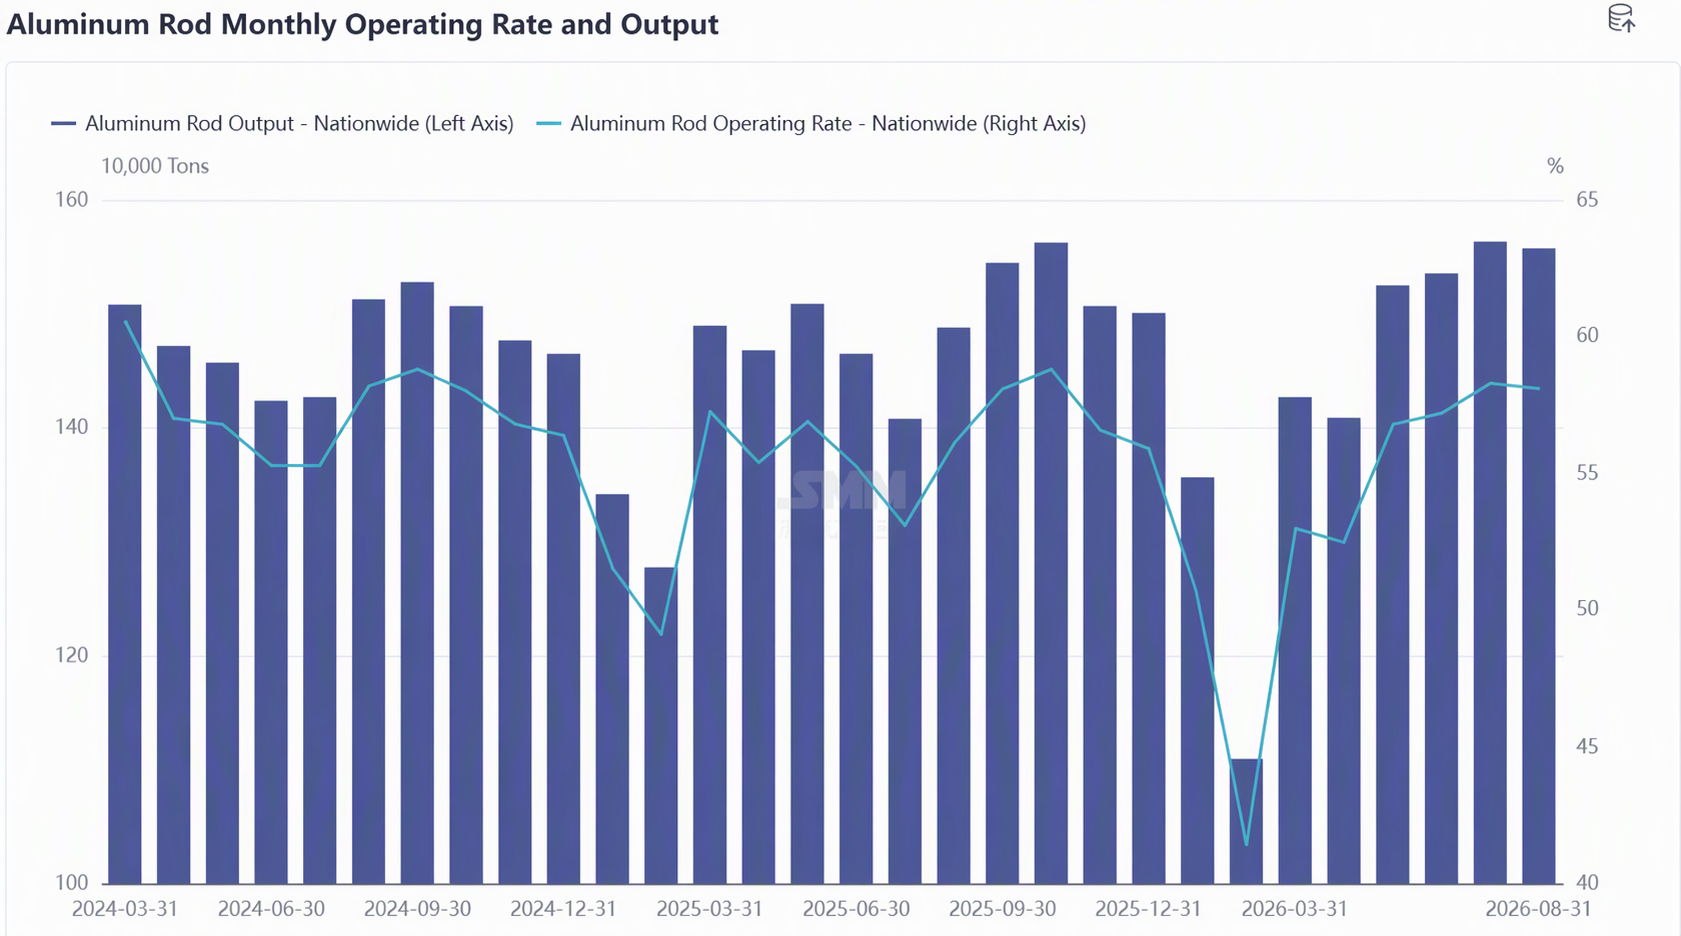
Primeiro, a base da oferta permanece elevada. Segundo estatísticas da SMM, a produção total de tarugos de alumínio primário da China atingiu 11,487 milhões de toneladas de janeiro a agosto de 2026, um aumento de 0,4% em relação ao ano anterior. Graças ao forte desempenho das taxas de processamento no segundo trimestre, a oferta de tarugos de alumínio da China manteve sua inércia de alta em julho e agosto, com a taxa de operação atingindo um novo recorde no ano e também o nível mais alto para o mesmo período nos últimos três anos. A natureza defasada dos ajustes do lado da oferta no segmento de tarugos de alumínio fez com que a produção permanecesse em uma fase de alta liberação no início de setembro, com a proporção de alumínio líquido nas empresas de alumínio permanecendo alta e a rigidez do lado da oferta continuando forte.
Segundo, a manutenção no sudoeste da China e as interrupções logísticas constituíram as principais reduções marginais durante o mês. No início e meados de setembro, notícias de cortes e paralisações de produção em fábricas de tarugos surgiram sucessivamente no sudoeste da China: em Guangxi, 5 a 6 fábricas de tarugos interromperam temporariamente a produção devido a reparos em gasodutos de gás natural e manutenção rotativa, enquanto em Yunnan, 1 a 2 fábricas de tarugos tiveram reduções na produção diária devido à limpeza de fornos e outros motivos. Tratava-se principalmente de fábricas de tarugos de material de construção a jusante das operações de alumínio líquido de algumas grandes empresas de alumínio, com outros sistemas também afetados em certa medida. A julgar pelos ciclos de manutenção, a grande maioria foram períodos de manutenção de curto prazo de 5 a 10 dias, representando cortes marginais de produção. No final de setembro, apenas algumas fábricas de tarugos ainda não haviam retomado a produção, enquanto as demais haviam retornado aos cronogramas normais de produção. Algumas empresas de alumínio registraram um leve aumento no volume de lingotes fundidos devido à manutenção nas fábricas de tarugos a jusante. Além disso, houve interrupções no segmento de logística de saída no sudoeste da China durante o mês — o aumento dos custos de frete, combinado com a alocação prioritária de veículos de canal verde, dificultou a disponibilidade de capacidade de transporte adequada. Alguns embarques de carga foram bloqueados, ficaram passivamente retidos ou foram desviados para armazéns, atrasando objetivamente a chegada concentrada de mercadorias às áreas de consumo. No geral, a SMM espera que a taxa de operação de tarugos de alumínio da China recue das máximas para cerca de 56,9% em setembro, com a oferta diminuindo levemente. No entanto, devido aos ciclos de manutenção relativamente curtos e à rápida retomada da produção, a redução mensal da oferta será relativamente limitada, e o padrão de excesso de oferta não foi fundamentalmente revertido.
Terceiro, variáveis do lado da oferta estão surgindo em torno do feriado do Dia Nacional.De acordo com o feedback do mercado, durante o feriado do Dia Nacional, as plantas de tarugos a jusante de algumas grandes fundições de alumínio na China, especialmente no sudoeste da China, podem ampliar os cortes de produção. Se implementado, este seria o fator de contração de oferta mais significativo para outubro, mas ainda está em fase de expectativa, sem impacto antes do feriado. Enquanto isso, espera-se que o ritmo de conversão de alumínio líquido na maioria das fundições permaneça estável durante o feriado. Pesquisas mostram que alguns setores a jusante não têm planos de paralisação durante o feriado e continuarão produzindo, enquanto os arranjos de feriado para setores diretamente a jusante de tarugos de alumínio, como extrusão, permanecem divergentes. Se os cronogramas de produção das plantas de tarugos forem mantidos enquanto as paralisações a jusante aumentarem, o descompasso entre oferta e demanda no feriado ampliará a pressão de acúmulo de estoques.
IV. Perspectivas para o "Festival Duplo" e pós-feriado: inércia de acúmulo de estoques no feriado versus expectativas de contração da oferta
Olhando para o período em torno do Festival Duplo, o ritmo das interrupções no lado da oferta continua sendo a variável central que impulsiona a dinâmica do mercado. Durante o feriado, os padrões sazonais históricos mostram que o estoque de tarugos de alumínio da China normalmente tende a se acumular durante o feriado do Dia Nacional, e este ano provavelmente não será exceção: as retiradas de armazéns enfraquecerão notavelmente devido às paralisações ou cortes de produção a jusante no feriado, enquanto as chegadas enfrentam incerteza devido às interrupções de embarques no sudoeste da China e aos ajustes na alocação de carga antes do feriado. No entanto, a direção geral do acúmulo de estoques é relativamente clara, e os níveis absolutos de estoque podem subir ainda mais, exercendo pressão sobre o mercado à vista pós-feriado.
Após o feriado, três variáveis-chave determinarão a elasticidade do mercado: primeiro, a implementação dos cortes de produção no sudoeste da China. Se os cortes ampliados de produção nas plantas de tarugos a jusante de algumas grandes fundições se concretizarem como esperado durante o feriado do Dia Nacional, juntamente com o enfraquecimento da disposição de produção nas plantas de tarugos em meio às margens de processamento deprimidas, a contração do lado da oferta fornecerá algum suporte para as taxas de processamento pós-feriado. Em segundo lugar, o ritmo de digestão dos estoques após o feriado. Se o acúmulo de estoques antes do feriado já absorveu parte da demanda da alta temporada, a inclinação da recuperação da retirada de estoques dos armazéns após o feriado pode desacelerar, o que exige cautela quanto a uma segunda confirmação de "desempenho abaixo do esperado na alta temporada". Em terceiro lugar, as mudanças no centro do preço do alumínio. Os preços do alumínio estão atualmente sendo negociados em torno de 24.200 yuans por tonelada. Se o centro do preço do alumínio subir novamente após o feriado, a disposição de compra dos compradores a jusante permanecerá contida, e o potencial de alta das taxas de processamento também será limitado.
De modo geral, o mercado de tarugos de alumínio em setembro conseguiu uma mudança do acúmulo para a redução de estoques e uma recuperação em forma de V nas taxas de processamento, impulsionada pela ressonância entre interrupções no fornecimento e o acúmulo de estoques antes do feriado. No entanto, o padrão subjacente de excesso de oferta permanece inalterado, com os estoques ainda elevados em relação ao ano anterior e as taxas de processamento de volta a níveis baixos. O acúmulo de estoques durante o feriado do "Festival Duplo" é quase uma conclusão inevitável. A chave para as tendências do mercado após o feriado está na corrida entre a implementação real dos cortes de produção no sudoeste da China e o ritmo de recuperação da demanda de uso final. Recomendamos que os participantes do mercado se concentrem no grau de descompasso entre os cronogramas de produção das fábricas de tarugos e os arranjos de feriado a jusante durante o feriado, na pressão concentrada de chegada após o feriado e no impacto real dos cortes de produção no sudoeste da China sobre o lado da oferta.
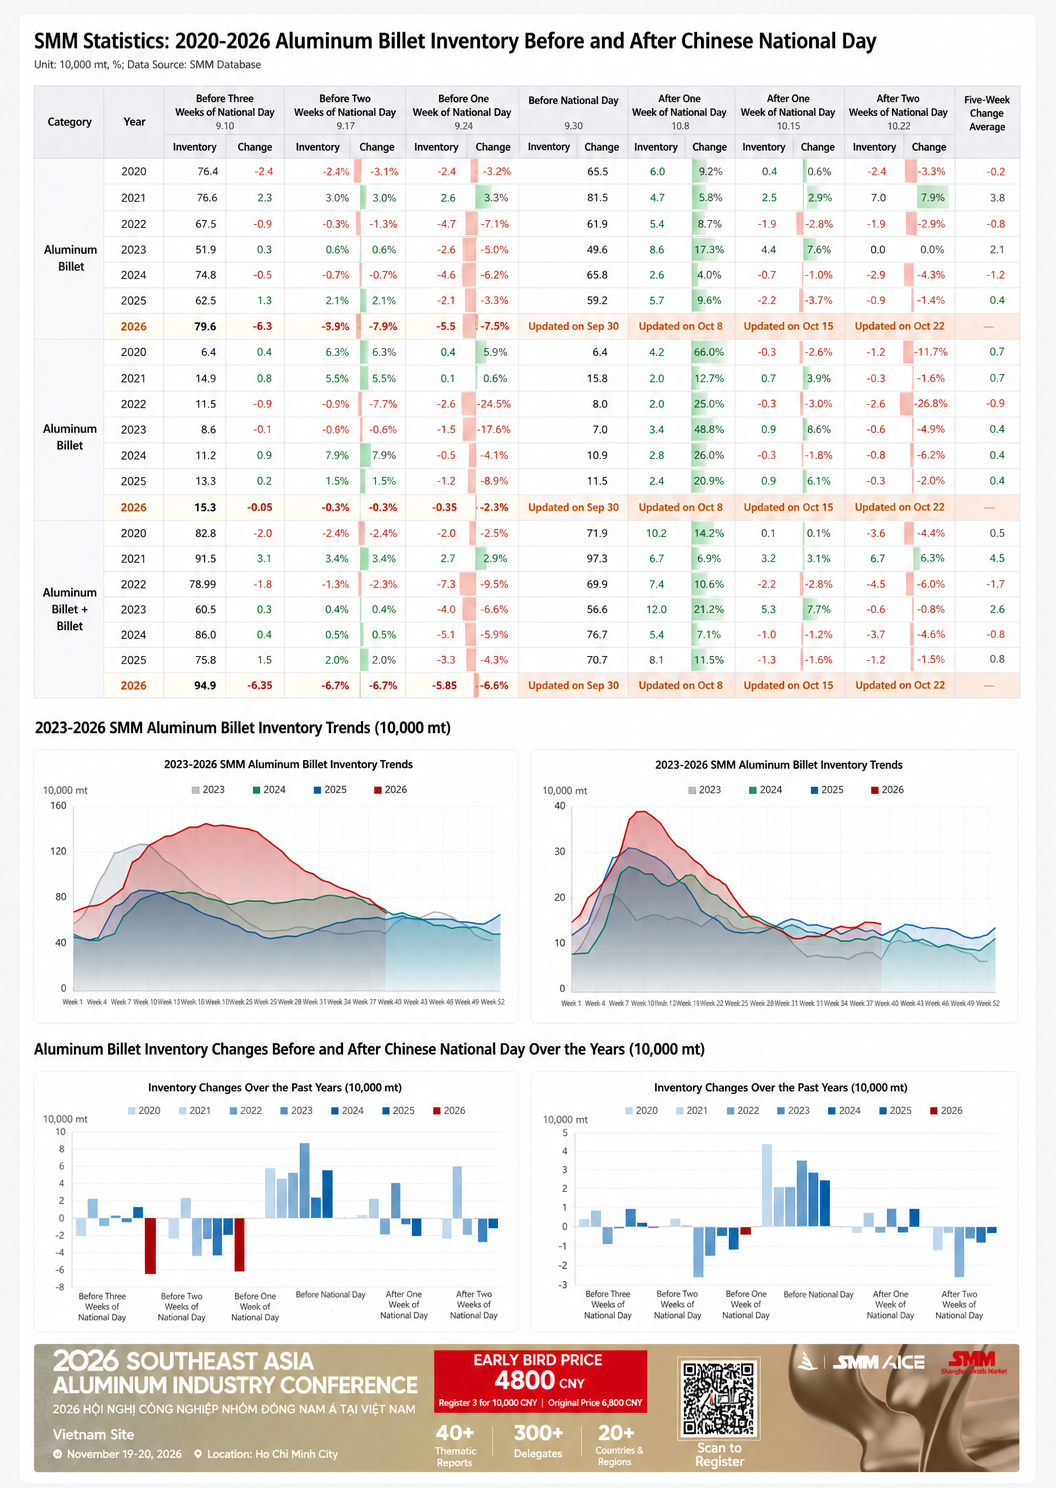
Fonte de dados: SMM