Este ano, num contexto de redução das quedas nos cronogramas de produção de condicionadores de ar e de retorno ao crescimento anual positivo no cronograma de outubro, as 13 empresas de tubos de cobre pesquisadas pela SMM geralmente reduziram os arranjos de feriados em comparação com o ano passado — 4 empresas do Leste da China manterão a produção durante o feriado do Dia Nacional, e a média de dias de folga da amostra é de cerca de 3,3 dias, aproximadamente 0,6 dia a menos que no ano passado. Espera-se que a taxa de operação da indústria de tubos de cobre se estabilize em termos mensais em outubro, com uma queda anual significativamente menor, mas os pedidos ainda não melhoraram de forma substancial, portanto a qualidade deste "Outubro de Prata" ainda está por ser vista.
1. Dias de Feriado
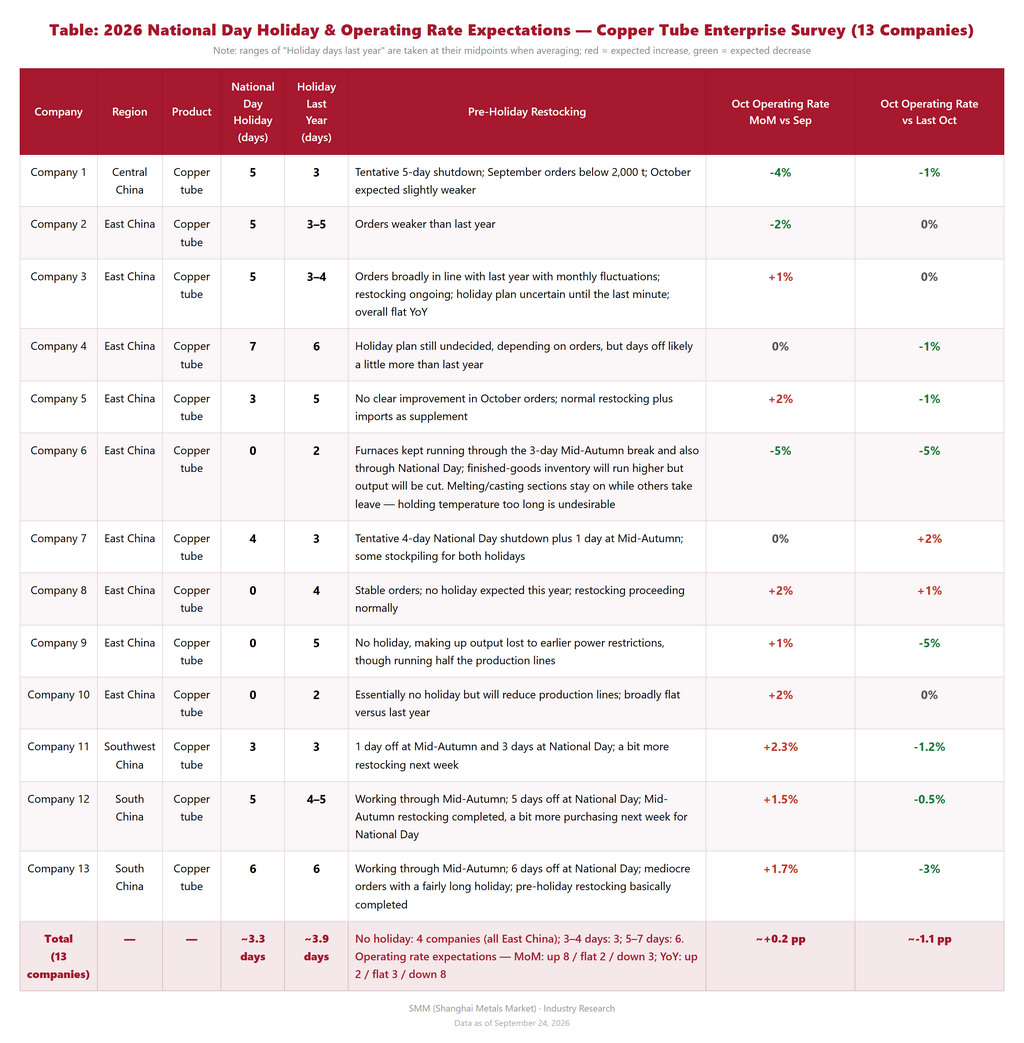
A SMM pesquisou 13 empresas de tubos de cobre (9 no Leste da China, 2 no Sul da China, 1 na China Central, 1 no Sudoeste da China). Os arranjos de feriado do Dia Nacional deste ano estão claramente divididos: a média de dias de folga da amostra é de cerca de 3,3 dias, cerca de 0,5 a 0,6 dia a menos que no ano passado (cerca de 3,9 dias, estimado pelo ponto médio dos intervalos) — um contraste com o ano passado, quando a maioria das empresas adicionou de 1 a 3 dias de feriado.
Especificamente, 4 empresas do Leste da China (Empresas 6, 8, 9 e 10) não terão feriado algum: a Empresa 9 está compensando a produção perdida devido a restrições de energia anteriores durante o intervalo (operando metade de suas linhas de produção); a Empresa 8 tem pedidos estáveis e manterá a produção normal; as Empresas 6 e 10, embora não tirem feriado, reduzirão as linhas de produção e controlarão a produção, com as seções de fusão geralmente mantidas aquecidas em vez de desligadas. Três empresas (Empresas 5, 7 e 11) terão de 3 a 4 dias de folga, com a Empresa 5 encurtando seu intervalo em 2 dias em comparação com o ano passado. Seis empresas (Empresas 1, 2, 3, 4, 12 e 13) terão de 5 a 7 dias de folga; as duas usinas do Sul da China terão 5 e 6 dias, respectivamente, e a Empresa 4 planeja provisoriamente os 7 dias completos — um dia a mais que no ano passado. A maioria das empresas observou que os arranjos finais de feriado ainda dependem das carteiras de pedidos nos últimos dias úteis antes do feriado. Durante o intervalo do Festival do Meio do Outono (25 a 27 de setembro), a maioria das empresas operou normalmente ou tirou apenas de 1 a 3 dias de folga, e algumas usinas do Sul da China trabalharam durante o Festival do Meio do Outono, com a reposição de estoques já concluída antecipadamente.
2. Reposição de Estoques Antes do Feriado
Os preços do cobre continuaram batendo recordes antes do feriado: o cobre na LME subiu acima de US$ 14.000/t (atingindo uma máxima intradiária de US$ 14.635/t em 8 de setembro), e o contrato mais ativo de cobre na SHFE foi negociado em torno de 108.000 yuans/t; os estoques sociais de cátodos de cobre da China caíram para uma mínima de vários anos de cerca de 90 mil toneladas, com o cátodo de cobre à vista permanecendo em estrutura de prêmio. Os preços recordes das matérias-primas elevaram acentuadamente o custo de capital para estocagem, e a maioria das empresas relatou pedidos de setembro estáveis a ligeiramente mais fracos em relação ao ano passado, de modo que a recomposição de estoques antes do feriado tem sido cautelosa e amplamente baseada na necessidade: grandes empresas repuseram os estoques de matérias-primas por meio de contratos de longo prazo e cargas importadas (ex.: Empresa 5: "reposição normal mais importações como complemento"); empresas menores compraram sob demanda — a recomposição para o Festival do Meio do Outono está basicamente concluída, com apenas pequenos complementos planejados antes do Dia Nacional, dependendo dos pedidos (ex.: Empresa 12: "a recomposição para o Meio do Outono está concluída; compraremos um pouco mais na próxima semana para o Dia Nacional"). Além disso, empresas afetadas por restrições anteriores de energia em partes do Leste da China estão acelerando pedidos antes do feriado, antecipando a recomposição de matérias-primas.
3. Situação do Mercado
Em relação às taxas de operação, a indústria de tubos de cobre teve média de 62,87% em agosto, queda de 1,22 ponto percentual na comparação mensal e de 2,83 pontos percentuais na comparação anual — os declínios continuaram se estreitando e características de baixa temporada, semelhantes a um vale, emergiram gradualmente. A taxa média de operação de setembro é projetada em 63,88%, alta de 1,01 ponto percentual na comparação mensal, mas queda de 3,80 pontos percentuais na comparação anual. Os fabricantes de equipamentos originais de eletrodomésticos continuam contendo a produção e reduzindo estoques, mantendo o apetite por estocagem de matérias-primas em nível baixo, mas, à medida que o declínio nos cronogramas de produção de ar-condicionado se estreita, espera-se que as compras de tubos de cobre a montante se aqueçam gradualmente.
Do lado da demanda, de acordo com o relatório mais recente de cronograma de produção da ChinaIOL, a produção total programada de ar-condicionado doméstico para setembro é de 9,75 milhões de unidades, queda de 7,7% na comparação anual: as vendas internas estão programadas em 5,39 milhões de unidades, queda de 9,4% na comparação anual, com o declínio se estreitando acentuadamente em relação aos 24,1% de agosto, graças à base baixa no mesmo período de 2025; as exportações estão programadas em 4,36 milhões de unidades, queda de 11,7% na comparação anual, em meio à baixa temporada sazonal. O cronograma total de ar-condicionado doméstico de outubro é de 11,45 milhões de unidades, voltando ao crescimento positivo de 0,7% na comparação anual, com as vendas internas programadas em alta de 16,4% na comparação anual e as exportações em alta de 6,9% na comparação anual — ambas novamente em território positivo. Por um lado, os distribuidores estrangeiros começaram a recomposição para a Black Friday mais cedo, antecipando pedidos para outubro devido aos prazos de transporte marítimo; por outro, a base no mesmo período de 2025 foi baixa. Dito isso, os cronogramas atuais permanecem abaixo do pico de 2024, os mercados externos ainda carregam algum estoque e pressão competitiva, e a recuperação doméstica deve-se mais a uma base baixa do que a uma reversão genuína na demanda final.
4. Perspectivas
Entre as 13 empresas pesquisadas: 8 esperam que sua taxa de operação em outubro suba ligeiramente em relação a setembro (+1 a +2,3 pontos percentuais), 2 esperam estabilidade e 3 esperam queda (-2 a -5 pontos percentuais); a média simples é de cerca de +0,2 ponto percentual na comparação mensal, sugerindo que a taxa de operação do setor está prestes a parar de cair e se estabilizar. Na comparação anual, apenas 2 empresas esperam ficar acima do nível do ano passado, 3 estáveis e 8 abaixo; a média simples é de cerca de -1,1 ponto percentual — uma queda notavelmente mais estreita do que os -3,80 pontos percentuais do setor em setembro, embora o nível absoluto permaneça abaixo do ano anterior.
No geral, com os cronogramas de ar-condicionado de outubro voltando a território positivo e os pedidos de reposição da Black Friday antecipados, a direção da melhora marginal na demanda por tubos de cobre está se consolidando, e os arranjos de feriados mais apertados corroboram indiretamente melhores carteiras de pedidos em algumas usinas. Mas as empresas relatam amplamente que ainda não há melhora clara nos pedidos de outubro (por exemplo, Empresa 5: "os pedidos de outubro não melhoraram claramente"; Empresa 1: "pedidos de setembro abaixo de 2.000 t, outubro deve ser um pouco pior"), e os preços recordes do cobre estão suprimindo a reposição e novos pedidos. A recuperação do "Outubro de Prata" provavelmente será, portanto, moderada — mais próxima de uma "estabilização fraca" do que de um "forte rebote".