Análise dos Cronogramas de Feriados a Jusante e das Condições de Pedidos
I. Conclusão
A partir do cruzamento dos comunicados das empresas e das condições do setor, o mercado a jusante durante o período de feriado duplo deste ano apresenta uma característica distinta: os arranjos de feriado não são particularmente longos, mas a qualidade dos pedidos é notavelmente fraca.
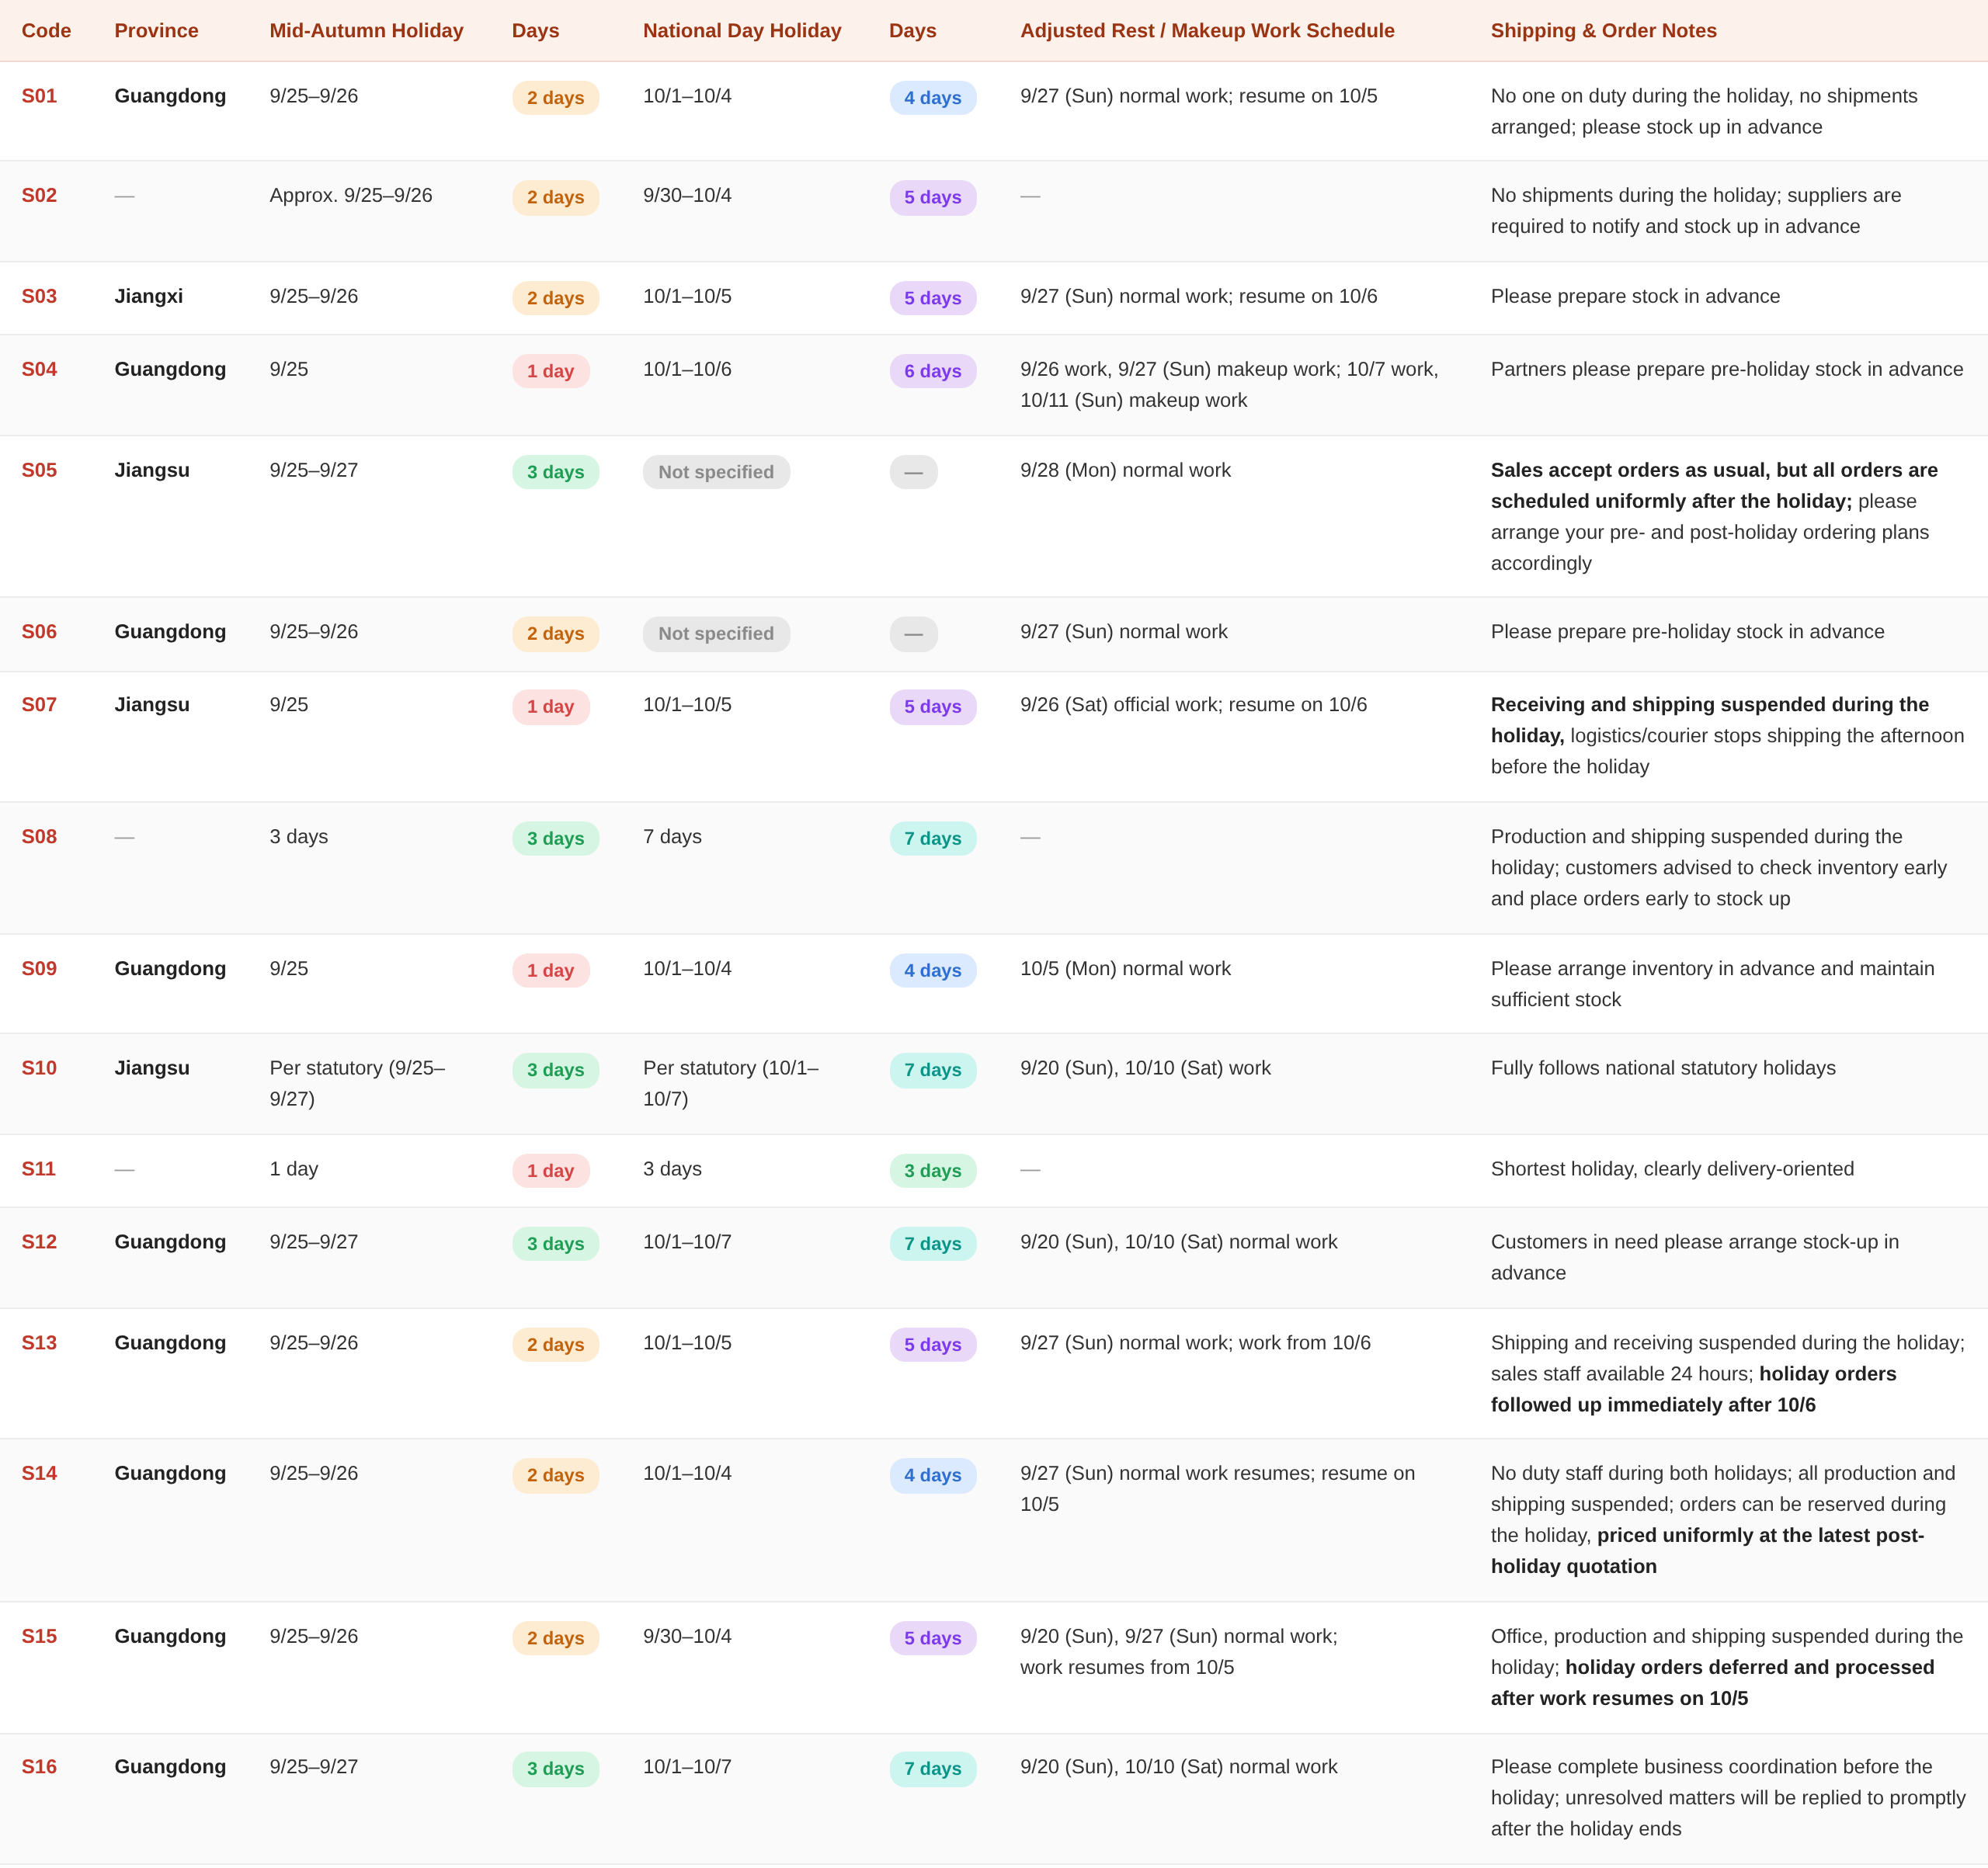
Os comunicados do lado dos nós são dominados por frases como "sem embarques durante o feriado", "por favor, estoquem com antecedência" e "arranjos unificados após o feriado", indicando que a cadeia de suprimentos está transferindo proativamente a pressão de estoque para o lado do cliente. Aproximadamente 30% das empresas de solda relataram crescimento de pedidos de apenas 3% a 10%, e "a taxa de crescimento não é significativamente maior do que o aumento tradicional do pico de setembro-outubro", com a maioria das empresas vendo pedidos estáveis e sem mudanças notáveis. Em outras palavras, a própria alta temporada já estava moderada, e o feriado apenas prolongou ainda mais essa mediocridade.
II. Cronogramas de Feriados a Jusante
Em termos de arranjos de feriado para as empresas a jusante, as diferenças de distribuição setorial são maiores do que as diferenças regionais. Dados históricos da SMM mostram que as empresas de solda a jusante geralmente têm um feriado de Dia Nacional de 5 a 6 dias, enquanto as empresas de montagem de eletrônicos terminais e eletrodomésticos têm feriados mais longos, com algumas chegando a 7 dias; em comparação, as fundições têm maior continuidade de produção e períodos de feriado mais curtos. Esta é precisamente a base para a declaração do lado dos nós de que "os nós em dias úteis compensatórios ainda farão embarques normalmente"—tais nós são tipicamente estágios de fundição ou processamento profundo, servindo como a única posição de amortecimento durante todo o feriado.
Combinando os comunicados dos nós com as práticas do setor, o ritmo de feriado a jusante durante o período de feriado duplo pode ser resumido em três fases:
De meados ao final de setembro, o período de estocagem pré-feriado. As empresas a jusante fazem pedidos concentrados e acumulam materiais de uso geral, e os nós ainda podem manter embarques normais durante esta fase, mas gradualmente apertarão os prazos de corte de pedidos à medida que o feriado se aproxima. Esta é a fase mais concentrada de negociação entre jusante e nós—a jusante espera manter o estoque baixo, enquanto os nós esperam garantir volume com antecedência.
Do final de setembro ao início de outubro, o período de vácuo de paralisação do trabalho. A estagnação nominal dura cerca de 13 dias; após deduzir os dias de trabalho compensatórios e o período de corte de pedidos pré-feriado, o vácuo efetivo de embarque é de aproximadamente 9 a 10 dias. A parte mais facilmente negligenciada são os últimos dias de setembro: a maioria das empresas a jusante já encerrou o feriado, mas os nós não aceitam mais pedidos urgentes, e os clientes tendem a julgar erroneamente que "já é possível embarcar", quando na realidade as partidas geralmente precisam esperar até depois do feriado.
De meados ao final de outubro, o período de recuperação pós-feriado. Após a retomada das operações a jusante, os pedidos chegam de forma concentrada, e os nós programam a produção por tamanho de pedido, com as datas de entrega para clientes de pequeno e médio porte sendo adiadas como norma. A demanda nesta fase é frequentemente uma combinação de duas partes — pedidos incrementais genuínos, mais a parcela que foi antecipada pelo estoque pré-feriado em setembro.
Regionalmente, a SMM observa que o sentimento de negociação entre empresas de solda no sul da China é melhor do que no leste da China. O leste da China é mais orientado para eletrônicos de consumo e linha branca, com o desempenho abaixo do esperado na alta temporada sendo mais pronunciado. A maioria dos avisos é de Guangdong, Jiangsu e Jiangxi, o que se alinha com essa distribuição.
III. Situação dos Pedidos
O crescimento dos pedidos é limitado, e a alta temporada ficou aquém das expectativas. As estatísticas da SMM mostram que a taxa operacional mensal das empresas de solda em agosto de 2026 foi de 72,8%, estável em relação ao mês anterior, ainda em um nível relativamente baixo para o mesmo período dos últimos cinco anos. Enquanto isso, a SMM soube que a "alta temporada de setembro" deste ano não se materializou plenamente. No mesmo período de 2026, cerca de 30% das empresas registraram crescimento de pedidos de apenas 3% a 10%, uma lacuna clara em relação aos níveis normais de alta temporada. Isso indica que as empresas a jusante não estão indispostas a fazer pedidos, mas sim adotando geralmente uma estratégia de compra conforme a necessidade, sem estocar, em meio aos altos preços do estanho.
A estrutura da demanda é altamente polarizada. Esta é a maior diferença em relação aos anos anteriores. O consumo de estanho por servidor de IA é mais de três vezes o de um servidor tradicional, e embalagens avançadas e robôs humanoides constituem novos motores de crescimento. No entanto, a solda tradicional e os eletrônicos de consumo apresentam crescimento lento, e os pedidos de empresas de fitas de soldagem fotovoltaica estão notavelmente abaixo das expectativas. A variação das condições de pedidos na indústria de solda não pode mais ser resumida por uma única métrica—materiais especiais de ponta estão com oferta restrita, materiais de uso geral estão medianos e materiais fotovoltaicos estão sob pressão.
Os estoques estão extremamente baixos e a transmissão é rápida. Atualmente, a maioria das empresas de solda mantém estoques (incluindo matérias-primas, produtos semiacabados e produtos acabados) em torno de meio mês, e algumas em apenas 7 a 10 dias. Quanto mais baixo o estoque, mais facilmente as interrupções causadas por feriados são amplificadas—uma vez que a demanda seja liberada de forma concentrada após o feriado, os prazos de entrega serão os primeiros a sentir a pressão.
IV. Aviso de Risco
O risco de preço é bilateral:os preços do estanho estão em máximas históricas, com possibilidade de recuo no quarto trimestre. Os volumes de estocagem precisam estar vinculados às previsões de vendas para evitar a depreciação do estoque. No entanto, no lado da oferta, a retomada total da produção no Estado de Wa, em Mianmar, foi adiada para 2027, as exportações da Indonésia estão sujeitas a controles de cotas e as operações de mineração na RDC enfrentam riscos de segurança. Qualquer deterioração nessas variáveis pode elevar os preços.
Aumento dos custos de conformidade: as regulamentações RoHS e REACH da UE continuam a se endurecer, elevando os custos de conformidade para exportações de solda com chumbo. Produtos que envolvem clientes europeus precisam ter as formulações e o status de certificação confirmados com antecedência.