Importações caem, exportações sobem: as importações líquidas de cátodo de cobre da China caíram em agosto de 2026 [Análise SMM]

Publicado: Sep 22, 2026 13:46 (GMT+8)
Análise SMM: De acordo com dados da Administração Geral de Alfândegas, a China importou 210.200 toneladas de cátodo de cobre em agosto de 2026, queda de 14,24% em relação ao mês anterior e de 20,48% em relação ao ano anterior...

Notícias SMM de 22 de setembro:

De acordo com dados da Administração Geral de Alfândegas, a China importou 210.200 toneladas de cátodos de cobre em agosto de 2026, uma queda de 14,24% em relação ao mês anterior e de 20,48% em relação ao ano anterior. As importações acumuladas de janeiro a agosto totalizaram 1,8837 milhão de toneladas, uma queda de 15,22% em relação ao ano anterior.
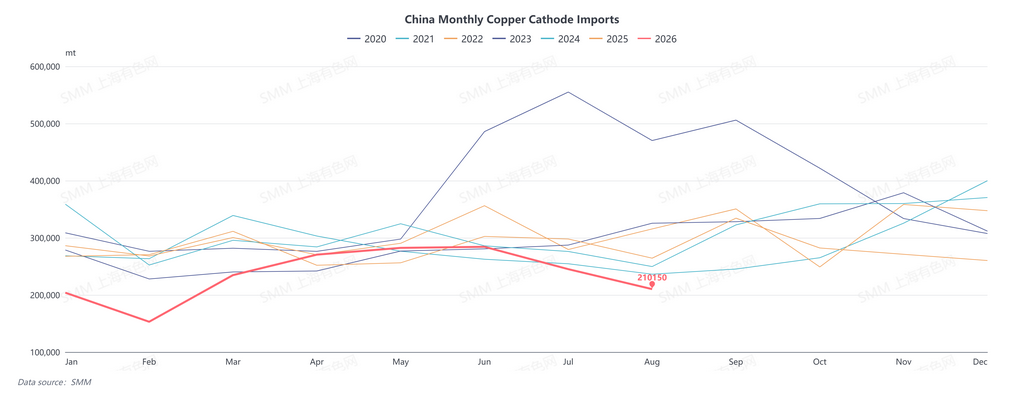
As importações de cátodos de cobre da China permaneceram em nível baixo em agosto, sendo o principal motivo ainda o efeito de sucção dos EUA.

Por país de origem, em agosto, a China importou 69.300 toneladas de cátodos de cobre da RDC, seu maior país fornecedor, uma queda de 27,66% em relação ao mês anterior e de 41,45% em relação ao ano anterior. As importações do Chile totalizaram 10.800 toneladas, uma queda de 28,92% em relação ao mês anterior e de 30,86% em relação ao ano anterior. Como as expectativas do mercado quanto às tarifas dos EUA vinham se acumulando anteriormente, o spread de preços COMEX-LME se ampliou, e os recursos globais de cobre se concentraram novamente na América do Norte. Em agosto, as importações de cátodos de cobre das regiões asiáticas apresentaram crescimento, com importações da China totalizando 47.000 toneladas, um aumento de 309,14% em relação ao mês anterior e de 2.603,96% em relação ao ano anterior. Isso ocorreu principalmente porque oportunidades de arbitragem de importação surgiram intermitentemente em meados de julho, levando alguns carregamentos a serem importados de armazéns da LME para a China.
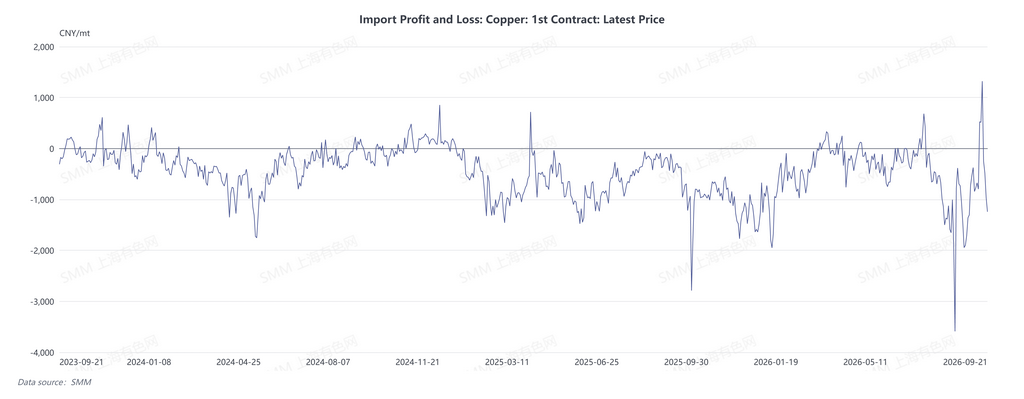
Além disso, o clima de tufão em agosto causou congestionamento portuário persistente em várias regiões da China, levando a atrasos em algumas chegadas de importação.

No lado das exportações, além das reexportações para os EUA, do final de julho até agosto, a arbitragem de importação permaneceu persistentemente invertida, a LME manteve uma estrutura de backwardation elevada e a janela de exportação se abriu intermitentemente em várias ocasiões, impulsionando o crescimento das exportações de cátodos de cobre da China em agosto.

Em agosto de 2026, a China exportou 50.400 toneladas de cátodos de cobre, um aumento de 44,67% em relação ao mês anterior e de 37,02% em relação ao ano anterior. As exportações acumuladas de janeiro a agosto totalizaram 409.000 toneladas, uma queda de 10,57% em relação ao ano anterior.
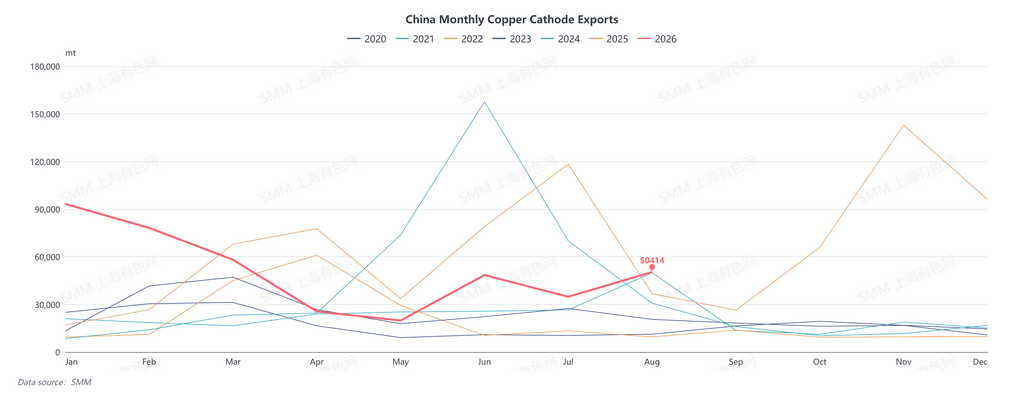
Olhando para o futuro, o spread de preços LC se estreitou em setembro, enfraquecendo o ímpeto de reexportação. Com os estoques sociais de cátodos de cobre da China em níveis baixos e a demanda rígida do setor downstream durante a temporada de pico de consumo, juntamente com a chegada de alguns carregamentos atrasados pelo congestionamento portuário anterior, espera-se que as importações se recuperem em setembro. No entanto, dada a arbitragem de importação geralmente desfavorável de agosto a setembro, espera-se que o espaço para crescimento das importações seja limitado. No lado das exportações, a janela de exportação se abriu intermitentemente novamente no final de setembro. No entanto, com os prêmios à vista domésticos para cátodos de cobre disparando acentuadamente e os baixos estoques de cátodos de cobre deixando as fundições com oferta restrita, espera-se que as exportações de cátodos de cobre da China caiam em relação ao mês anterior em setembro.

Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
Tight available supply drives premiums sharply higher; caution needed over weakening downstream acceptance amid high prices and high backwardation [SMM Shanghai Spot Copper]
há 1 minuto
Tight available supply drives premiums sharply higher; caution needed over weakening downstream acceptance amid high prices and high backwardation [SMM Shanghai Spot Copper]
Leia mais
Tight available supply drives premiums sharply higher; caution needed over weakening downstream acceptance amid high prices and high backwardation [SMM Shanghai Spot Copper]
Looking ahead to tomorrow, available supply in the Shanghai region is expected to remain tight, and with some downstream processing enterprises still having pre-holiday stockpiling demand, spot premiums continue to receive strong support. Although a small amount of imported copper locked in at favorable SHFE/LME price ratios after the import window opened earlier is gradually arriving, the overall volume is limited, and its supplementary effect on market supply is expected to be relatively modest in the short term, making it difficult to significantly ease the current supply tightness. Therefore, spot premiums are expected to have further room to rise tomorrow. However, copper prices are already at elevated levels, the backwardation between prompt and forward months has widened simultaneously, and spot premiums have climbed rapidly, leading to a notable increase in procurement costs for downstream and end-user enterprises, which may gradually reduce their acceptance of high premiums. If premiums continue to rise rapidly, some downstream buyers may turn to a wait-and-see stance, just-in-time procurement may decrease, and market trading activity may pull back. Market participants are advised to monitor the risk of negative feedback on the demand side amid the combined effects of high copper prices, high backwardation, and high premiums.
há 1 minuto
Tight available supply drives premiums sharply higher; caution needed over weakening downstream acceptance amid high prices and high backwardation [SMM Shanghai Spot Copper]
há 1 minuto
Tight available supply drives premiums sharply higher; caution needed over weakening downstream acceptance amid high prices and high backwardation [SMM Shanghai Spot Copper]
Leia mais
Tight available supply drives premiums sharply higher; caution needed over weakening downstream acceptance amid high prices and high backwardation [SMM Shanghai Spot Copper]
[SMM Shanghai Spot Copper] Looking ahead to tomorrow, available supply in the Shanghai region is expected to remain tight. Coupled with the persistent pre-holiday stockpiling demand from some downstream processing enterprises, this continues to provide strong support for spot premiums. Although some imported copper locked in at favorable SHFE/LME price ratios after the import window opened earlier is gradually arriving, the overall volume is limited. The supplementary effect on market supply is expected to be relatively modest in the short term, making it difficult to significantly ease the current supply tightness. As a result, spot premiums are expected to have further room to rise tomorrow. However, copper prices are already at elevated levels, and the backwardation spread between futures contracts has widened simultaneously. Combined with the rapid climb in spot premiums, procurement costs for downstream and end-user enterprises have increased markedly, and their acceptance of high premiums may gradually decline. If premiums continue to rise rapidly, some downstream buyers may turn to a wait-and-see stance, reducing just-in-time procurement, and market trading activity may pull back. Market participants are advised to monitor the risk of negative feedback on the demand side amid the combined effects of high copper prices, deep backwardation, and elevated premiums.
há 1 minuto
Capstone Copper venderá mina Cozamin à Luca Mining por até US$ 385 milhões
há 21 minutos
Capstone Copper venderá mina Cozamin à Luca Mining por até US$ 385 milhões
Leia mais
Capstone Copper venderá mina Cozamin à Luca Mining por até US$ 385 milhões
Capstone Copper Corp. (TSX: CS; ASX: CSC) concordou, em 21 de setembro de 2026, em vender sua mina subterrânea de cobre-prata-zinco-chumbo Cozamin, em Zacatecas, México, para a Luca Mining Corp. (TSXV: LUCA) por uma contraprestação total de até US$ 385 milhões. O pacote compreende US$ 275 milhões em dinheiro à vista, US$ 15 milhões em ações da Luca, US$ 35 milhões diferidos para o primeiro aniversário e até US$ 60 milhões em dinheiro contingente vinculado aos preços médios anuais do cobre. A Cozamin tem previsão de produzir em média 20.000 toneladas de cobre e 1,3 milhão de onças de prata anualmente entre 2023 e 2030, com custos C1 de cerca de US$ 1,51 por libra pagável. O fechamento está previsto para o quarto trimestre de 2026, não exige votação dos acionistas e fortalece o balanço da Capstone para projetos de crescimento no Chile e nos Estados Unidos.
há 21 minutos