Os atributos estratégicos do magnésio metálico continuam a destacar-se, e os padrões globais de oferta, demanda e comércio de magnésio primário estão a ser reestruturados
Com o rápido desenvolvimento das indústrias globais de leveza, novas energias e equipamentos de alta gama, os atributos de recurso estratégico do magnésio metálico continuam a aumentar, e a sua posição de demanda rígida na redução de peso automóvel, aeroespacial, modificação de ligas de alta gama e suporte de materiais críticos continua a fortalecer-se. Durante muito tempo, a oferta global de magnésio primário esteve altamente concentrada na China, enquanto fora da China, condicionada por deficiências em recursos, energia, proteção ambiental e suporte da cadeia industrial, a capacidade de magnésio primário tem sido de pequena escala e fraca flexibilidade. A indústria global de magnésio apresenta atualmente uma divergência estrutural pronunciada: fora da China, o foco está em preencher lacunas na capacidade local de magnésio primário e avançar na des-sinicização da cadeia de abastecimento. Entretanto, a China, aproveitando as vantagens de toda a sua cadeia industrial, está a evoluir da exportação de matérias-primas primárias para ligas de magnésio e produtos finais de fundição sob pressão de alta gama. O padrão global de oferta e demanda de magnésio primário e os fluxos comerciais provavelmente sofrerão uma remodelação a longo prazo.
A demanda externa continua a expandir-se, com a demanda rígida da indústria transformadora de alta gama a sustentar uma elevada dependência de importações
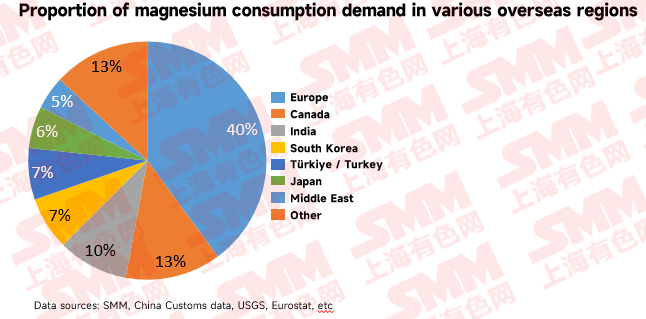
O crescimento do consumo global de magnésio é impulsionado conjuntamente por múltiplas regiões externas. A demanda por leveza na Europa, EUA, Japão, Coreia do Sul e mercados emergentes está a ser libertada de forma constante, mas a capacidade local de magnésio primário fora da China é praticamente inexistente, mantendo um padrão de longo prazo de "crescimento da demanda, oferta insuficiente e dependência de importações da China".
A Europa é um mercado consumidor central de magnésio a nível global. De acordo com as estatísticas comerciais do Eurostat, o consumo de magnésio na UE em 2025 foi de aproximadamente 110.000 toneladas. Impulsionada por regulamentações rigorosas de emissões de carbono, a demanda por leveza dos veículos de novas energias na Europa continua a crescer de forma rígida, e a taxa de penetração das ligas de magnésio está a aumentar constantemente. No entanto, a UE não possui capacidade local de fundição de magnésio primário, com 97% da oferta de magnésio primário dependente de importações chinesas, evidenciando um risco pronunciado de cadeia de abastecimento única.
A capacidade de magnésio primário na América do Norte foi completamente eliminada. Fundição integrada em larga escala para VEs e aquisições militares e de defesa nacional tornaram-se os principais impulsionadores do crescimento da demanda, elevando continuamente o consumo regional de magnésio. Ao mesmo tempo, os EUA e o Canadá designaram o magnésio como mineral estratégico crítico e continuam a avançar com políticas locais de apoio à cadeia de suprimentos, mas a lacuna de capacidade de curto prazo permanece não preenchida.
A demanda em mercados como Japão, Coreia do Sul, Índia e Turquia também cresce de forma constante. Japão e Coreia do Sul são altamente dependentes das importações chinesas de matérias-primas de magnésio, com demanda concentrada em leveza automotiva, aeroespacial e eletrônicos 3C. Índia e Turquia, aproveitando o desenvolvimento de suas indústrias automotivas locais, registram liberação contínua de demanda por fundição de magnésio, modificação de ligas e dessulfuração de aço. A base geral de demanda rígida no exterior permanece sólida, e o padrão de dependência de importações dificilmente será revertido no curto prazo.
Capacidade estável, porém fraca, entre produtores de magnésio fora da China, com pronunciada divergência regional entre oferta e demanda
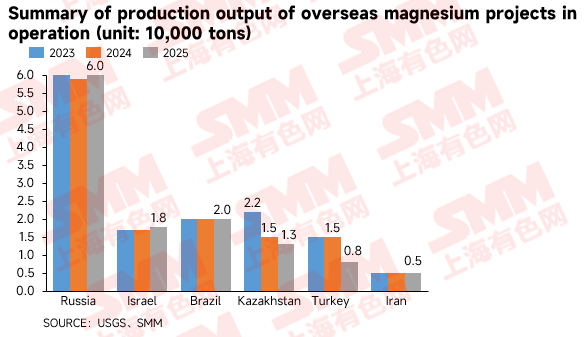
Segundo dados da SMM, a produção global de magnésio primário totalizou aproximadamente 1,09 milhão de toneladas em 2025, das quais a China produziu 1,02 milhão de toneladas, respondendo por até 93%; a produção combinada fora da China foi de apenas cerca de 70 mil toneladas, representando menos de 7%. A oferta global de magnésio primário está altamente concentrada na China, enquanto a oferta fora da China é extremamente pequena em escala, altamente fragmentada e carente de flexibilidade. A capacidade operacional fora da China concentra-se em poucos países, incluindo Rússia, Israel, Brasil, Turquia, Cazaquistão e Irã, e caracteriza-se geralmente por pequena escala, infraestrutura de apoio fraca, baixa flexibilidade e crescimento limitado. É improvável que esse cenário seja materialmente abalado no médio prazo.
Segundo dados do USGS, a produção total de magnésio primário fora da China em 2025 foi de aproximadamente 130 mil toneladas, mas o volume de magnésio comercial disponível para exportação foi muito menor. A produção total de magnésio primário da Rússia em 2025 foi de cerca de 60 mil toneladas (incluindo transferências internas), das quais a Solikamsk Magnesium Works produziu aproximadamente 15 mil toneladas de magnésio comercial, respondendo por 60% da produção russa de magnésio comercial; a Solikamsk Magnesium Works detinha 1,4% de participação no mercado global. O magnésio da VSMPO-AVISMA Corporation é produzido principalmente para uso cativo na produção de esponja de titânio, com exportações de cerca de 6 mil toneladas. O magnésio comercial combinado efetivamente disponível para exportação das duas empresas foi de apenas cerca de 21 mil toneladas. A ICL Dead Sea Magnesium Ltd, de Israel, produziu 17,8 mil toneladas de magnésio metálico em 2025, com capacidade projetada de 33 mil toneladas/ano e taxa de utilização da capacidade de cerca de 54%. Seus produtos destinam-se principalmente aos mercados de alta qualidade da Europa e dos EUA, sendo a única produtora de magnésio primário de Israel. A Rima Industrial, do Brasil, produziu aproximadamente 20 mil toneladas e é a única produtora de magnésio primário do Hemisfério Sul. A empresa planeja aumentar a produção em 20% em 2026 e expandir as exportações para EUA, Japão e Coreia do Sul. A planta Eczacibasi Esan, da Turquia, tem capacidade projetada de 15 mil toneladas/ano, mas sua taxa de utilização da capacidade é baixa há muito tempo, com produção real estimada em 5 a 8 mil toneladas, e suas exportações visam principalmente o mercado europeu. A Ust-Kamenogorsk Titanium Magnesium Plant (UKTMP), do Cazaquistão, produziu aproximadamente 13 mil toneladas de magnésio. Como coproduto da produção de esponja de titânio, sua produção de magnésio declinou em conjunto com a produção de titânio. A Shemsh Felez Royal, do Irã, produziu cerca de 5 mil toneladas, essencialmente para atender à demanda rígida das indústrias básicas domésticas. A capacidade de magnésio primário dos EUA efetivamente saiu do mercado. O USGS confirmou que a produção de magnésio primário dos EUA foi zero de 2023 a 2025, e a única produtora, US Magnesium, encerrou completamente as operações após falência em 2025. A UE não possui capacidade de fundição em escala, e projetos como o Verde Magnesium, na Romênia, permanecem em estágios iniciais.
No geral, a China responde por mais de 90% da produção global de magnésio primário, com o restante do mundo somando menos de 10%. Além disso, o volume real de magnésio disponível para exportação é ainda menor do que os números totais de produção sugerem, deixando o mercado altamente dependente da oferta chinesa. É improvável que essa estrutura seja materialmente rompida no médio prazo.
 Vários países estão estruturando novos projetos de magnésio de baixo carbono para fortalecer a autonomia da cadeia de suprimentos
No contexto da segurança global de matérias-primas críticas e da redução de riscos na cadeia de suprimentos, Europa, EUA e países ricos em recursos estão planejando intensivamente novos projetos de magnésio primário de baixo carbono na tentativa de romper a dependência da China e reconstruir sistemas domésticos de suprimento. Projetos de fundição de magnésio estão atualmente sendo planejados na Austrália, EUA, Canadá, Romênia, Islândia e Arábia Saudita, com novos processos e capacidade de baixo carbono formando o foco central do pipeline de projetos no exterior. Os projetos específicos em construção no exterior estão resumidos abaixo:
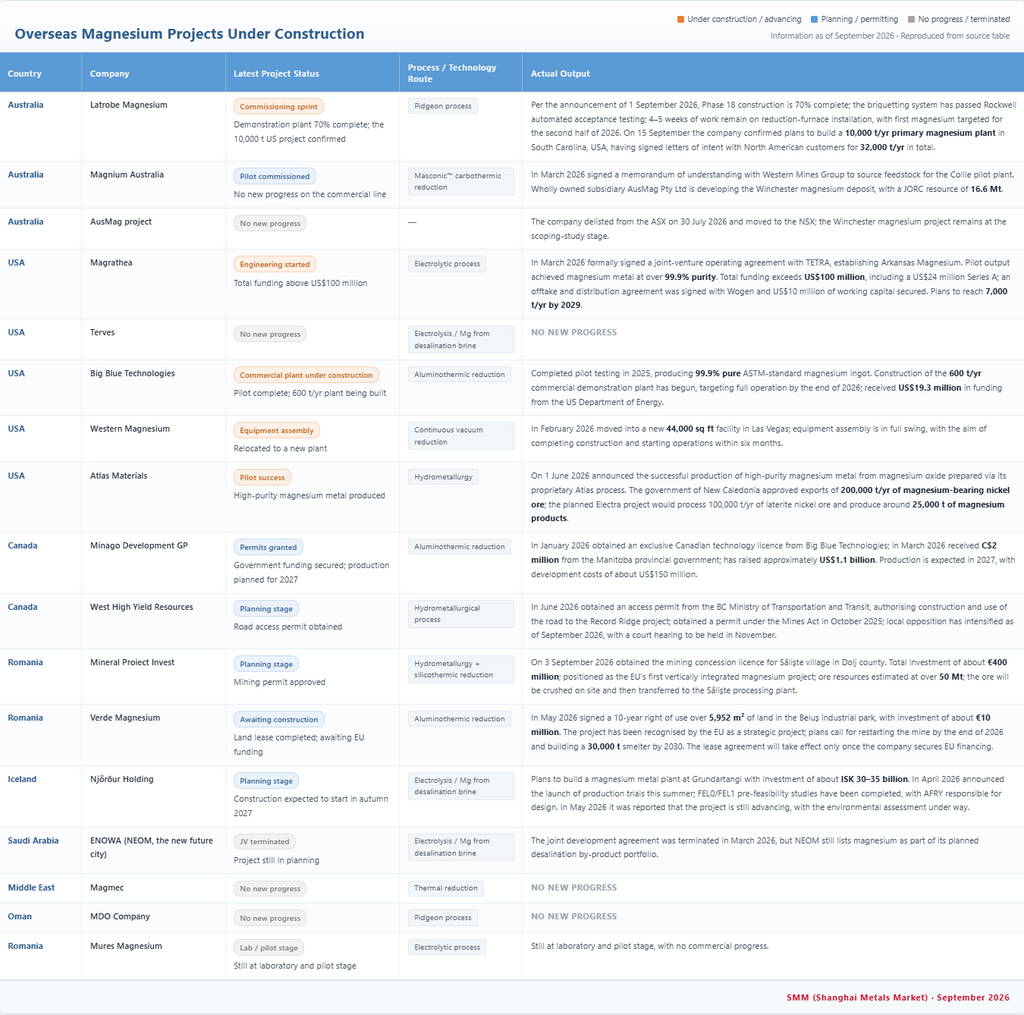
Em termos de progresso, os projetos no exterior mostram clara divergência. Um pequeno número entrou em fases avançadas de planta piloto ou construção de demonstração, enquanto a maioria permanece em status de planejamento ou paralisada. Por continente, a distribuição é a seguinte:
Oceania: A planta de demonstração da Latrobe Magnesium está 70% concluída, os equipamentos de briquetagem passaram na aceitação e a instalação do forno de redução avança de forma constante. A primeira produção de metal está prevista para o segundo semestre de 2026, mas a linha comercial de 10 mil toneladas ainda requer aprovação de financiamento. Projetos como Magnium Australia e AusMag não registraram progresso substancial.
América do Norte: A Big Blue Technologies concluiu mais de 50 testes piloto em 2025, produzindo lingotes de magnésio com 99,9% de pureza, e iniciou a construção de uma planta comercial de 600 toneladas/ano com US$ 19,3 milhões em apoio do Departamento de Energia dos EUA (DOE). A Mag One levantou mais de US$ 100 milhões em financiamento acumulado e formou uma joint venture com a TETRA para avançar o projeto de uma planta comercial de Fase 1 no Arkansas, com planos de atingir produção anual de 7 mil toneladas antes de 2029. A Atlas Materials anunciou produção piloto bem-sucedida de magnésio metálico de alta pureza em junho de 2026. A West Magnesium mudou-se para uma nova planta em Las Vegas, com montagem de equipamentos em andamento. A Minago, do Canadá, recebeu US$ 3,4 milhões em investimento governamental, obteve licença ambiental revisada e assinou licença exclusiva de processo canadense com a Big Blue. A Terves não registrou progresso substancial. Europa: A Verde Magnesium, da Romênia, assinou contrato de arrendamento de terras por 10 anos, mas a inicialização ainda aguarda financiamento da UE. A Mures Magnesium não registrou progresso substancial.
Ásia: Magmec (Arábia Saudita) e MDO (Omã) não registraram progresso substancial.
América do Sul: Sem novos projetos de magnésio primário por enquanto, com apenas a Rima Industrial, do Brasil, em produção.
No geral, a nova capacidade no exterior enfrenta validação de processo insuficiente, ciclos longos de aprovação de financiamento e progresso piloto atrasado. No curto prazo, a liberação efetiva de nova capacidade durante 2026-2028 será limitada, dificultando o rápido fechamento da lacuna entre oferta e demanda. No longo prazo, à medida que novos processos evoluem e subsídios políticos são implementados, a capacidade de magnésio de baixo carbono no exterior pode formar crescimento marginal e remodelar gradualmente a estrutura global de oferta.
O cenário do comércio global de magnésio passa por mudança qualitativa: a China avança da exportação de matérias-primas para a exportação de produtos acabados de alta qualidade
Levando em conta a dinâmica global de oferta e demanda e as tendências de iteração de capacidade, os agentes no exterior estão abordando a questão da "autossuficiência em matérias-primas de magnésio primário", enquanto a China avança em direção ao "domínio de valor em toda a cadeia industrial". A lógica do comércio global de magnésio será progressivamente reestruturada.
A divergência na estrutura de exportação prova que a dependência externa do magnésio chinês está se aprofundando, não enfraquecendo. Segundo dados alfandegários, as exportações chinesas de lingotes de magnésio em 2025 totalizaram 251,3 mil toneladas, queda de 5,54% em relação ao ano anterior; as exportações de ligas de magnésio atingiram 99,6 mil toneladas, alta de 4,51% em relação ao ano anterior, a única categoria com crescimento positivo. Essa divergência é mais pronunciada no mercado europeu: segundo análise da SMM, as exportações chinesas de lingotes de magnésio para a Europa caíram 16,38% em relação ao ano anterior no primeiro semestre de 2025, enquanto as exportações de ligas de magnésio para os Países Baixos contrariaram a tendência com aumento de 0,75% no mesmo período. Os clientes europeus não pararam de comprar magnésio; em vez disso, mudaram o foco de aquisição de lingotes de magnésio primário para ligas de magnésio — porque a UE não possui mais capacidade de fundição de magnésio primário, e o processo de liga necessário para a leveza automotiva não pode contornar a oferta chinesa. De janeiro a junho de 2026, as exportações de lingotes de magnésio atingiram 136,5 mil toneladas, alta de 11,89% em relação ao ano anterior; as exportações de ligas de magnésio totalizaram 52,7 mil toneladas, alta de 7,55% em relação ao ano anterior; as exportações de pó de magnésio chegaram a 36,4 mil toneladas, queda de 3,45% em relação ao ano anterior; e as exportações de magnésio trabalhado subiram 91,67% em relação ao ano anterior. O padrão de contração contínua nas categorias de baixo valor agregado, juntamente com volumes e preços crescentes para categorias de alto valor agregado, foi ainda mais consolidado. No longo prazo, as vantagens de processamento profundo da China serão difíceis de abalar. A Baowu Magnesium construiu uma cadeia industrial completa abrangendo "mineração de dolomita — fundição de magnésio primário — fusão de ligas de magnésio — processamento profundo — reciclagem e recuperação", com produtos exportados para Europa, América do Norte e Sudeste Asiático. Os projetos em construção no exterior permanecem presos na etapa de magnésio primário: a planta de demonstração da Latrobe Magnesium está 70% concluída, mas sua planta comercial de 10 mil toneladas só entrará em operação no segundo semestre de 2028; a Big Blue Technologies tem apenas 600 toneladas/ano, com previsão de início das operações no final de 2026. Os agentes no exterior geralmente enfrentam ciclos longos de financiamento e falta de suporte de processamento profundo, de modo que as adições efetivas de nova capacidade de 2026 a 2028 serão limitadas. A oferta no exterior preenche a "lacuna de matérias-primas", enquanto a China detém o "ponto de estrangulamento da cadeia industrial".
Isso significa que o foco competitivo do comércio global de magnésio mudou de "quem tem os recursos" para "quem tem a capacidade". Mesmo que a nova capacidade no exterior entre em operação conforme o cronograma, ela só pode fornecer suplementação limitada na etapa de magnésio primário, enquanto as vantagens da cadeia industrial da China em segmentos de médio a alto padrão, como ligas, fundição sob pressão e componentes para usuários finais, serão difíceis de replicar no curto prazo. A indústria de magnésio da China está evoluindo do "lastro" da oferta global para o "líder da cadeia" da cadeia industrial global.