Visão geral da China: exportações sobem ligeiramente em agosto, mas volumes acumulados no ano caem
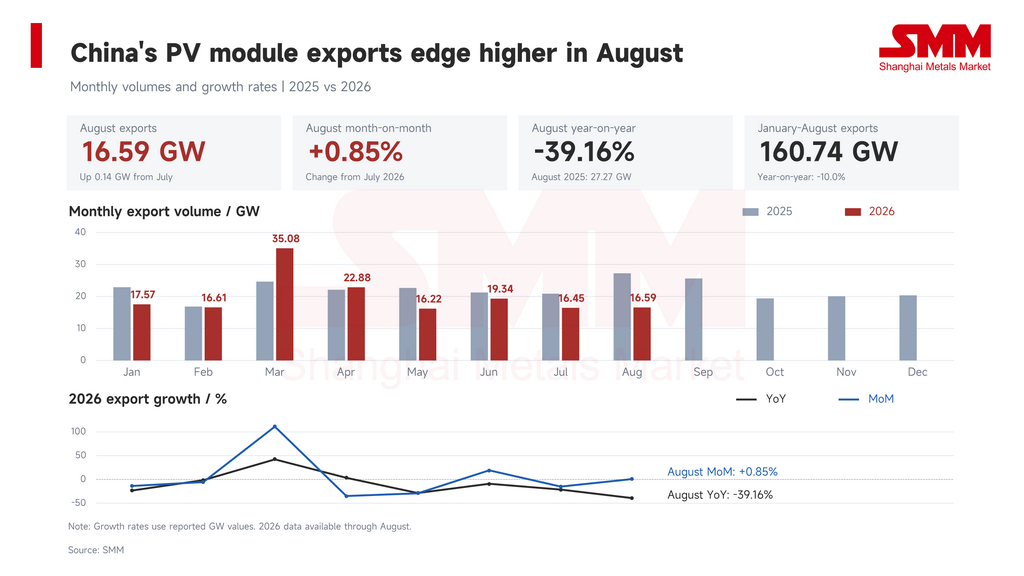
A China exportou aproximadamente 16,59 GW de módulos fotovoltaicos (FV) em agosto de 2026, segundo dados da SMM. Os embarques subiram 0,85%, ou 0,14 GW, em relação a julho, mas caíram 39,16%, ou 10,68 GW, ante agosto de 2025. As exportações de janeiro a agosto totalizaram cerca de 160,74 GW, uma queda de 17,89 GW, ou 10,0%, em relação aos 178,63 GW do ano anterior.
O modesto aumento de agosto reverteu a queda mensal de 14,94% de julho, embora os embarques tenham permanecido na faixa de aproximadamente 16–20 GW observada desde maio. A contração anual mais acentuada reflete em parte a alta base de comparação de 27,27 GW em agosto de 2025, ao mesmo tempo que evidencia que os volumes atuais de exportação seguem bem abaixo do nível do ano passado.
Os mercados de destino continuaram a divergir. Os embarques para partes da Europa, África do Sul e Nigéria caíram, enquanto Paquistão, Brasil, Colômbia e alguns mercados do Oriente Médio aumentaram as compras.
Composição regional: Europa segue como principal mercado de exportação
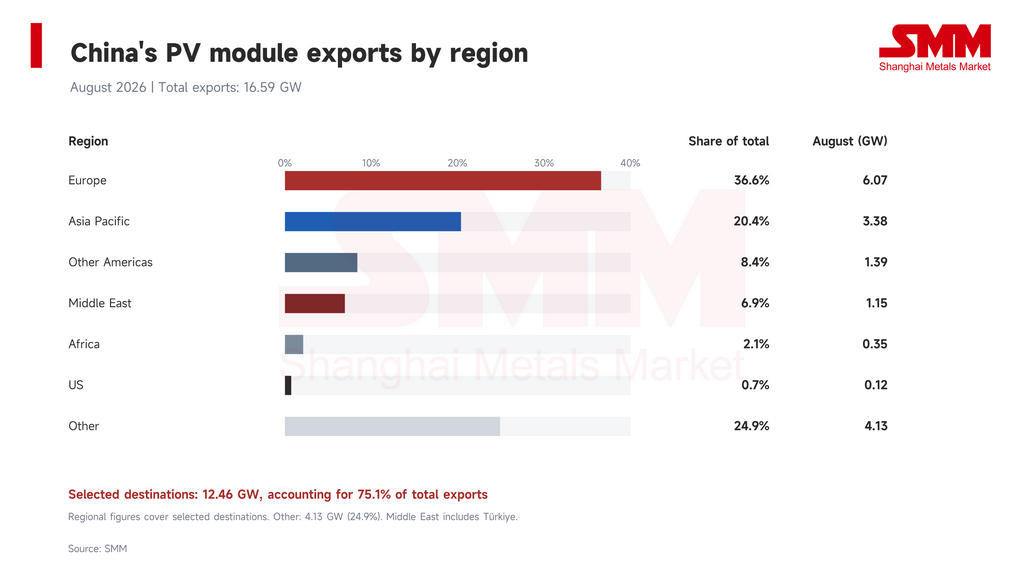
As exportações para os 11 destinos europeus cobertos pelos dados totalizaram 6,07 GW em agosto, respondendo por 36,6% do total de módulos exportados pela China. Os embarques para 10 destinos da Ásia-Pacífico somaram 3,38 GW, ou 20,4%; três destinos do Oriente Médio responderam por 1,15 GW, ou 6,9%; e dois destinos africanos por 0,35 GW, ou 2,1%. As exportações diretas para os EUA totalizaram 0,12 GW, representando 0,7%. As exportações para Brasil, Colômbia e Chile juntas alcançaram 1,39 GW, ou 8,4%. Esses mercados responderam por 75,1% do total de módulos exportados pela China.
Desempenho dos mercados e principais fatores
Europa: férias de verão e compras mais lentas pesam sobre os embarques
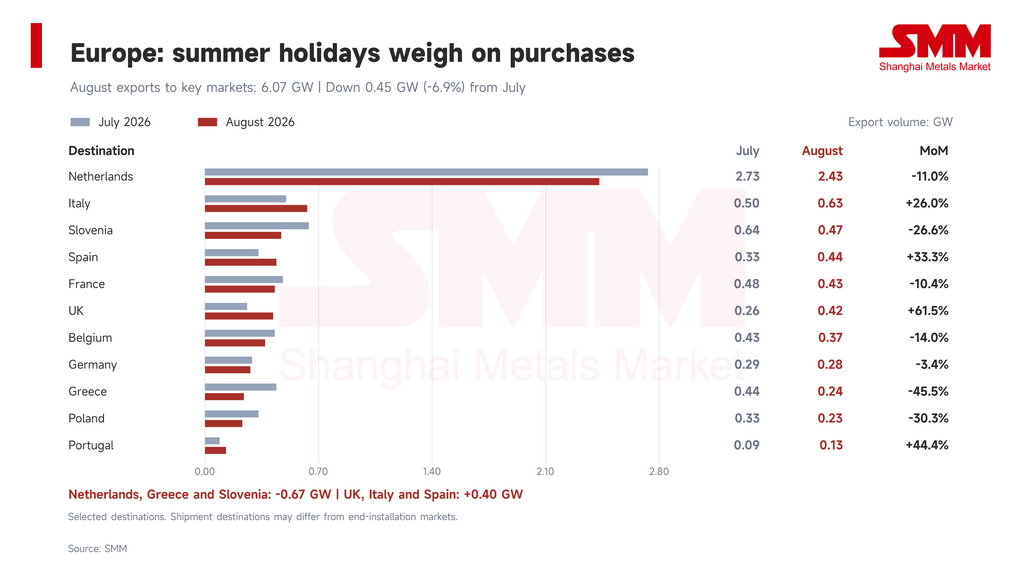
As exportações para os 11 mercados europeus cobertos totalizaram 6,07 GW em agosto, queda de aproximadamente 6,9%, ou 0,45 GW, na comparação mensal. Os embarques para os Países Baixos caíram 11,0%, de 2,73 GW para 2,43 GW, uma redução de 0,30 GW. A Grécia recuou de 0,44 GW para 0,24 GW, enquanto a Eslovênia caiu de 0,64 GW para 0,47 GW. Juntos, esses três mercados responderam por 0,67 GW de volume perdido e foram os principais responsáveis pela queda líquida nos destinos europeus cobertos.
Alguns mercados continuaram a crescer. As exportações para o Reino Unido subiram de 0,26 GW para 0,42 GW, a Itália aumentou de 0,50 GW para 0,63 GW e a Espanha avançou de 0,33 GW para 0,44 GW. O aumento combinado de 0,40 GW compensou parcialmente as quedas em outros lugares. França, Bélgica, Alemanha e Polônia registraram embarques menores.
O monitoramento de mercado da SMM indica que o período de férias de verão na Europa desacelerou as compras e a execução de projetos em agosto. O comércio foi dominado por pedidos pequenos e entregas de contratos existentes. O aumento dos custos de produção na China levou os fornecedores de módulos a elevar as ofertas no exterior, mas as compras europeias não se fortaleceram no mesmo ritmo, limitando a reposição de estoques dos distribuidores. Isso é consistente com o declínio geral nos mercados europeus cobertos. O crescimento no Reino Unido, na Itália e na Espanha, no entanto, sugere diferenças nos cronogramas de entrega de projetos e compras.
Ásia-Pacífico: Paquistão lidera uma recuperação parcial
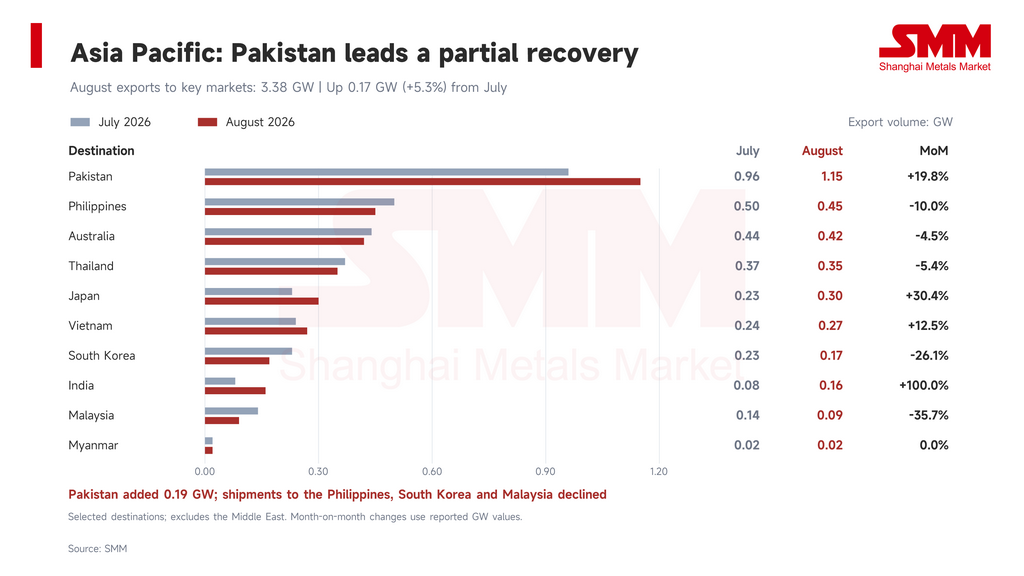
As exportações para os 10 mercados da Ásia-Pacífico cobertos atingiram 3,38 GW em agosto, um aumento de aproximadamente 5,3%, ou 0,17 GW, em relação a julho. O Paquistão foi o maior contribuinte para o crescimento, com embarques subindo 19,8%, ou 0,19 GW, de 0,96 GW para 1,15 GW. A Índia aumentou de 0,08 GW para 0,16 GW, o Japão subiu de 0,23 GW para 0,30 GW e o Vietnã avançou de 0,24 GW para 0,27 GW.
Filipinas, Austrália, Coreia do Sul, Tailândia e Malásia continuaram em declínio. Os embarques para as Filipinas caíram de 0,50 GW para 0,45 GW, a Coreia do Sul recuou de 0,23 GW para 0,17 GW e a Malásia diminuiu de 0,14 GW para 0,09 GW. Essas reduções compensaram parcialmente o aumento do Paquistão, deixando a recuperação regional concentrada em poucos mercados.
A recuperação do Paquistão reflete em parte a baixa base de compras de julho. Os embarques haviam atingido 2,15 GW em junho antes de cair acentuadamente em julho; mesmo após a recuperação para 1,15 GW em agosto, permaneceram aproximadamente 46,5% abaixo do nível de junho. A avaliação da SMM sobre as altas tarifas locais de eletricidade, a demanda por autoconsumo solar distribuído e a sensibilidade aos preços sugere que o aumento pode refletir em parte compras de recuperação de curto prazo. Ainda não se estabelece que os estoques do canal tenham sido totalmente absorvidos. As remessas para a Índia dobraram desde julho, mas o aumento absoluto foi de apenas 0,08 GW. A demanda por módulos acabados veio principalmente de pedidos fora do escopo das restrições da Lista Aprovada de Modelos e Fabricantes (ALMM) e de instalações fora da rede.
Oriente Médio e África: remessas combinadas chegam a 1,50 GW com mercados divergentes
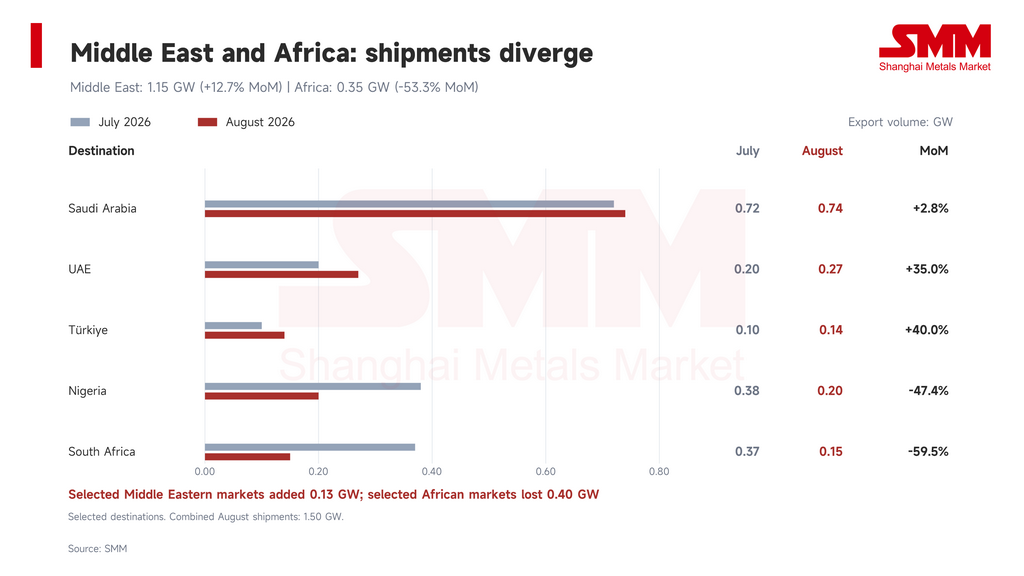
As exportações para Arábia Saudita, Emirados Árabes Unidos e Turquia totalizaram 1,15 GW em agosto, um aumento de aproximadamente 12,7%, ou 0,13 GW, na comparação mensal. A Arábia Saudita permaneceu relativamente estável, subindo 2,8%, de 0,72 GW para 0,74 GW. Os Emirados Árabes Unidos aumentaram 35,0%, de 0,20 GW para 0,27 GW, contribuindo com 0,07 GW de volume adicional. A Turquia subiu 40,0%, de 0,10 GW para 0,14 GW.
Projetos solares de grande escala continuam a sustentar a demanda por módulos no Oriente Médio, embora as exportações mensais também dependam dos cronogramas de entrega dos equipamentos, carregamento de navios e desembaraço aduaneiro. A recuperação dos Emirados Árabes Unidos é consistente com uma retomada a partir da base mais baixa de remessas de julho, enquanto a Arábia Saudita manteve compras comparativamente estáveis. A SMM vê a execução de projetos e os cronogramas de embarque como possíveis impulsionadores do aumento. As informações disponíveis sobre projetos ainda não vinculam os 0,13 GW adicionais a desenvolvimentos específicos nem confirmam uma aceleração generalizada da demanda regional.
Enquanto isso, as exportações combinadas para África do Sul e Nigéria caíram aproximadamente 53,3%, ou 0,40 GW, para 0,35 GW. A África do Sul recuou 59,5%, de 0,37 GW para 0,15 GW, uma redução de 0,22 GW. A Nigéria caiu 47,4%, de 0,38 GW para 0,20 GW, uma queda de 0,18 GW.
A melhoria na confiabilidade do fornecimento de eletricidade na África do Sul pode ter reduzido a urgência de compras de energia solar destinadas a mitigar cortes de energia, deslocando as decisões de aquisição para economias de eletricidade em nível de projeto e requisitos de entrega.
Américas: recomposição de estoques na América Latina aumenta, mas volumes de remessas permanecem limitados
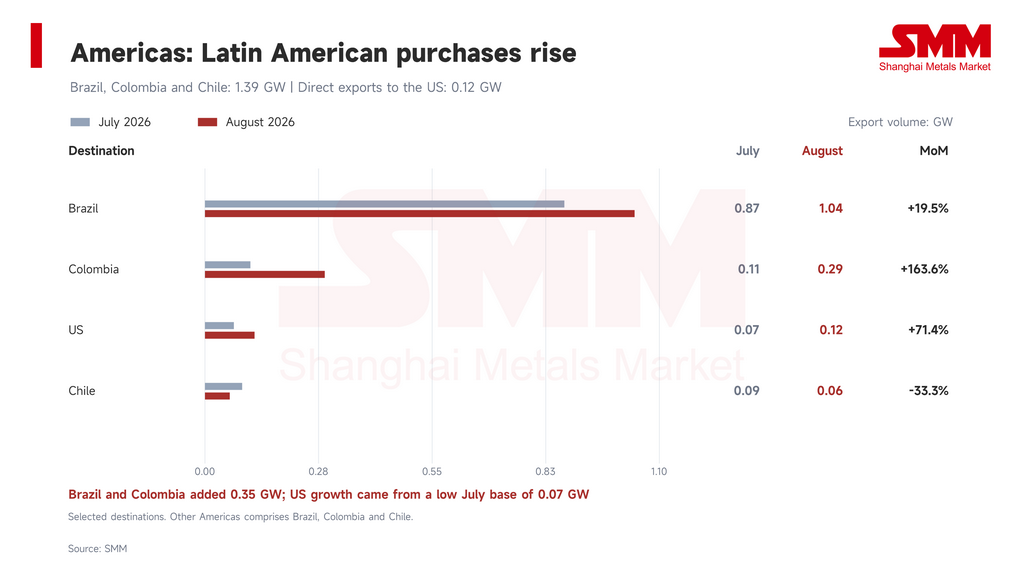
As exportações diretas de módulos da China para os EUA atingiram aproximadamente 0,12 GW em agosto, um aumento de 0,05 GW, ou 71,4%, em relação a julho. Os EUA ainda representaram apenas 0,7% das exportações totais da China. O forte aumento percentual partiu de uma base pequena e foi insuficiente para impulsionar uma recuperação substancial nos embarques totais de módulos.
As medidas de importação dos EUA que abrangem polissilício e produtos a jusante, anunciadas em agosto, incluem tarifas adicionais programadas para entrar em vigor em 4 de dezembro. As expectativas de custos de importação mais altos podem ter antecipado algumas compras e entregas. No entanto, a formação preventiva de estoques concentrou-se em materiais a montante, com apenas um aumento limitado nas exportações diretas de módulos.
As exportações para Brasil, Colômbia e Chile juntas subiram aproximadamente 29,9%, ou 0,32 GW, para 1,39 GW. O Brasil aumentou 19,5%, de 0,87 GW para 1,04 GW, acrescentando 0,17 GW. A Colômbia subiu 163,6%, de 0,11 GW para 0,29 GW, acrescentando 0,18 GW. O Chile caiu de 0,09 GW para 0,06 GW, uma redução de 0,03 GW.
O Brasil adicionou aproximadamente 891 MW de capacidade solar em escala de utilidade pública em agosto, apontando para a continuidade da execução de projetos e apoiando a demanda por equipamentos e compras de distribuidores. Novos projetos solares também obtiveram licenças na Colômbia, indicando mais progresso no pipeline de desenvolvimento. A SMM vê as entregas para projetos em construção e a reposição periódica de estoques como possíveis impulsionadores do crescimento de compras em ambos os mercados. A durabilidade dessa recuperação ainda está por ser vista.
Visão da SMM
As exportações de módulos da China subiram ligeiramente em agosto, mas ganhos e perdas nos principais destinos se compensaram em grande parte, enquanto os volumes acumulados no ano permaneceram abaixo do nível do ano passado. Na Europa, o foco está em saber se os pedidos pós-feriado se traduzem em embarques. Na Ásia-Pacífico, as questões-chave são se a recuperação das compras do Paquistão pode ser sustentada e se outros mercados se estabilizam. As entregas de equipamentos para projetos continuam centrais para as perspectivas do Oriente Médio e da América Latina. As exportações diretas para os EUA permanecem pequenas, enquanto as quedas na África do Sul e na Nigéria precisam ser avaliadas em relação ao fornecimento local de eletricidade, canais de distribuição e condições dos projetos.
Fonte: SMM
Escrito por:
Ryan Tey Tze Yang | Analista de PV da SMM
+60 127179370 | ryan.tey@metal.com