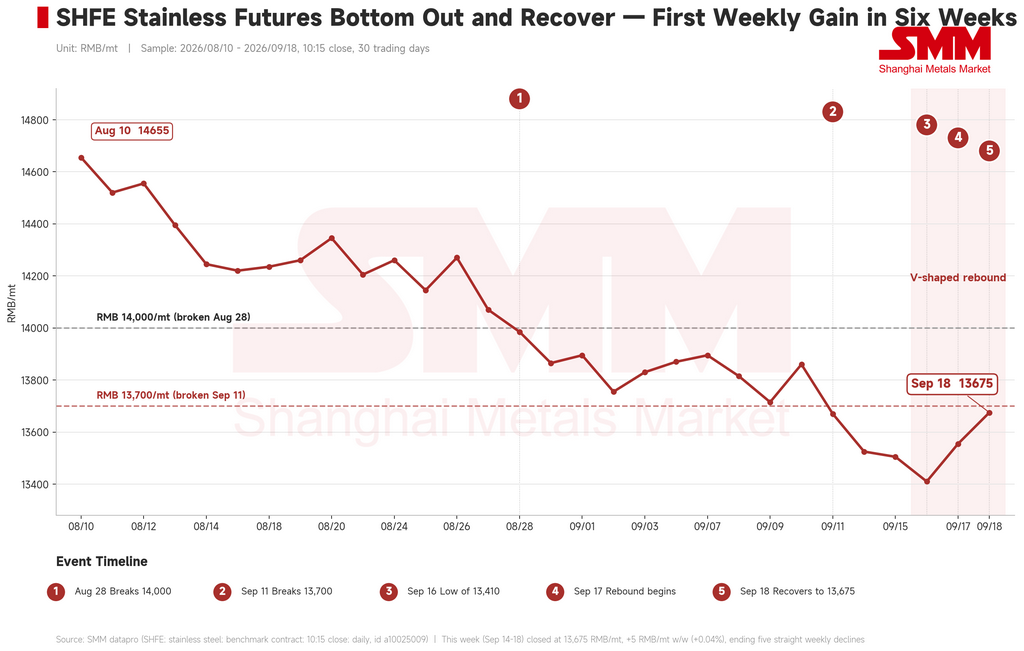
Os futuros de aço inoxidável da China interromperam sua sequência de cinco semanas de queda nesta semana, embora a história mais relevante esteja no lado dos custos. O contrato de referência da SHFE traçou um V: caiu para RMB 13.410/t (cerca de US$ 1.995/t) na quarta-feira — a mínima do ajuste atual — e depois se recuperou na quinta e sexta-feira, fechando a RMB 13.675/t (cerca de US$ 2.035/t), alta de RMB 5/t (aproximadamente US$ 0,7/t), ou 0,04%, em relação à sexta-feira anterior. O ganho é insignificante isoladamente. O que importa é que parou, e parou enquanto os insumos de níquel caíam no ritmo mais rápido do ciclo.
Inflação elevada nos EUA elevou a precificação de alta para 90%, e a Casa Branca reagiu
A variável macro dominante da semana foi uma surpresa acentuada de alta na inflação dos EUA. O IPC não ajustado de agosto subiu 0,4% na comparação mensal, o maior desde junho e bem acima dos 0,1% anteriores; o núcleo do IPC com ajuste sazonal subiu 0,3%, o mais forte desde maio e acima tanto do consenso quanto dos 0,2% anteriores. A precificação de mercado para uma alta do Fed na reunião desta semana saltou para cerca de 90%, e bancos de investimento que resistiam a prever alta neste ano capitularam.
A resposta política foi na direção oposta. O presidente Trump disse publicamente que os EUA deveriam ter as taxas de juros mais baixas do mundo, e o conselheiro econômico da Casa Branca, Kevin Hassett, afirmou que não há razão para subir — deixando uma lacuna visível entre a posição do governo e o que os mercados precificavam. Expectativas de juros em alta comprimem as avaliações de metais básicos cotados em dólar, e esse foi o principal fator externo por trás da queda contínua do contrato até quarta-feira.
O risco no Oriente Médio deslocou-se do Estreito para a infraestrutura saudita
O foco geopolítico moveu-se para o continente. A Arábia Saudita informou que seu oleoduto Leste-Oeste foi atingido repetidamente e adotou medidas preventivas de paralisação; fontes estimaram que a interrupção poderia remover cerca de 4% da oferta global de petróleo, e a AP relatou que o oleoduto danificado permaneceria em grande parte fora de operação por semanas de reparos. As forças houthis reivindicaram formalmente "operações militares em larga escala e de alta qualidade" contra a Arábia Saudita e um ataque à base aérea de Khamis Mushait, ao mesmo tempo em que afirmaram que o trânsito por Bab el-Mandeb permanece em grande parte normal.
A diplomacia fez pouco progresso. Uma reunião regional do Golfo marcada para 14 de setembro foi adiada depois que a Arábia Saudita solicitou emendas, o secretário de Energia dos EUA disse para não esperar um avanço rápido no Estreito de Ormuz, e autoridades iranianas reiteraram que não negociarão até que suas condições sejam atendidas. Sinais compensatórios surgiram: a Arábia Saudita busca aumentar os fluxos de petróleo pelo Estreito, os EUA começarão a recompor sua Reserva Estratégica de Petróleo nos próximos meses, e Trump disse que Rússia e Ucrânia concordaram em não atacar os alvos energéticos um do outro. O membro do Conselho do BCE, Kocher, alertou que os preços elevados do petróleo poderiam forçar um aperto adicional do BCE — uma questão de custo viva para os produtores europeus de aço inoxidável.
A liquidez chinesa permaneceu acomodatícia; uma política de consumo mira um uso final do aço inoxidável
O Banco Popular da China realizou uma operação de recompra reversa definitiva de seis meses no valor de RMB 500 bilhões (cerca de US$ 74,4 bilhões) em 15 de setembro. O M2 de agosto ficou em RMB 356,81 trilhões, alta de 7,5% na comparação anual, enquanto o financiamento social agregado nos primeiros oito meses atingiu RMB 23,91 trilhões — RMB 2,64 trilhões a menos que um ano antes, indicando que a expansão do crédito permanece comedida.
Em termos de política, o MOFCOM e outros sete ministérios emitiram um plano de ação para promover o consumo de casas inteligentes. Eletrodomésticos inteligentes são um canal downstream relevante para o aço inoxidável, então isso apoia a demanda de médio prazo, embora a transmissão leve tempo e nada disso tenha aparecido nas transações à vista desta semana. O Ministério da Indústria e Tecnologia da Informação convocou separadamente reuniões provinciais sobre o desempenho industrial, elevando a prioridade de estabilizar a produção industrial.
Os estoques registraram a redução mais substancial do ciclo
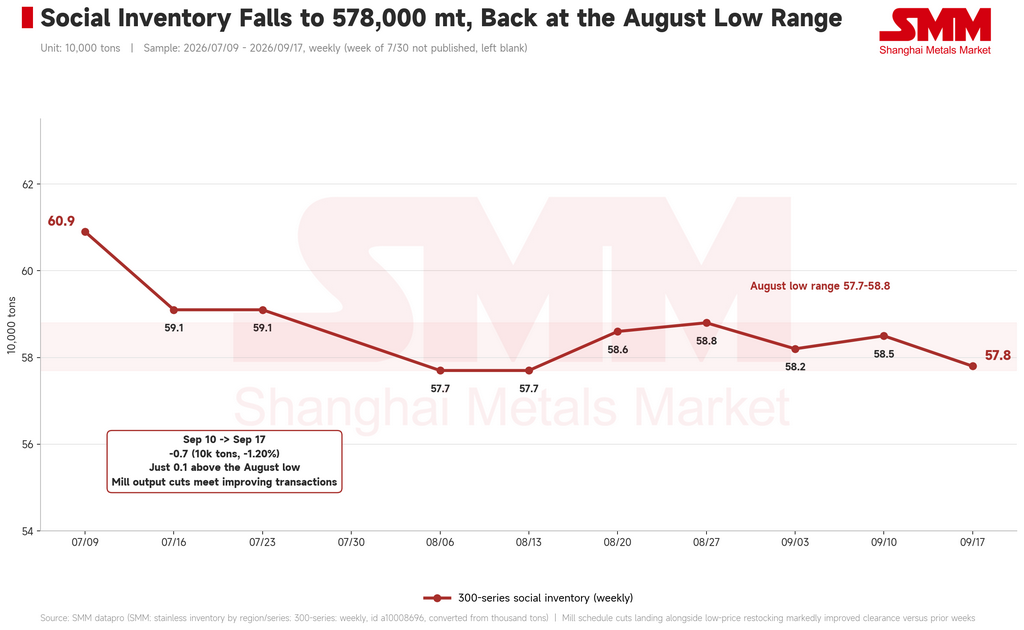
Os dados semanais da SMM colocaram o estoque social da série 300 em 578.000 t em 17 de setembro, queda de 7.000 t em relação às 585.000 t da semana anterior — um declínio de 1,20% que o deixa apenas 1.000 t acima da mínima de agosto de 577.000 t, de volta ao intervalo de agosto.
A composição é melhor que a redução do início de setembro, que veio da saída de warrants e não do consumo. Esta se apoia em duas bases mais firmes: os cortes de produção anunciados pelas usinas estão agora se materializando, aliviando a oferta incremental, e os preços nesses níveis absolutos atraíram interesse downstream suficiente para melhorar o escoamento em comparação com o volume fraco das semanas anteriores.
A ressalva é importante. A recomposição concentrada do "Setembro Dourado" ainda não apareceu. Essa redução reflete a contração da oferta encontrando compras a preços baixos, não uma recuperação de tendência na demanda do usuário final, e sua durabilidade precisa de mais algumas semanas de dados para confirmação.
O lado dos custos reverteu — e as usinas recuperaram suas margens
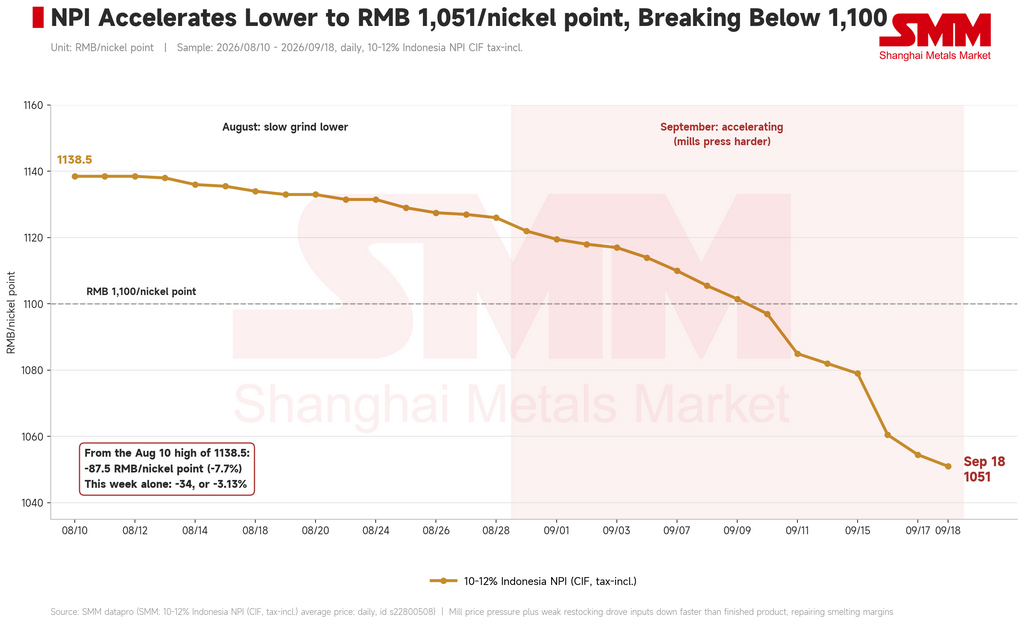
O NPI caiu com força e rapidez. Abriu a semana a RMB 1.082/ponto de níquel (cerca de US$ 161), rompeu abaixo de RMB 1.060 na quarta-feira e fechou sexta-feira a RMB 1.051/ponto de níquel (cerca de US$ 156) — queda de RMB 34, ou 3,13%, na comparação semanal. Desde a máxima de 10 de agosto de RMB 1.138,5/ponto de níquel, o NPI já perdeu RMB 87,5, ou 7,7%, com esta única semana contribuindo com mais de um terço dessa queda. A média semanal do ferrocromo de alto carbono, publicada pela última vez para a semana encerrada em 11 de setembro, foi de RMB 7.850 por tonelada base de 50 mt (cerca de US$ 1.168), queda de RMB 50 em relação a RMB 7.900 (cerca de US$ 1.176).
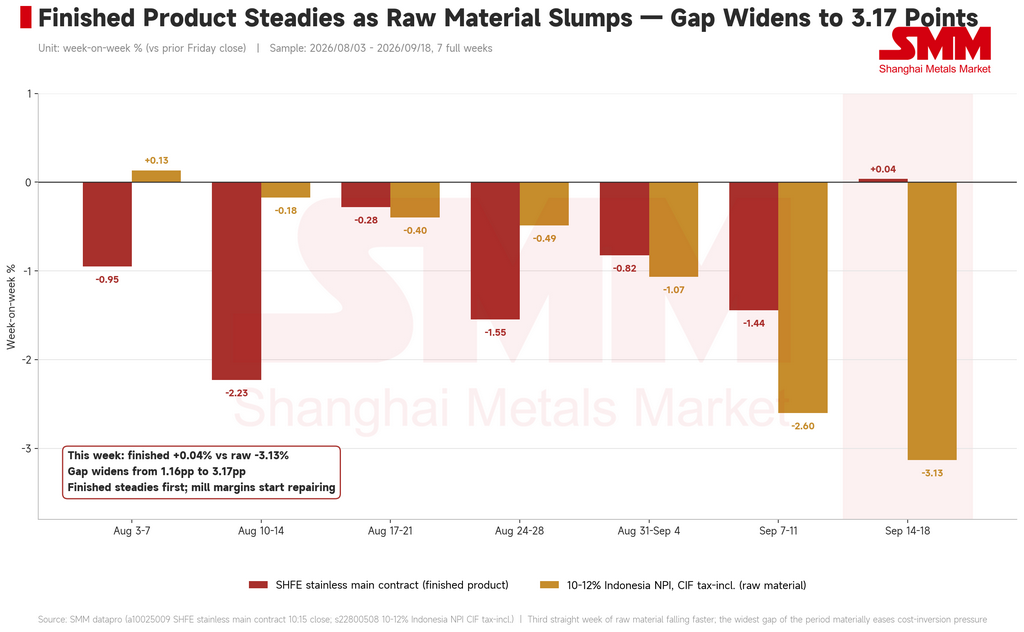
O movimento relativo é o ponto central. O produto acabado subiu 0,04% enquanto os insumos caíram 3,13% — uma diferença de 3,17 pontos percentuais, a mais ampla deste ajuste e a terceira semana consecutiva em que as matérias-primas caíram mais rápido que o produto acabado. Indexado a 28 de agosto, quando a indústria entrou formalmente em inversão de custos, o produto acabado está agora em 97,8 e os insumos em 93,3, um spread de 4,4 pontos. O espaço de margem está se reabrindo.
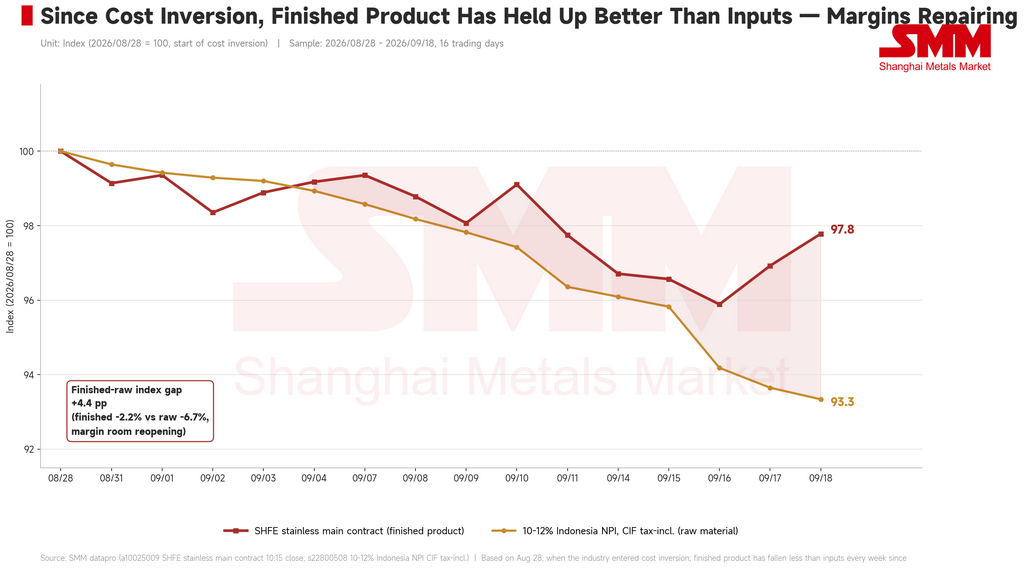
Isso resolve, pelo menos por enquanto, o risco apontado nas duas últimas análises: que o piso de custos estava deslizando para baixo em sintonia com os preços e, portanto, oferecendo suporte mais fraco que em ciclos anteriores. O produto acabado se estabilizou primeiro nesta semana, o que quebrou essa dinâmica. Mas o nível absoluto de custos continua caindo, e se o produto acabado retomar sua queda, a próxima inversão simplesmente se formará em um nível de preço mais baixo.
Perspectivas
Três mudanças marginais definem esta semana em relação às cinco anteriores: o contrato encontrou suporte perto de RMB 13.400/t e rebateu por duas sessões, registrando seu primeiro ganho semanal em seis; o estoque social retornou ao intervalo mínimo de agosto com base em cortes de oferta e não em saída de warrants, tornando-se uma redução de qualidade superior à do início de setembro; e as matérias-primas caíram mais rápido que o produto acabado pela terceira semana consecutiva, com a margem mais ampla até agora, aliviando materialmente a inversão de custos.
O suporte está se acumulando, mas as condições para uma reversão ainda não estão presentes. A recomposição concentrada da alta temporada nunca se materializou, evidências de uma recuperação de tendência na demanda do usuário final ainda estão ausentes, e essa recuperação deve mais a um repique de sobrevenda e à reprecificação de custos do que à demanda. Se a recomposição a preços baixos se mostrar uma liberação pontual, o impulso de alta poderá se dissipar rapidamente.
Vale acompanhar a partir daqui: a orientação de política do Fed em setembro e sua transmissão para as avaliações dos metais básicos; com que firmeza e durabilidade as usinas executam seus cortes de produção; se a desestocagem impulsionada por preços baixos se estende até outubro; se a queda do NPI se estabiliza — uma queda sustentada ajuda as margens no curto prazo, mas arrasta toda a estrutura de preços para baixo no médio prazo; e o ritmo dos reparos no oleoduto saudita e seu repasse aos custos de energia.