I. A conclusão primeiro: a UE fechou o laminador, não o forno
Esta rodada da política de aço inoxidável da UE tem um limite notavelmente claro.
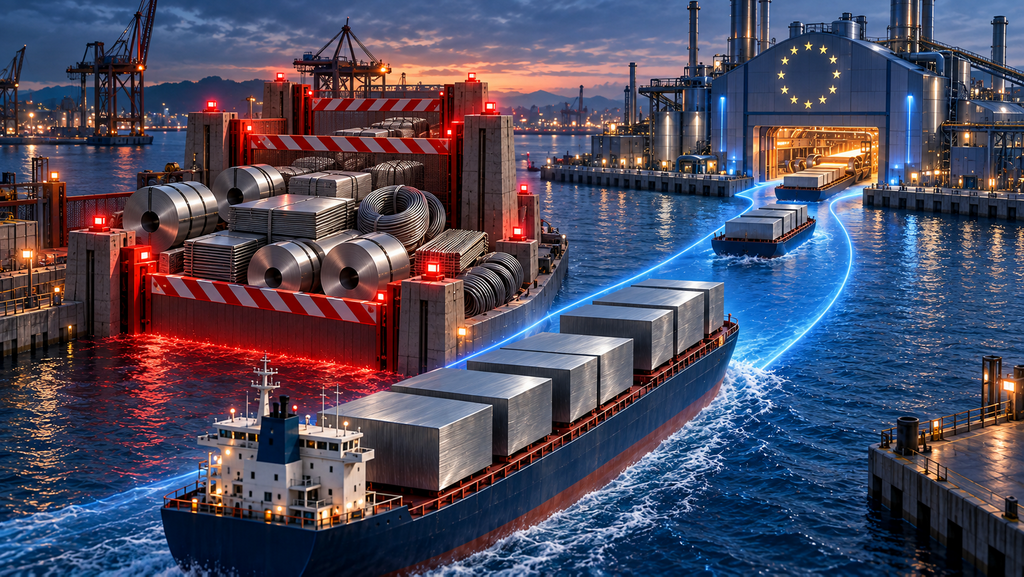
De um lado está o produto acabado. Bobinas laminadas a frio (SH 7219/7220), bobinas laminadas a quente, chapas, barras e fio-máquina agora enfrentam seis camadas de uma só vez: direitos antidumping, direitos compensatórios, extensões antielisão, um corte de cota de aproximadamente 47%, uma tarifa de 50% fora da cota, a obrigação de comprovação de fusão e vazamento que entra em vigor em 1º de outubro e uma obrigação CBAM que começa a aumentar.
Do outro lado está a placa de aço inoxidável, SH 7218. Ela não carrega nenhuma dessas seis. Sem direito antidumping, sem direito compensatório, sem lugar na lista antielisão e sem exposição às três categorias de produtos onde as cotas de salvaguarda foram mais cortadas. O CBAM cobre a placa, mas apenas 2,5% das emissões incorporadas devem ser entregues em 2026.
Assim, para o mesmo exportador e a mesma corrida de aço, a rota do produto acabado custa até 41,6% em direitos mais uma disputa por cota, enquanto a rota da placa corre praticamente sem obstáculos. Ninguém precisa direcionar o mercado para essa abertura. Ele a encontra.
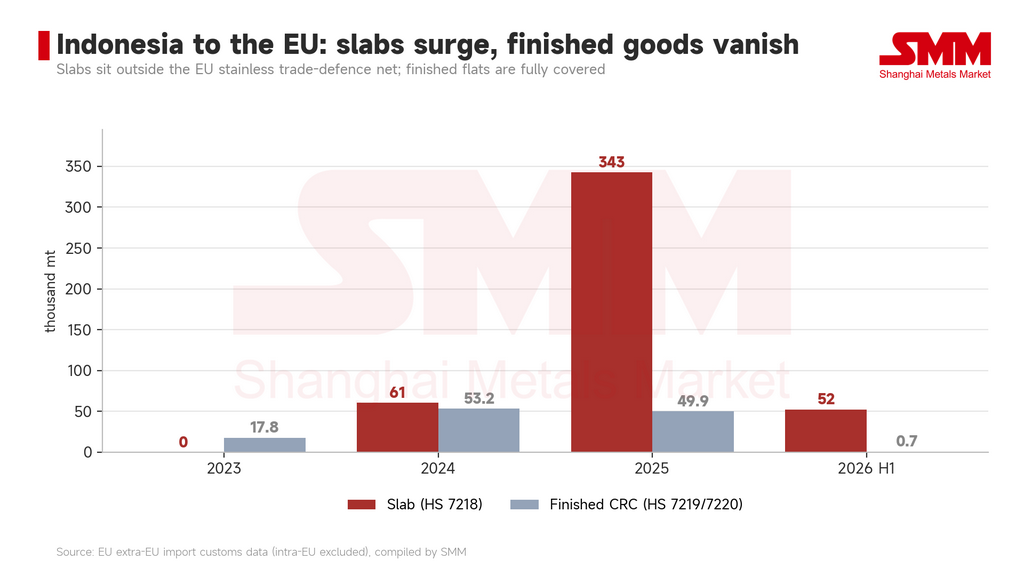
As duas curvas da Indonésia tornaram-se exatamente opostas. Em 2023, os embarques de placas da Indonésia para a UE eram efetivamente zero, enquanto os embarques de produtos acabados estavam em 17.800 toneladas. Em 2025, as placas chegaram a 342.900 toneladas contra 49.900 toneladas de produtos acabados. No primeiro semestre de 2026, as placas atingiram 52.400 toneladas e os produtos acabados caíram para 737 toneladas.
Essa linha de produtos acabados não está enfraquecendo. Ela chegou a zero. Seis meses de embarques em 2026 somam aproximadamente uma semana do volume de 2025.
II. Do nada ao primeiro lugar em dois anos
A medida mais clara de quão aberto está o canal de placas vem da própria composição de importações da UE.
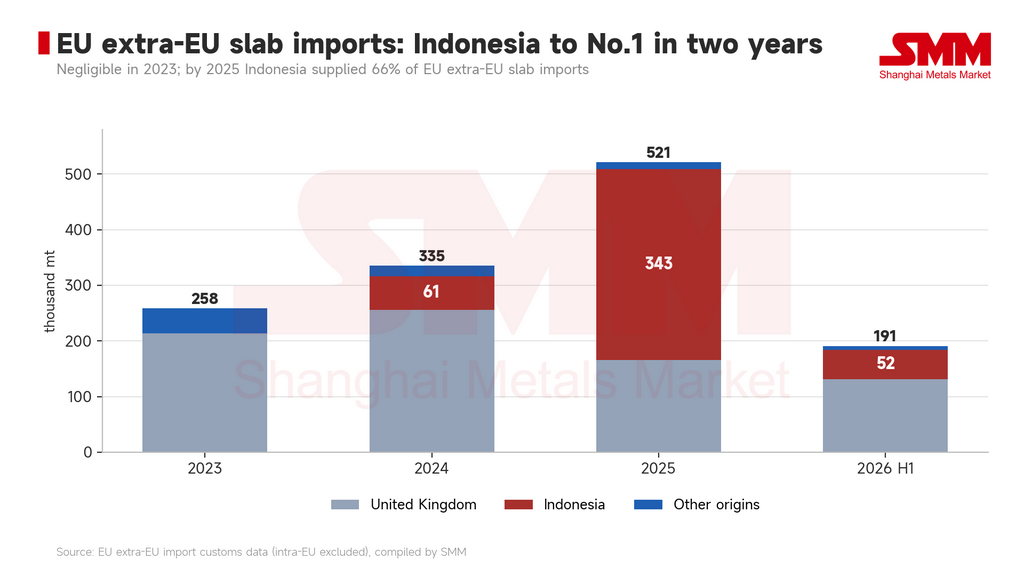
Em 2023, as importações extra-UE de placas totalizaram 258.300 toneladas. Somente o Reino Unido forneceu 213.500 toneladas, com o restante distribuído entre Cazaquistão, Ucrânia e Coreia do Sul. A Indonésia não atingiu o limite de registro.
Em 2024, a Indonésia apareceu com 60.600 toneladas.
Em 2025, o total de importações extra-UE de placas saltou para 521.400 toneladas. A Indonésia forneceu 342.900 toneladas desse total — 66% do total, e mais que o dobro do volume do líder de longa data, o Reino Unido, com 165.700 toneladas. Os embarques britânicos de placas para a UE caíram nesse mesmo ano.
Um fornecedor que não constava da lista há dois anos fornece agora dois terços das placas importadas pela Europa. Essa posição não foi conquistada pelo preço. Foi encontrada numa lacuna da pauta aduaneira.
Um ponto de definição é importante aqui. A placa é a única categoria de aço inoxidável em que a UE depende principalmente de importações de fora do bloco: o comércio intra-UE representa apenas 34% do fluxo, contra 50% a 90% nas cinco categorias de produtos acabados. A Europa não consegue fundir aço bruto inoxidável suficiente para abastecer as suas próprias laminadoras e tem de comprar material semiacabado para laminar. Essa é a razão industrial pela qual o canal das placas está aberto, e a razão pela qual não pode ser fechado rapidamente.
III. 71x: o número que diz mais do que os textos legais
Dividir os volumes de placas indonésias na UE pelos volumes de produtos acabados dá a expressão mais comprimida do que esta ronda política fez.
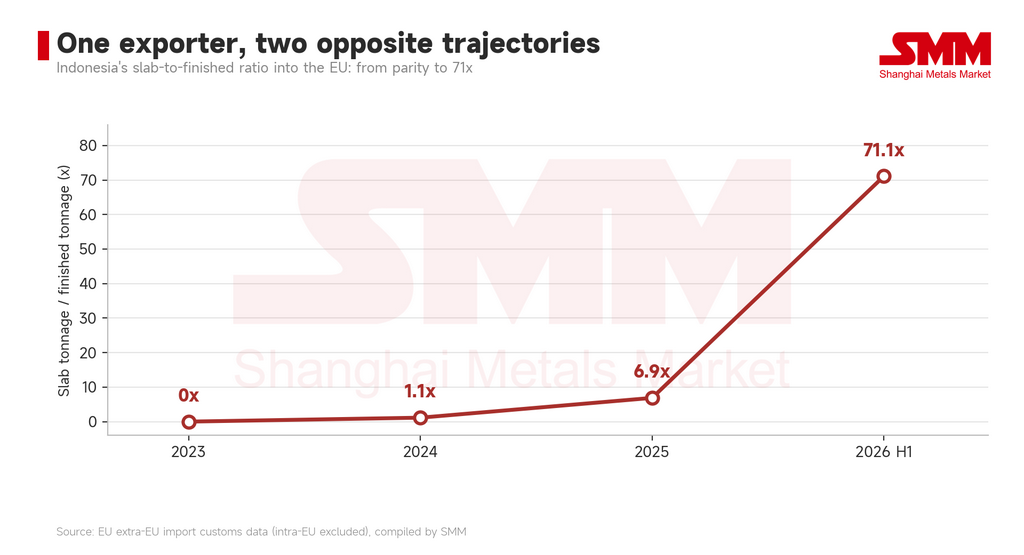
Em 2024, o rácio era de 1,1x — placas e produtos acabados a moverem-se em volumes comparáveis em vias separadas. Em 2025, era de 6,9x. No primeiro semestre de 2026, atingiu 71,1x.
A mudança não foi gradual. Saltou na janela entre o final de 2025 e o início de 2026, coincidindo com o momento em que o Regulamento (UE) 2026/1384 passou de proposta a lei.
O que essa curva mostra é uma diferença de velocidade. As empresas reorganizam-se mais depressa do que a legislação é alterada. Cada ronda de regras deforma a forma do comércio, e a deformação corre sempre para a barreira que for mais fina no momento. Cada direito adicionado do lado dos produtos acabados torna a curva das placas mais íngreme.
Vale a pena acrescentar que a placa não desaparece depois de desembarcar. Entra nas laminadoras europeias e sai como bobina laminada a frio de origem UE. Para o utilizador final, é o mesmo aço. Para as alfândegas e para o direito de defesa comercial, tem agora uma identidade diferente. Aquilo em que a indústria europeia de aço inoxidável está a ser protegida é a fase de laminação, não a fase de fusão — e essa distinção sustenta tudo o que se segue.
IV. Os reexames de caducidade não criam novos direitos — consolidam os existentes
Em 15 de setembro, a Comissão Europeia iniciou dois reexames de caducidade relativos ao aço inoxidável laminado a frio. O processo R871 diz respeito à China Continental e a Taiwan (PoC); o processo R872 diz respeito à Índia e à Indonésia. Ambos foram solicitados pela Associação Europeia do Aço (EUROFER) antes do prazo de caducidade das medidas.
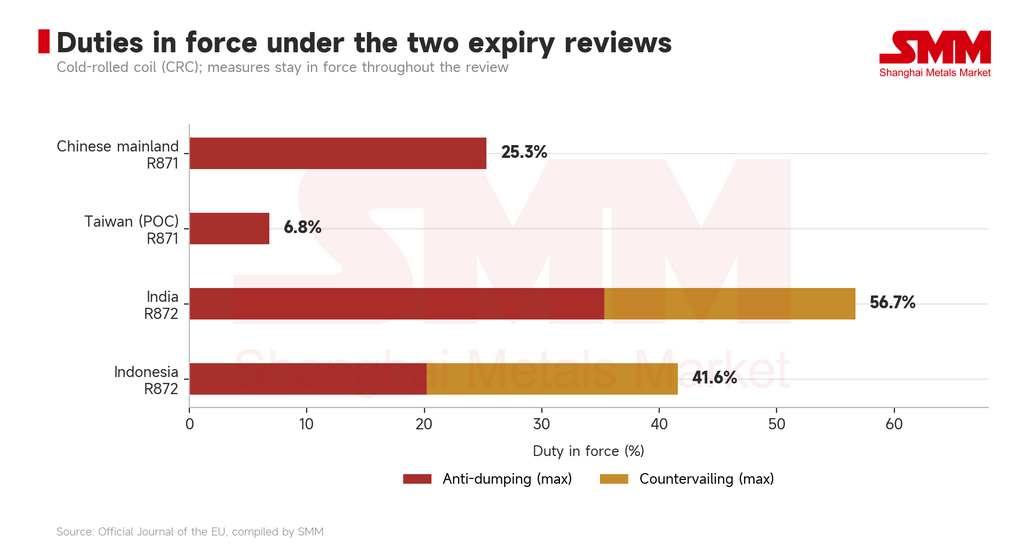
Convém esclarecer desde já um equívoco comum. Um reexame de caducidade não é uma nova investigação. Não fixa novas taxas de direitos e não há qualquer período em que os direitos fiquem suspensos enquanto o reexame decorre. O mecanismo jurídico é simples: se ninguém solicitar um reexame antes de as medidas caducarem, estas caducam automaticamente; uma vez iniciado o reexame, as medidas existentes permanecem plenamente em vigor durante todo o processo, até ser tomada uma decisão. Para os exportadores, a única certeza a partir do dia da abertura é que as taxas atuais se mantêm por pelo menos mais um ano e, normalmente, por cinco.
Ordenados pela taxa máxima atual: Índia com 56,7% (35,3% de direitos antidumping mais 21,4% de direitos de compensação), Indonésia com 41,6% (20,2% mais 21,4%), China continental com 25,3% e Taiwan (PoC) com 6,8%.
A Indonésia é o caso atípico entre os quatro. As suas expedições de produtos acabados para a UE já caíram para zero, pelo que o reexame quase não tem efeito marginal sobre o que exporta atualmente — os direitos já mantêm o produto fora do mercado e mais cinco anos não o farão descer mais. O verdadeiro efeito é sobre as expectativas. Sinaliza que, nos próximos cinco anos, não há perspetiva de o aço inoxidável acabado indonésio voltar a entrar na Europa pela porta da frente. Restam duas vias: placas ou relaminagem num país terceiro. E, a partir de 1 de outubro, a via da relaminagem esbarra na prova de fusão e vazamento.
Taiwan (PoC) está no extremo oposto. Os seus 6,8% são a taxa mais baixa dos quatro e exportou 299.900 toneladas de produtos acabados para a UE em 2025, tornando-se a maior fonte extra-UE de laminados a frio. O reexame coloca, portanto, um volume real em risco. A sua quota de laminados a frio também funciona inteiramente na via única NMF: uma vez esgotada a atribuição, as expedições enfrentam a tarifa de 50% fora de quota, sem qualquer reserva comum de ACL a que recorrer. Um direito baixo combinado com uma quota sem amortecimento significa que qualquer reavaliação desse direito é amplificada.
V. A lista de fornecedores está a ser reordenada e a regra de ordenação mudou
Com os reexames de caducidade, as quotas, a prova de fusão e vazamento e o CBAM agora sobrepostos, a composição por origem do aço inoxidável laminado a frio extra-UE começou a alterar-se.
Comparando o ano completo de 2025 com o primeiro semestre de 2026 anualizado: Taiwan (PoC) -62%, China continental -47%, Indonésia -97%, Índia -21% e Tailândia -9%; em contrapartida, Coreia do Sul +27%, África do Sul +91%, Malásia +19%, Turquia +10%, Vietname +6% e Japão +50%.
Compare essa tabela com o status de defesa comercial e a trilha de cotas de cada origem, e o padrão fica claro.
Todas as origens do grupo em declínio estão diretamente cobertas por medidas antidumping ou compensatórias. China Continental, Taiwan (PoC), Índia e Indonésia são precisamente os quatro respondentes nas duas revisões de expiração.
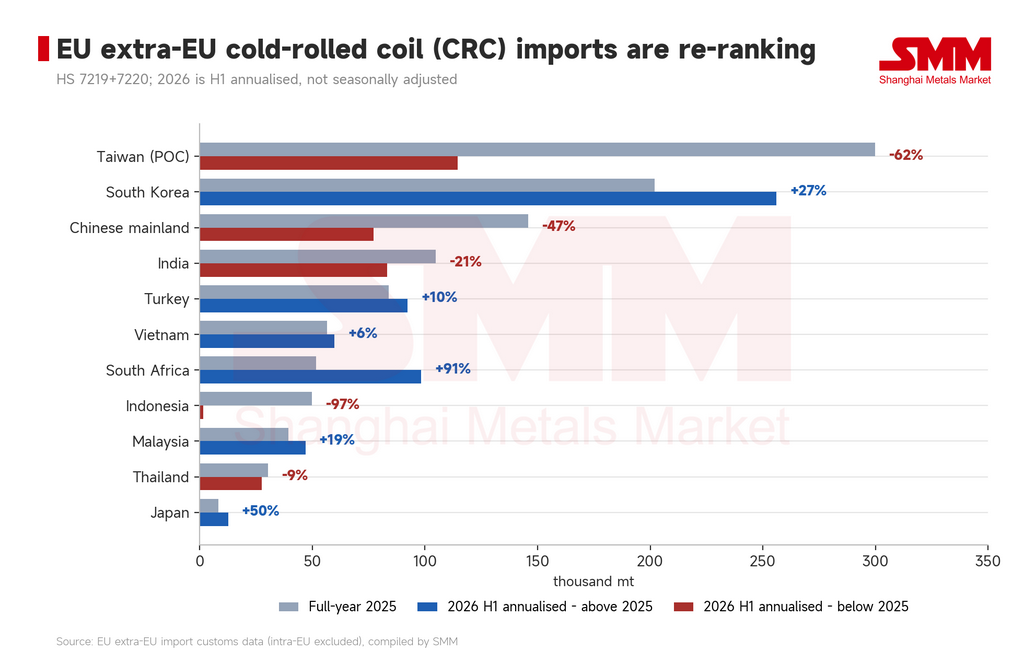
O grupo em ascensão compartilha uma de duas características: uma cota de TLC de trilha dupla ou nenhuma cobertura de defesa comercial. A Coreia do Sul está na trilha do TLC com a estrutura de cotas mais completa e registra o maior ganho absoluto. A África do Sul tem um componente de TLC por baixo e quase dobrou. O Japão cresceu mais rapidamente a partir de uma base pequena.
Uma leitura contraintuitiva merece ser destacada. Turquia e Vietnã não caíram — cresceram. Ambos foram incluídos na extensão antielisão de 2024 e deveriam ter sido os mais visivelmente suprimidos, mas seus embarques no primeiro semestre de 2026 aumentaram 10% e 6%, respectivamente. A explicação provável é que a antielisão visa a evasão de origem, enquanto o crescimento deles vem de fornecimento em conformidade: placas provenientes de origens que não a Indonésia, inclusive de fora da UE, e cadeias de suprimentos reconstruídas em torno disso. Se essa leitura se mantiver, então, uma vez que as evidências de fusão e vazamento entrem em vigor, esses dois mercados se tornarão o teste mais direto de saber se a relaminação em conformidade realmente funciona como modelo.
Uma ressalva metodológica é necessária. A anualização do primeiro semestre de 2026 é uma simples duplicação, sem ajuste sazonal. As importações de aço inoxidável da UE frequentemente se concentram nos trimestres em que as janelas de cotas se abrem, de modo que o valor anualizado superestima qualquer origem que tenha pressionado fortemente por cota no primeiro semestre. O que esta tabela relata de forma confiável é classificação e direção, não níveis absolutos.
VI. CBAM: a conta realmente só chega depois de 2029
O CBAM é frequentemente discutido como um custo atual. O cronograma de entrega mostra que ainda não é.
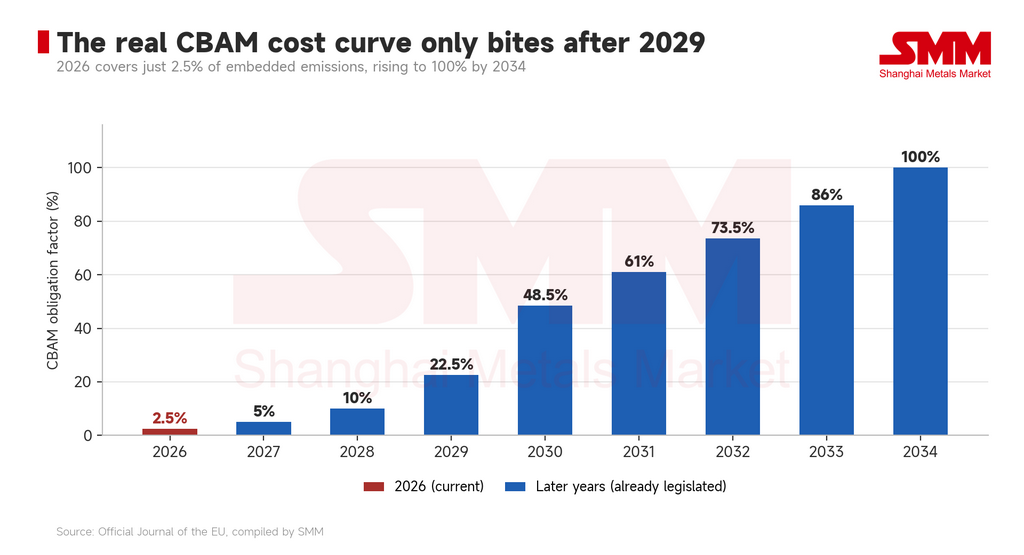
Apenas 2,5% das emissões incorporadas devem ser entregues em 2026, subindo para 5% em 2027 e 10% em 2028. A verdadeira inflexão ocorre em 2029 (22,5%) e 2030 (48,5%), chegando a 100% somente em 2034. Nos próximos três anos, em outras palavras, o efeito do CBAM sobre o comércio de aço inoxidável é principalmente o custo de conformidade de relatórios e verificação, e não o custo de carbono em si.
Essa curva gradual é também a segunda chave para entender o canal de placas. A placa de aço inoxidável está entre as categorias mais intensivas em emissões da cadeia, porque a fusão do aço bruto concentra a maior parte das emissões do processo — e uma linha que opera com ferro-níquel (NPI) e energia a carvão é marcadamente mais intensiva em carbono do que a rota de forno elétrico da Europa. A uma taxa de entrega de 2,5%, essa diferença é quase invisível no custo desembarcado. A 48,5%, torna-se uma diferença de outra ordem.
A janela da placa é, portanto, finita, e seu vencimento já consta de um cronograma publicado. Antes de 2029, a vantagem tarifária da placa supera em muito sua desvantagem em carbono. Após 2030, as duas começam a se anular mutuamente.
A posição adotada pelo Parlamento Europeu em 15 de setembro torna prioritária a extensão do CBAM aos produtos siderúrgicos a jusante; a EUROFER propôs separadamente uma emenda incluindo as ferroligas, entre elas o ferroníquel e o NPI, no escopo. Ambas permanecem posições, e não lei. Mas apontam na mesma direção: as etapas ainda não cobertas estão sendo nomeadas uma a uma. A lacuna na cadeia do inox — a montante excluída, a jusante excluída, apenas o meio contabilizado — está sendo preenchida sistematicamente. Esse processo e a isenção de que a placa goza hoje são duas pontas da mesma história.
VII. A cota da Índia: um acordo, dois números em circulação
Em meados de setembro, o acordo de cotas de aço no âmbito do acordo de livre comércio Índia–UE entrou no debate público, e surgiram dois conjuntos de números que não se conciliam.
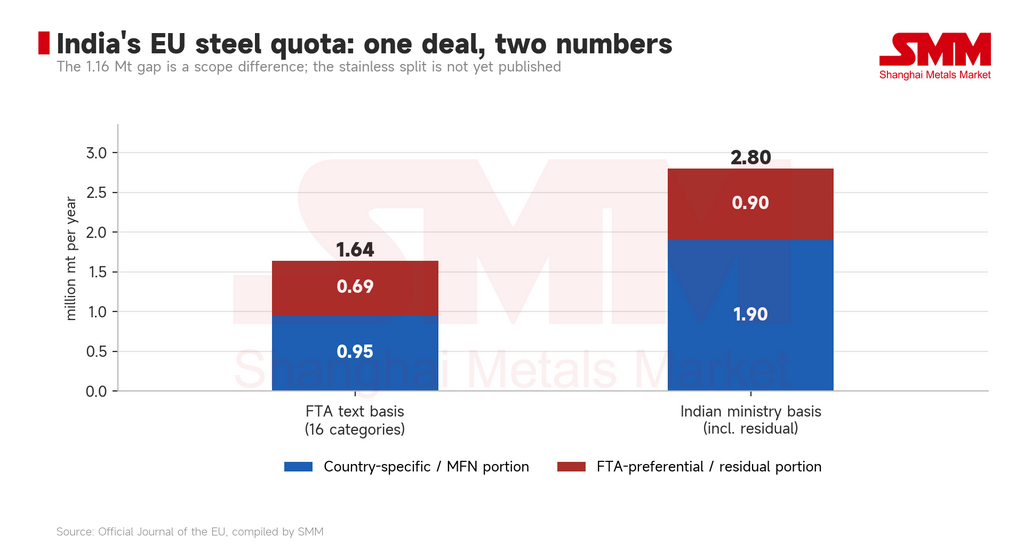
Com base no texto do acordo, a cota anual é de 1,64 milhão de toneladas em 16 categorias, dividida em 950.000 toneladas em condições NMF e 690.000 toneladas em condições preferenciais do ALC. Com base nos dados do Ministério do Comércio e Indústria da Índia de 17 de setembro, são 1,9 milhão de toneladas específicas do país mais 900.000 toneladas residuais, totalizando 2,8 milhões de toneladas.
A diferença é de 1,16 milhão de toneladas e decorre de onde cada definição traça seu limite. O número do ministério inclui a parcela do pool residual (“outros países”) pela qual a Índia poderia competir; o texto do acordo contabiliza apenas a alocação específica do país. O pool residual é competitivo e por ordem de chegada, de modo que a disponibilidade teórica não equivale ao volume efetivamente realizado. Ambos os números são defensáveis. São simplesmente respostas a perguntas diferentes.
Para o inox especificamente, o ponto mais importante é que nenhum dos números foi desagregado por categoria de produto. Seja o total de 1,64 milhão de toneladas ou de 2,8 milhões, nenhum texto oficial diz ainda quanto disso cabe a laminados a frio de inox, barras, fio-máquina ou tubos sem costura. Até que essa divisão seja publicada, qualquer cálculo que converta a cota principal em oportunidade para o inox não se sustenta em nada.
A direção, porém, é clara. A Índia carrega a maior alíquota entre as quatro economias analisadas (56,7%) e, ao mesmo tempo, detém a posição de cota mais forte em produtos longos e tubos, na via dupla do ALC. Quando o ALC entrar em vigor, a Índia estará em dois estados ao mesmo tempo: laminados a frio acabados contidos por tarifas pesadas, e produtos longos e tubos operando com cota ampla e um pool compartilhado por baixo. A forma como alocar capacidade entre esses dois determinará os fluxos reais muito mais do que se o número principal é 1,64 ou 2,8 milhões de toneladas.
VIII. Tudo o que ainda está por vir já tem data marcada
A característica desta rodada de políticas que mais importa às empresas é que não se trata de um evento único. É um cronograma que já foi definido.
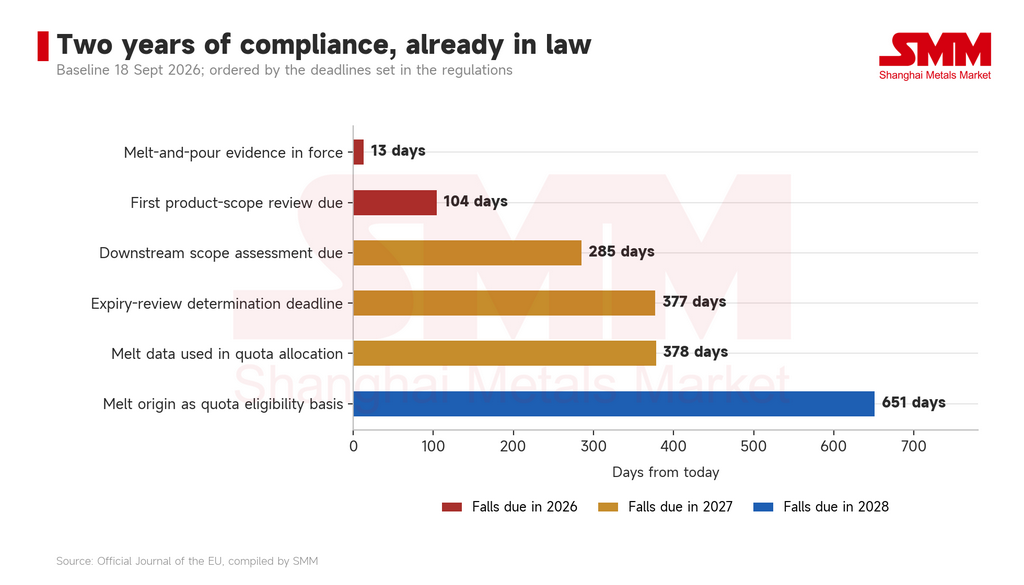
Contando a partir de hoje: a obrigação de comprovação de fusão e vazamento entra em vigor em 13 dias; a primeira revisão do escopo de produtos vence em 104 dias; a avaliação sobre a inclusão de produtos siderúrgicos a jusante no escopo vence em 285 dias; o prazo legal para as determinações nas duas revisões de expiração cai em 377 dias; espera-se que os dados de fusão e vazamento sejam usados mais ativamente na alocação de cotas a partir de 378 dias; e em 651 dias a Comissão deve avaliar se estabelece formalmente a origem da fusão como base de elegibilidade para cotas.
Sobreponha esse cronograma ao canal de placas e o julgamento central desta análise se segue: a isenção da placa hoje não é um arranjo consolidado. É um item que ainda não foi tratado.
Três razões sustentam isso. Primeiro, toda a lógica legislativa da regra de fusão e vazamento é rastrear o aço até onde foi originalmente fundido — e a placa é a primeira forma sólida que o aço líquido assume. A lógica interna da regra e a isenção da placa estão em tensão direta, e essa tensão acabará sendo resolvida. Segundo, a revisão do escopo de produtos prevista para antes de 31 de dezembro de 2026 e a avaliação a jusante prevista para antes de 30 de junho de 2027 são exercícios obrigatórios; a entrada da placa na discussão é questão de tempo, não de se. Terceiro, a taxa de entrega do CBAM sobe acentuadamente após 2029, erodindo a arbitragem da placa pelo lado do custo sem exigir nenhuma legislação nova.
O canal está aberto. Mas o instrumento legal e o cronograma para fechá-lo já existem.
IX. O que isso significa para cada grande exportador
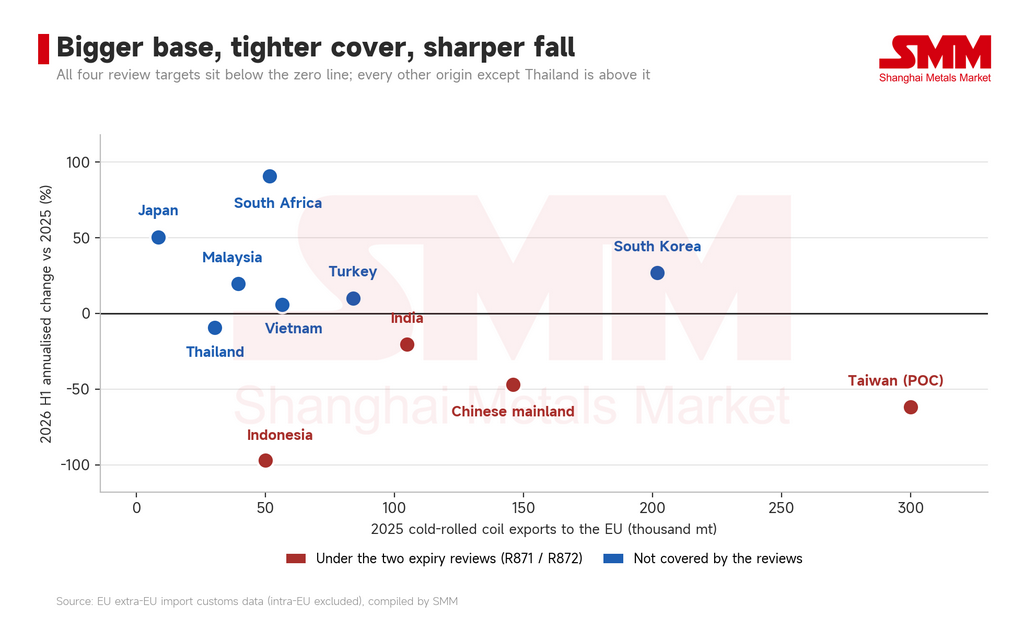
Plotar todas as onze origens em dois eixos — volume embarcado para a UE em 2025 e variação anualizada em 2026 — produz uma distribuição que é tudo menos aleatória. Todas as quatro origens sob revisão de expiração caem abaixo da linha zero, e quanto maior a base, mais profunda a queda. Toda origem não sob revisão fica acima dela, com a única exceção da Tailândia, cujo -9% está próximo da estabilidade e não contraria o padrão.
Indonésia. Zero embarques de produtos acabados é agora um resultado consolidado, a placa é a única porta da frente aberta, e a Indonésia assumiu o primeiro lugar no fornecimento extra-UE de placas. O risco real não é este ano; está onde a revisão do escopo de produtos e a escalada do CBAM se cruzam. A participação conquistada via placa é participação com data de validade, não uma estrutura estável. Há também uma segunda exposição: uma vez que a origem da fusão governe a atribuição de cotas, o aço indonésio relaminado em um terceiro país será contabilizado contra a Indonésia, estreitando a rota indireta ao mesmo tempo. No lado dos acabados, a Indonésia enfrenta não uma porta se fechando, mas duas.
Taiwan (PoC). A maior fonte extra-UE de laminados a frio, porém já com queda de 62% em base anualizada, e simultaneamente sujeita a uma revisão de expiração, a uma cota NMF de via única e à obrigação contínua de demonstrar que não aumentou substancialmente as compras de material de origem indonésia sob sua isenção anticircunvenção. Carrega a exposição mais concentrada desta rodada: o maior volume em jogo e a menor margem para absorver um choque.
China continental. Os embarques de laminados a frio para a UE caíram 47% em base anualizada. Como Taiwan (PoC), opera na via única NMF e, pelas regras de cota, não pode recorrer à alocação residual. Com as tarifas prorrogadas, a previsibilidade da rota direta de acabados cai ainda mais, e o incentivo a deslocar o peso das exportações para mercados com estruturas de cota mais flexíveis persiste.
Coreia do Sul. A posição mais forte desta rodada. Possui capacidade doméstica de fusão de aço inox bruto, de modo que a comprovação de fusão e vazamento não representa obstáculo técnico; sua cota opera na via dupla do ALC, com pool compartilhado disponível quando a alocação do país se esgota; e não é parte em nenhuma das revisões. Alta de 27% em base anualizada e o maior ganho absoluto — uma posição com suporte estrutural por trás.
África do Sul, Japão e Malásia. O que esses três compartilham é a ausência de cobertura de defesa comercial. A África do Sul subiu 91% em base anualizada, o Japão 50% e a Malásia 19%, e o crescimento parece mais substituição preenchendo um espaço vago do que demanda genuína. A Malásia merece um alerta à parte: seu setor de laminação a frio é uma operação puramente de acabamento, com bobinas laminadas a quente e placas compradas. A partir de 1º de outubro, cada remessa para a UE deve ser rastreável até um forno de fusão a montante, e essa obrigação é contínua e se aplica remessa por remessa. A sustentação do crescimento da Malásia depende de sua matéria-prima conseguir se assentar de forma confiável em origens que ela possa documentar.
Turquia e Vietnã. Ambos caem sob a extensão anticircunvenção, mas cresceram modestamente no primeiro semestre de 2026. São o caso-teste para saber se a relaminação em conformidade funciona. Se o crescimento continuar após a entrada em vigor da regra de fusão e vazamento, a alternativa de matéria-prima não indonésia terá sido comprovada. Se cair, o custo de conformidade do modelo de relaminação excede sua margem de processamento. Os dados do quarto trimestre resolverão a questão.
Índia. O único mercado que detém os dois extremos ao mesmo tempo: a maior alíquota e a cota mais generosa de produtos longos. Para onde seu material realmente vai depende da divisão por categoria — que não foi publicada.
Fechamento
Vistos em conjunto, os quatro eventos daquela semana são facetas de uma única coisa.
Tudo o que a UE construiu em torno do inox ao longo de três anos — antidumping, direitos compensatórios, anticircunvenção, cortes de cotas, a tarifa de 50% fora da cota, fusão e vazamento, CBAM — atua com precisão em um único palco: o movimento transfronteiriço de produto laminado acabado. A etapa de fusão, isto é, a placa, nunca foi realmente incluída.
O resultado era previsível. Quando uma estrada tem seis postos de controle e a outra não tem nenhum, a carga não para. Ela muda de estrada. O 71x da Indonésia é o resultado quantificado dessa mudança. Cerca de 343.000 toneladas de placa entraram em laminadores europeus e saíram como bobinas laminadas a frio de origem UE, enquanto as estatísticas comerciais registram as exportações indonésias de acabados para a UE como efetivamente nulas.
A política funcionou? Se o objetivo era manter o inox acabado de origem indonésia fora da Europa, funcionou. Se o objetivo era manter o aço indonésio fora da Europa, o aço simplesmente chegou em outra forma.
Essa distinção é exatamente o que os próximos dois anos de política terão de resolver. A revisão do escopo de produtos no fim de 2026, a avaliação a jusante em 2027 e a avaliação de elegibilidade de cotas em 2028 giram todas em torno da mesma pergunta: a UE está protegendo o laminador ou o forno?
Para os exportadores, a preparação necessária não depende da resposta. O canal de placas está aberto hoje, mas o instrumento legal e as datas para fechá-lo já existem. Mapeie agora a cadeia documental completa do calor à exportação e reclassifique a matéria-prima pelo que pode ser documentado, e não pelo que é mais barato. Nenhuma das duas se revelará a decisão errada, seja qual for a resposta.
Os quatro dias de setembro não alteraram nenhuma alíquota em vigor. O que fizeram foi colocar os próximos dois anos no calendário de uma só vez.