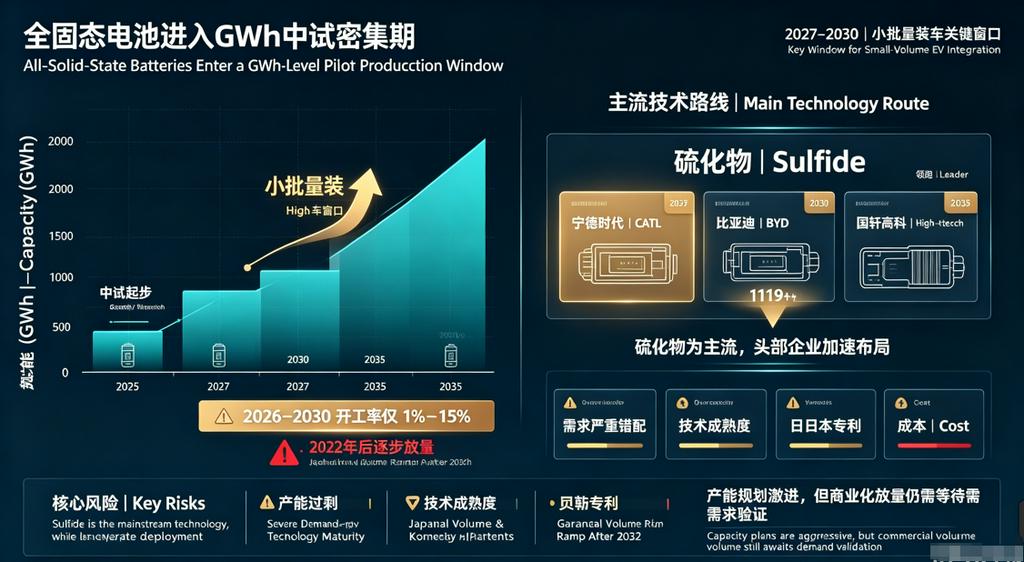
Pontos-chave: As baterias de estado sólido entraram em um período intensivo de produção piloto em GWh, com 2027–2030 como a janela-chave para instalação em veículos em pequenos lotes. A capacidade planejada deve exceder 1.119 GWh até 2035, mas a taxa de utilização de 2026 a 2030 será de apenas 1%–15%, indicando um grave descompasso de demanda, com o aumento de volume começando gradualmente apenas após 2032. O sulfeto é a rota principal, com CATL, BYD, Gotion High-tech e outros liderando; os riscos estão no excesso de capacidade, maturidade tecnológica, patentes japonesas e sul-coreanas e custo.
Notas:
A análise de capacidade das baterias de estado sólido é dividida em Parte 1 e Parte 2. A Parte 1 cobre baterias sólido-líquidas, e a Parte 2 cobre baterias de estado sólido. Como rota de transição para baterias de estado sólido, as baterias sólido-líquidas também existirão por muito tempo; por ora, são analisadas dentro do sistema de baterias de estado sólido. Baterias sólido-líquidas incluem baterias em gel, baterias híbridas sólido-líquidas, baterias quase de estado sólido e baterias semissólidas. Para baterias com proporção de massa de eletrólito líquido de 5%–20%, uma estrutura de eletrólito sólido é adicionada para restringir uma pequena quantidade de eletrólito líquido.
Análise de Capacidade de Baterias de Estado Sólido (Parte 1): Baterias Sólido-Líquidas como Vanguarda — Uma Rota de Transição com Oferta e Demanda em Expansão
Análise de Capacidade de Baterias de Estado Sólido (Parte 2): Produção Piloto de Baterias de Estado Sólido Implantada Intensivamente — Descompasso entre Planejamento de Capacidade e Demanda
Este artigo é a Parte 2: o status de capacidade das baterias de estado sólido, ou seja, baterias totalmente de estado sólido.
Dados: Esses dados de capacidade são baseados no planejamento de capacidade das empresas e na análise do modelo de demanda da SMM. Dados de médio e longo prazo, em particular, dependem do modelo de demanda da SMM.
Os dados finais estarão sujeitos aos dados de capacidade divulgados oficialmente pelas empresas.
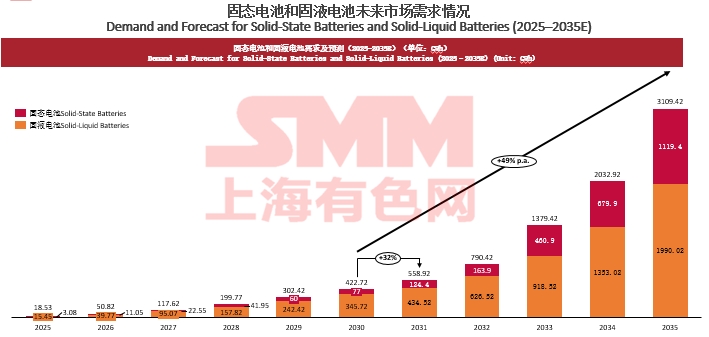
1. Estágio da Indústria: Do Laboratório à Produção Piloto em GWh; 2027–2030 É a Janela-Chave
De acordo com as estatísticas da tabela, as baterias de estado sólido (principalmente totalmente de estado sólido) passaram da P&D de laboratório para um período intensivo de construção de linhas piloto. De 2024 a 2026, várias linhas piloto e linhas experimentais totalmente de estado sólido foram comissionadas ou concluídas. Empresas representativas incluem CATL, BYD, Gotion High-tech, Qingtao, WeLion, CALB, EVE Energy, Farasis Energy, Tailan New Energy e outras.
Marcos típicos:
CATL: A linha piloto de estado totalmente sólido de sulfeto de 5 GWh em Hefei entrou em operação em maio de 2025; a Fase I da base de estado totalmente sólido de Yibin entrou em operação em julho de 2026, com densidade de energia de célula única superior a 500 Wh/kg.
BYD: A linha piloto de estado totalmente sólido de sulfeto de 2 GWh em Shenzhen Pingshan entrou em operação em fevereiro de 2026, com rendimento estável em 82%; a linha de produção em massa de 20 GWh da primeira fase em Chongqing Bishan está prevista para iniciar no terceiro trimestre de 2026, com instalação em veículos em pequenos lotes no primeiro trimestre de 2027 e um plano de longo prazo de 100 GWh.
Gotion High-tech: A linha experimental de estado totalmente sólido de 0,2 GWh em Hefei foi concluída em maio de 2025; a linha de produção em massa de 2 GWh deve entrar em comissionamento de equipamentos até o final de 2026 e iniciar a produção em pequenos lotes em 2027.
Qingtao Energy: A linha piloto de estado totalmente sólido de 0,1 GWh em Kunshan entrou em operação.
WeLion New Energy: Base de teste em pequena escala de estado totalmente sólido de 0,6 GWh em Shenzhen Pingshan, com planos de alcançar produção em massa de estado totalmente sólido por volta de 2027.
CALB: Capacidade de produção piloto de bateria de estado sólido de 0,2 GWh em Changzhou.
EVE Energy: A Fase I de 60 Ah da base de Chengdu foi concluída em dezembro de 2025; a capacidade anual de 100 MWh da Fase II será entregue em dezembro de 2026.
Farasis Energy: Linha piloto de estado totalmente sólido de sulfeto de 0,2 GWh em Ganzhou; células de 60 Ah foram amostradas para clientes de robôs.
Tailan New Energy: O projeto de bateria de estado totalmente sólido de 3,5 GWh em Hubei Qianjiang foi concluído em junho de 2026, com a Fase I em 0,5 GWh.
Sunwoda: Linha de amostras de 0,2 GWh; bateria polimérica de estado totalmente sólido de 400 Wh/kg, com validação de instalação em veículos prevista para conclusão em 2026.
No geral, 2025–2026 é um período de implantação intensiva de linhas piloto, 2027 entrará em validação de instalação em veículos em pequenos lotes e, por volta de 2030, a meta é a produção em massa em larga escala.
2. Planejamento de capacidade: expansão exponencial, ultrapassando 1.100 GWh até 2035
De acordo com os dados resumidos na tabela, a capacidade planejada de baterias de estado sólido crescerá de 3 GWh em 2025 para 1.119 GWh em 2035, mostrando expansão exponencial:
A capacidade das baterias de estado sólido crescerá de 3 GWh em 2025 para 77 GWh e 1.119 GWh em 2030 e 2035, respectivamente.
Entre isso, a capacidade planejada aumentará significativamente após 2033, principalmente a partir dos planos de longo prazo da base de Bishan da BYD, da base de Yibin da CATL, do projeto Qianjiang da Tailan, da WeLion, da Qingtao e outras. No entanto, deve-se notar que esses números são, em sua maioria, capacidade planejada pelas empresas, e a implementação real é limitada por múltiplos fatores, como rendimento, equipamentos, capital e validação por clientes.
3. Demanda e taxa de utilização: grave descompasso no curto prazo, com correspondência gradual somente após 2033
Em comparação com o planejamento de capacidade, a liberação da demanda por baterias de estado sólido claramente fica para trás, e a expansão da capacidade pode replicar o modelo das baterias de lítio líquido.
De 2026 a 2030, a taxa de utilização das baterias de estado sólido será de apenas 1% a 15%, indicando que o planejamento de capacidade excede em muito a demanda real de curto prazo. Um grande número de linhas piloto e linhas experimentais está em fase de validação e ainda não formou embarques efetivos. A taxa de utilização subirá para 28% em 2031, saltará para 69% em 2032 e se estabilizará em 73% a 89% após 2033. Isso significa que o verdadeiro aumento de volume em larga escala das baterias de estado sólido pode ocorrer após 2032–2033, criando um certo intervalo de tempo em relação à expectativa amplamente difundida na indústria de "produção em larga escala até 2030".
4. Rotas tecnológicas: sulfeto como principal, com óxido / polímero / compósito em paralelo
O cenário tecnológico das baterias de estado sólido mostra um padrão de "sulfeto como principal, com múltiplas rotas em paralelo".
Rota do sulfeto: CATL, BYD, Gotion High-tech, Sanwei Battery, Jiugong New Energy, Zhongke Yuanben, Enpower, etc. Os eletrólitos de sulfeto têm alta condutividade iônica, mas baixa estabilidade ao ar, alto custo e barreiras de patentes concentradas no Japão e na Coreia do Sul.
Rota do óxido: algumas empresas adotam rotas compostas de óxido, como Qingtao e WeLion.
Rota do polímero: Sunwoda, Shenlan Huize, Solid Ion Energy, etc.
Rota compósita: a Shandong Chuanglu adota uma rota compósita de "sulfeto + óxido + polímero" e alega redução de custos de 80% a 90% em comparação com o sulfeto puro.
Haleto / compósito sulfeto-haleto: a EVE Energy adota um eletrólito sólido compósito de sulfeto-haleto.
De modo geral, o sulfeto é a rota principal mais observada para baterias totalmente de estado sólido, mas é a mais difícil de engenheirar; as rotas de compósito tornaram-se uma importante direção de exploração para redução de custos e melhoria de interface.
5. Cenário corporativo: principais fabricantes de baterias + novas forças + montadoras em competição tripla
Os participantes em baterias de estado sólido podem ser divididos em três categorias.
Principais fabricantes de baterias: CATL, BYD, Gotion High-tech, CALB, EVE Energy, Farasis Energy, Sunwoda, etc. Eles possuem forte capital e recursos de clientes, mas são cautelosos na escolha de rotas tecnológicas.
Novas forças em baterias de estado sólido: Qingtao, WeLion, Tailan, Enpower, Heyuan Lithium Innovation, Xinjie Energy, Jinyu New Energy, Jiugong New Energy, etc. Elas se concentram em nichos de baterias de estado sólido, e algumas já alcançaram produção piloto ou entrega em pequenos lotes.
Montadoras e participantes de outros setores: Dongfeng Motor, Chery, Geely, SAIC e outras estão se posicionando em baterias de estado sólido por meio de desenvolvimento interno ou cooperação para obter influência na próxima geração de baterias de potência.
Em termos de distribuição regional, Jiangsu, Anhui, Guangdong, Zhejiang, Sichuan, Shandong e Henan são áreas concentradas de projetos de baterias de estado sólido. Hefei em Anhui, Suzhou/Changzhou em Jiangsu, Shenzhen/Zhuhai em Guangdong, Huzhou/Hangzhou em Zhejiang e Yibin/Chengdu em Sichuan formaram clusters industriais.
6. Riscos e desafios: excesso de capacidade, maturidade tecnológica, patentes e custo
Risco de excesso de capacidade: a taxa de utilização de 2026 a 2030 será extremamente baixa, e uma grande quantidade de capacidade planejada poderá ser adiada ou cancelada.
Maturidade tecnológica insuficiente: as baterias totalmente de estado sólido ainda enfrentam questões centrais, como interfaces sólido-sólido, pressão operacional, vida útil de ciclo e estabilidade intrínseca dos materiais. Robin Zeng, da CATL, afirmou certa vez que a maturidade tecnológica das baterias totalmente de estado sólido é de apenas TRL-4.
Barreiras de patentes: as patentes essenciais de eletrólitos de sulfeto são dominadas por empresas japonesas e sul-coreanas, e as empresas chinesas enfrentam riscos de FTO ao se internacionalizarem.
Alto custo: O custo atual das baterias de estado sólido é muito superior ao das baterias líquidas, e a redução de custos depende da nacionalização do sulfeto de lítio, dos eletrólitos e dos equipamentos.
Longo ciclo de validação de grau automotivo: Da amostragem à designação podem ser necessários de 18 a 36 meses, os custos de validação são altos e as montadoras são cautelosas na aceitação.
7. Conclusão
As baterias de estado sólido estão em uma fase de "implantação intensiva de linhas-piloto e véspera da produção em massa". O planejamento de capacidade é agressivo, mas a demanda de curto prazo é gravemente insuficiente, e as taxas de utilização permanecem baixas. 2027–2030 é uma janela fundamental para a validação da tecnologia e a instalação em veículos em pequenos lotes, e somente após 2032 se espera um aumento de volume em larga escala. As empresas precisam encarar o planejamento de capacidade de forma racional, concentrar-se em avanços tecnológicos essenciais, redução de custos e validação junto aos clientes, e evitar a expansão cega.
**Nota:** Para mais detalhes ou consultas sobre o desenvolvimento de baterias de estado sólido, entre em contato:
Telefone: 021-20707860 (ou WeChat: 13585549799)
Contato: Chaoxing Yang. Obrigado!