Pontos-chave: As baterias sólido-líquidas são a vanguarda na industrialização das baterias de estado sólido. Já entraram em produção em massa em larga escala, com múltiplas linhas em operação de 2024 a 2026. Até 2035, a capacidade se aproximará de 2.000 GWh, cerca de 1,8 vezes a das baterias de estado sólido, com taxas de utilização de 50% a 77% e forte oferta e demanda. WeLion, Qingtao, Ganfeng, Tailan e Farasis estão na liderança. Armazenamento de energia, economia de baixa altitude, robótica e veículos comerciais são os primeiros a ganhar escala. Os riscos incluem confusão terminológica, custo, guerras de preços e excesso de capacidade.
Notas:
A análise da capacidade das baterias de estado sólido está dividida em Parte 1 e Parte 2. A Parte 1 abrange as baterias sólido-líquidas, e a Parte 2 abrange as baterias de estado sólido. Como rota de transição rumo às baterias de estado sólido, as baterias sólido-líquidas também existirão por muito tempo; por ora, são analisadas dentro do sistema de baterias de estado sólido. As baterias sólido-líquidas incluem baterias em estado de gel, baterias híbridas sólido-líquidas, baterias quase de estado sólido e baterias semissólidas. Para baterias com proporção em massa de eletrólito líquido de 5% a 20%, adiciona-se uma estrutura de eletrólito sólido para conter uma pequena quantidade de eletrólito líquido.
Análise da Capacidade de Baterias de Estado Sólido (Parte 1): Baterias Sólido-Líquidas como Vanguarda — Uma Rota de Transição com Oferta e Demanda em Expansão
Análise da Capacidade de Baterias de Estado Sólido (Parte 2): Produção Piloto de Baterias de Estado Sólido Implantada Intensivamente — Descompasso entre Planejamento de Capacidade e Demanda
Este artigo é a Parte 1: o status da capacidade das baterias sólido-líquidas ou baterias híbridas sólido-líquidas.
Dados: Estes dados de capacidade baseiam-se no planejamento de capacidade das empresas e na análise do modelo de demanda da SMM. Os dados de médio e longo prazo, em particular, dependem do modelo de demanda da SMM.
Os dados finais estarão sujeitos aos dados de capacidade divulgados oficialmente pelas empresas.
1. Estágio da Indústria: Entrada em Produção em Massa em Larga Escala; Múltiplas Linhas Serão Comissionadas em 2024–2026
As baterias sólido-líquidas (sólido-líquidas / quase sólidas / híbridas sólido-líquidas) são atualmente o ramo de industrialização mais rápida da tecnologia de baterias de estado sólido. A tabela mostra que múltiplas linhas de produção de baterias sólido-líquidas em nível de GWh já foram comissionadas de 2024 a 2026:
WeLion New Energy: linha de baterias sólido-líquidas de 6 GWh em Zhuhai entrou em operação em março de 2025; bateria sólido-líquida de grande capacidade de 314 Ah foi produzida em massa pela primeira vez no mundo.
Qingtao Energy: linha de produção de baterias sólido-líquidas de 3,5 GWh em Taizhou entrou em operação em março de 2026; os produtos são células de potência.
Ganfeng Lithium: parque industrial de baterias de estado sólido de 20 GWh em Chongqing; linha PACK já entrou em operação; mais de 1.000 unidades entregues até agosto de 2024.
Tianneng: linha de produção em massa sólido-líquida de 6 GWh em Changxing entrou em operação em novembro de 2023.
Degar Energy: projeto de baterias sólido-líquidas de alta densidade energética de 1 GWh em Huzhou Changxing entrou em operação em março de 2025.
Enpower: base de células sólido-líquidas de 2 GWh em Fengyang, Chuzhou, Anhui, concluiu o aumento de capacidade em julho de 2026, com taxa de rendimento de 99,8%.
Heyuan Lithium Innovation: primeira célula sólido-líquida saiu da linha na fábrica de Xiantao em maio de 2026; a primeira linha de produção de baterias sólido-líquidas da China central entrou em operação.
Anwa New Energy: a primeira linha de produção de baterias sólido-líquidas de novo tipo em nível GWh do mundo teve seu primeiro lote de amostras produzido em julho de 2025, com capacidade projetada de 1,25 GWh.
As baterias sólido-líquidas já cruzaram a etapa "de 0 a 1" e entraram na etapa "de 1 a N" de replicação em larga escala.
2. Capacidade: quase 2.000 GWh até 2035, cerca de 1,8 vez a escala das baterias de estado sólido
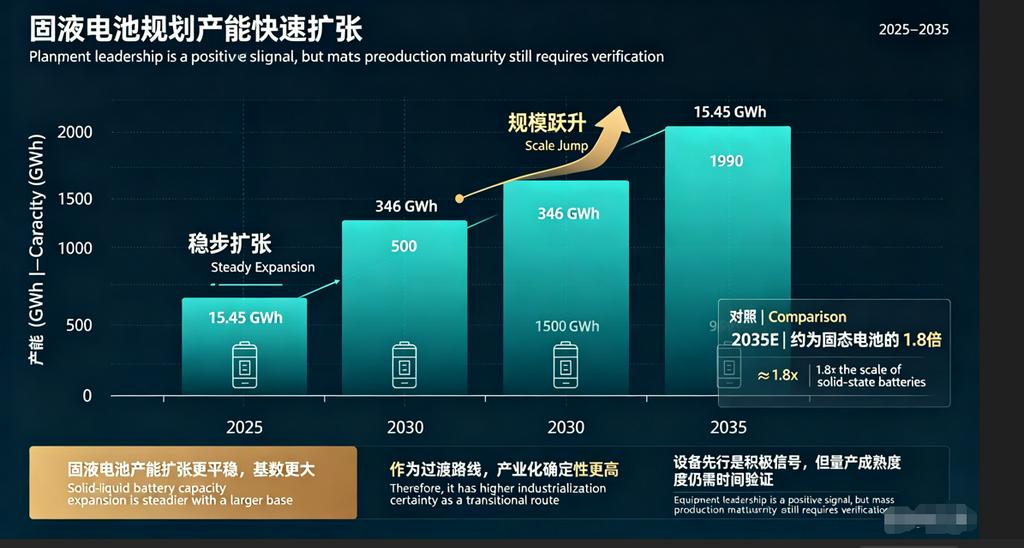
A capacidade de baterias sólido-líquidas pode chegar a 2.000 GWh, com a maior parte da capacidade convertida de linhas de produção de baterias líquidas coexistentes.
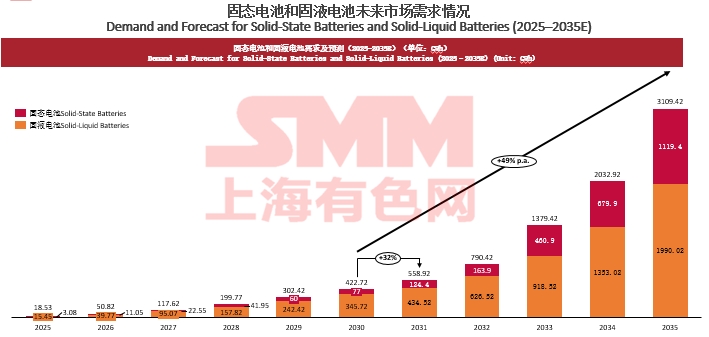
A capacidade de baterias sólido-líquidas crescerá de 15,45 GWh em 2025 para 346 GWh e 1.990 GWh em 2030 e 2035, respectivamente, cerca de 1,8 vez a escala das baterias de estado sólido. O ritmo de expansão da capacidade das baterias sólido-líquidas é mais estável e a base é maior, indicando maior certeza de industrialização como rota de transição.
3. Demanda e taxa de utilização: oferta e demanda relativamente equilibradas; taxa de utilização estável entre 50% e 77%
A liberação da demanda por baterias sólido-líquidas está relativamente bem alinhada com o planejamento de capacidade.
A taxa de utilização atingirá 49% em 2026 e se estabilizará em torno de 75% após 2031. Isso contrasta fortemente com a taxa de utilização de 1% a 15% das baterias de estado sólido, mostrando que as baterias sólido-líquidas já possuem demanda real de mercado e capacidade de comercialização. Com forte oferta e demanda, elas são a principal força na atual industrialização das baterias de estado sólido.
4. Rotas Tecnológicas: Polímero / Óxido / Compósito como Rotas Principais; LFP Sólido-Líquido Favorecido em Armazenamento de Energia
As rotas tecnológicas das baterias sólido-líquidas são mais diversificadas.
Rota de polímero: WeLion, Shenlan Huize, Heyi New Energy, Guojiju Electric, etc. Eletrólitos poliméricos são fáceis de processar e têm bom contato interfacial, mas sua condutividade iônica à temperatura ambiente é baixa.
Rota de óxido: Qingtao, Heyuan Lithium Innovation, Delfu, etc. Óxidos têm boa estabilidade, mas alta impedância interfacial.
Rota de compósito: Anwa New Energy, Tailan New Energy, Chuangming New Energy, etc. Eletrólitos compósitos equilibram desempenho e custo.
LFP sólido-líquido: Chunli New Energy, Guansheng Dongchi, Shoutong New Energy, etc. Baterias sólido-líquidas baseadas em LFP têm forte demanda em armazenamento de energia.
Rota de gel: Xiamen Xinshuneng, com foco em baterias de lítio sólido-líquidas de gel de alta densidade energética.
Compósito de sulfeto + haleto: bateria sólido-líquida Blade de segunda geração da BYD, com densidade energética de 350–400 Wh/kg.
No geral, as baterias sólido-líquidas não buscam desempenho extremo de uma única rota, mas focam em custo, segurança e capacidade de produção em massa, priorizando cenários como armazenamento de energia, veículos comerciais e economia de baixa altitude.
5. Panorama Corporativo: WeLion, Qingtao, Ganfeng, Tailan, Farasis, etc. Lideram
O campo das baterias sólido-líquidas formou um grupo de empresas com capacidade de produção em massa.
WeLion New Energy: Zhuhai 6 GWh, Huzhou, Zibo, Nanjing 15 GWh, Guangzhou Huadu 6 GWh, Qingyang 3 GWh, etc., com capacidade total planejada superior a 100 GWh. Sua bateria sólido-líquida foi usada no pack de bateria de 150 kWh da NIO.
Qingtao Energy: Taizhou 3,5 GWh, Chengdu 15 GWh, Mongólia Interior 20 GWh, Wuhai 10 GWh, Kunshan 10 GWh, etc., planejando atingir 98,2 GWh até 2030. Sua bateria sólido-líquida de óxido já foi instalada no IM L6.
Ganfeng Lithium: Chongqing 20 GWh, Xinyu 12 GWh, Nanchang 10 GWh; seu parque industrial de baterias sólido-líquidas já entregou mais de 1.000 unidades.
Tailan New Energy: Chongqing 2 GWh, Huainan 10 GWh; suas baterias de potência sólido-líquidas visam veículos elétricos de alta gama.
Farasis Energy: Zhenjiang 54 GWh de capacidade projetada; Siro na Turquia 6 GWh já entrou em produção; sua bateria sólido-líquida de 330 Wh/kg obteve designação para eVTOL.
Enpower: Fengyang 2 GWh já entrou em produção, com capacidade total planejada de 10 GWh; a taxa de rendimento das células sólido-líquidas é de 99,8%.
Heyuan Lithium Innovation: Huai'an 10 GWh, Xiantao 20 GWh; baterias sólido-líquidas de óxido com densidade de energia de 250–400 Wh/kg.
Tianneng: Changxing 6 GWh de linha de produção em massa sólido-líquida, com 15 GWh planejados.
Guansheng Dongchi: Wenzhou 4 GWh de bateria LFP sólido-líquida; avaliação ambiental em janeiro de 2026.
Anwa New Energy: Wuhu 1,25 GWh, afiliada à Chery; densidade de energia da primeira geração excede 300 Wh/kg.
Além disso, Guoyi New Energy, Luochu Power, Xinshuneng, Jinyu New Energy, Chunli New Energy, Chuangming New Energy, Daoketesi e outras também estão se posicionando em cenários de nicho.
6. Cenários de Aplicação: Armazenamento de Energia, Baixa Altitude, Robótica e Veículos Comerciais Escalam Primeiro
Os cenários de aplicação das baterias sólido-líquidas são mais amplos do que os das baterias totalmente em estado sólido, e já existem pedidos reais.
Armazenamento de energia: WeLion Zhuhai 6 GWh de bateria de armazenamento sólido-líquida, Ganfeng Xinyu 12 GWh de bateria de armazenamento sólido-líquida, Chunli 1 GWh de bateria de armazenamento sólido-líquida, Guansheng Dongchi 4 GWh de LFP sólido-líquido.
Economia de baixa altitude: a bateria sólido-líquida de 330 Wh/kg da Farasis obteve designação para eVTOL; base de baterias de estado sólido para economia de baixa altitude em Foshan Nanhai da Dianjiangjun 5 GWh; bateria de potência para aviação da Saike Power 0,5 GWh.
Robótica: Farasis amostras de 60 Ah sólido-líquido para robôs; Heyuan Lithium Innovation Xiantao mira robôs humanoides; bateria de metal de lítio de estado sólido de 2 GWh da Xinjie Energy em Hangzhou para robôs incorporados.
Veículos comerciais: WeLion Qingyang bateria de estado sólido de 3 GWh e caminhões elétricos pesados; validação pela FAW, Dongfeng e outras montadoras.
Duas rodas / eletrônicos de consumo: Guoyi New Energy, Marathon Solid-State, Yaoshi Lithium Battery, etc.
Veículos de nova energia: Qingtao instalada no IM L6; WeLion fornece à NIO; Tailan foca em veículos elétricos de alta gama.
Com maior segurança e densidade de energia, as baterias sólido-líquido estão formando uma substituição diferenciada em relação às baterias líquidas.
7. Riscos e Desafios: Confusão Terminológica, Custo, Guerras de Preços e Planos de Capacidade Excessivamente Grandes
Confusão terminológica: Termos como sólido-líquido, quase-sólido, híbrido sólido-líquido e gel de estado sólido não são unificados. A norma nacional usa uma taxa de perda de massa ≤0,5% e "sem vazamento visível de líquido" para determinar o estado totalmente sólido, mas as baterias sólido-líquido ainda contêm eletrólito, o que pode facilmente confundir o mercado.
O custo permanece alto: Embora o custo sólido-líquido já possa atingir RMB 0,85/Wh, ainda há uma diferença em comparação com as baterias líquidas; a redução de custos depende do desenvolvimento interno de materiais e de economias de escala.
Risco de guerra de preços: À medida que a capacidade é liberada, as baterias sólido-líquido podem ser as primeiras a enfrentar concorrência de preços em armazenamento de energia, economia de baixa altitude e outros campos.
Planos de capacidade são grandes demais: Quase 2.000 GWh estão planejados para 2035; se a demanda ficar aquém das expectativas, as taxas de utilização podem cair.
Validação de grau automotivo: As baterias sólido-líquido ainda precisam passar por validação de segurança, ciclagem e carregamento rápido de grau automotivo, o que leva muito tempo.
8. Conclusão
As baterias sólido-líquido são a "vanguarda" da atual industrialização das baterias de estado sólido. Elas têm maior maturidade tecnológica, progresso de produção em massa mais rápido e melhor correspondência entre oferta e demanda, e manterão crescimento rápido de 2026 a 2030. WeLion, Qingtao, Ganfeng, Tailan, Farasis, Enpower e outras formaram o primeiro escalão; armazenamento de energia, economia de baixa altitude, robótica e veículos comerciais são cenários centrais de aplicação. As baterias sólido-líquido não são apenas uma rota de transição para o estado totalmente sólido, mas também podem coexistir com baterias líquidas no mercado de médio a alto padrão por muito tempo. As empresas devem aproveitar a janela atual para acelerar o aumento de capacidade, a redução de custos e a fidelização de clientes, ao mesmo tempo em que se protegem contra o hype conceitual e os riscos de excesso de capacidade.
Resumo: As baterias de estado sólido são o futuro, enquanto as baterias sólido-líquido são o presente. Os planos de capacidade das baterias de estado sólido são agressivos, mas a demanda de curto prazo é insuficiente e as taxas de utilização são baixas; precisamos esperar pacientemente pelo crescimento de volume após 2030. As baterias sólido-líquido entraram em produção em massa em larga escala, com forte oferta e demanda, e são a principal força da industrialização atual. As duas linhas correm em paralelo, impulsionando conjuntamente a tecnologia de baterias rumo a maior segurança e maior densidade de energia.
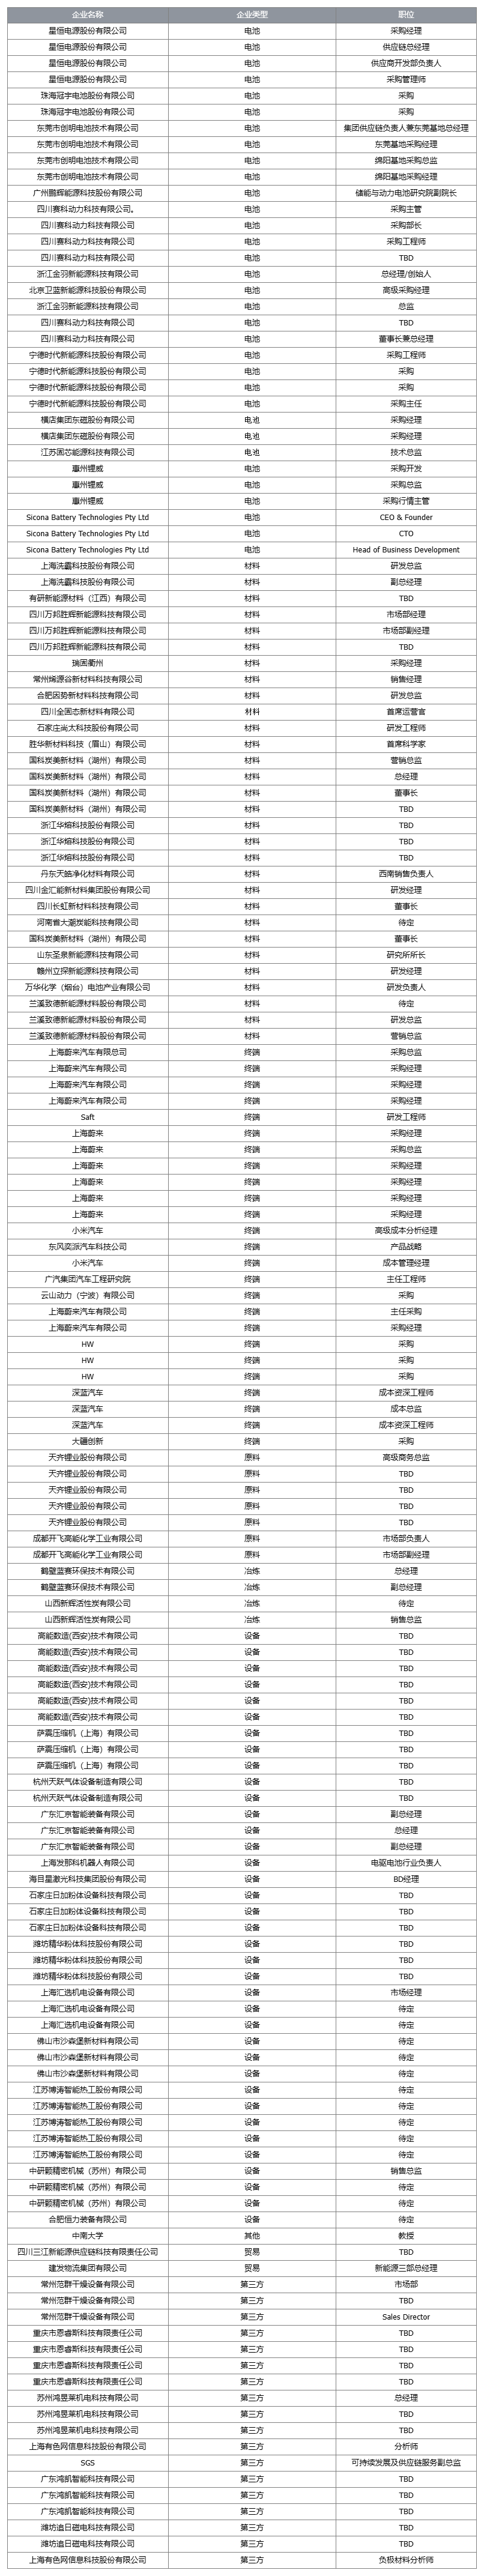
**Nota:** Para mais detalhes ou consultas sobre o desenvolvimento de baterias de estado sólido, entre em contato com:
Telefone: 021-20707860 (ou WeChat: 13585549799)
Contato: Chaoxing Yang. Obrigado!