Na semana passada (31 de agosto a 4 de setembro), os preços à vista do índio refinado (≥99,99%) da SMM permaneceram na faixa de 5.300–5.400 yuan/kg, com o preço médio semanal estável em 5.340–5.350 yuan/kg, praticamente sem variação em relação à sexta-feira anterior (0%). No início da semana (31/8), a SMM cotou 5.300–5.400 yuan/kg, com preço médio de cerca de 5.350; na quarta-feira (2/9), a cotação foi de 5.300–5.380 yuan/kg, com preço médio de 5.340, inalterado em 0, e permaneceu estável até sexta-feira (4/9).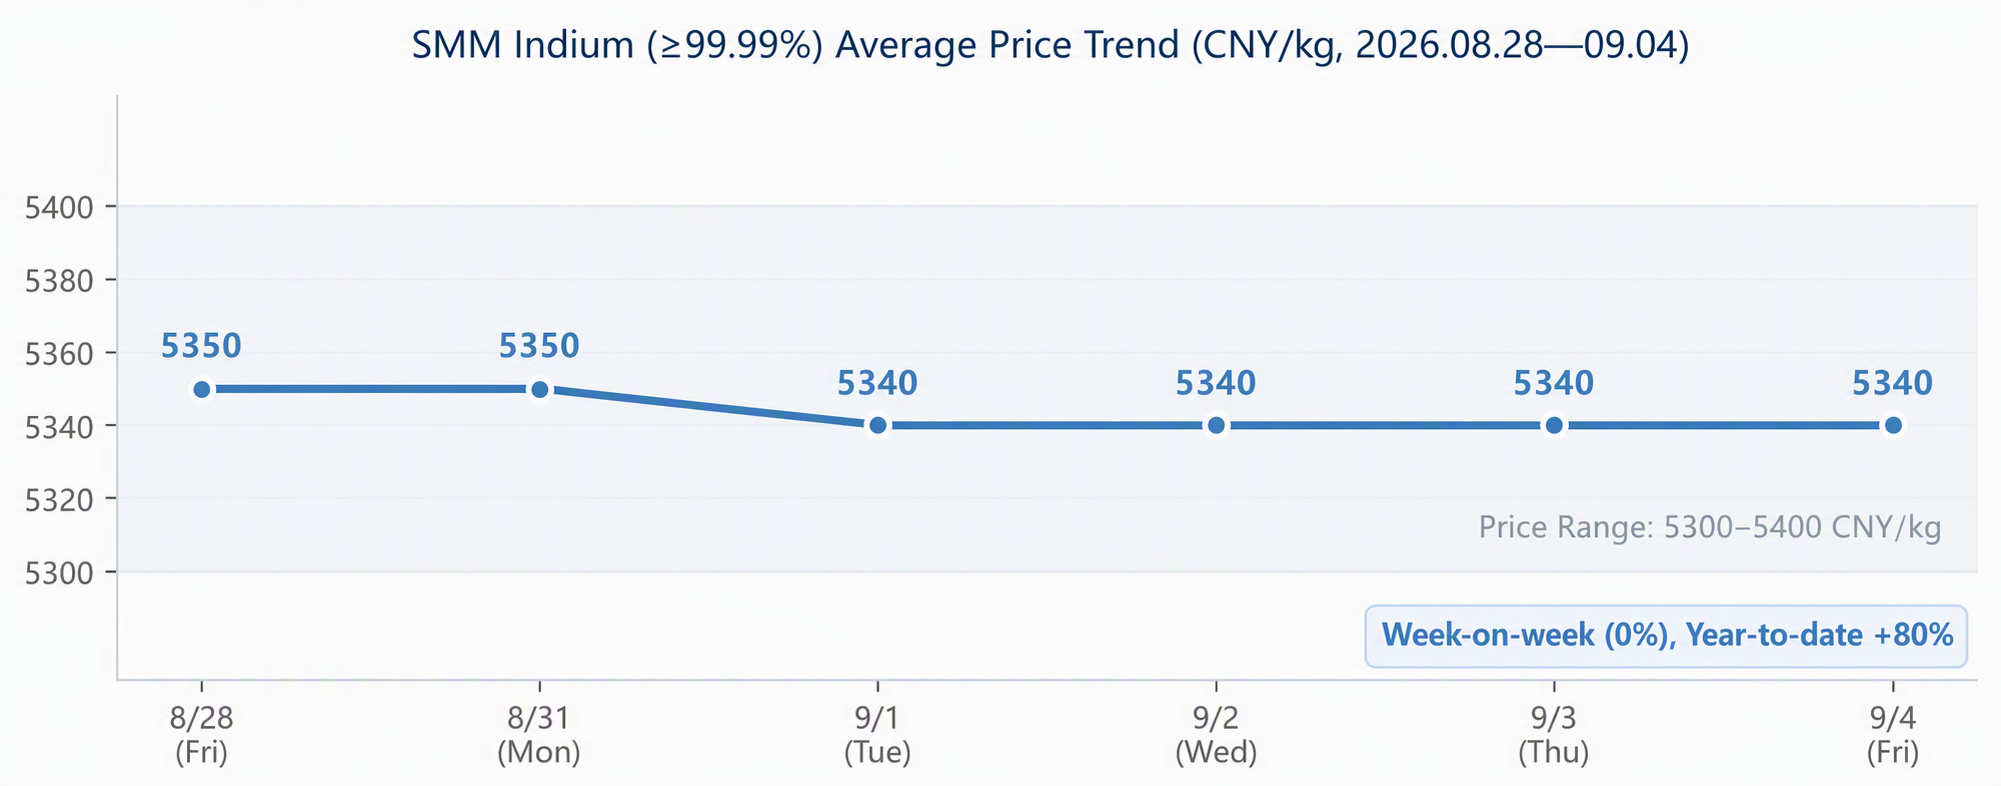
As características do mercado foram basicamente as mesmas da semana anterior: os vendedores mantiveram os preços firmes, enquanto os compradores adquiriram conforme a necessidade. O mercado de índio ficou geralmente estável, com atividade reduzida, aceitação limitada de cargas a preços elevados e transações reais escassas; o impasse entre vendedores e compradores persistiu, com forte sentimento de espera. Em retrospecto das tendências recentes: no início de agosto, o índio refinado testou brevemente o nível de 5.400 yuan/kg, depois recuou após a alta rápida e se estabilizou em torno de 5.300, entrando em uma fase de "consolidação em patamar elevado". Desde o início do ano, o preço médio do índio refinado da SMM acumulou alta de cerca de +80%, quase dobrando em relação ao mesmo período do ano anterior, com o centro de preços ainda na faixa alta da última década.
Lado da oferta: produção primária rígida + aumento da produção secundária, estoques elevados a montante
Estrutura da oferta: índio primário sem elasticidade, índio secundário contribui com crescimento marginal
O índio não possui jazidas exploráveis de forma independente e está principalmente associado a minérios de zinco, chumbo e estanho, com depósitos polimetálicos de chumbo-zinco respondendo por cerca de 81% das reservas globais de índio. A produção primária global de índio é de cerca de 1.100 toneladas por ano, com a China respondendo por cerca de 69%–73%, o que lhe confere vantagem absoluta em recursos, mas a produção primária de índio é rigidamente limitada pelas taxas de operação da fundição de zinco — baixos custos de tratamento de concentrado de zinco e a insuficiente disposição das fundições em operar restringem a liberação da produção primária de índio. O crescimento marginal vem principalmente do lado secundário: em 31 de agosto, a Feinan Resources anunciou a produção em massa de índio refinado grau 4N7 (pureza de 99,997%) por meio de um projeto de transformação tecnológica, melhorando ainda mais a capacidade doméstica de fornecimento de índio de alta pureza; a ST Jinglan produziu 75,91 toneladas de índio refinado no primeiro semestre (principalmente de recuperação secundária), figurando entre as principais empresas de capital aberto; o projeto de 40 toneladas/ano de índio de alta pureza da Yunnan Chihong Zn & Ge Co., Ltd. deve ser concluído até o final de 2026.
Em termos de estrutura de estoques, houve “acúmulo de estoques a montante e redução a jusante”. O aumento dos estoques dos produtores deveu-se principalmente às exportações persistentemente baixas em julho e à absorção limitada pelas vendas internas; enquanto isso, os produtores-alvo de ITO mantêm atualmente estoques baixos, o que significa que, uma vez que a demanda se recupere, há flexibilidade considerável para reposição.
Mudanças nas importações e exportações: as exportações se recuperaram de níveis extremamente baixos, mas permaneceram acentuadamente menores na comparação anual
Segundo dados da Administração Geral de Alfândegas: em julho de 2026, as exportações chinesas de itens relacionados ao índio (índio em formas brutas e trabalhadas e seus produtos) foram de cerca de 20,3 toneladas, um aumento de 4,2 toneladas em relação ao mês anterior (+26,1%), mas uma queda de 40,8 toneladas na comparação anual (-66,8%), ainda dentro da faixa extremamente baixa observada desde a imposição dos controles de exportação. As importações em julho foram de apenas 1,1 tonelada, estáveis em relação ao mês anterior e -63,3% na comparação anual, quase insignificantes — a China é altamente autossuficiente em índio, com dependência de importação extremamente baixa. 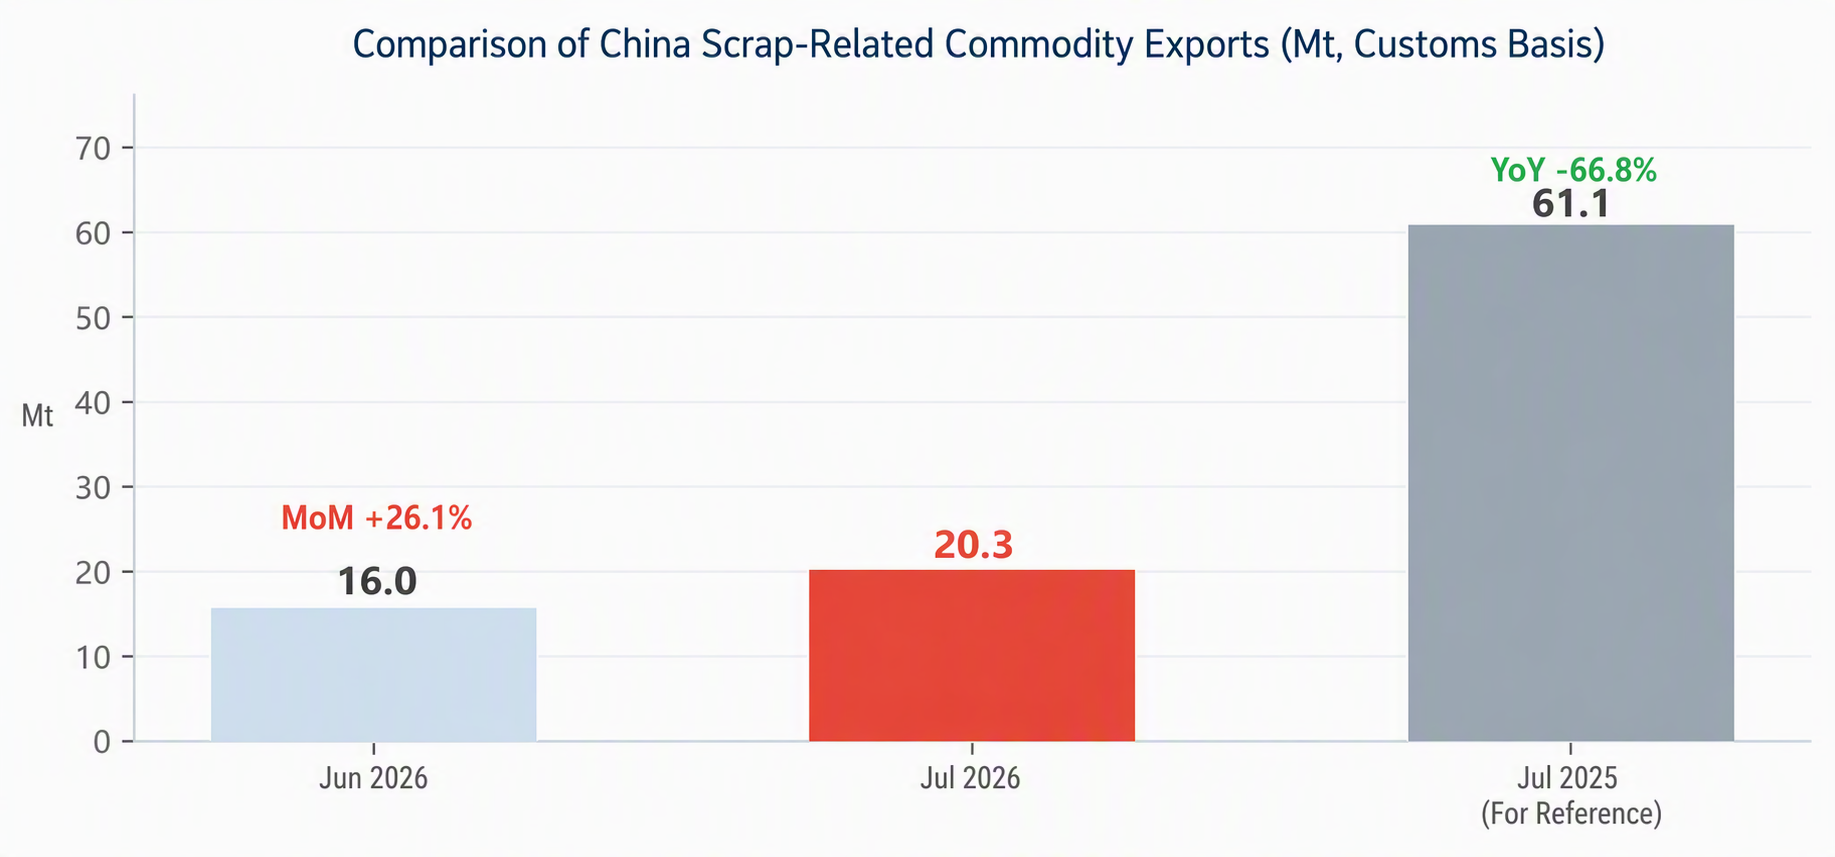
Contexto político
- Fevereiro de 2025: O Ministério do Comércio e a Administração Geral de Alfândegas colocaram o fosfeto de índio (InP) e outros itens de uso duplo relacionados ao índio sob controles de exportação, elevando acentuadamente os preços de substratos de fosfeto de índio no exterior (wafers de 6 polegadas com aumento de cerca de 250% em relação aos níveis anteriores ao controle);
- 4 de fevereiro de 2026: O escopo dos controles de exportação foi ampliado ainda mais, com um anúncio impondo controles de exportação sobre tungstênio, telúrio, bismuto, molibdênio e itens relacionados ao índio, fortalecendo continuamente os atributos de recurso estratégico do índio e as restrições políticas;
- 26 de junho de 2026: O Ministério do Comércio detalhou regras para o tratamento de denúncias de violações dos controles de exportação de itens de uso duplo de minerais estratégicos (em vigor a partir de 1º de julho), com cobertura principal de gálio, germânio, tungstênio, molibdênio, terras raras, índio, bismuto e outras variedades.
O impacto político já se reflete diretamente nos fluxos comerciais: as exportações de julho caíram 66,8% na comparação anual, e a média mensal de exportações de janeiro a julho contraiu 57,7% em relação ao mesmo período do ano passado, com compradores estrangeiros migrando para aquisições diversificadas (Japão, Coreia do Sul e EUA reabastecendo por canais fora da China; as importações de índio do Japão em abril aumentaram 69,7% em relação ao mês anterior, por exemplo). Em 7 de setembro, o CEO da IQE alertou publicamente que os controles de exportação de fosfeto de índio da China estão se transformando em uma “crise de segurança de suprimentos” para a indústria de chips — controles mais rígidos, combinados com manobras geopolíticas, tornaram a precificação internacional e os fluxos comerciais do índio um ponto focal.
IV. Lado da demanda: boom estrutural nas comunicações ópticas de IA vs. ITO tradicional estável
|
Aplicação |
Participação/Status |
Últimos desenvolvimentos |
|
Alvos de ITO (condutor transparente para painéis de display) |
Cerca de 60%–70% da demanda |
O consumo melhorou em relação ao ano anterior (+23,65% em junho), mas as compras recuaram na comparação mensal, com estoques baixos a jusante; cerca de 80% da capacidade global de alvos está concentrada no Japão e na Coreia do Sul, com a China exportando principalmente matérias-primas; a demanda de painéis está estável, e o estoque de pico de temporada ainda não começou claramente |
|
Fosfeto de índio InP (módulos ópticos de IA/chips ópticos) |
Cerca de 10% da demanda, com a maior elasticidade e o crescimento mais rápido |
Demanda global de 2,6–3 milhões de wafers em 2026 contra capacidade efetiva de cerca de 750.000 wafers, uma lacuna superior a 70%; substratos de 4 polegadas a cerca de 6.500 yuans/peça, alta de 50% desde o início do ano, 6 polegadas acima de US$ 2.500/peça (alta qualidade a cerca de US$ 5.000); a Yunnan Lincang Xinyuan Germanium Industry divulgou em 4/9 uma expansão de 150.000 para 450.000 wafers/ano (período de construção de 18 meses); a Bojie Corporation adquiriu a Dingtai Xinyuan para entrar no negócio de substratos; a Nvidia exige que a capacidade de laser de fosfeto de índio se expanda 20 vezes até 2030 |
|
FV (CIGS)/ligas, etc. |
Suporte estável |
A demanda de índio para células de filme fino CIGS é moderada; a Universidade de Soochow e outros publicaram em junho uma “célula tandem sem índio” com eficiência superior a 30%, criando potencial de substituição de longo prazo, mas impacto limitado no curto prazo |
A contradição central em uma frase: a base tradicional do índio (ITO) está estável, enquanto a nova história de crescimento (fosfeto de índio) vê uma lacuna de oferta e demanda continuamente crescente. Estimativas da indústria sugerem que a demanda de fosfeto de índio dos data centers de IA deve crescer de cerca de 600.000 wafers em 2025 para aproximadamente 13 milhões de wafers até 2030, correspondendo a um aumento da demanda de índio de cerca de 19 toneladas métricas para aproximadamente 419 toneladas métricas. Dadas as restrições rígidas na oferta primária de índio, a lacuna entre oferta e demanda no médio e longo prazo tende a se ampliar, proporcionando suporte de longo prazo aos preços do índio.
Perspectivas de Mercado
Curto prazo (1-3 meses): Espera-se que os preços se consolidem em patamares elevados, com direção pendente de confirmação da demanda. Fatores altistas e baixistas estão entrelaçados — altistas: controles de exportação somados à prosperidade do fosfeto de índio fornecendo um piso, baixos estoques a jusante e forte disposição dos vendedores em estabilizar os preços; baixistas: estoques elevados nos produtores a montante, ampla circulação de material no mercado à vista, preços altos restringindo as compras e negociações lentas na entressafra tradicional. Espera-se que o índio refinado da SMM continue se consolidando na faixa de 5.300-5.400 yuans/kg. Se a reposição de estoques no pico da temporada de ITO em setembro-outubro ressoar com novos pedidos de fosfeto de índio, há potencial para uma ruptura de alta; caso contrário, os preços provavelmente se moverão lateralmente em uma faixa estreita.
Médio e longo prazo (6-24 meses): Sob a lógica da lacuna entre oferta e demanda, espera-se que o centro de preços continue se deslocando para cima. A oferta primária de índio carece de elasticidade (limitada pela fundição de zinco), e refinar índio reciclado para grau semicondutor (7N) é difícil, tornando difícil substituir a oferta primária. Enquanto isso, a demanda por fosfeto de índio impulsionada pelas comunicações ópticas de IA permanece nos estágios iniciais de crescimento explosivo, e a indústria mantém expectativas relativamente consistentes de escassez entre oferta e demanda em 2027. O centro de preços do índio provavelmente se consolidará e subirá em linha com o ritmo dos investimentos de capital em IA. Deve-se prestar atenção às orientações de capex dos provedores de nuvem e ao progresso da expansão da capacidade de fosfeto de índio.
Pontos-Chave a Observar
- Dados de importação e exportação de agosto: Se os dados alfandegários de importação e exportação de índio de agosto (meados ao final de setembro) conseguem sustentar a tendência de baixo volume;
- Progresso da expansão da capacidade de fosfeto de índio: A linha de produção de 450.000 wafers da Yunnan Lincang Xinyuan Germanium Industry, e o rendimento e o ritmo de aceleração das expansões no exterior da Sumitomo/JX/Coherent;
- Implementação das licenças de exportação: Cotas reais de exportação e mudanças de destino após a entrada em vigor das regras detalhadas de controle, bem como o comportamento de reabastecimento no exterior;
- Taxas de operação da fundição de zinco e oferta primária de índio: As tendências do TC do concentrado de zinco determinarão a produção marginal de índio como subproduto das fundições;
- Reposição de estoques no pico da temporada de ITO: O impacto do ritmo de reposição de estoques dos fabricantes de painéis em setembro-outubro sobre a demanda de índio para alvos.