Na organizada pela Shanghai Metals Market (SMM), Chen Bolin, analista sênior de LFP da SMM, compartilhou percepções sobre o "Panorama da Indústria Global de Fosfato de Ferro (Lítio) em 2026 e a Transmissão de Custos de Matérias-Primas e Reestruturação do Mecanismo de Precificação".
A capacidade de fosfato de ferro está se expandindo rapidamente, com espaço para melhorias adicionais na taxa de utilização da capacidade
A SMM espera que, de 2023 a 2030, a capacidade de fosfato de ferro da China cresça a uma taxa composta anual de 22%, com capacidade nominal atingindo aproximadamente 1,25 milhão de toneladas até 2030, e a taxa de utilização da capacidade deve subir de 31% anteriormente para cerca de 86%.
No geral, a SMM acredita que a expansão da capacidade de LFP da China está superando a liberação da produção e, à medida que a demanda downstream se recupera, a taxa de utilização da capacidade aumentará gradualmente.
O processo à base de amônio permanece dominante, enquanto a participação do processo à base de ferro aumenta
De acordo com a SMM, de 2024 a 2026, o processo à base de amônio continuará dominante, embora a participação do processo à base de ferro continue a crescer, com sua participação prevista para aumentar cerca de 8 pontos percentuais até 2026. No geral, a escolha da rota de processo também é uma decisão de aquisição de matérias-primas, e a disponibilidade, o preço e a velocidade de aumento da produção das fontes de ferro afetarão cada vez mais a competitividade.
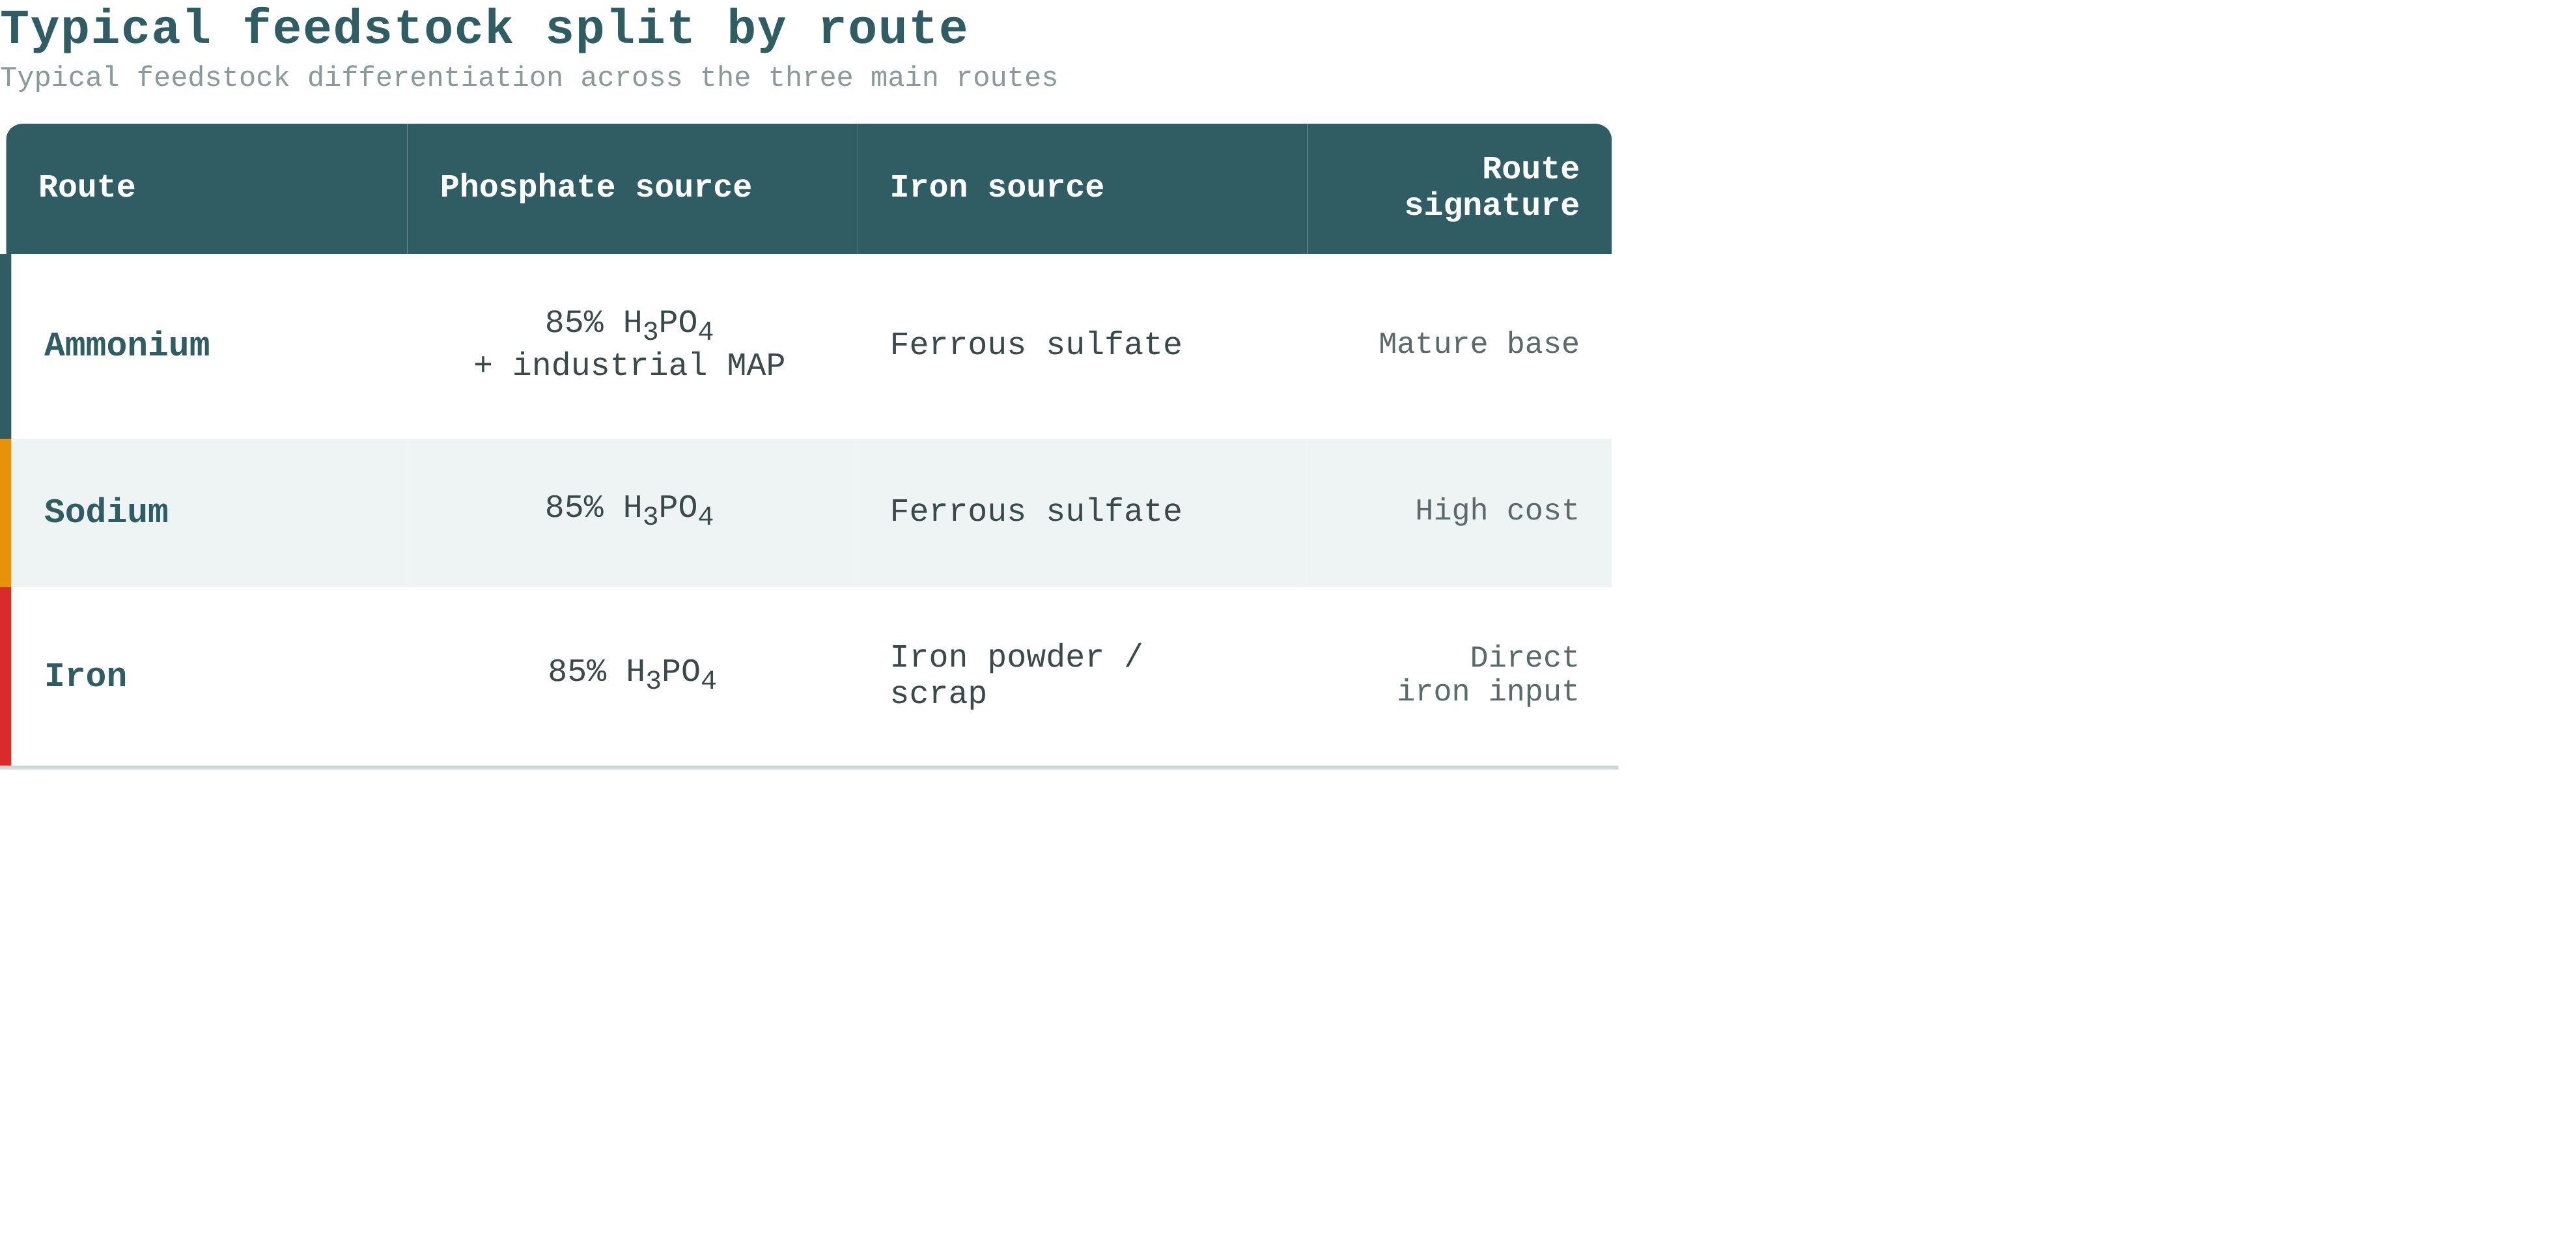
As fontes de fósforo são relativamente comuns entre os processos; o que realmente diferencia as rotas de processo é a fonte de ferro e seu tratamento de suporte.
Os preços do enxofre são transmitidos ao longo da cadeia de fontes de fósforo, tornando-se uma variável sistêmica nos custos do fosfato de ferro
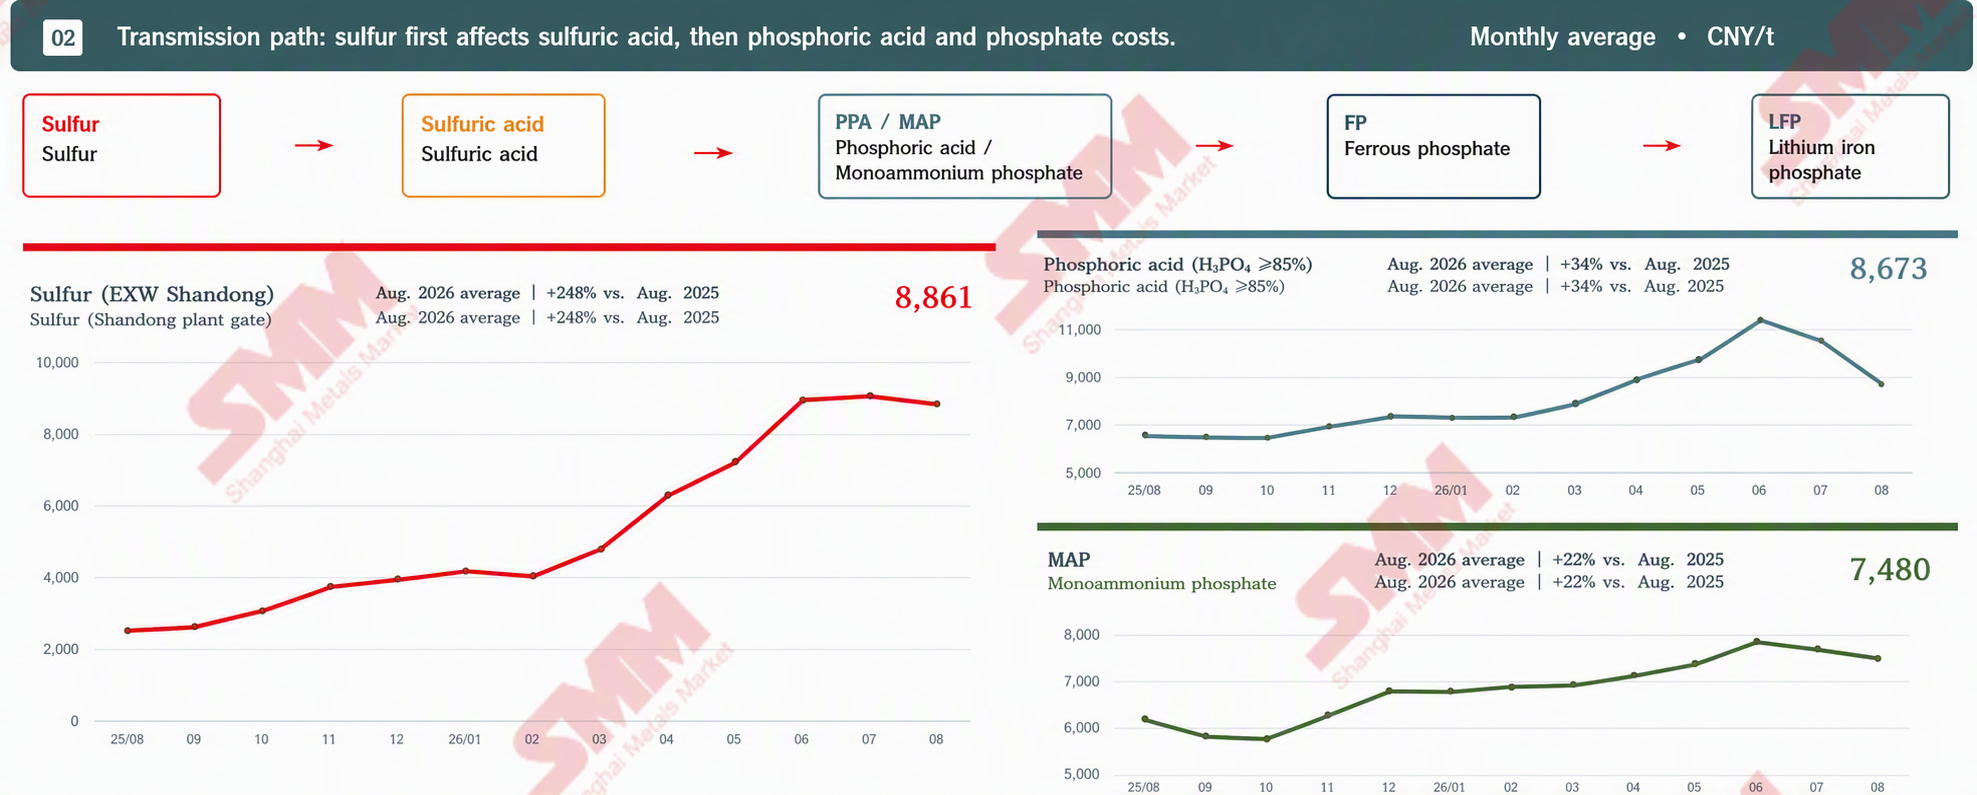
De acordo com a análise da SMM, o aumento dos preços do enxofre elevou significativamente o centro de custo das fontes de fósforo. No entanto, de julho a agosto de 2026, os preços do ácido fosfórico recuaram mais do que o enxofre, refletindo que a demanda de uso final, os níveis de estoque e o poder de barganha da cadeia industrial podem causar divergências temporárias de preços. Portanto, na avaliação de mercado, é necessário acompanhar simultaneamente a pressão de custo trazida pelo enxofre, bem como a eficiência real de transmissão de custos do ácido fosfórico e do MAP de grau industrial, em vez de depender apenas do enxofre como variável única para projetar os preços à vista.
Divergência de preços das fontes de ferro: sulfato ferroso recua, enquanto pó de ferro e vermelho de óxido de ferro permanecem estáveis
Os preços do ferro não seguem as flutuações do enxofre: o sulfato ferroso disparou no segundo trimestre de 2026 antes de recuar, enquanto o pó de ferro de grau bateria e o vermelho de óxido de ferro entraram em uma faixa estreita e estável.
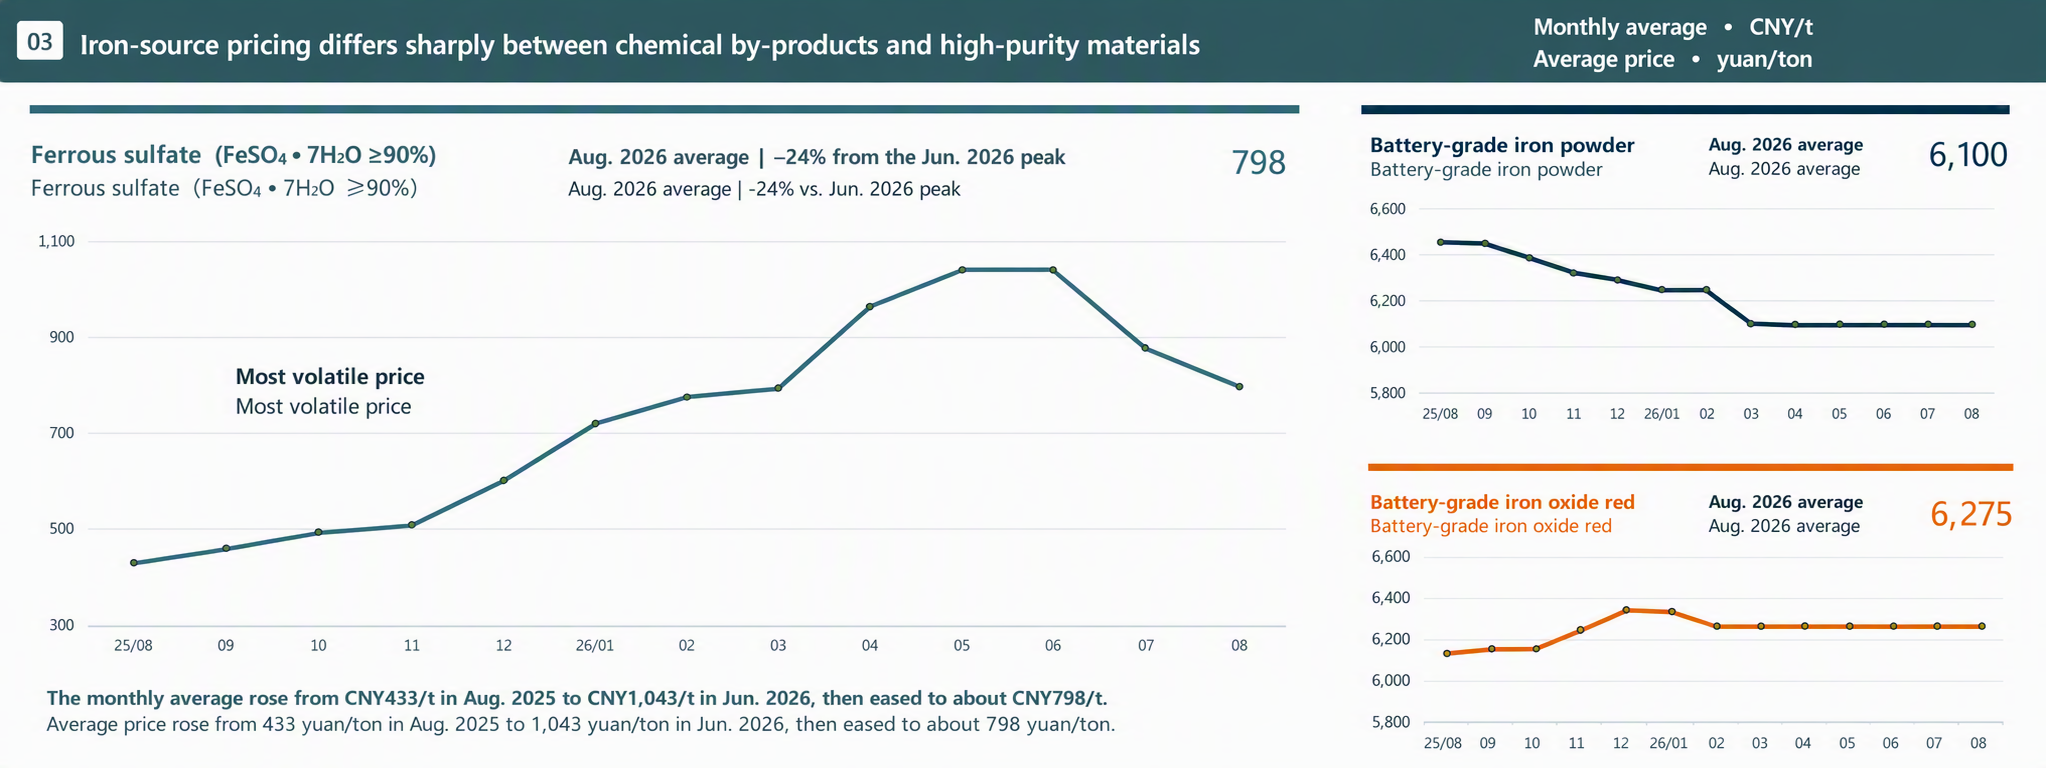
Implicações do processo: os processos à base de amônio e à base de sódio são mais sensíveis às variações do sulfato ferroso; o processo à base de ferro dispensa o sulfato ferroso, mas os preços médios atuais do pó de ferro estão 1.900 yuans/t acima das premissas de cálculo originais.
Para cada aumento de 1.000 yuans/t no preço do enxofre, o processo à base de amônio apresenta a maior exposição teórica de custo
Com base na relação de consumo por tonelada de enxofre para ácido fosfórico ou MAP de grau industrial, o processo à base de amônio utiliza tanto MAP de grau industrial quanto ácido fosfórico, resultando em maior sensibilidade de custo unitário do que os processos à base de sódio e à base de ferro.
Visão central: o enxofre é um fator de risco sistêmico comum às três rotas; a escolha da rota só pode alterar a intensidade da exposição, não eliminar o repasse do custo da fonte de fósforo.
Após reavaliação pelos preços médios mensais, a rota de amônio apresenta o menor custo total; as vantagens das rotas de ferro e sódio são compensadas pelos aumentos do preço do ácido fosfórico.
O preço da eletricidade é fixado uniformemente em 0,5 yuan/kWh; os preços médios mensais da SMM podem ser usados para substituir ácido fosfórico, MAP de grau industrial, sulfato ferroso e pó de ferro; outros itens sem cotação ou acesso permanecem sob as premissas originais.
Após reavaliação pelos preços médios mensais, comparando as estruturas de custo dos três processos de fosfato de ferro, a rota de amônio apresenta o menor custo total. O pó de ferro subiu 45% em relação à premissa original de 4.200 yuans/t, tornando o custo da principal matéria-prima da rota de ferro o mais alto entre as três rotas.
As empresas de LFP estão altamente motivadas a expandir a capacidade, mas a capacidade efetiva e de alta qualidade permanece escassa.
De acordo com as projeções da SMM, de 2026 a 2030, a expansão da capacidade nominal de LFP superará a oferta efetiva de alta qualidade, e tanto as gerações de materiais quanto a competição entre empresas evoluirão em direção à alta densidade de compactação. A SMM espera que a participação da rota de alta densidade de compactação suba de cerca de 22% em 2026 para cerca de 60% em 2030.
Comparação da estrutura de custos: o processo com óxido de ferro vermelho proporciona o menor custo total por meio de vantagens nas matérias-primas.
Os custos comuns de fabricação são essencialmente os mesmos nas três rotas; o processo com óxido de ferro vermelho tem o maior custo de energia, mas sua mistura de matérias-primas significativamente mais baixa reduz o custo total em 6,8% em comparação com a rota do fosfato de ferro.
Conclusão: A liderança em custos vem do lado da matéria-prima; a expansão deve priorizar a verificação da estabilidade do fornecimento e da consistência do produto sob o atual sistema de preços.
O processo de óxido de ferro vermelho já mostra claras vantagens de custo, mas seu maior consumo de energia e a necessidade de aquisição independente de fontes de ferro e fósforo significam que os benefícios da expansão ainda dependem da estabilidade do fornecimento de matéria-prima, do rendimento e da consistência do produto.
O processo de óxido de ferro vermelho tem claras vantagens de custo, impulsionando as empresas de LFP a acelerar a implantação.
De acordo com a análise da SMM, o LFP pelo processo de óxido de ferro vermelho na China está se expandindo rapidamente a partir de uma base baixa, e a combinação de processos começa a se diversificar, mas a rota do fosfato de ferro ainda domina; no mercado existente, o método de óxido de ferro vermelho permanece de nicho; no mercado incremental, o método de óxido de ferro vermelho está acelerando.
O crescimento da capacidade nominal de oxalato ferroso é mais rápido que a capacidade efetiva; a rampa dos projetos determina a oferta real.
De acordo com as previsões da SMM, a capacidade nominal de oxalato ferroso será de cerca de 2,68 milhões de toneladas em 2026, com a capacidade efetiva subindo para cerca de 2,2 milhões de toneladas; a expansão da capacidade nominal é claramente mais rápida que a capacidade efetiva. A SMM avalia que a oferta real de oxalato ferroso pode permanecer apertada no curto prazo, e a rápida expansão da capacidade nominal não significa que a capacidade efetiva possa ser liberada simultaneamente.
O LFP fornece uma base estável, e o LMFP se torna o motor de crescimento marginal após 2027.
Sinal do processo: No lado do LFP, a demanda por LDP permanece dominada pela rota do oxalato ferroso; no lado do LMFP, a rota híbrida sólido-líquido responde por mais de 85%.
A SMM revisa e projeta a produção e a demanda de LDP de 2025 a 2030. Em 2025-2026, o mercado apresenta uma situação de oferta apertada; em 2027-2029, após a liberação da capacidade de LDP, o mercado muda para uma situação folgada; em 2030, espera-se que a oferta e a demanda retornem a um estado de reequilíbrio após a demanda alcançar a oferta.
No geral, o crescimento da demanda downstream de LDP tem forte certeza, mas as tendências de preços do setor e a rigidez do mercado spot não são determinadas apenas pelo lado da demanda, e dependerão mais do ritmo real de liberação da capacidade efetiva em cada projeto.
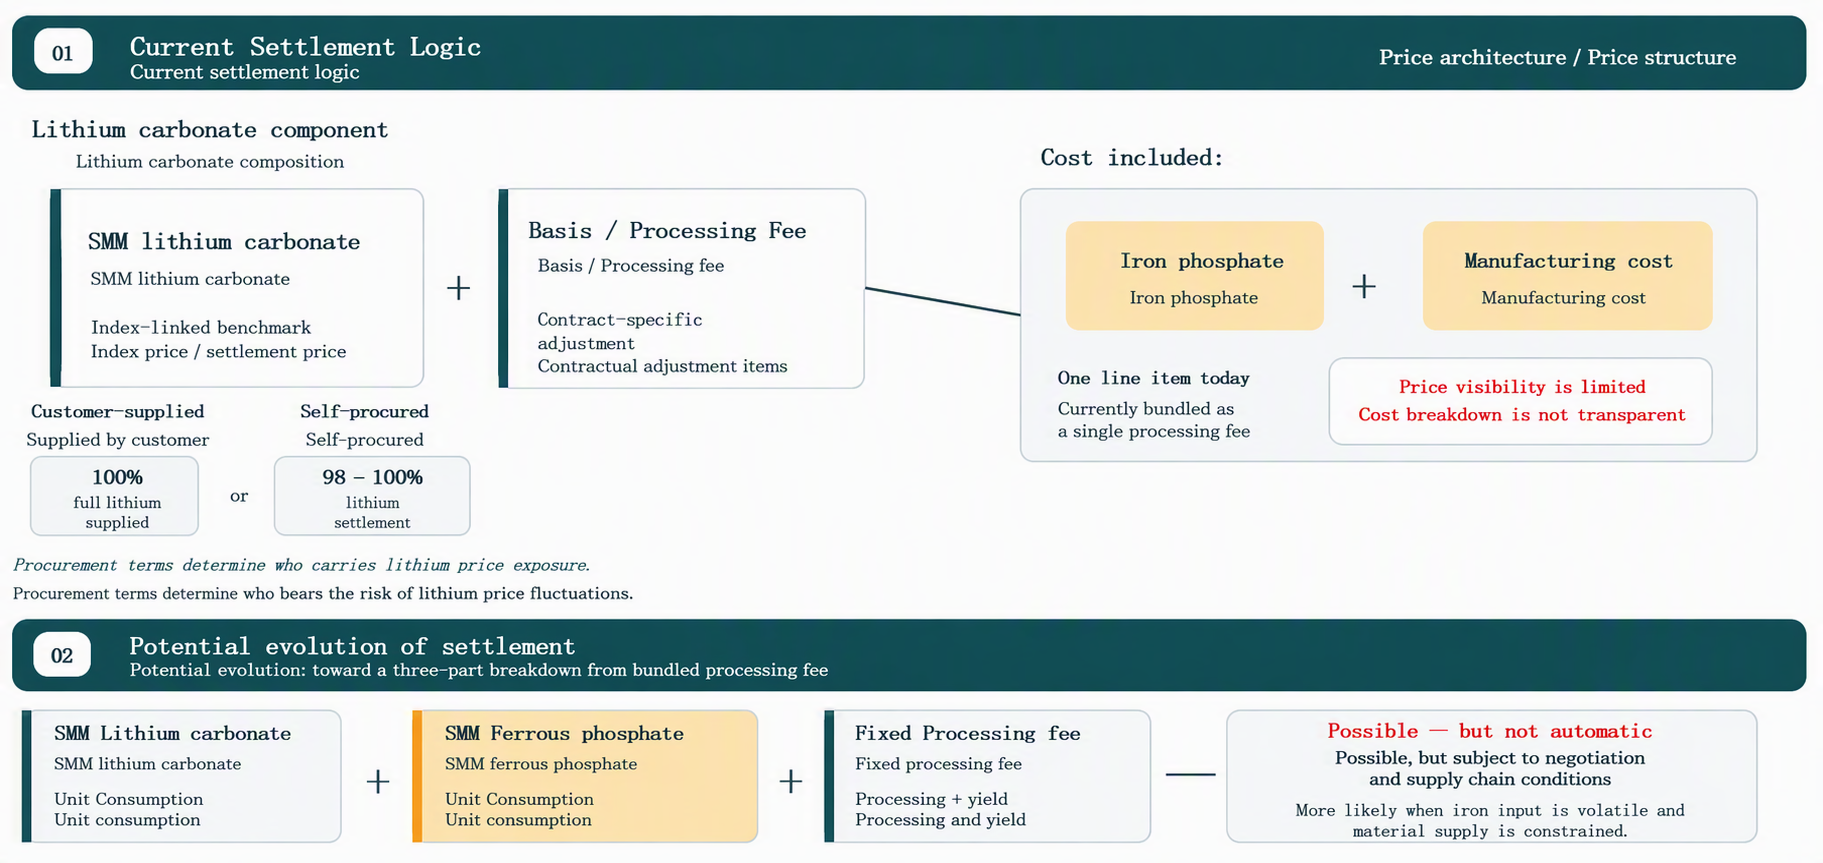
Atualmente ancorados aos preços do carbonato de lítio, os preços crescentes do fosfato de ferro podem impulsionar a divisão das estruturas de liquidação