I. Remessas de Células de Bateria de Armazenamento de Energia no 1º Semestre Atingem 486 GWh, Mercado Mantém Alta Prosperidade
No 1º semestre de 2026, o mercado global de células de bateria para armazenamento de energia manteve sua tendência de rápido crescimento. Dados da SMM mostraram que as remessas acumuladas de células de bateria de armazenamento de energia de janeiro a junho atingiram 486 GWh; as remessas do 1º trimestre e do 2º trimestre foram de 223 GWh e 263 GWh, respectivamente, com as remessas do 2º trimestre apresentando um aumento de aproximadamente 17,9% em relação ao trimestre anterior. Em termos mensais, as remessas da China aumentaram de 71 GWh em janeiro para 86 GWh em junho, com o centro das remessas mensais subindo de forma constante.
Em termos de estrutura de aplicação, o armazenamento de energia do lado da geração e da rede e o armazenamento C&I permaneceram como o principal destino das remessas de células de bateria de armazenamento de energia, respondendo por 87,5% do total de remessas no 1º semestre, enquanto as remessas de células de bateria para sistemas residenciais de armazenamento de energia (ESS) representaram cerca de 12,5%.
De modo geral, a demanda por células de bateria de armazenamento de energia no 1º semestre de 2026 continuou sendo impulsionada principalmente pelo armazenamento de energia do lado da geração e da rede e pelo armazenamento C&I, com os sistemas residenciais ESS atuando como um complemento importante. A concentração da estrutura de aplicação em cenários de armazenamento de energia em escala de utilidade pública não apenas impulsionou o crescimento da escala de remessas de células de bateria, mas também levou a indústria a acelerar a iteração de produtos em direção a maior capacidade, maior densidade de energia e menor custo total do ciclo de vida.
À medida que a escala do mercado se expandia rapidamente, o cenário competitivo das empresas de células de bateria de armazenamento de energia tornou-se ainda mais claro. De acordo com a pesquisa da SMM sobre a situação das remessas dessas empresas, os players de primeira linha detinham uma fatia de mercado majoritária, alavancando sua base de clientes, fabricação em escala e capacidades de entrega estável, enquanto algumas empresas melhoraram suas posições por meio da liberação de novas linhas de produção, aumento do volume de produtos e expansão de clientes.
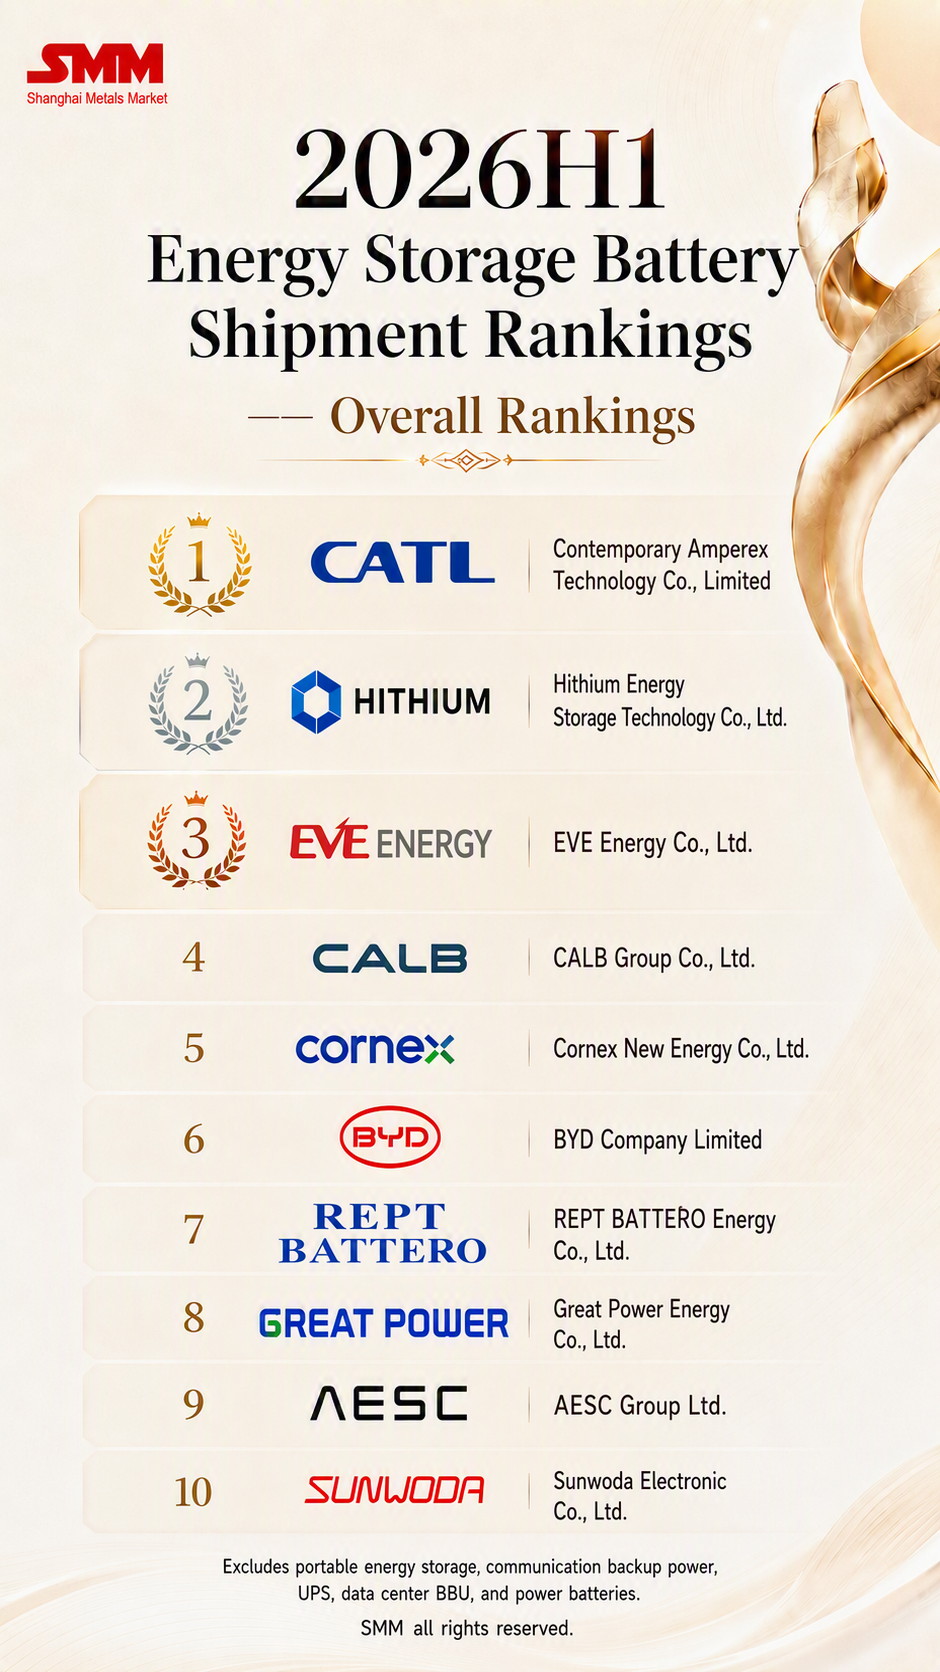
No ranking total das remessas de células de bateria de armazenamento de energia no 1º semestre de 2026, a CATL, a Hithium e a EVE ficaram nas três primeiras posições, com a CALB em quarto lugar. A CORNEX New Energy viu sua posição melhorar significativamente para o quinto lugar, e a Great Power Energy subiu para o oitavo lugar, tornando-se empresas relativamente proeminentes no ranking total. No geral, o grupo de primeira linha permaneceu estável, enquanto algumas empresas de nível intermediário aceleraram as melhorias em sua escala de remessas e posição de mercado.
Como o armazenamento de energia do lado da geração e da rede e o armazenamento C&I contribuíram com mais de 80% das remessas de células de bateria de armazenamento de energia, o cenário empresarial nesse subsegmento teve forte influência no ranking total. Seu grande volume de pedidos, com altos requisitos de consistência das células, desempenho de ciclo, compatibilidade do sistema e capacidade de fornecimento em massa, torna-o o mercado onde a competição entre empresas de células de bateria de armazenamento de energia é mais concentrada.
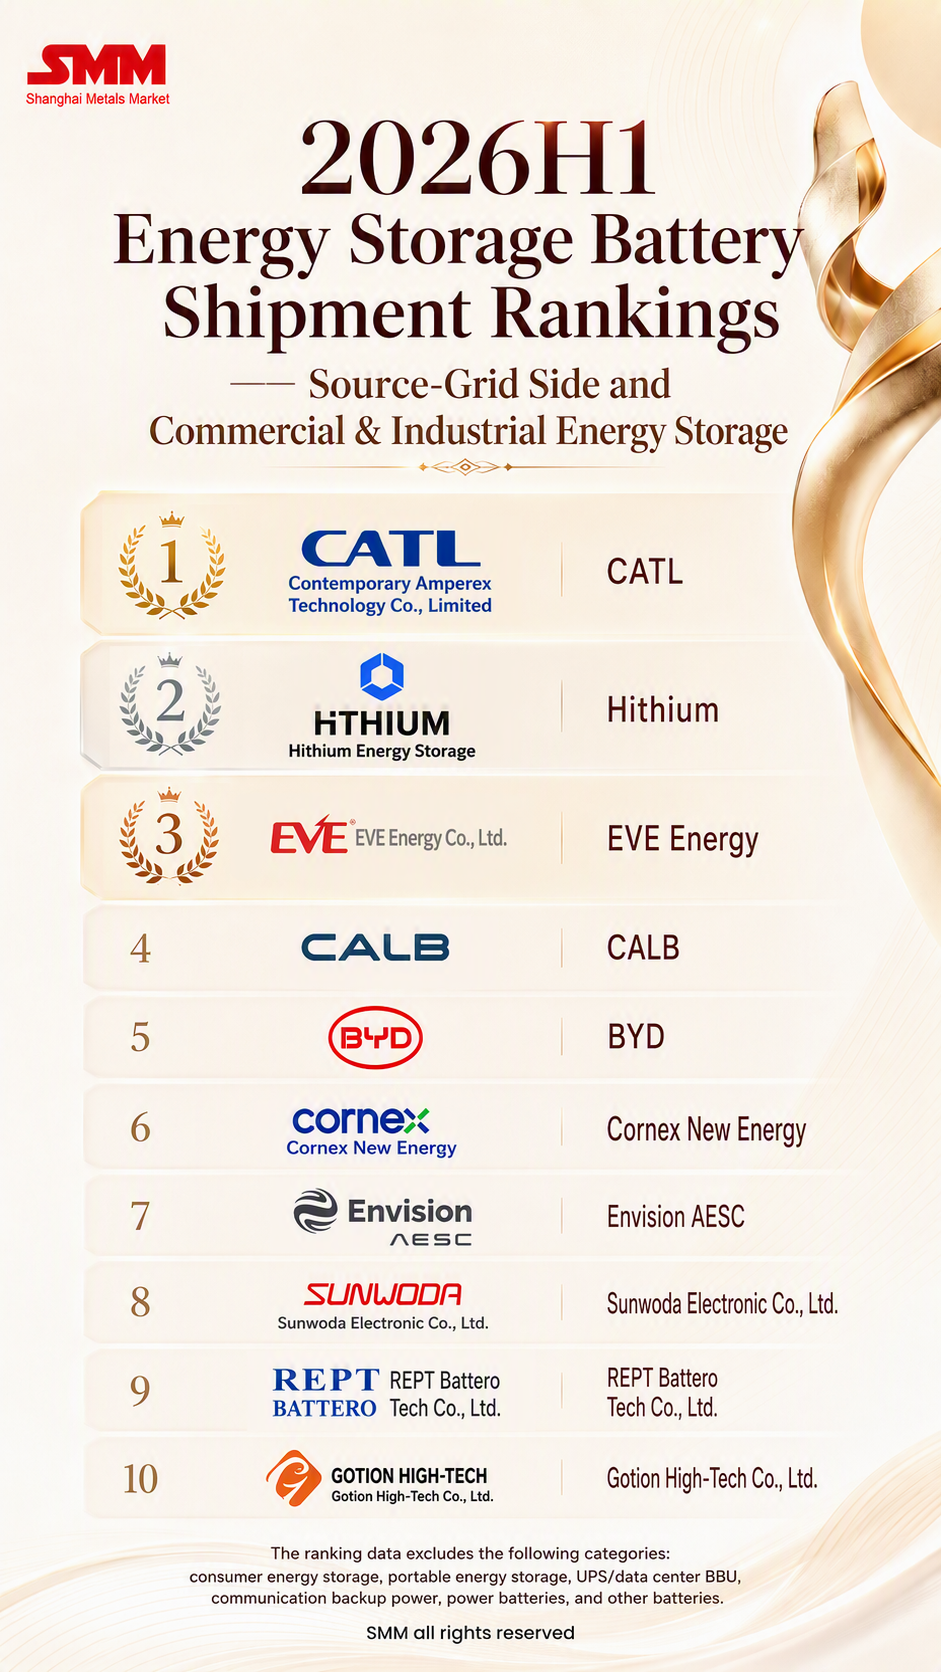
No mercado de geração e rede elétrica e armazenamento C&I, CATL, Hithium e EVE ocuparam as três primeiras posições, com CALB e BYD em quarto e quinto lugar, respectivamente. A CORNEX New Energy subiu para a sexta posição e a Sunwoda para a oitava, refletindo a expansão adicional dessas duas empresas em escala de entregas e cobertura de clientes no armazenamento em grande escala e C&I. A vantagem competitiva neste mercado baseou-se principalmente na captação de pedidos de grande volume, confiabilidade do produto, compatibilidade do sistema e capacidade de entrega contínua.
Em comparação com o armazenamento em geração e rede elétrica e C&I, a estrutura de clientes do mercado de armazenamento residencial é mais dispersa, com diferentes regiões apresentando requisitos variados para especificações de produtos, sistemas de certificação e serviços de canal. A competitividade das empresas se reflete mais em áreas como compatibilidade de produtos, cobertura de clientes fora da China e capacidade de resposta rápida.
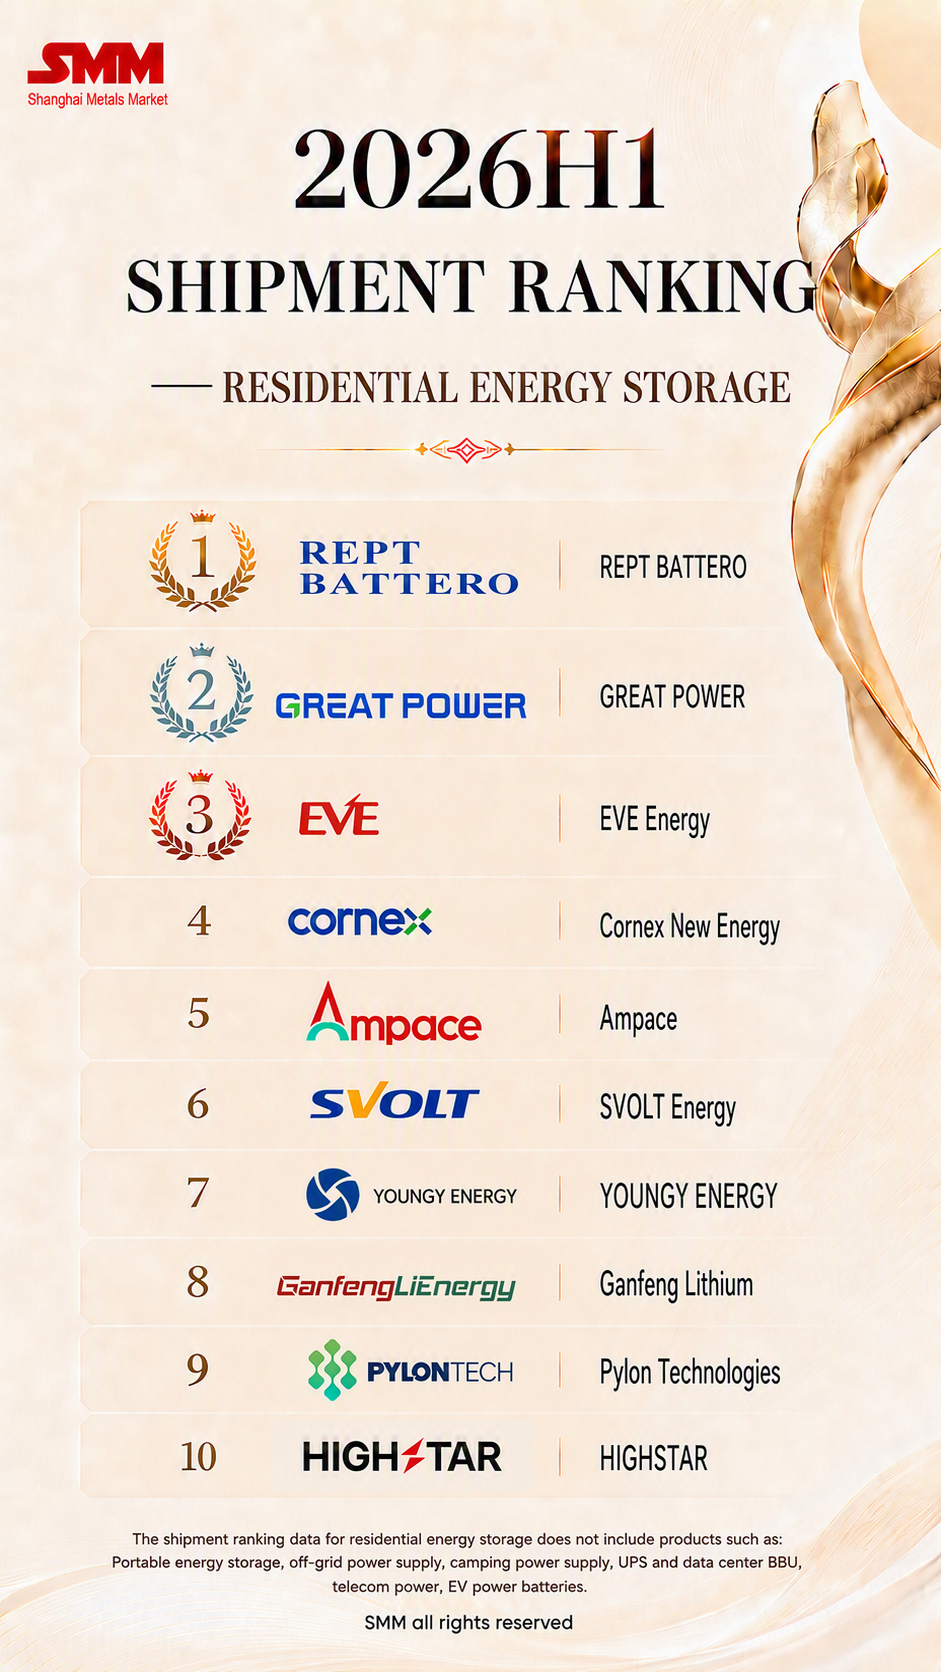
No mercado de armazenamento residencial, REPT Battero, Great Power Energy e EVE ocuparam as três primeiras posições. Entre elas, a REPT Battero ficou em primeiro lugar e a Great Power Energy subiu para o segundo, com desempenho de entregas de células de bateria para armazenamento residencial relativamente destacado. CORNEX New Energy, Ampace, SVOLT Energy Technology, Rongjie Energy, Ganfeng LiEnergy, Pylontech e Highstar entraram no top dez, com os participantes do mercado apresentando características diversificadas.
Observando os três rankings, o atual mercado de células de bateria para armazenamento de energia apresenta características de "os principais players mantendo a liderança, algumas empresas melhorando suas posições e vantagens divergindo entre subcenários". À medida que o mercado passa da expansão de escala para a competição em capacidades de produto e entrega, a captação de clientes, a estrutura do produto, a estabilidade de fabricação e o layout entre cenários se tornarão fatores importantes que influenciam as posições de mercado das empresas.
II. Embarques de Células de Bateria Grandes Acima de 500 Ah: Aproximadamente 42 GWh, Aumento do Tamanho dos Produtos Entra na Fase de Entrega em Escala
Além do crescimento da escala de entregas, os upgrades de capacidade dos produtos tornaram-se uma das mudanças estruturais mais proeminentes no mercado de células de bateria para armazenamento de energia no primeiro semestre de 2026. Dados da SMM mostraram que as entregas de células de bateria para armazenamento de energia de grande capacidade acima de 500 Ah no primeiro semestre foram de aproximadamente 42 GWh, representando 8,6% do total de entregas de células para armazenamento. À medida que os produtos relacionados concluíram gradualmente a aceitação dos clientes, as células de grande formato acima de 500 Ah passaram do estágio anterior de lançamento e verificação de produtos para a fase de entrega em escala.
A escala de embarque de 42 GWh indica que as células de bateria de grande capacidade já formaram uma base preliminar para a industrialização, mas a taxa de penetração no mercado ainda é inferior a 10% e ainda não alterou a posição dominante das células de 314 Ah. No curto prazo, o mercado manterá um padrão paralelo de "entrega em escala do produto de 314 Ah e penetração acelerada do produto de 500 Ah+".
Do ponto de vista do sistema, o valor das células de bateria de grande formato acima de 500 Ah não é apenas o aumento da capacidade unitária. À medida que a capacidade unitária aumenta, o número de células, conectores e unidades de gerenciamento necessários diminui para a mesma capacidade do sistema, simplificando as estruturas do PACK e do sistema e ajudando a reduzir os custos de integração de peças, montagem e posterior operação e manutenção. Enquanto isso, as células de bateria de grande capacidade de nova geração normalmente otimizam simultaneamente os sistemas de materiais, o design estrutural e as soluções de gestão térmica para melhorar os ciclos de vida e a eletricidade utilizável ao longo de todo o ciclo de vida; a redução de componentes inativos dentro do sistema também pode melhorar a utilização do volume e a densidade energética geral. Com base nas melhorias conjuntas no custo de integração, no ciclo de vida e na densidade energética, as células de bateria de grande capacidade podem reduzir ainda mais o custo por kWh ao longo de todo o ciclo de vida e fornecer suporte de produto para futuros sistemas de armazenamento de energia de maior duração.
No entanto, expandir a capacidade unitária não equivale diretamente a uma melhoria no desempenho geral. Se as células de bateria de grande formato acima de 500 Ah podem continuar a expandir os embarques ainda depende da consistência do produto, do desempenho cíclico, da segurança, da adaptabilidade da gestão térmica e da estabilidade da fabricação em massa. O foco da competição futura no mercado mudará gradualmente dos parâmetros de capacidade para a confiabilidade do produto e a economia ao longo de todo o ciclo de vida.
III. A expansão das células de bateria acima de 500 Ah enfrenta múltiplas restrições, e a oferta efetiva depende da sinergia entre pedidos e fabricação.
No primeiro semestre de 2026, várias empresas de células de bateria aceleraram a implantação de produtos de grande capacidade acima de 500 Ah, mas algumas linhas de produção enfrentaram problemas como estabilidade de processo, rendimento de fabricação e controle de qualidade durante a construção, depuração e ramp-up, resultando em um ritmo de expansão real aquém das expectativas. Isso indica que uma linha de produção de células grandes não pode formar capacidade de entrega estável imediatamente após a conclusão da expansão, pois ainda é necessário um processo mais longo de depuração do equipamento e validação pelo cliente desde a instalação do equipamento até o embarque em massa.
O suporte de pedidos também é um fator importante que afeta a aceleração das linhas de produção de células grandes. Algumas empresas têm pedidos relativamente limitados em carteira para produtos acima de 500 Ah, com as linhas de produção carecendo de tarefas de produção contínuas e estáveis, o que é desfavorável para a otimização de parâmetros de processo, melhoria de rendimento e acúmulo de dados de qualidade. Se a escala de pedidos não acompanhar o ritmo da linha de produção, mesmo que as empresas tenham concluído a implantação da capacidade, é difícil formar rapidamente uma oferta efetiva estável.
Ao mesmo tempo, os produtos de grande capacidade exigem uma colaboração mais profunda entre as empresas de células de bateria e as empresas de sistemas downstream. As dimensões das células, os métodos de gestão térmica, o design estrutural, as estratégias de controle e a capacidade do sistema precisam ser readaptados, com ciclos relativamente longos de validação do cliente e introdução de pedidos. Portanto, se as células de grande formato acima de 500 Ah conseguirão entregas em escala depende não apenas da velocidade de construção da linha de produção, mas também do rendimento de fabricação, controle de qualidade, certeza de pedidos e capacidade de desenvolvimento conjunto e coordenação de entregas com os clientes downstream.
Dessa perspectiva, o foco competitivo da indústria de células de bateria para armazenamento de energia está mudando da escala de capacidade planejada para a capacidade de fornecimento efetivo. A aquisição de pedidos, a maturidade da linha de produção, o rendimento de fabricação, o desempenho do produto, o controle de custos e a colaboração com os clientes determinarão conjuntamente se as empresas conseguem converter de forma estável a capacidade de células grandes em remessas reais.
IV. Mercado de células de bateria para armazenamento de energia no segundo semestre deve manter alto crescimento; política fiscal pode impulsionar demanda antecipada e ritmo de entregas
Com projeção para o segundo semestre de 2026, apoiado pela contínua liberação da demanda de armazenamento de energia na China e no exterior, espera-se que as remessas globais de células de bateria para armazenamento de energia mantenham um crescimento relativamente rápido, com os segmentos de geração e rede e o armazenamento C&I (comercial e industrial) ainda compondo as principais fontes de demanda. À medida que mais células de grande formato acima de 500 Ah concluírem a validação do cliente e entrarem em entregas em massa, a escala de remessas e a taxa de penetração de mercado dos produtos de grande capacidade devem aumentar ainda mais, e as atualizações na estrutura de produtos continuarão sendo uma linha mestra importante no mercado do segundo semestre.
Enquanto isso, os ajustes na política fiscal podem ter um impacto significativo no ritmo faseado de remessas. A partir de 1º de setembro de 2026, será cobrado um imposto sobre o consumo de baterias de íon-lítio à alíquota de 2%; a taxa de restituição do IVA na exportação para produtos de bateria foi reduzida para 6% em abril e será revogada a partir de 1º de janeiro de 2027. Com expectativas de aumento da carga tributária e dos custos de exportação, algumas empresas de células de bateria e clientes podem antecipar a confirmação de pedidos, a retirada de mercadorias, a declaração aduaneira e os arranjos de entrega para exportação, dando assim algum suporte às remessas no terceiro trimestre e no início do quarto trimestre.
No geral, espera-se que o mercado de células de bateria para armazenamento de energia no segundo semestre de 2026 continue apresentando alto crescimento, mas o ritmo de operação do mercado poderá ser afetado conjuntamente por ajustes na política tributária e atualizações na estrutura de produtos. A concorrência no setor deixará de ser uma mera expansão de escala para se tornar uma disputa abrangente que envolve confiabilidade do produto, estabilidade de fabricação, colaboração com clientes e capacidade de entrega contínua. O fato de as empresas conseguirem aproveitar a janela de políticas, entregar de forma estável os pedidos existentes e impulsionar embarques contínuos de células de bateria de grande formato acima de 500 Ah se tornará uma variável importante que influenciará o desempenho empresarial e o panorama do mercado no segundo semestre.
Apêndice: Metodologia da SMM para o Ranking de Embarques de Células de Bateria de Armazenamento de Energia no Primeiro Semestre de 2026: https://imgqn.smm.cn/production/expert/attachment/xGBNp20260806144327.pdf
Departamento de Pesquisa da Indústria de Novas Energias da SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lü Yanlin 021-20707875
Zhang Haohan 021-51666752
Wang Zihan 021-51666914
Wang Jie 021-51595902
Xu Yang 021-51666760
Chen Bolin 021-51666836
Yang Le 021-51595898
Li Yisha 021-51666730
Huang Chencong 021-51595860