1. Fenômeno: Na mesma cadeia da indústria de aluguel de poder computacional, os termos contratuais de aluguel para servidores GPU domésticos e servidores GPU Nvidia
apresentam uma divergência clara entre os contratos de aluguel de poder computacional doméstico e de poder computacional Nvidia. Servidores domésticos podem ser alugados anualmente, enquanto servidores Nvidia geralmente exigem contratos fixos de no mínimo três anos.
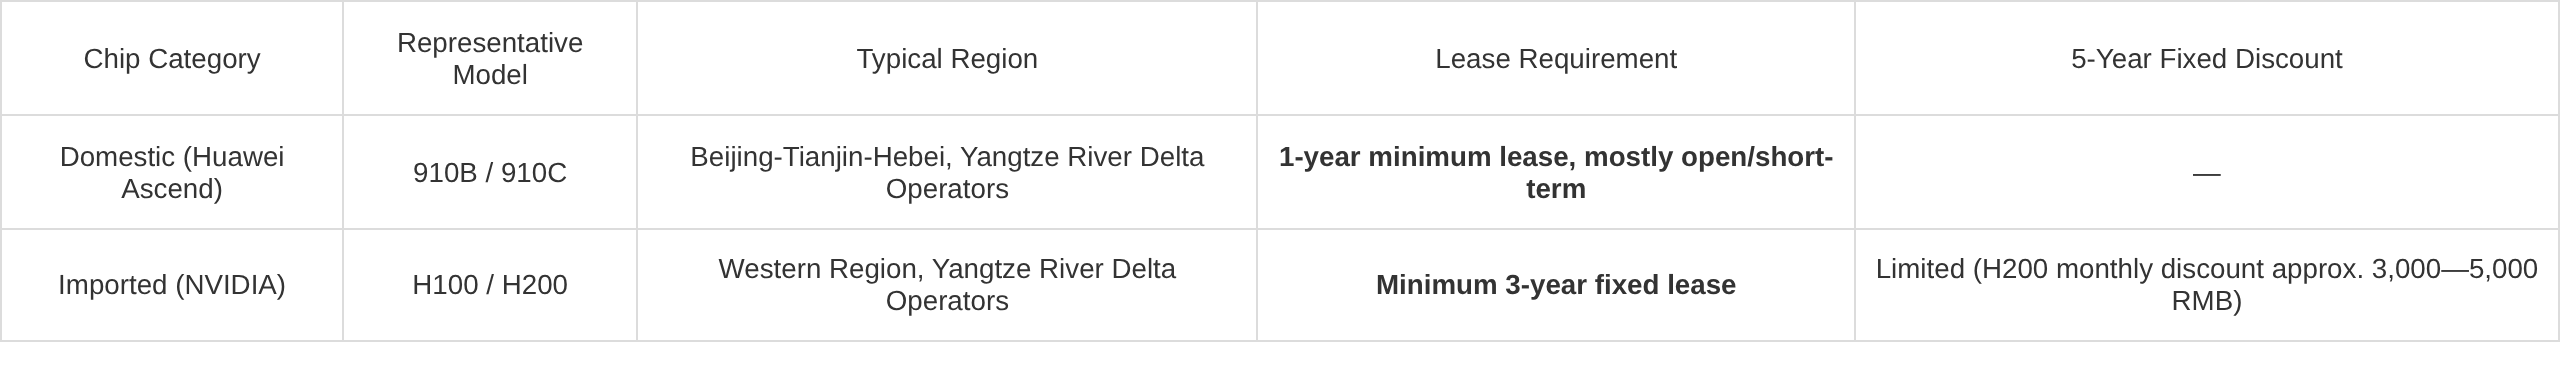
As placas domésticas estão em um "mercado de compradores" : a Ascend 910B2 apresenta altas taxas de vacância e cotações mais baixas em algumas regiões. Operadoras e locadores oferecem contratos de curto prazo de um ano em troca de liquidez, refletindo a precificação típica de excesso de oferta.
As placas importadas estão em um "mercado de vendedores" : para H100/H200, não apenas o prazo mínimo de aluguel é fixo, mas um contrato fixo de cinco anos é apenas cerca de 3.000 a 5.000 yuans/mês mais barato que o de três anos (segundo fontes da SMM) — se um comprador assinar um contrato de cinco anos para economizar, o desconto não cobre o risco dos dois anos adicionais de bloqueio. O fato de os compradores aceitarem isso mostra que a demanda central é "garantir o acesso às placas nos próximos cinco anos", e não o preço .
SMM Análise: As cláusulas de prazo contratual tornaram-se uma ferramenta para o lado da oferta "filtrar clientes pelo tempo de contrato" — as placas domésticas usam contratos curtos para atrair clientes, as placas Nvidia prendem os clientes com contratos longos.
2. Lado da Oferta: As sanções de embargo às GPUs Nvidia travam a oferta
Abaixo está uma linha do tempo dos controles do Departamento de Comércio dos EUA sobre a exportação de chips de ponta como Nvidia H100 e B300 para a China:
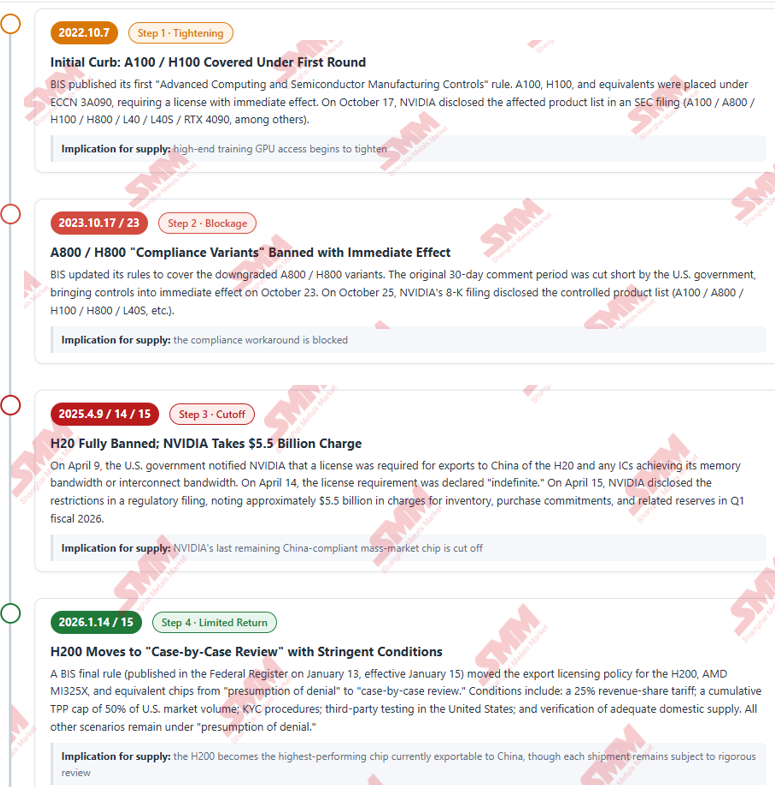
SMM Visão: Do H100, H800 ao H200, a oferta de placas de ponta para a China nos últimos quatro anos esteve em um ciclo de "controle — aperto — liberação limitada"; a "revisão caso a caso" para o H200 também significa que cada entrega é repleta de incertezas. Para os locatários, se não travarem os recursos hoje, podem não conseguir adquiri-los amanhã — essa é a lógica mais fundamental do lado da oferta por trás dos contratos fixos de 3/5 anos.
3. Lado da Demanda: O poder computacional inteligente entra em um período de crescimento explosivo, e a diferença entre oferta e demanda se amplia
A explosão da demanda por computação inteligente transformou o "travamento de recursos" de uma opção em uma necessidade no aluguel de poder computacional:
A capacidade total de computação inteligente aumentou substancialmente : De acordo com dados divulgados pelo MIIT em 20 de julho de 2026, até o final de junho de 2026, a capacidade de computação inteligente da China atingiu 2.185 EFLOPS (FP16) , um aumento de cerca de 37% em relação aos aproximadamente 1.590 EFLOPS do final de 2025. Desse total, a região oeste respondeu por 32,6%, e a taxa de utilização das instalações de computação nacionais foi de 71,4%.
A diferença se amplia : De acordo com dados do CAICT, no primeiro trimestre de 2026, a demanda doméstica por computação de IA aumentou 417% em relação ao ano anterior , enquanto o crescimento da oferta foi de apenas cerca de 128% — o crescimento da demanda foi cerca de 3,3 vezes o da oferta.
Lacuna estrutural : Segundo estimativas públicas do setor, a oferta efetiva de poder computacional de ponta necessário para o treinamento de grandes modelos de longo ciclo na China atende a menos de 47% da demanda do mercado, e o déficit de poder computacional de treinamento de ponta representa cerca de 35% da demanda efetiva.
Visão da SMM: A oferta de GPUs Nvidia está travada por controles comerciais, enquanto a demanda por computação inteligente cresceu 417%. É improvável que a lacuna entre oferta e demanda de poder computacional de ponta se feche no horizonte visível dos próximos 3 a 5 anos, o que corresponde exatamente aos períodos de travamento dos contratos fixos.
4. Lado da Substituição: As placas domésticas ainda estão atrás da arquitetura CUDA em termos de ambiente de desenvolvimento
O fator estrutural para o aluguel mínimo de três anos dos servidores GPU Nvidia é a lacuna atual na substituição da Nvidia pelo poder computacional doméstico. Em termos de ambiente de desenvolvimento, a popularidade do ecossistema CUDA da Nvidia supera a dos ambientes de desenvolvimento domésticos (dados globais; o ambiente de desenvolvimento de IA da China é homogêneo):
Participação de mercado de GPU : A Nvidia detém cerca de 86% a 92% do mercado global de GPUs para data centers (segundo Silicon Analysts 2026.2 / Jon Peddie Research Q3 2025).
Escala de desenvolvedores : De acordo com a Nvidia, 6 milhões de desenvolvedores em todo o mundo usam CUDA, e mais de 400 bibliotecas otimizadas (cuDNN/NCCL/TensorRT, etc.) foram acumuladas sobre ele.
Padrão de fato dos frameworks : Os backends de GPU padrão para PyTorch e TensorFlow são ambos CUDA; aproximadamente 85% dos artigos de aprendizado profundo usam PyTorch (mais de 90% na conferência de ponta NeurIPS), e cerca de 87% dos modelos no Hugging Face estão no formato PyTorch.
Abismo do ecossistema : A imagem oficial nvidia/cuda foi baixada cerca de 105 milhões de vezes cumulativamente, enquanto a imagem mais próxima, AMD ROCm, foi baixada menos de 1 milhão de vezes — uma diferença de ordem de grandeza .
SMM Visão: O poder computacional puro da Ascend 910B2 da Huawei se aproximou ou até superou ligeiramente o Nvidia A100, e a diferença real de throughput em cenários de inferência muitas vezes é reduzida para 10% a 15%. O que é realmente difícil de substituir é o treinamento em larga escala, a precisão FP8 e o custo de migração do ecossistema CUDA/CANN (a migração de modelos Ascend requer reescrever operadores, com um ciclo de cerca de 1 a 4 semanas). Portanto, os clientes de treinamento de ponta preferem aceitar um contrato fixo de 3 anos para placas importadas a se contentar com um contrato de curto prazo de um ano para placas domésticas — não é uma questão de preço, mas de entrega e execução reais das tarefas .
5. Observações de Campo: Gerentes de projeto mudam de "prospectar a demanda" para "subir na cadeia de suprimentos"
Sinais micro de aperto na cadeia de suprimentos já se transmitiram das planilhas de cotação para a rotina diária dos profissionais. De acordo com SMM conhecimento , o foco diário dos gerentes de projeto de poder computacional das operadoras de telecomunicações está passando por uma mudança de papel:
No passado : O principal campo de batalha dos gerentes de projeto era o lado do cliente — expandir a demanda, negociar negócios e competir em preços, correspondendo a um mercado onde o poder computacional estava com excesso de oferta e eles precisavam buscar clientes.
Agora : O principal campo de batalha mudou para os fornecedores de equipamentos a montante na cadeia de suprimentos — agendar a produção, disputar cotas, organizar canais de dispositivos de computação de ponta e travar mercadorias com OEMs de servidores, correspondendo a um mercado onde o poder computacional de ponta é extremamente escasso. Ao mesmo tempo, o mercado de transações de aluguel de poder computacional é caótico, carecendo de cotações unificadas e padronizadas; há muitos intermediários e agentes no setor. Em um grupo de WeChat de 200 pessoas sobre aluguel de poder computacional com informações ativas de transações, há 76 intermediários, representando até 38%. Identificar canais genuínos de fornecimento de equipamentos de poder computacional que possam conectar diretamente ao proprietário da carga também é uma dificuldade no trabalho diário dos gerentes das operadoras.
As evidências públicas são igualmente claras: o prazo de entrega de servidores de IA nacionais estendeu-se de uma média de 4 semanas em 2025 para 16–20 semanas no segundo trimestre de 2026—"gerindo a cadeia de suprimentos" em vez de "perseguir clientes"—a nota de rodapé mais autêntica do mercado sobre a oferta restrita de servidores.
VI. Conclusão e Perspectivas: Contratos Fechados como “Ferramenta de Cobertura” em Meio a uma Cadeia de Suprimentos Restrita
SMM acredita: os aluguéis de GPUs Nvidia geralmente exigem contratos fechados de três ou cinco anos, que essencialmente estabelecem um mecanismo de cobertura e travamento para lidar com a escassez de equipamentos e a oferta restrita sob pressão de sanções —o locatário troca liquidez de prazo por “disponibilidade de poder computacional + certeza de preço”, enquanto o locador garante capacidade escassa e fluxo de caixa estável por meio de acordos de longo prazo. A duração do contrato torna-se, assim, o indicador mais direto da escassez de poder computacional de alto desempenho. A diferença principal é que o contrato curto de um ano para placas nacionais reflete excesso de oferta; o contrato fechado de três anos da Nvidia incorpora suboferta— os mesmos termos contratuais escrevem excesso de capacidade de um lado e crise na cadeia de suprimentos do outro . Quando a duração do contrato começa a precificar o mercado, o aluguel de poder computacional já evoluiu do aluguel de máquinas para um modelo de negócios centrado em recursos, prazo e crédito.
Perspectivas para a Indústria de Aluguel de Poder Computacional:
Curto prazo (3–6 meses): Com os controles de exportação permanecendo firmes e o ritmo de análise caso a caso do H200 inalterado, o aluguel inicial com contrato fechado de três anos continuará sendo o prazo padrão para locadores de poder computacional no oeste da China e no Delta do Rio Yangtzé, enquanto as concessões com contrato fechado de cinco anos permanecerão baixas.
Médio prazo (6–12 meses): Se o aumento da capacidade de produção de HBM/CoWoS (nova oferta prevista para começar a ser liberada a partir do segundo semestre de 2026) aliviar a restrição global, os descontos em contratos fechados de placas importadas podem aumentar ligeiramente; mas a lógica de “travamento de recursos” não se reverterá.
Longo prazo (mais de 1 ano): A variável central reside nos avanços reais da substituição nacional—se o Huawei Ascend 950 e suas iterações subsequentes preencherem substancialmente a lacuna do ecossistema de treinamento, o “sistema de via dupla” das durações contratuais convergirá à medida que o poder de barganha das placas nacionais aumentar; nesse ponto, a fronteira entre contratos curtos de um ano e contratos fechados de três anos será redesenhada em favor do campo nacional.