Produção de eletrodos para baterias de íons de sódio dispara em maio: capacidade apertada, pressões de custo, expansão no Q3 à frente

Publicado: Jun 05, 2026 16:45 (GMT+8)
Em maio, os materiais essenciais para baterias de íons de sódio mantiveram seu forte impulso, com cátodo e ânodo de carbono duro registrando crescimento acentuado na comparação anual e mensal. As carteiras de pedidos dos principais players estavam cheias e as taxas de utilização da capacidade se aproximavam do limite. Do lado da oferta, o padrão de volumes crescentes e preços estáveis era evidente, mas também aumentava a pressão para repassar os custos crescentes das matérias-primas.

Em maio, os materiais-chave para baterias de íons de sódio mantiveram seu forte impulso, com o cátodo e o ânodo de carbono duro registrando forte crescimento tanto na comparação anual quanto mensal. As carteiras de pedidos dos principais players estavam cheias e as taxas de utilização da capacidade se aproximavam dos limites. Do lado da oferta, o padrão de volumes crescentes e preços estáveis era marcante, embora a pressão para repassar os custos crescentes das matérias-primas também estivesse aumentando. Enquanto isso, as expectativas de expansão da capacidade para o terceiro trimestre tornaram-se progressivamente mais claras, preparando o terreno para que a cadeia industrial de baterias de íons de sódio ganhasse escala no segundo semestre.

Material de Cátodo: Aumento Repentino na Demanda Impulsiona Utilização da Capacidade, Pressões de Custo Forçam Aumentos de Preço

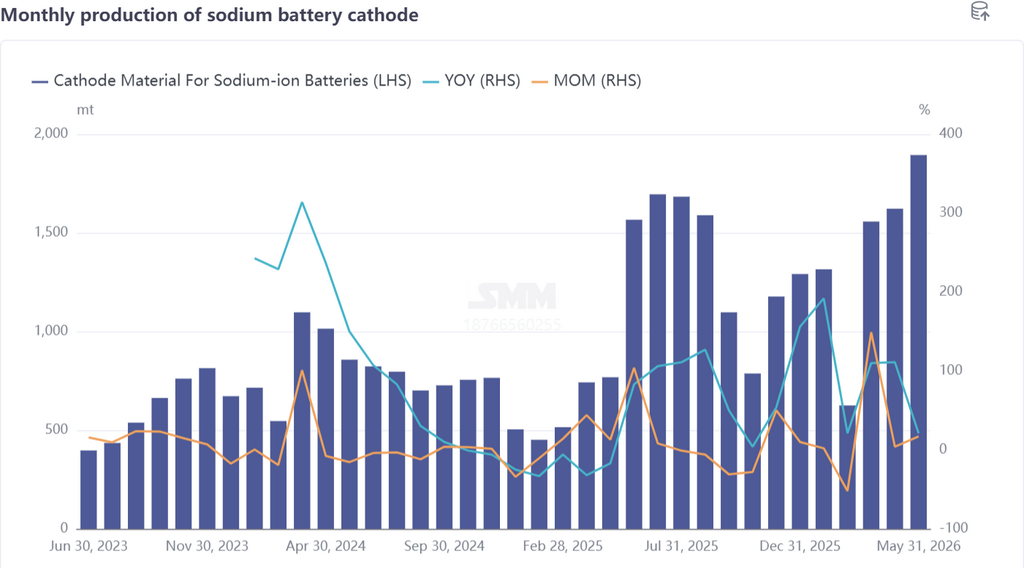
Em maio, a produção de material de cátodo para baterias de íons de sódio aumentou 17% na comparação mensal e 21% na anual. A rota dos polianiões representou cerca de 87% da produção, com a participação do NFPP subindo 5 pontos percentuais em relação ao mês anterior, consolidando ainda mais seu domínio. As principais empresas de cátodo entregaram pedidos progressivamente, mas a capacidade disponível tornou-se um gargalo, criando uma situação de oferta insuficiente. Simultaneamente, os principais players lançaram intensamente produtos de próxima geração em maio, oferecendo atualizações abrangentes de desempenho que aumentaram continuamente a competitividade das baterias de íons de sódio em cenários de aplicação. Do lado da oferta, as principais plantas de cátodo começaram a se preparar para a expansão da capacidade, e espera-se uma liberação significativa de capacidade de cátodo para baterias de íons de sódio no terceiro trimestre.
Entretanto, o atual boom de pedidos estava fortemente concentrado entre os players de primeira linha. Os produtores de cátodo do meio da cadeia, limitados pela escala de capacidade, continuaram a produzir com base na demanda, enviar amostras para validação e desenvolver clientes em ritmo gradual, e ainda não se beneficiaram plenamente do aumento repentino da demanda.
Do lado dos custos, os custos das matérias-primas do NFPP continuaram a subir em maio: os preços do fosfato de ferro aumentaram e os sais de sódio, como o fosfato monossódico e o pirofosfato de sódio, também dispararam. Embora a escala de produção em massa tenha melhorado em relação ao início e os processos da linha de produção tenham sido atualizados, a alta generalizada dos preços das matérias-primas ainda gerou um aumento significativo de custos. Consequentemente, espera-se que os preços do NFPP aumentem no futuro, para aliviar a pressão de custos. Em termos de estrutura de produto, a participação dos cátodos de óxido em camadas se estreitou ainda mais, a concentração de mercado continuou a subir e a demanda se concentrou em aplicações de nicho, como veículos de duas rodas e fontes de alimentação de partida e parada.

O segmento de óxido em camadas enfrenta o desafio de uma contração acelerada. Olhando para junho, a demanda por cátodos de baterias de íons de sódio permanece em trajetória ascendente, as programações de produção devem continuar crescendo e a produção de junho está projetada para aumentar 1% na comparação mensal e 24% na anual.

Ânodo de Carbono Duro: Utilização Plena da Capacidade, Processamento por Encomenda para Preencher Lacunas, Prêmio Mantido para Produtos de Qualidade

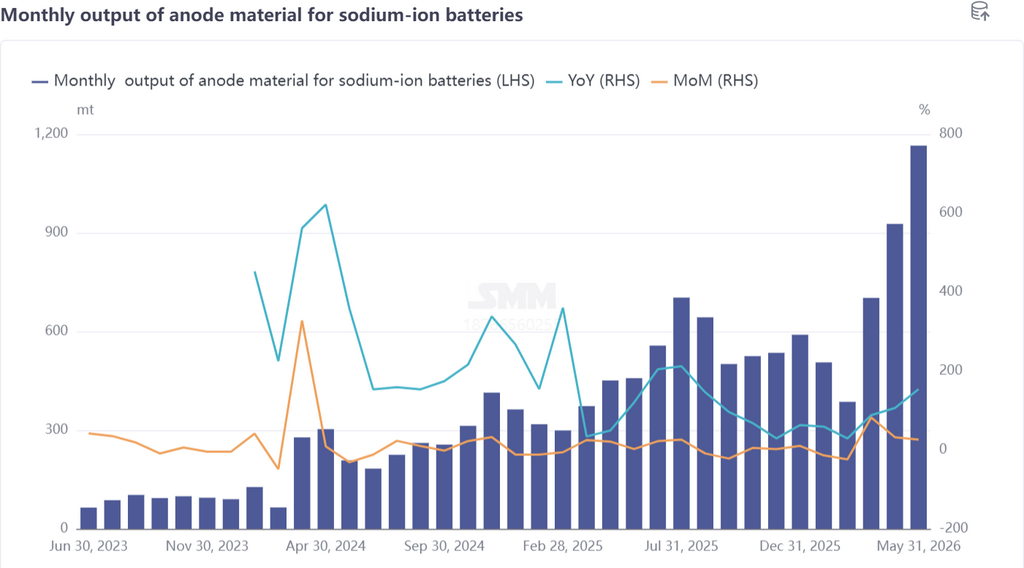
Em maio, a produção de materiais para ânodos de baterias de íons de sódio subiu 26% na comparação mensal e disparou 154% na anual, acompanhando o movimento do lado do cátodo. As principais empresas de carbono duro estão na fase de aumento de capacidade, com amplos pedidos em mãos e novos pedidos continuando a melhorar. As deficiências resultantes da capacidade existente insuficiente estão sendo cobertas por meio de processamento por encomenda externo. Recentemente, alguns produtores de carbono duro colocaram novas capacidades em operação, e à medida que essa capacidade é gradualmente aumentada e liberada, espera-se que o lado da oferta de ânodos de baterias de íons de sódio tenha um impulso notável no terceiro trimestre.
No front de preços, os prêmios para produtos de carbono duro de alto desempenho permanecem firmes. As classes de carbono duro com excelente vida útil de ciclo, desempenho em baixa temperatura e capacidades de taxa C são usadas principalmente em armazenamento de energia, partida e parada e outras aplicações, com preços geralmente acima de 30 a 40 mil yuan por tonelada métrica e produtos de ponta atingindo 50 a 60 mil yuan por tonelada métrica.

A diferença de preço entre o carbono duro premium e os produtos comuns reflete a lógica de precificação diferenciada do mercado com base no desempenho do material. Olhando para junho, a demanda por ânodos de carbono duro permanece favorável, com a produção esperada para aumentar 9% na comparação mensal e 128% na anual.

Resumo

De modo geral, o mercado de materiais para cátodo e ânodo de baterias de íons de sódio em maio exibiu três características centrais: Primeiro, um efeito pronunciado de primeira linha, com pedidos e expansão de capacidade concentrados em algumas empresas líderes, enquanto produtores de médio e final da cadeia ainda não entraram no estágio de aumento de volume. Segundo, pressão do lado dos custos, já que o aumento dos preços das matérias-primas a montante está forçando os preços dos produtos de cátodo para cima, colocando a rentabilidade à prova. Terceiro, o ritmo de expansão da capacidade está acelerando, e a liberação de capacidade no terceiro trimestre será uma variável chave para o salto de escala da cadeia industrial de baterias de íons de sódio no segundo semestre. Estruturalmente, o domínio da rota de polianiões foi ainda mais reforçado, enquanto o espaço para cátodos de óxido em camadas continua a se estreitar, tornando o cenário de divergência tecnológica cada vez mais claro. Olhando para junho e para o terceiro trimestre, à medida que a capacidade é gradualmente colocada em operação e a demanda continua a fluir, espera-se que o mercado de materiais de baterias de íons de sódio entre em uma nova fase de aumento de volumes e preços.


Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
[SMM Resumo da Reunião Matinal sobre Cobalto] Recuperação limitada da demanda pós-feriado, suporte de custos enfraquecido, preços dos materiais sob pressão
09 Oct 2026 10:31 (GMT+8)
[SMM Resumo da Reunião Matinal sobre Cobalto] Recuperação limitada da demanda pós-feriado, suporte de custos enfraquecido, preços dos materiais sob pressão
Leia mais
[SMM Resumo da Reunião Matinal sobre Cobalto] Recuperação limitada da demanda pós-feriado, suporte de custos enfraquecido, preços dos materiais sob pressão
[SMM Resumo da Reunião Matinal sobre Cobalto] Recuperação limitada da demanda pós-feriado, suporte de custos enfraquecido, preços dos materiais sob pressão
A cadeia da indústria de cobalto permaneceu fraca após o feriado, com demanda lenta e custos mais baixos pressionando conjuntamente os preços. O cobalto refinado se consolidou em níveis baixos, os comerciantes ampliaram os spreads entre preços à vista e futuros, e as compras downstream continuaram sendo principalmente reposição baseada em necessidade. As negociações de produtos intermediários estagnaram, com uma clara lacuna entre o preço mínimo de compra de US$ 14,5/lb e os preços de aceitação downstream abaixo de US$ 13/lb. As ofertas de sulfato de cobalto se mantiveram próximas de 60.000 yuans/mt, mas as transações foram difíceis, e um coeficiente de matéria-prima mais baixo enfraqueceu ainda mais o suporte de custos. O cloreto de cobalto e o Co3O4 continuaram em queda gradual, as empresas ampliaram cortes de produção e paralisações, e novas aquisições foram insuficientes. As ofertas líderes de pó de cobalto caíram para cerca de 360.000 yuans/mt, enquanto pequenas e médias empresas recuaram para 330.000–340.000 yuans/mt, com o estoque de alto preço downstream arrastando as compras. Os preços dos precursores de cátodo ternário enfraqueceram, os pedidos de exportação estavam relativamente fortes, a recuperação da programação de produção doméstica foi limitada e os coeficientes de pedidos à vista devem tender para baixo. Os materiais de cátodo ternário se consolidaram em níveis baixos, os fabricantes de células de bateria mantiveram estoques amplos e repuseram com cautela; o LCO foi pressionado tanto pela queda dos custos quanto pela demanda fraca. Daqui em diante, deve-se prestar muita atenção à recuperação dos pedidos do usuário final, à redução de estoques e à sustentabilidade da reposição.
09 Oct 2026 10:31 (GMT+8)
[SMM Resumo da Reunião Matinal de Cobalto-Lítio] Tendências divergentes nos produtos químicos de lítio após o feriado; demanda por LFP melhora, mercado de materiais sob pressão
09 Oct 2026 10:21 (GMT+8)
[SMM Resumo da Reunião Matinal de Cobalto-Lítio] Tendências divergentes nos produtos químicos de lítio após o feriado; demanda por LFP melhora, mercado de materiais sob pressão
Leia mais
[SMM Resumo da Reunião Matinal de Cobalto-Lítio] Tendências divergentes nos produtos químicos de lítio após o feriado; demanda por LFP melhora, mercado de materiais sob pressão
[SMM Resumo da Reunião Matinal de Cobalto-Lítio] Tendências divergentes nos produtos químicos de lítio após o feriado; demanda por LFP melhora, mercado de materiais sob pressão
As tendências do mercado de materiais para baterias divergiram após o feriado. As cotações do minério de lítio recuperaram ligeiramente, os estoques comerciais foram reduzidos e espera-se que os preços do minério se consolidem em linha com o carbonato de lítio no curto prazo. Os futuros de carbonato de lítio recuaram após uma alta rápida, fechando a 117.300 yuans/tonelada, queda de 1,28%; a produção doméstica diminuiu, os estoques a jusante foram significativamente reduzidos e as usinas de sal continuaram a embarcar principalmente sob contratos de longo prazo. As cotações de pedidos à vista de hidróxido de lítio subiram para 130.000–140.000 yuans/tonelada, mas as compras foram cautelosas e as transações, lentas. Os produtos de cobalto e o sulfato de níquel permaneceram sob pressão, o suporte de custos enfraqueceu e a recuperação da demanda por materiais de cátodo ternário foi limitada. Os pedidos de LFP estavam relativamente fortes, as linhas de produção líderes operavam quase em plena capacidade, os estoques de produtos acabados diminuíram e o preço médio subiu para 50.400 yuans/tonelada; a resistência aos aumentos de preço do fosfato de ferro cresceu. A grafita artificial teve forte suporte de custos, os separadores foram impulsionados pela demanda de veículos de nova energia, armazenamento de energia e corrida de exportações, com um equilíbrio apertado entre oferta e demanda; os eletrólitos subiram devido ao repasse de custos anterior. No mercado de reciclagem, as consultas se recuperaram, mas as transações ainda não ganharam volume. Daqui em diante, deve-se atentar para a sustentabilidade da reposição de estoques, a concretização dos cronogramas de produção e as mudanças nos preços das matérias-primas.
09 Oct 2026 10:21 (GMT+8)
Bateria de Íon de Sódio: Temporada de Pico de Setembro a Outubro em Andamento — Pausa de Feriado Não Altera o Equilíbrio Apertado [Análise SMM]
08 Oct 2026 09:32 (GMT+8)
Bateria de Íon de Sódio: Temporada de Pico de Setembro a Outubro em Andamento — Pausa de Feriado Não Altera o Equilíbrio Apertado [Análise SMM]
Leia mais
Bateria de Íon de Sódio: Temporada de Pico de Setembro a Outubro em Andamento — Pausa de Feriado Não Altera o Equilíbrio Apertado [Análise SMM]
[SMM Análise: "Temporada de Pico de Setembro-Outubro" das Baterias de Íon de Sódio em Curso: Pausa de Feriado Não Altera o Equilíbrio Apertado] SMM, 8 de outubro: Durante o feriado do Dia Nacional, a cadeia da indústria de baterias de íon de sódio manteve em grande parte o padrão anterior ao feriado, sem mudanças significativas...
08 Oct 2026 09:32 (GMT+8)