
Análise de Aquisição de Perrenato de Amônio

Publicado: May 28, 2026 18:49 (GMT+8)
Durante dezembro de 2025 a maio de 2026, o Instituto de Pesquisa de Metais da Academia Chinesa de Ciências concluiu a aquisição de 2.800 kg de perrenato de amônio em meio a uma oferta concentrada de fornecedores e uma alta de preços de quase 90% em seis meses, com a oferta restrita no mercado impulsionada pelo acúmulo de estoques por parte dos fabricantes e pela demanda robusta de instituições e empresas, mantendo os preços em trajetória ascendente.

I. Visão Geral

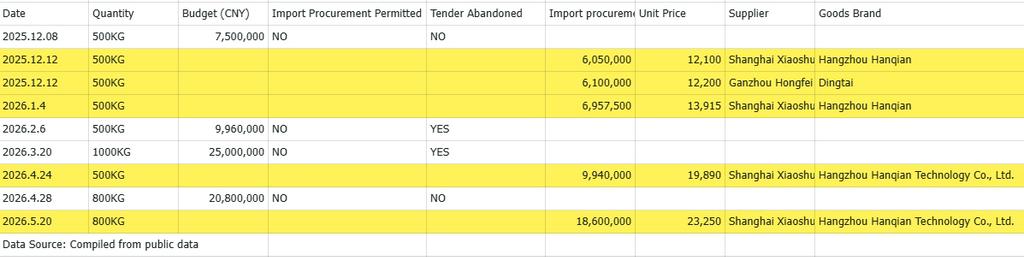
Durante o período estatístico de 8 de dezembro de 2025 a 20 de maio de 2026, o Instituto de Pesquisa de Metais da Academia Chinesa de Ciências lançou um total de 10 lotes de aquisição. Destes, 5 lotes foram adjudicados com sucesso e encaminhados para execução de entrega; 2 lotes resultaram em licitações fracassadas. Outros 2 lotes tiveram orçamentos registrados, mas sem dados finais de transação disponíveis, permanecendo pendentes ou incompletos.

II. Principais Marcos de Aquisição e Detalhes de Entrega

O peso total das mercadorias entregues no âmbito das aquisições concluídas durante o período atingiu aproximadamente 2.800 quilogramas. As informações detalhadas de transação de cada lote são as seguintes:

12 de dezembro de 2025 (2 lotes): Duas aquisições separadas foram concluídas, cada uma com quantidade de 500 kg. O preço unitário foi de RMB 12.100 por kg (valor total: RMB 6,05 milhões) e RMB 12.200 por kg (valor total: RMB 6,10 milhões), respectivamente.

4 de janeiro de 2026: Uma aquisição de 500 kg foi finalizada ao preço unitário de RMB 13.915 por kg, com valor total de RMB 6,9575 milhões.

24 de abril de 2026: Uma aquisição de 500 kg foi concluída ao preço unitário de RMB 19.890 por kg, com valor total de RMB 9,94 milhões.

20 de maio de 2026: Uma aquisição de grande escala de 800 kg foi executada ao preço unitário de RMB 23.250 por kg, com valor total de RMB 18,6 milhões.
III. Análise das Principais Tendências

Alta Concentração de Fornecedores

Os registros de transações mostram que a Shanghai Xiaoshudian Chemical Technology Co., Ltd. detém posição dominante na cadeia de fornecimento. Este fornecedor garantiu a grande maioria das adjudicações em todos os 5 lotes bem-sucedidos divulgados publicamente. Além disso, a frequência de cooperação e o volume de aquisição por lote aumentaram ao longo do tempo, com a quantidade por lote subindo de 500 kg para 800 kg.

Aumento Escalonado nos Preços Unitários de Aquisição

O preço unitário da mercadoria apresentou uma notável tendência ascendente escalonada. O preço unitário médio foi de RMB 12.150 por kg em dezembro de 2025, subindo para RMB 13.915 por kg em janeiro de 2026 e RMB 19.890 por kg em abril de 2026, antes de atingir RMB 23.250 por kg em maio de 2026. Em seis meses, o preço de aquisição da matéria-prima aumentou quase 90%, praticamente dobrando, indicando crescente pressão altista no setor de matérias-primas a montante.

Segundo estatísticas da SMM, a produção doméstica chinesa de perrenato de amônio atingiu aproximadamente 24.000 kg em 2025, enquanto o consumo de metal rênio ficou em torno de 15.000 kg, equivalente a 21.000 kg de perrenato de amônio. Em termos nominais, o mercado ainda apresentava excedente de oferta. No entanto, os dados reais de entrega revelam que alguns produtores retiveram estoques, resultando em uma oferta real de mercado muito inferior à produção de 24.000 kg.

De modo geral, grandes compradores institucionais intensificaram a formação de estoques e continuaram a esgotar o inventário circulante. Somado às novas demandas de licitação divulgadas pela Sinopec, a diferença entre oferta e demanda de perrenato de amônio de alta pureza está se estreitando. Os preços tendem a permanecer firmes com viés de alta, e as mercadorias disponíveis se concentrarão ainda mais entre fornecedores principais e grandes consumidores finais.


Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
enfraquecimento do suporte de custos para silicone; preços de DMC ligeiramente reduzidos [Revisão Semanal de Silicone da SMM]
há 10 horas
enfraquecimento do suporte de custos para silicone; preços de DMC ligeiramente reduzidos [Revisão Semanal de Silicone da SMM]
Leia mais
enfraquecimento do suporte de custos para silicone; preços de DMC ligeiramente reduzidos [Revisão Semanal de Silicone da SMM]
[SMM Revisão Semanal de Silicone: Suporte de custo para silicone enfraquece, preços de DMC caem levemente] Nesta semana, os custos gerais do silicone recuaram, e os custos de produção abrangentes da indústria diminuíram em conformidade. Até 22 de outubro, o preço médio do silício metálico #421 para uso em silicone no leste da China ficou em 9.750 yuans/t, permanecendo amplamente estável; o preço de transação predominante do silício #421 no leste da China foi em média de 9.550 yuans/t, queda de 0,52% em relação à semana anterior, com os preços do silício metálico em tendência de baixa nesta semana. Enquanto isso, os preços do mercado de metanol recuaram, arrastando os custos do cloreto de metila para baixo em conjunto. Nesta semana, o preço médio de mercado do cloreto de metila foi de 3.450 yuans/t, queda de 6,76% em relação à semana anterior.
há 10 horas
【Flash | Fluxos de molibdênio da Coreia do Sul divergem com queda de 26% nas importações de concentrado】
há 11 horas
【Flash | Fluxos de molibdênio da Coreia do Sul divergem com queda de 26% nas importações de concentrado】
Leia mais
【Flash | Fluxos de molibdênio da Coreia do Sul divergem com queda de 26% nas importações de concentrado】
A Coreia do Sul importou 2.707,3 toneladas de concentrados de molibdênio torrados e outros em setembro de 2026, queda de 25,9% em relação ao ano anterior, segundo cálculos da SMM com base em dados alfandegários. As importações de concentrado torrado caíram 28,8%, para 1.740,0 toneladas, incluindo 500,0 toneladas do Chile, contra 1.410,7 toneladas um ano antes. As exportações de concentrado torrado subiram 6,5%, para 516,6 toneladas, principalmente para Japão, Índia e Vietnã. As exportações de ferromolibdênio caíram 29,2%, para 1.121,1 toneladas, com embarques para a China recuando de 580,0 para 70,5 toneladas. As importações de óxidos e hidróxidos de molibdênio subiram 311,0% na comparação mensal, para 97,2 toneladas, embora os volumes de janeiro a setembro tenham caído 39,2% em relação ao ano anterior. Os fluxos alfandegários nacionais não permitem medir o volume movimentado no porto de Busan nem os estoques em armazéns à vista.
há 11 horas
Impasse no segmento upstream de múltiplos segmentos fotovoltaicos permanece estável, preços dos módulos continuam em queda [Revisão Semanal SMM]
há 11 horas
Impasse no segmento upstream de múltiplos segmentos fotovoltaicos permanece estável, preços dos módulos continuam em queda [Revisão Semanal SMM]
Leia mais
Impasse no segmento upstream de múltiplos segmentos fotovoltaicos permanece estável, preços dos módulos continuam em queda [Revisão Semanal SMM]
[Revisão Semanal SMM: Segmentos Upstream de PV Mantêm-se Estáveis em Impasse, Preços dos Módulos Continuam a Cair] Esta semana, os preços de mercado das células solares permaneceram estáveis no geral, com cotações de todos os tamanhos inalteradas em relação à semana anterior. A oferta manteve-se em níveis baixos e os inventários continuaram a diminuir. O mercado manteve um equilíbrio entre o suporte de custos e a divergência da procura, persistindo o braço de ferro entre upstream e downstream. Espera-se que os preços permaneçam estáveis no curto prazo. Em termos de preços, todos os tamanhos mantiveram-se estáveis. A faixa de preço de 183 permaneceu em 0,29-0,301 Yuan/W. A faixa de preço de 210R manteve-se em 0,305-0,314 Yuan/W, ainda dominada por exportações para mercados fora da China. Espera-se que a janela de exportação se prolongue até ao início de novembro, com a oferta priorizada para encomendas de exportação. A oferta doméstica disponível é limitada, não havendo base para ajustes de preços. A faixa de preço de 210N manteve-se em 0,295-0,3 Yuan/W, estabilizando após o aumento da semana passada. Embora os produtores de wafers pretendam manter os preços firmes, a recente queda contínua dos preços da prata compensou o suporte do lado dos custos, limitando o impulso ascendente dos preços. Nesta fase, os compradores downstream estão a repor stocks a um ritmo baseado nas necessidades, com as negociações reais de encomendas travadas num braço de ferro estável. No curto prazo, o impasse entre upstream e downstream poderá persistir até ao início de novembro, e espera-se que os preços de todos os tamanhos permaneçam estáveis ou se movam lateralmente.
há 11 horas
