

Beneficiando-se tanto da alta dos preços do ouro quanto do aumento dos volumes, a Zijin Mining apresentou resultados excepcionais.
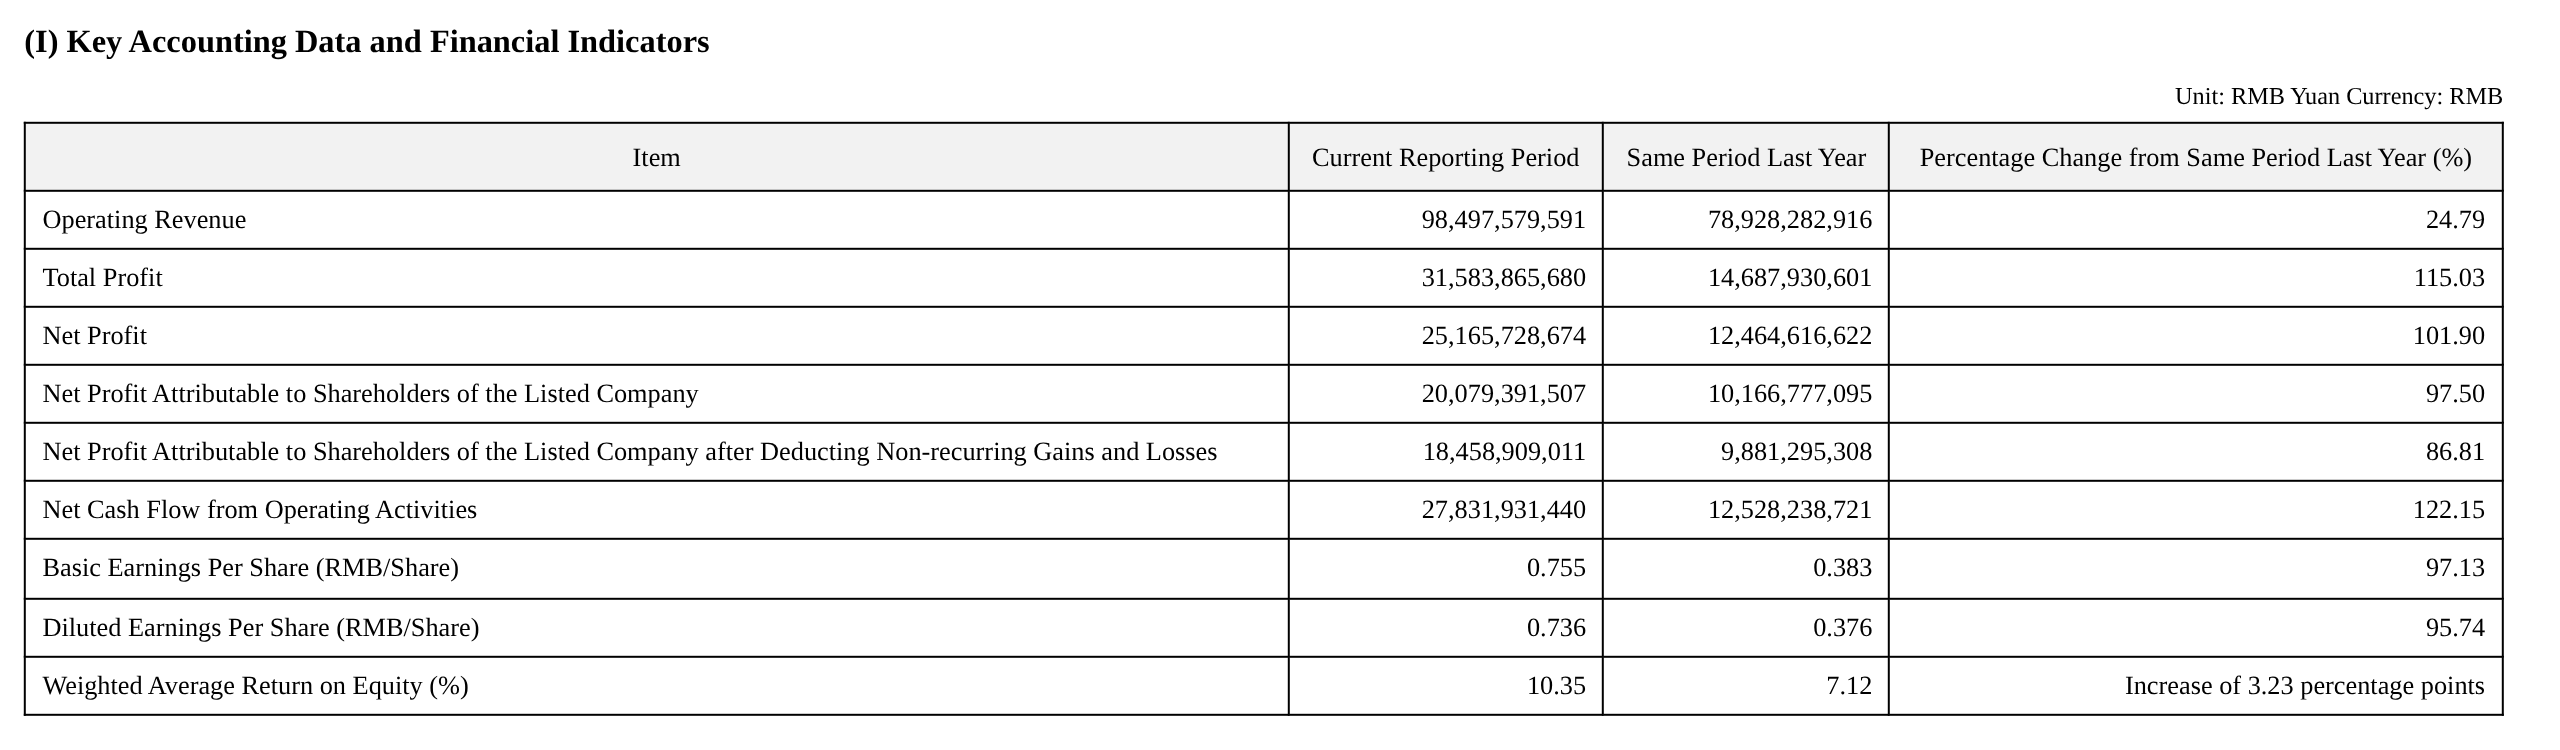
No 1º trimestre, a empresa alcançou uma receita de 98,5 bilhões de yuans, alta de 24,79% em relação ao ano anterior; o lucro líquido atribuível aos acionistas da empresa listada atingiu 20,1 bilhões de yuans, um salto de 97,50% em relação ao ano anterior, quase dobrando; o lucro total disparou 115% em relação ao ano anterior, para 31,6 bilhões de yuans, com todos os principais indicadores financeiros atingindo máximas históricas em todos os segmentos.
A lógica subjacente à aceleração da rentabilidade era claramente identificável: a ruptura histórica nos preços do ouro serviu como o catalisador mais direto.
O preço unitário dos lingotes de ouro saltou de 661,83 yuan/g no mesmo período do ano anterior para 1.089,04 yuan/g, um ganho superior a 64%, e a margem bruta do ouro produzido em mina expandiu de 52,91% para 69,60%; os preços da prata também dispararam em conjunto, subindo de 5,50 yuan/g para 15,33 yuan/g, com a margem bruta da prata produzida em mina alcançando notáveis 85,59%. A margem bruta geral das operações de mineração da empresa subiu de 59,94% para 71,01%, e a margem bruta abrangente também avançou de 22,89% para 36,33%, com o dividendo de preço plenamente realizado.
Ao mesmo tempo, a ascensão do segmento de lítio estava remodelando a estrutura de lucros da empresa. A produção equivalente de carbonato de lítio atingiu 16.229 toneladas no 1º trimestre, comparada a apenas 1.376 toneladas no mesmo período do ano anterior, um aumento superior a 10 vezes em relação ao ano anterior, com um preço médio de venda de 101.456 yuan/tonelada e uma margem bruta de até 61,44%. A empresa espera que a produção anual de carbonato de lítio em 2026 atinja 120 mil toneladas e planeja aumentá-la para 270 mil a 320 mil toneladas até 2028, quando estará entre os maiores produtores mundiais de minério de lítio. O negócio de lítio está evoluindo de um incremento marginal para um motor central de lucros.
Preços do Ouro Superaram as Expectativas, com o Segmento de Ouro Contribuindo com os Lucros Principais
O ouro foi o maior motor de crescimento dos lucros neste trimestre.
As minas da empresa produziram 23.497 kg de ouro, alta de 23% em relação ao ano anterior, beneficiando-se não apenas do crescimento de volume, mas também de um impulso favorável nos preços. O preço médio dos lingotes de ouro atingiu 1.089,04 yuan/g, e o preço médio dos concentrados de ouro atingiu 1.010,55 yuan/g, altas de aproximadamente 65% e 64% em relação ao ano anterior, respectivamente.
As fontes de crescimento incremental também mereceram atenção. A recém-adquirida Mina de Ouro Akyem, no Gana, e a Mina Polimetálica Ridgold, no Cazaquistão, adquiridas pela Zijin Gold International em 2025, já começaram a contribuir com produção, com os benefícios das fusões e aquisições externas sendo gradualmente liberados.
Sob a ressonância de preços elevados do ouro e crescimento de volume, a margem bruta do negócio de ouro de produção própria aumentou significativamente: a margem bruta de lingotes de ouro subiu de 52,91% para 69,60%, e a margem bruta de concentrados de ouro escalou de 71,05% para 80,89%, proporcionando um impulso notável aos lucros globais.
Cobre: Cortes de Produção em Kamoa-Kakula Reduziram a Produção, Enquanto Outras Minas Avançaram de Forma Estável
O segmento de cobre produziu 259.214 t de cobre de produção própria no 1T, abaixo das 287.571 t no mesmo período do ano anterior, principalmente devido a uma queda acentuada na produção de participação na mina de cobre Kamoa-Kakula — despencando de 59.163 t no mesmo período do ano anterior para 27.361 t, uma queda de mais de 50%.
Excluindo essa perturbação, as demais minas de cobre da empresa avançaram de forma ordenada conforme planejado.
De particular destaque foi a Fase II da Mina de Cobre Julong, oficialmente comissionada no final de janeiro de 2026, que contribuiu com 60.000 t de cobre de produção própria no 1T. A capacidade ainda estava em fase de ramp-up, com produção incremental adicional esperada no futuro.
A alta dos preços do cobre também compensou efetivamente a pressão de volume. O preço médio dos concentrados de cobre subiu de 60.179 yuan/t para 81.543 yuan/t, com a margem bruta melhorando ainda mais de 65,05% para 70,84%; as margens brutas do cobre eletrodepositado e do cátodo de cobre também se expandiram para 61,61% e 56,20%, respectivamente. O negócio de fundição de cobre teve uma margem bruta de apenas 0,32% devido às margens de processamento reduzidas, mas os efeitos de escala ainda permitiram que contribuísse com um montante absoluto de lucro considerável.
Segmento de Lítio: Um Salto do Zero ao Um, Visando Ser o Maior do Mundo até 2028
O negócio de lítio foi o segmento com as mudanças mais dramáticas neste relatório trimestral. A produção equivalente de carbonato de lítio atingiu 16.229 t (com vendas no 1T de 13.329 t), alcançando uma expansão de ordem de magnitude a partir da base de 1.376 t no mesmo período do ano anterior, impulsionada pelo aumento de capacidade após o comissionamento sucessivo de múltiplos projetos, incluindo a mina de lítio do Lago Salgado 3Q, a mina de lítio do Lago Salgado Lagocuo e a mina de lítio de rocha dura Xiangyuan.
A rentabilidade foi igualmente impressionante — o carbonato de lítio teve um preço médio de venda de 101.456 yuan/t e uma margem bruta de 61,44%, ficando atrás apenas da prata e ocupando a segunda posição mais alta entre todos os produtos, refletindo as vantagens de custo inerentes aos recursos de lítio de lagos salinos. Em contraste marcante, a margem bruta do carbonato de lítio no Q4 do ano passado foi de apenas 24,59%, subindo quase 37 pontos percentuais em apenas um trimestre, beneficiando-se tanto da melhoria no mix de produtos quanto da recuperação cíclica nos preços do lítio.
De maior significado estratégico foi o plano de longo prazo: o fluxo principal de mineração e processamento do projeto nordeste da mina de lítio de Manono foi totalmente conectado e deve ser concluído e comissionado em junho deste ano; a empresa planeja alcançar uma produção equivalente em carbonato de lítio de 270.000–320.000 t até 2028, momento em que se tornará um dos maiores produtores mundiais de minério de lítio. A administração posicionou explicitamente o segmento de lítio como o "terceiro pilar" e fonte central de lucro após cobre e ouro.
Fluxo de Caixa e Balanço Patrimonial: Munição Abundante, Base Sólida para Expansão
No lado da estrutura financeira, os ativos totais atingiram 549,9 bilhões de yuan no final do Q1, alta de 7,41% em relação ao início do ano; o saldo de caixa e bancos foi de 99,4 bilhões de yuan, um aumento significativo de 33,8 bilhões de yuan em relação aos 65,6 bilhões de yuan no início do ano, com caixa e equivalentes de caixa atingindo 90,3 bilhões de yuan no final do período. As amplas reservas de caixa forneceram munição suficiente para a empresa buscar oportunidades globais de M&A em mineração e financiar despesas de capital em projetos em construção.
No lado do patrimônio líquido, o patrimônio atribuível aos acionistas da empresa listada atingiu 200,4 bilhões de yuan, alta de 8,02% em relação ao início do ano; o retorno médio ponderado sobre o patrimônio líquido (ROE) atingiu 10,35%, alta de 3,23 pontos percentuais em relação aos 7,12% do mesmo período do ano passado, com a eficiência do retorno sobre o capital continuando a melhorar.
O lado do passivo registrou alguma expansão, com empréstimos de curto prazo aumentando de 32,3 bilhões de yuan para 41,2 bilhões de yuan, títulos a pagar subindo de 47,4 bilhões de yuan para 56,3 bilhões de yuan, e o passivo total totalizando 282,5 bilhões de yuan, um aumento de aproximadamente 21,5 bilhões de yuan em relação ao início do ano, principalmente para apoiar a construção de projetos e expansão de capacidade. Embora a escala absoluta da dívida tenha aumentado, a capacidade de serviço da dívida da empresa não esteve sob pressão, dada a melhoria significativa no fluxo de caixa operacional, com o rácio de endividamento em aproximadamente 51,4%, mantendo-se bem controlado no geral.



